


文|破茧Bio
备受瞩目的GLP-1减重药,终于在2026年进入口服时代。
今年1月,诺和诺德的口服Wegovy率先登陆美国市场。它带着“司美格鲁肽”这个在过去三年里被媒体反复报道的名字,几乎以一种继承王位的姿态登场。三个月后,礼来的Foundayo(orforglipron)获FDA批准,成为全球第二款口服GLP-1减重药,也是首款无需空腹服用的小分子GLP-1口服药。彼时,分析师对Foundayo的预期颇为激进,甚至认为礼来会将替尔泊肽的优势延伸至口服市场。
然而,故事的走向却出乎了很多投资者的意料。
到2026年第三季度,Foundayo的销售额停留在1.84亿美元,其中美国市场贡献1.24亿美元,比华尔街的共识预期低了约5000万美元。反观另一面的Wegovy,在同期录得53.94亿丹麦克朗的销售额,折合约8.11亿美元,已经将Foundayo远远甩在身后。
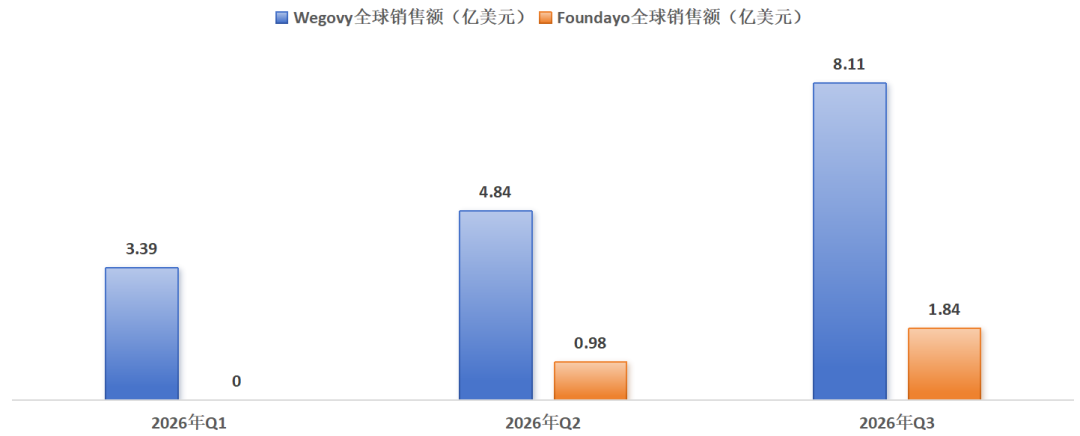
图:Wegovy与Foundayo销售额对比
处方端的落差更为刺目:据IQVIA处方数据,截至10月底,口服Wegovy的周处方量约为18.3万张,Foundayo约为6.3万张,前者接近后者的三倍。分析师对Foundayo 2026全年营收的预期,从最初的30亿美元,一路下修至13亿美元;而口服Wegovy的全年营收预期则被上调至22亿美元。
在口服GLP-1的减重“元年”中,诺和诺德暂时以压倒性的优势领先礼来,一场新的宿命对决全面开启。
01、路线对决2.0
如果说替尔泊肽与司美格鲁肽的竞争,是单靶点与双靶点的路线之争,那么Foundayo与Wegovy的竞争,则是小分子药物与多肽类药物的路线竞争。
口服Wegovy的本质,是一段被精心包装过的司美格鲁肽。由于司美格鲁肽在胃肠道中的稳定性极差,极易被胃酸和蛋白酶降解,所以诺和诺德采用SNAC吸收促进技术来实现口服递送。所谓SNAC吸收促进技术,是一种让肽类分子在胃黏膜局部形成高浓度、借助载体穿过上皮屏障的化学策略。
这项技术是诺和诺德数十年多肽药物经验的结晶,但它也带来了一个无法回避的代价:服药必须空腹,必须用少量水送服,服药后至少三十分钟内不得进食、饮水或服用其他口服药物。吸收窗口是狭窄的,条件是被严格限定的,患者每一天的清晨都必须为这颗药片让出一段不可协商的真空时间。
Foundayo走的是另一条路,属于小分子GLP-1受体激动剂。小分子本身在化学上足够稳定,可以在胃肠道中自由穿行,不受食物和水的干扰,因此它可以在一天中的任何时间服用,饭前、饭后、随餐、空腹,皆无限制。这是小分子药物最朴素、也最根本的优势:它把“服药”这件事从一个需要被规划的事件,降格为日常生活中一个无足轻重的动作。
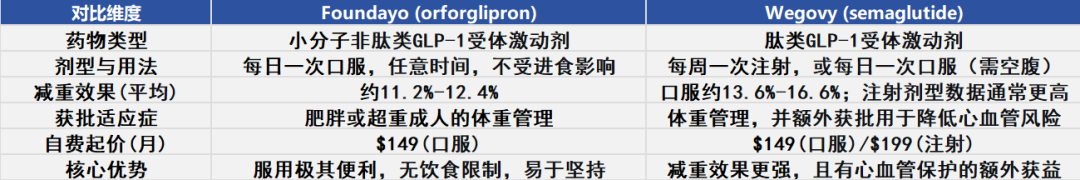
图:Foundayo与Wegovy参数对比
在各自的关键三期试验中,口服Wegovy(50mg)在68至71周内实现了约13.6%至16.6%的平均减重;而Foundayo最高剂量(36mg)在72周内的平均减重为12.4%,保守的意向性分析口径下则约为11.2%。但由于两者并不是“头对头”试验,而且两个数字并非天壤之别,因此两者之间基本处于同一减重水平。但在现实临床中,经历多年考验的司美格鲁肽拥有很高的市场接受度,而Foundayo则是一种全新的机制,患者教育仍需时间。
在商业化的第一个回合里,市场显然更愿意选择稳妥且有性价比的药物。
02、先发者的三重护城河
Wegovy能够在与Foundayo的竞争中处于上风,先发优势起到了关键作用,这主要体现在品牌、支付和战略意志三重维度上。
第一重,是品牌的重量。
口服Wegovy的活性成分是司美格鲁肽,与注射版Wegovy和Ozempic共享同一个分子身份。这意味着,当一个医生决定为患者开出一款口服减重药时,“司美格鲁肽”这个名字已经在过去数年的注射剂时代里积累了海量的处方经验、患者反馈和临床信任。患者不需要被教育它的价值,医生不需要去重新学习这款药物。
Foundayo则是一个全新的分子实体,一个陌生的名字,一套需要从头讲述的故事。礼来自己也曾承认,推出一款全新药物使其在起跑时处于“轻微劣势”。这种品牌势能在处方数据上的投影是冷酷的:上市第二周时,Foundayo的处方量为3707张,而口服Wegovy在可比的早期阶段已经达到18410张,差距近五倍。
第二重,是支付的门槛。
Wegovy与Foundayo的价格均为自费每月149美元,因此价格并不是分水岭,但支付通道的开启时间却会起到重要作用。口服Wegovy自1月上市起,便迅速接入多家商业保险的报销体系,而Foundayo在上市后的最初数周里,处方几乎全部以现金支付。
在一个商保仍然是减重药核心支付方的市场里,这意味着每一张Foundayo处方的背后,都是一个愿意全额自掏腰包的患者;而口服Wegovy的处方背后,是一个自付成本可能只有前者零头的、被保险体系托住的患者。诺和诺德与PBM之间长期积累的谈判关系,在这一刻兑现为一种结构性的放量优势。礼来错失的不仅是时间,更是一整条支付通道的早期通行权。
第三重,是战略意志的倾斜。
对诺和诺德而言,口服Wegovy承载的远不止一个新产品线的期望。司美格鲁肽贡献了公司约75%的销售,而注射剂型正面临专利悬崖的阴影步步逼近。口服Wegovy是诺和诺德在“后注射剂时代”维持减重王座的第二曲线,是一场不能输的战役。诺和诺德为此投入的资源是系统性的:与保险公司的深度让利合作、制造能力十倍级别的扩张计划、以及将口服Wegovy推向全球多个市场的同步节奏。
与之相对,礼来的战略图景则要宽阔得多。它的GLP-1矩阵横跨注射剂Zepbound、糖尿病药物Mounjaro,以及Foundayo。在Foundayo开局不利的那个季度,礼来整体股价依然在财报日上扬。礼来现阶段的核心任务,还是进一步提升替尔泊肽的天花板。
这一点从双方在国际市场(非美国)的拓展就可以看出端倪。Foundayo在2026年Q2季度实则拥有一定的国际市场优势,但在第三季度却被Wegovy大幅反超,这就无法用一句“先发优势”来总结的。
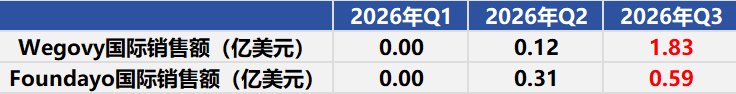
图:Foundayo与Wegovy国际市场销售额
两种投入决心之间的温差,不会在一夜之间显现,却会在每一个渠道争夺、每一场支付谈判、每一次资源调配的细枝末节里,缓慢而坚定地累积成结果。
03、礼来未必会输
如果故事停留在2026年的秋天,它就只是一则关于“先发优势”的平淡教科书。但真正值得凝视的,是那条被短期数据掩盖的、更长的时间线。在这条线上,Foundayo手中握有两样东西,是口服Wegovy的先发壁垒无法轻易消解的:一种无需服从的便利,和一家记得如何逆转的公司。
便利性的商业价值,在慢性病领域从来不是即时兑现的。它不体现为第一周的处方量,不体现在第一个季度的销售额,而是沉淀在十二个月后、二十四个月后,仍然在服药的患者比例里。
口服Wegovy要求每一天以空腹和等待开始,这套仪式在临床试验的严密监督下尚可维持,但在真实世界的嘈杂生活里,一个需要赶早班地铁的人、一个需要送孩子上学的父母、一个早晨必须服用其他药物的人,每一次服药都是一次微小的意志力消耗。消耗累积到某个阈值,依从性就会断裂。
而Foundayo的“任意时间、不受饮食限制”,它让“吃药”从一项需要被记住和执行的任务,退化为一个不需要被意识到的习惯。在减重药这个需要以年为单位服用的品类里,摩擦力的微小差异,经过时间的复利放大,可能成为留存率曲线上一条逐渐张开的口子。
礼来比任何人都更清楚这条曲线的形状。2023年底,当Zepbound上市时,注射版Wegovy已经在这个市场上耕耘了两年有余,拥有先发的品牌认知、更早的保险覆盖和更成熟的处方惯性。但礼来用了一年多的时间,凭借疗效上的头对头优势和产能的逐步释放,让Zepbound在新增肥胖症处方中完成了对Wegovy的超越,占据了绝大多数的新增份额。
那场逆转的核心教训是:在减重药的长周期竞争中,先发优势可以决定起跑时的站位,却无法锁定终点线的次序。疗效的硬数据、产能的可靠性、以及支付覆盖的逐步铺开,会在更长的时间尺度上重新分配重量。而Foundayo手中还多了一样Zepbound当年不曾拥有的东西:一种从分子层面就区别于对手的剂型便利性。
礼来已经在为那条更长的时间线布局。Foundayo上市初期的处方来源中,45%来自LillyDirect直销平台,35%来自远程医疗渠道,传统零售药店仅占20%。这是一条绕开传统处方惯性、直接从患者触达切入的路径。2026年11月,礼来进一步与远程医疗平台Hims & Hers达成合作,将Foundayo嵌入一个拥有庞大自费减重人群的流量入口。
与此同时,作为小分子药物,Foundayo的化学合成工艺远比肽类简单,不依赖复杂的多肽固相合成,理论上具备更快的全球产能爬坡速度和更低的边际生产成本。当竞争从美国商保市场延伸到自费主导的广阔海外市场时,成本和产能的权重会急剧上升,而那正是Foundayo的结构性优势可能被重新定价的地方。
诺和诺德当然没有静止。它正在以十倍级别的产能扩张来捍卫口服Wegovy的先发阵地,并在欧洲等市场同步推进准入。但它的优势建立在一种需要被持续维护的基础上:品牌需要持续投入,保险覆盖需要持续谈判,而患者的晨间空腹仪式,每一天都在无声地测试着忠诚的边界。
Foundayo的优势则建立在一种不需要维护的属性上:便利一旦被体验到,就成为一种默认的期待。患者不会因为某一天忘记空腹而减弱疗效,也不会因为出差打乱了晨间节奏而中断服药。这种“无感”的可靠性,在足够长的时间里,会自己说话。
04、竞争的宿命
回到那个最初的问题:Foundayo为何不及预期?答案已经清晰。它在一个自己尚未准备好的时刻,撞上了一个准备得更早、更充分、且将这场竞争视为生存之战的对手。疗效上的一点差距、支付通道的三个月时滞、以及战略资源分配上的温差,在第一个赛季里合谋制造了那道刺眼的鸿沟。
但“不及预期”是一个属于此刻的判断,而药物竞争的本质,是一场属于未来的长跑。 口服减重药的史诗不会在2026年的秋天写完终章。先发者用品牌和渠道写下了序曲,后来者用便利性和制造优势埋下了伏笔。礼来的肌肉记忆里,存留着一次完整的、从落后到反超的叙事弧线;而Foundayo手中那颗不需要空腹的小小药片,正在静默地等待着时间将它从“一个次要的卖点”,酿成“一个不可忽视的理由”。
先发者的黄昏之所以壮丽,是因为它知道黎明终将属于别人。后来者的黎明之所以值得等待,是因为它记得黄昏曾经如何降临。在这场双雄的宿命里,没有哪一方的优势是永恒的,也没有哪一方的劣势是终局的。唯一确定的,是竞争本身会持续得比任何一款药物都更长久。
评论