
正在阅读:

全球AI投资热潮叠加基数效应,10月中国出口同比增长35.2%

扫一扫下载界面新闻APP

全球AI投资热潮叠加基数效应,10月中国出口同比增长35.2%

分析师表示,全球AI投资热潮继续推动芯片等电子元件和电脑零部件价格上涨,带动出口额高增,这是当前最主要的出口拉动力。

外贸,出口; 增长; 35.2%; AI投资; 全球; 中国; 10月; 同比; 基数效应; 热潮

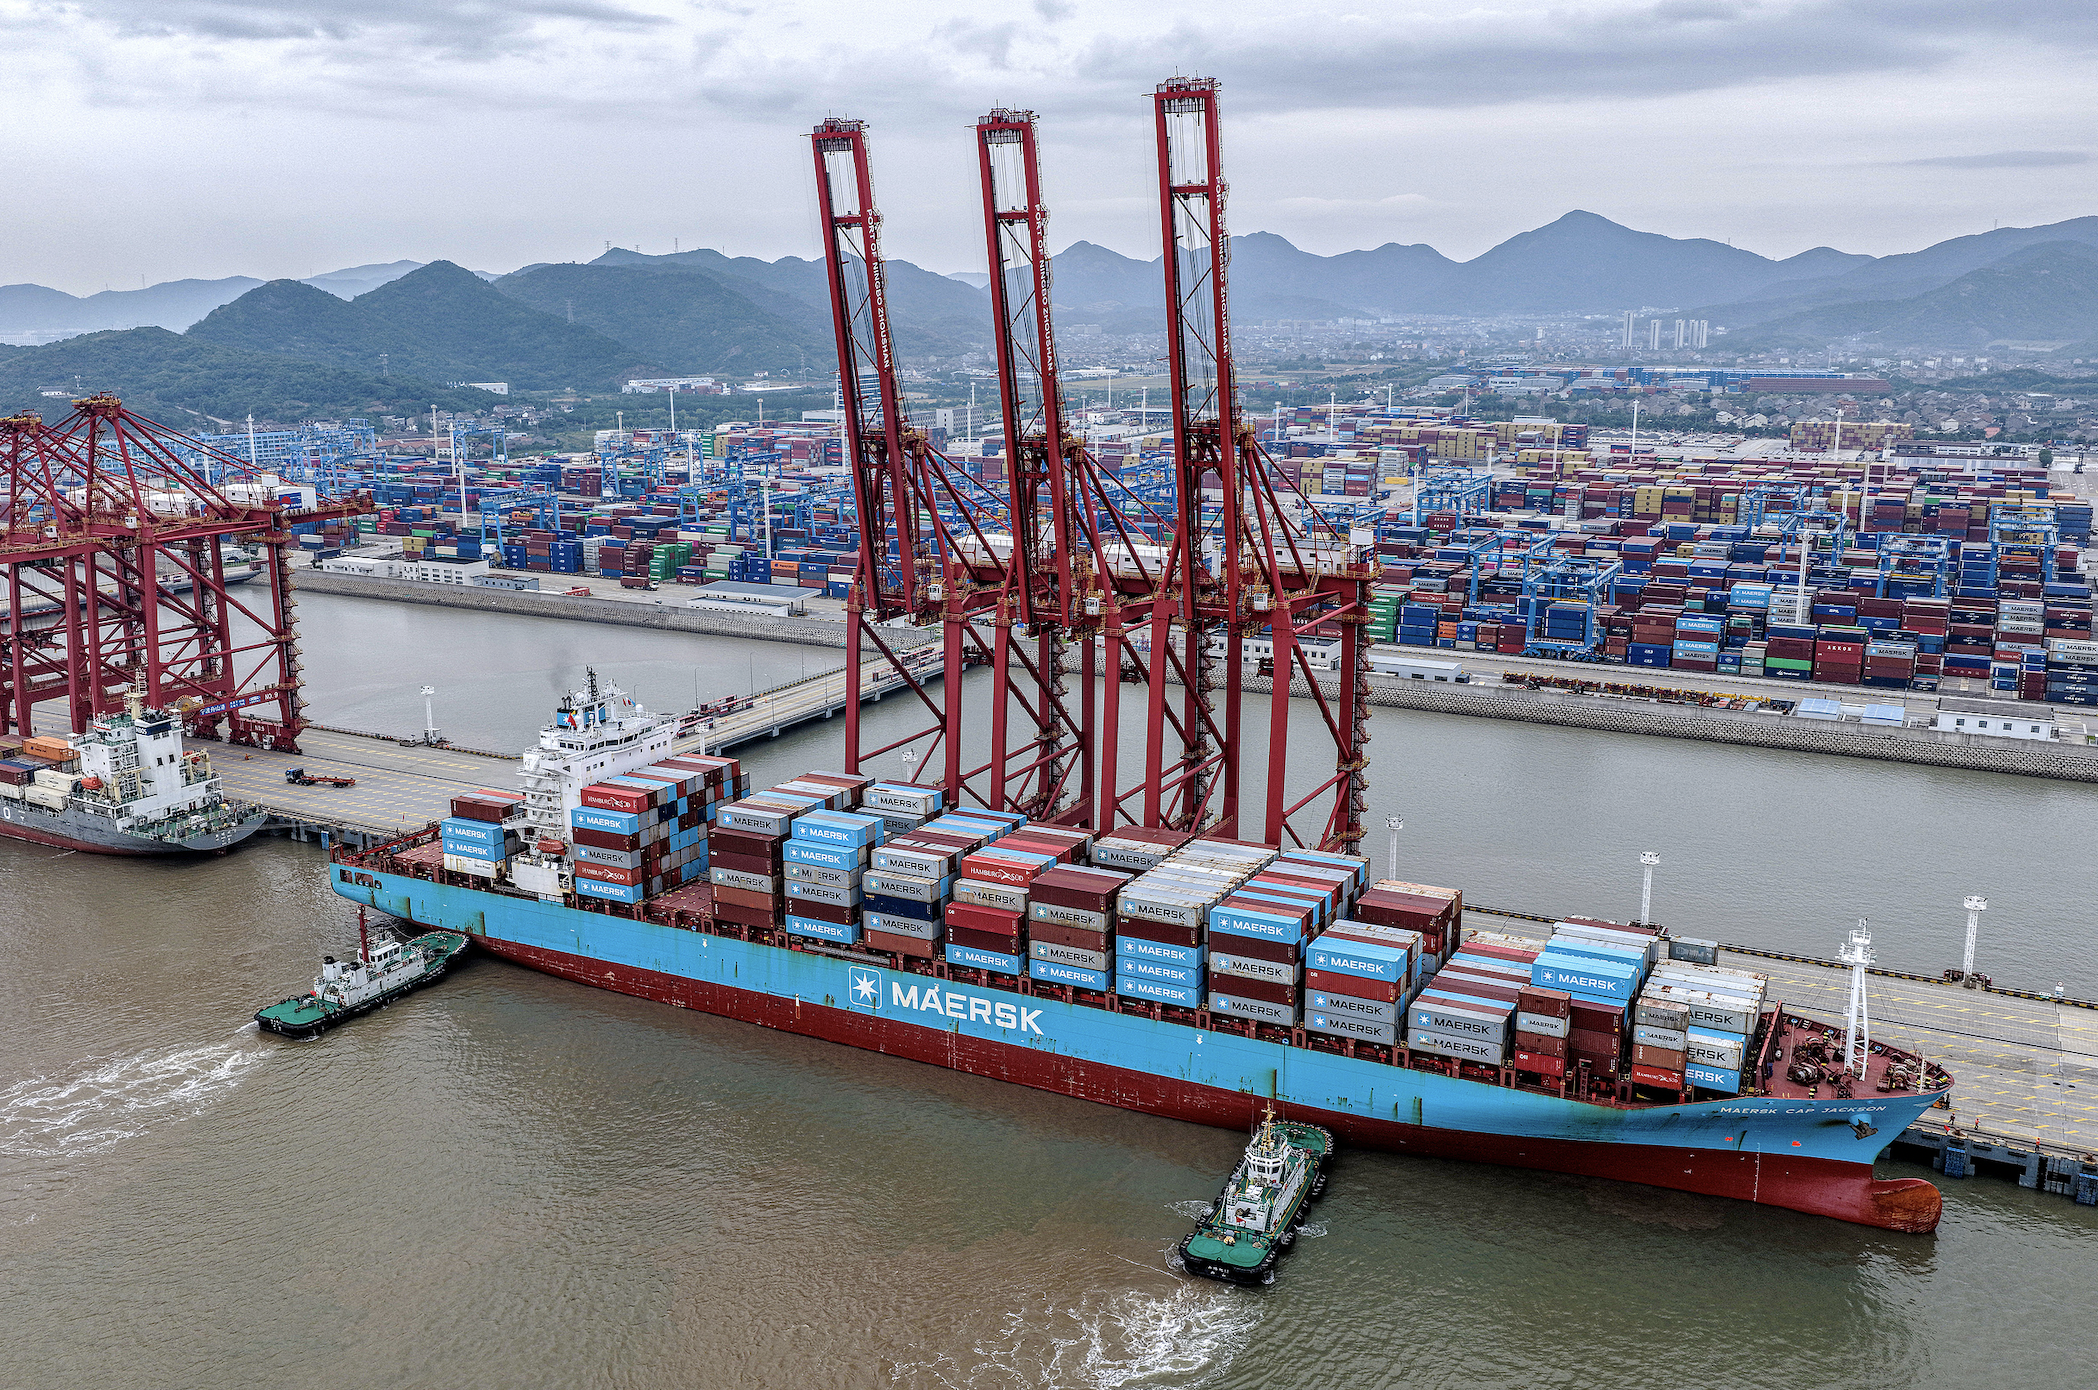
图片来源:CFP

记者 辛圆

海关总署周二公布数据称,以美元计,2026年10月,中国出口金额同比增长35.2%,较9月小幅回落1.1个百分点;进口同比增长41.6%,比上月加快10.6个百分点。1-10月累计,出口金额较上年同期增长22.7%,进口增长29%。

东方金诚首席宏观分析师王青对界面新闻表示,多重因素推动10月出口仍保持较高增速。一方面,全球AI投资热潮继续推动芯片等电子元件和电脑零部件价格上涨,带动出口额高增,这是当前最主要的出口拉动力。

另一方面,王青表示,近年国内制造业转型升级取得进展,新能源汽车、高技术产品出口竞争力明显增强。此外,10月摩根大通全球制造业PMI为52.7%,处于较高景气水平。这意味着当前外需整体偏强,会对我国包括传统劳动密集型产品在内的整体出口有较强的拉动作用。数据显示,10月越南出口额同比增长53.4%,增速较9月加快14.4个百分点。

除了上述因素,基数效应也在一定程度上对10月出口形成助推效应。数据显示,2025年10月出口同比下降1.2%。

地区层面看,海关数据显示,1-10月,中国前三大出口市场分别是东南亚联盟、欧盟和美国。其中,对东盟出口同比增长30.5%,保持在较高水平;对欧盟出口增长17.2%,对美出口同比增长12.1%。
往后看,王青在采访中指出,受出口动能延续、上年同期基数抬高等因素的复合影响,11月出口增速有望保持在26%左右,强出口将延续至年底。另外,7月以来全球AI估值大幅调整,美国费城半导体指数涨幅显著回落。考虑到这一指标与我国芯片出口关联度较高,这意味着2027年我国芯片出口额增速将会高位下行,或对整体出口增速带来较强下拉效应。

中航证券在研究报告中指出,四季度出口仍将保持较高增速水平。首先,去年四季度出口基数偏低,个别月份单月同比曾现负增长,将对今年四季度同比读数形成支撑。另一方面,电子周期仍在向上,9月欧元区制造业PMI创近年新高,新出口订单扩张速度创五年多来最快,人工智能相关资本开支保持高位,集成电路价格短期或仍有支撑,我国机电产品出口有望维持较快增长,并继续带动自韩国、东盟、中国台湾等电子产业链经济体的零部件进口。其三,外需韧性尚可,美国、欧元区等主要经济体制造业PMI均处于扩张区间,叠加我国完整的产业体系与市场多元化布局,出口韧性有望延续。

中国银河证券宏观分析师张迪对界面新闻表示,往后看,出口仍有两方面支持。一是AI超级周期仍在上行阶段,根据Bloomberg一致预期公开市场统计,四大云服务商资本开支2025-2029年复合增速约21%,我国作为全球电子供应链中枢持续受益。二是受益于全球绿色低碳转型深入推进、机械设备竞争力进一步上行等,我国新能源汽车、船舶等机械运输设备仍有望维持高增。

不过,张迪同时表示,后续可能的拖累因素一是随着节前出货以及赶关税预期落地的抢出口需求逐步释放,后续需求将出现回落;因素二是当前PPI增速已达年内高点位置,对应价格的贡献也将达到高点,后续支撑效应或将减弱。

进口方面,海关总署公布数据显示,从进口额来看,1-10月,自动数据处理设备机器零部件、集成电路增速分别为135.7%和65.1%。

王青表示,当前芯片进口额在我国进口总额中的占比已达到20.0%,芯片进口额高增会对整体进口增速有很强的拉升作用。另外,我国对外贸易有“大出大进”特征,加工贸易占比较高,当前出口高增必然会带动进口处于高位。往后看,短期内芯片进口额还将大幅增长,年底前整体进口增速有望持续处在30%左右的高位。

海关总署署长孙梅君在此前举行的国新办新闻发布会上表示,“十五五”时期海关将促进进口和出口更加协调,商签更多贸易合作文件,扩大先进技术设备、关键零部件、能源资源、优质农产品进口和来源国,便利全球好物出口中国、分享中国大市场机遇。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

全球AI投资热潮叠加基数效应,10月中国出口同比增长35.2%

分析师表示,全球AI投资热潮继续推动芯片等电子元件和电脑零部件价格上涨,带动出口额高增,这是当前最主要的出口拉动力。

外贸,出口; 增长; 35.2%; AI投资; 全球; 中国; 10月; 同比; 基数效应; 热潮

图片来源:CFP

记者 辛圆

海关总署周二公布数据称,以美元计,2026年10月,中国出口金额同比增长35.2%,较9月小幅回落1.1个百分点;进口同比增长41.6%,比上月加快10.6个百分点。1-10月累计,出口金额较上年同期增长22.7%,进口增长29%。

东方金诚首席宏观分析师王青对界面新闻表示,多重因素推动10月出口仍保持较高增速。一方面,全球AI投资热潮继续推动芯片等电子元件和电脑零部件价格上涨,带动出口额高增,这是当前最主要的出口拉动力。

另一方面,王青表示,近年国内制造业转型升级取得进展,新能源汽车、高技术产品出口竞争力明显增强。此外,10月摩根大通全球制造业PMI为52.7%,处于较高景气水平。这意味着当前外需整体偏强,会对我国包括传统劳动密集型产品在内的整体出口有较强的拉动作用。数据显示,10月越南出口额同比增长53.4%,增速较9月加快14.4个百分点。

除了上述因素,基数效应也在一定程度上对10月出口形成助推效应。数据显示,2025年10月出口同比下降1.2%。

地区层面看,海关数据显示,1-10月,中国前三大出口市场分别是东南亚联盟、欧盟和美国。其中,对东盟出口同比增长30.5%,保持在较高水平;对欧盟出口增长17.2%,对美出口同比增长12.1%。

往后看,王青在采访中指出,受出口动能延续、上年同期基数抬高等因素的复合影响,11月出口增速有望保持在26%左右,强出口将延续至年底。另外,7月以来全球AI估值大幅调整,美国费城半导体指数涨幅显著回落。考虑到这一指标与我国芯片出口关联度较高,这意味着2027年我国芯片出口额增速将会高位下行,或对整体出口增速带来较强下拉效应。

中航证券在研究报告中指出,四季度出口仍将保持较高增速水平。首先,去年四季度出口基数偏低,个别月份单月同比曾现负增长,将对今年四季度同比读数形成支撑。另一方面,电子周期仍在向上,9月欧元区制造业PMI创近年新高,新出口订单扩张速度创五年多来最快,人工智能相关资本开支保持高位,集成电路价格短期或仍有支撑,我国机电产品出口有望维持较快增长,并继续带动自韩国、东盟、中国台湾等电子产业链经济体的零部件进口。其三,外需韧性尚可,美国、欧元区等主要经济体制造业PMI均处于扩张区间,叠加我国完整的产业体系与市场多元化布局,出口韧性有望延续。

中国银河证券宏观分析师张迪对界面新闻表示,往后看,出口仍有两方面支持。一是AI超级周期仍在上行阶段,根据Bloomberg一致预期公开市场统计,四大云服务商资本开支2025-2029年复合增速约21%,我国作为全球电子供应链中枢持续受益。二是受益于全球绿色低碳转型深入推进、机械设备竞争力进一步上行等,我国新能源汽车、船舶等机械运输设备仍有望维持高增。

不过,张迪同时表示,后续可能的拖累因素一是随着节前出货以及赶关税预期落地的抢出口需求逐步释放,后续需求将出现回落;因素二是当前PPI增速已达年内高点位置,对应价格的贡献也将达到高点,后续支撑效应或将减弱。

进口方面,海关总署公布数据显示,从进口额来看,1-10月,自动数据处理设备机器零部件、集成电路增速分别为135.7%和65.1%。

王青表示,当前芯片进口额在我国进口总额中的占比已达到20.0%,芯片进口额高增会对整体进口增速有很强的拉升作用。另外,我国对外贸易有“大出大进”特征,加工贸易占比较高,当前出口高增必然会带动进口处于高位。往后看,短期内芯片进口额还将大幅增长,年底前整体进口增速有望持续处在30%左右的高位。

海关总署署长孙梅君在此前举行的国新办新闻发布会上表示,“十五五”时期海关将促进进口和出口更加协调,商签更多贸易合作文件,扩大先进技术设备、关键零部件、能源资源、优质农产品进口和来源国,便利全球好物出口中国、分享中国大市场机遇。

未经正式授权严禁转载本文,侵权必究。