


文丨大V商业 王建飞
白酒行业在主动转型,但这并不容易。
今年前三季度,汾酒迎来了近十年来业绩的首次下滑。财报数据显示,山西汾酒前三季度营收283.82亿元,下降13.8%;归母净利润83.38亿元,下降26.89%。
更重要的是,2026年是汾酒复兴第二阶段的开端,经历过第一阶段对汾酒传统市场的稳定后,第二阶段更加侧重年轻化和国际化的新市场,正是需要基本盘稳定输血的关键时期,汾酒也将第二阶段的总基调定调为“稳健压倒一切”。
值此关键年份,汾酒业绩的疲态为整个第二阶段带来了压力。
十年来首次下滑,汾酒业绩承压
今年开始,汾酒遭遇到了业绩下滑的压力。
10月29日,山西汾酒发布第三季度业绩财报,其中第三季度营收73.38亿元同比下滑18.11%,归母净利润18.99亿元同比下滑34.52%。
汾酒业绩下滑已经持续了三个季度。
今年第一季度,山西汾酒营收149.2亿元同比下滑9.68%,归母净利润53.82亿元,同比下滑19.03%;第二季度仍然延续下滑态势,上半年营收210.4亿元同比下滑12.18%,归母净利润64.39亿元同比下滑24.29%,营收和利润下滑幅度大于一季度,表明二季度下滑出现加剧态势。
白酒在2021年后被消费者戏称为“老登消费”,相对应的是“新登”、“小登”等概念。市场更看重“新登消费”,“老登消费”相关企业在资本市场走低,山西汾酒股价自2021年7月达到334元每股的高价后,近几年不断下滑,目前为130元每股左右较最高点蒸发2/3。
山西汾酒的营收和利润并非急剧下滑。相反,一直到2025年山西汾酒依然保持着一定的增长。
2022年到2024年,汾酒发布复兴纲领第一阶段“稳中求进”策略下,营收在2022年到2025年间分别为262.14亿元、319.28亿元、360.11亿元和387.18亿元,保持稳健增长。
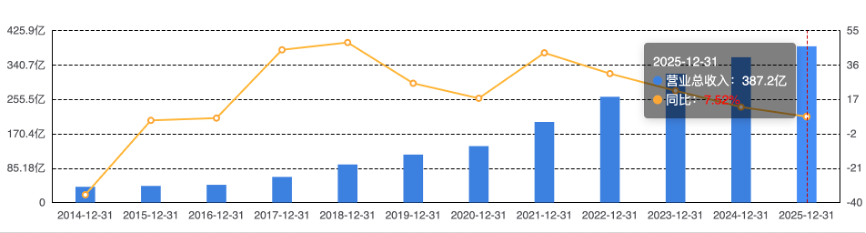
(山西汾酒近十多年营收情况,图自东方财富)
2026年之前,汾酒保持了超过十年的持续增长。今年可能成为汾酒业绩的拐点,目前前三季度283.82亿元和去年全年的387.18亿缺口超过百亿。如果在第四季度没有大幅改善的话甚至是奇迹的话,今年大概率是山西汾酒十多年来首次负增长了。
汾酒的业绩下滑和多个因素有关。
第一是经销商数据量。2025年底山西汾酒经销商总量为4455家,2026年第三季度末的数量为4321家。经销商总量出现减少,并且汾酒品类下的经销商省内、省外均减少。
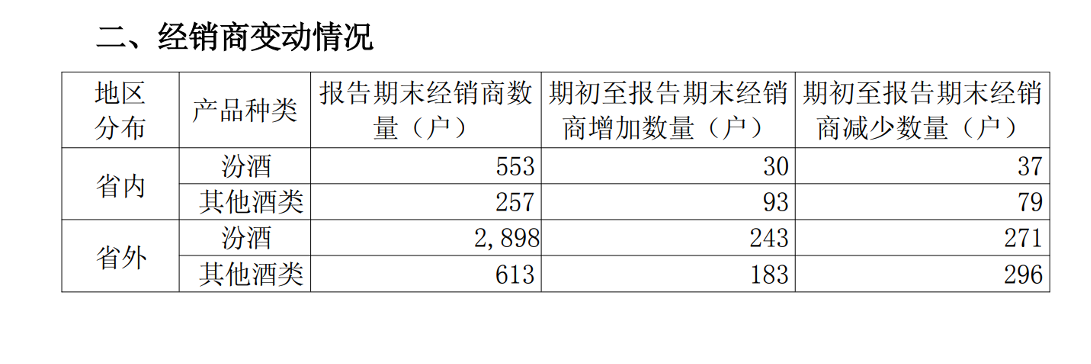
(山西汾酒经销商变动情况,图自财报截图)
第二是汾酒可能在控货。有报道提到汾酒今年主动控货,以及清除低价窜货的经销商,并且终端考核开瓶率。
第三是合同负债的变化,经销商打款意愿有变化。山西汾酒合同负债一项年初为70.07亿元,二季度末为66.6亿元,到了三季度末为56.13亿元。作为酒企的重要指标,合同负债的下滑意味着经销商打款减少,当然,这种结果的背后,可能是经销商意愿下滑,也可能是汾酒主动选择控货。
2、“阵痛期”刚开始
汾酒的转型与当下国内酒类消费的新形式有关。
其一是政策对白酒的影响,新的政策对商务宴请的要求降低了高端白酒的消费需求。
中酒协与毕马威的《2025中国白酒市场中期研究报告》里提到,80.8%的经销商反映宴请及送礼需求减少,并且中低端畅销价格由300-500元进一步向100-300元下沉,500-800元价位带产品生存最为困难。
这对于白酒企业尤其是以高端产品为代表的企业带来压力,其中一个变化是,汾酒在2025年一季度财报中首次取消了高中档的划分,统一分类为汾酒和其他。
从市场上来看,酒类新的变化也正在发生。
年轻人对酒桌文化抵触,甚至将白酒和酒桌文化划等号。与此同时,悦己消费所代表的微醺文化,成为酒类产品切入年轻人群体的最直接的入口。
《2026适量饮酒快乐生活蓝皮书》的数据显示,酒类悦己消费占比已从2020年的29%升至2024年的37%,同期商务消费占比由36%降至27%。
对于汾酒来说,转型也形成了两条路线。
一条是保持汾酒的基本面,汾酒的策略是“抓青花、强腰部、稳玻汾”,青花所代表的中高端白酒,通过转档、巩固、调整和升级,稳住了汾酒在过去三年的营收和利润。
另一条线是年轻化和国际化。以50ml小酌瓶、陈皮汾酒为代表的年轻化市场,成为汾酒财报中重要的一笔。
3、转型三个难关
转型对于汾酒来说并不容易。年轻化并非一款产品、一个渠道的改变,而是整个消费生态的转型。
首先,让年轻人认可白酒本就不易。
第三季度业绩会上,年轻化和国际化也是投资者最为关心的问题。
汾酒董事长袁清茂回到道,
将继续开发100毫升及以下轻量装小瓶汾酒、竹叶青酒、杏花村酒,打开年轻消费渠道,让汾酒成为“年轻人的第一口白酒”。
“年轻人的第一口白酒”这个提法,折射的是年轻人对白酒的认可度较低,谁来教育市场,谁来真正吃第一口螃蟹,都是个问题。
白酒的辛辣也感让年轻人很难去尝试“第一口白酒”。目前汾酒已经推出了多款年轻化的酒,但是从财报披露的数据来看,并没有亮眼的产品或品类。
我们也从一位酒类从业者了解到,
白酒大厂目前对于酒类的新品种处于尝试状态,通过自有的线下渠道消化掉,并没有大规模铺开,目前还是以传统的白酒为主。
其次,年轻人抵触酒桌文化,也对白酒抵触。
想让年轻人消费,就要把白酒和酒桌文化隔离。小瓶装和低价是在教育市场的方式,但是小瓶装和玻汾可能冲低价格。
以玻汾为例,汾酒管理层此前表示,
玻汾是清香品类的战略大单品,但在汾酒复兴纲领第二阶段,其并非营收的主要增长点,而是要坚决控量,通过优化产品供给,进一步提升产品价值。
过去,白酒是稀缺品,酒桌就是消费场景。对于年轻人,同等体量新的消费场景在哪里,目前还没找到。
最后,白酒年轻化也意味着要重新建立渠道。
过去,白酒是稀缺产品,是卖方市场。如今,白酒是买方市场,需要主动触达消费者。
比如通过小瓶装和即时零售渠道,为消费者提供消费便利;比如赋予酒桌文化之外,消费者的心智点,这更重要;比如开发新餐饮渠道打造佐餐文化,等等。
评论