


文|鹏有WeHave
纳斯达克留给爱奇艺的时间窗口,可能只剩下16个交易日。
未来三周,如果这家中国视频巨头的股价无法重新站上1美元,将会收到交易所的退市警告。
爱奇艺曾经在与腾讯(视频)和阿里(优酷)的长视频竞争中胜出,如今却被行业外一位凶猛的新玩家彻底压制。
Quest Mobile最新数据显示,字节旗下的红果短剧日活已经达到1.68亿,超过爱奇艺、腾讯视频、优酷和芒果TV四大平台的总和。
从上线到成为新王,红果只用了不到三年。中国视频行业的这场新旧交替,比很多人想象得来得更快。
但爱奇艺们的问题,不只是短剧抢走了用户这么简单。传统视频平台赖以生存的内容生产和商业模式,都在遭遇一套新体系的挑战。
红果成功的背后,是网文IP前置验证、AI低成本生产、抖音切片引流,以及免费广告分账全链路的胜利。
而这套全新体系的建立者,又是字节跳动。
被抢走的用户时间和广告预算
红果的崛起,改变了一个行业习以为常的认知:用户每天愿意花多少时间看视频,取决于他们是否愿意为一部剧付费。
用户需要先决定看什么,再决定是否付费。内容越稀缺、越有吸引力,平台越有机会把观看需求转化成会员收入。
所以过去长视频平台的竞争围绕内容展开,平台购买版权、砸钱做自制剧,用头部作品吸引用户,再通过会员订阅和广告实现收入。
红果采用的则是另一套逻辑。用户不用先掏钱,打开App就能看,平台通过广告获得收入。
短剧单集时间短、情节推进快,用户可以在零散时间里连续消费,观看门槛远低于一部几十集的长剧。
中国网络视听节目服务协会发布的《中国网络视听发展研究报告(2026)》显示,2025年12月,微短剧用户人均单日使用时长达到129分钟,已经超过长视频。
短剧争夺的不仅是某个年龄层或某种特殊需求,它切入的是大众视听消费的主流时间。
而对广告主来说,用户在哪里停留,哪里就可能形成新的投放场景。如果红果能够提供更高频的观看场景,以及更灵活的投放方式,那么传统视频平台的广告定价就要重估,广告主的预算也将重新分配。
这才是对爱奇艺们威胁最大的地方。
长视频平台的两难境地
爱奇艺们不是没有尝试过短剧,也深谙免费内容的吸引力,但它们依赖会员订阅的收入结构决定了转型并不容易。
去年爱奇艺的会员服务收入168.1亿元,占总收入约六成,重要性显而易见。为了说服用户长期购买会员,平台必须持续提供独家的头部内容。
这套会员订阅(IAP)模式的短板比较明显,内容成本和用户付费之间距离很长。平台需要判断市场趋势,挑选剧本和制作团队,预先投入资金,赌一部剧能成为爆款,上线后再将观看热度转化为会员增长。
这搁流程里有很多不确定性。S级剧集和头部综艺的单集成本动辄几百万甚至过亿,内容成本常年占营收55%–65%,是沉重的资产负债表包袱,如果内容表现不及预期,这些成本便无法收回。
即便遇到一部爆款,也未必能带来长期订阅。过去平台可以靠一部独播爆款剧集吸引用户开会员,现在用户看完一部剧就可能离开,甚至不愿意为单个平台长期付费。
长视频平台因此陷入了一个尴尬局面:不花钱砸内容,用户会流失;持续投入,利润又很难保证。
爱奇艺的财报正在面临这种压力。2026年二季度总收入同比下降5%,会员和在线广告收入分别下降2%,归母净亏损扩大至2.88亿元,每一项核心数据都是坏消息。
红果的免费广告(IAA)模式进一步放大了这种压力。对用户来说,如果只想找点内容消磨时间,免费短剧已经能够满足很多需求,付费会员的必要性大大下降。
长视频平台因此陷入两难境地:继续押宝会员,就必须不断拿出足够有吸引力的内容;加大免费内容和广告业务,又可能稀释会员体系的价值。
从数据上看,会员订阅模式已经摸到了天花板。国内付费用户存量见顶,爱奇艺、腾讯视频和优酷的会员规模长期卡在1亿上下,增长边际枯竭。
有些视频平台只能靠涨价、拆分会员权益和限制投屏等方式榨取存量ARPU,进一步损害用户口碑,形成负面循环。
在红果的冲击下,会员收入将不再是视频平台理所当然的增长引擎,这个趋势已经无法逆转。
你能复制红果,但很难复制字节的产业链
即便如此,如果把红果的成功归结为免费和流量,是对字节的极大低估。
字节将传统影视制作分散的流程整合,从IP发现、制作、分发再到变现的所有环节被纳入同一套体系中运转。
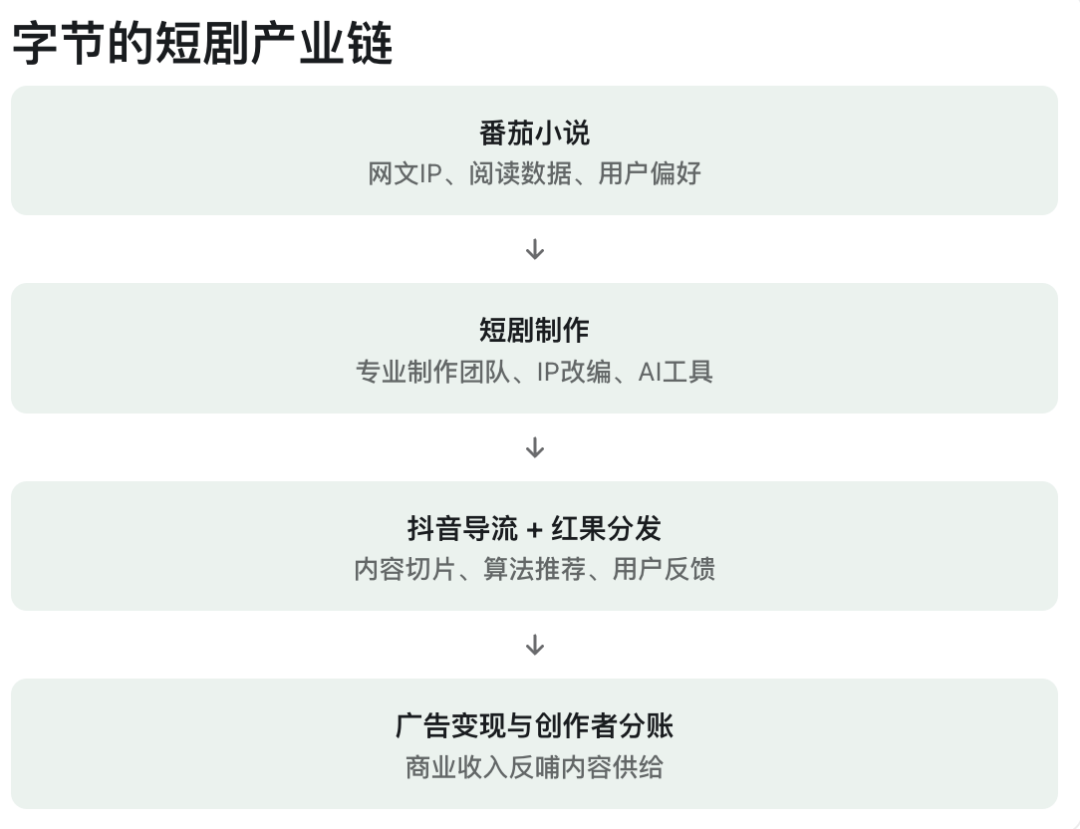
2025年红果创作者大会上,番茄小说方面披露称,已有超过6000部作品进入微短剧改编流程。网文平台积累的作品、阅读数据和用户反馈,为短剧选题提供了一个相对靠前的观察窗口。
Seedance的横空出世也重构了短剧的制作流程。
如今成熟AI漫剧和AI仿真人短剧的单部成本已经被压到几万块甚至更低,生产周期从几个月缩短到几天时间。当内容创作门槛几乎被AI摧毁,红果就能做到日均上新几十甚至上百部短剧。
用海量内容覆盖无数小众偏好之后,红果就不需要每一部剧集都成为爆款,它们只要各自抓住一小群受众就行,整个平台的内容容错率显著提升。
内容制作完成后,抖音将成为红果的核心流量分发池。
大量抖音用户被平台上的短剧钩子切片所吸引,一键跳转红果就能继续追完全集。就这样,无数新增用户从抖音源源不断被引导去红果,甚至曾有媒体报道称超过一半的红果新用户来自于抖音生态导流。
存量流量的内部流转大大降低了红果的获客成本,也让它的早期爆发更加容易实现。
在这套字节独有的体系之下,平台能在内容投入之前便发现潜在需求,大量外部制作团队在AI帮助下源源不断贡献内容,平台也不用过度依赖外部渠道来购买流量。
一旦IP来源、制作团队、分发入口和广告收入之间的距离被缩短,内容试错的成本和平台拉新成本会双双下降。
这套全新的体系才是传统长视频平台难以照搬的部分。
爱奇艺当然可以投资短剧,也可以推出免费内容,但它没有与抖音同等规模的流量入口,也没有番茄小说这样的网文平台与之高度协同,更是很难用自家的AI产品吸引大量创作者生产内容。
单独复制一个红果App很简单,可复制红果背后的工业体系则难于登天。
免费短剧必将成为一门规模庞大的流量生意,但字节显然不会满足于此。当AI开始降低内容生产的门槛,当算法和流量决定内容生产的方向,整个行业的游戏规则都将被改变。
评论