


11月10日,A股高开后震荡分化,权重股高开低走、成长股接力上行,收盘沪指勉强翻红、双创明显走强。上证指数收报3663.72点、涨0.08%,深证成指报11241.54点、涨0.86%,创业板指报2494.40点、涨1.46%,科创50报1265.02点、涨0.64%。沪深两市成交额1.50万亿元,较上一交易日放量222亿元;全市场4273只个股上涨、1149只下跌,95只涨停、无跌停,上涨占比79%,赚钱效应较前一日的42%大幅回升。影视院线、短剧游戏、AI视频、消费电子、AI眼镜、人形机器人、半导体涨幅居前;油气开采及服务、煤炭开采加工、港口航运、保险跌幅居前。港股同步走高,恒生指数收报24557.04点、涨0.44%,恒生科技指数报4084.45点、涨1.08%,国企指数报8265.81点、涨0.07%;中芯国际涨超4%,汇丰、渣打齐升3%。
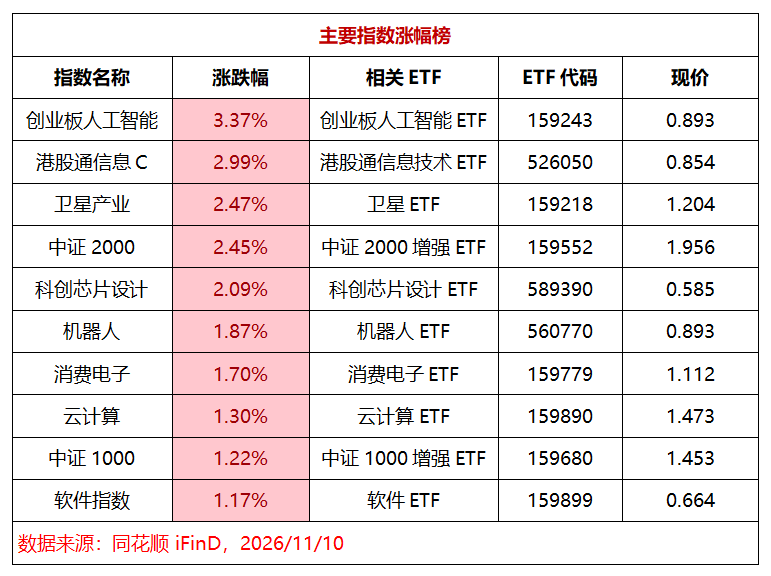
海外芯片大涨传导,AI硬件三线共振领跑全市场。
创业板人工智能(相关ETF:159243)以3.37%的涨幅居首,港股通信息C(相关ETF:526050)涨2.99%,科创芯片设计(相关ETF:589390)涨2.09%,云计算(相关ETF:159890)涨1.30%,软件(相关ETF:159899)涨1.17%。隔夜美股费城半导体指数收涨6.85%,AMD、博通分别涨13.3%、8.8%,光通信与芯片板块领涨美股,A股CPO、PCB、半导体链条开盘即获资金承接,新易盛涨超6%、中际旭创涨超5%。产业端,Anthropic发布新一代旗舰模型Claude Fable 5.2与Mythos 5.2,复杂编程、图表理解、科研推理与机器人控制测试领先OpenAI与谷歌竞品,输出速度最高提升30%、标准输入输出价格下调20%;应用光电三季度营收2.699亿美元、同比增长127.5%,四季度营收指引升至3.85亿—4.20亿美元,800G向1.6T升级继续打开高速互联增量。需求侧,截至9月底全国智能算力规模达2592EFLOPS、同比增长146%,“十五五”算力网建设将新增直接投资约4万亿元,年内超70家A股公司披露算力投资与智算中心订单、签约规模逾1500亿元;北美四大云厂三季度合计资本开支约2087亿美元、同比增长84.2%。港股半导体同步跟涨,中芯国际涨超4%,已获南向资金连续四个交易日净买入、累计15.06亿港元,本周将披露三季度财报。
物理AI进入兑现验证,人形机器人与AI眼镜双击爆发。
机器人(相关ETF:560770)涨1.87%,消费电子(相关ETF:159779)涨1.70%。马斯克表示,特斯拉已在弗里蒙特工厂启动Optimus早期量产,擎天柱将于2027年底左右对外交付,初期大概率采用“只租不卖”的商业模式,单台初始成本约3万美元、与一辆电动汽车相当,规模化后有望降至2万美元,业内消息称特斯拉可能在12月初开放预订。苹果团队发布机器人自主控制系统HALO,在宇树G1的真实环境中针对6类单项技能开展360次测试,平均成功率达91%。A股人形机器人十余只成分股涨停,宇树科技涨超11%、市值突破3200亿元、成为A股第三高价股,光洋股份、豪能股份、亿嘉和、天奇股份等直线封板,同星科技、海昌新材20%涨停。端侧AI方向,商务部商务大数据显示前三季度重点平台智能眼镜销售额同比增长1.1倍,北京市对智能眼镜消费给予15%补贴、每件最高500元;AI眼镜板块午后爆发,创维数字1分钟垂直涨停、封单超50万手,瀛通通讯涨停,富瀚微、视涯科技20cm涨停,星辰科技、隆利科技涨超10%。消费电子板块前一交易日已逆势上涨0.84%、主力净流入超10.4亿元。
太空算力从概念走向产业化,卫星板块五连阳。
卫星产业(相关ETF:159218)涨2.47%。11月9日2026太空云产业生态大会上,“星云星座计划”正式发布,该计划由中国科学院空天信息创新研究院与国内科创企业联合研发,是全栈国产化太空算力网,覆盖从国产算力芯片到卫星应用的全产业链条,未来将实现太空与地面算力无缝融合、统一调度,用户可像使用地面云计算一样按需获取太空算力服务。同日,快舟航天公布快舟系列后续规划,未来三年快舟一号甲、快舟十一号两型火箭计划完成50次以上发射,2027年快舟十二号固液混合火箭、快舟六号可重复使用液体火箭计划实现首飞,80吨级液氧甲烷发动机累积15000秒试车考核并交付应用,发射成本目标不高于每公斤2万元;长征十二号火箭在海南商业航天发射场成功将卫星互联网低轨29组卫星送入预定轨道。中证卫星产业指数已连续五个交易日上涨,中科星图涨超8%,长江通信、航宇微、国科微跟涨。板块自今年1月以来最大回调幅度达33.54%,当前处于超跌修复阶段。
小微盘增强逆势承接资金,油价暴跌击穿能源链条。
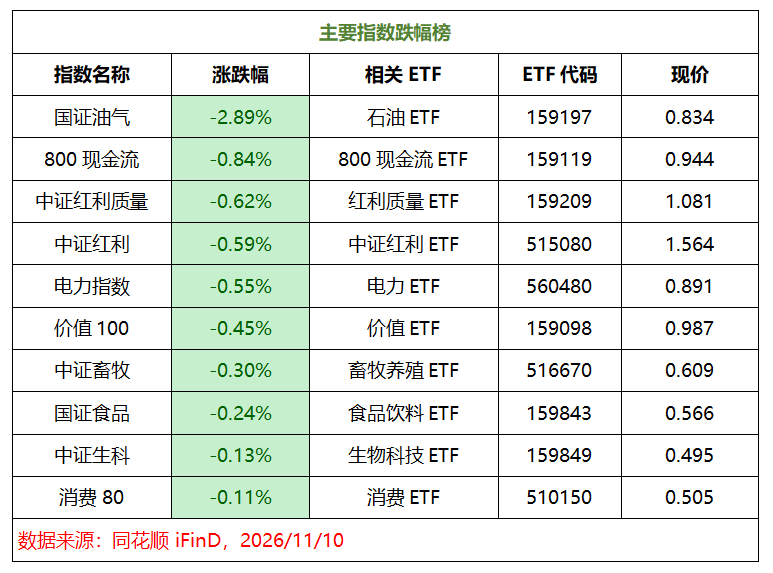
小微盘明显占优,中证2000(相关ETF:159552)涨2.45%领跑主流宽基指数,中证1000(相关ETF:159680)涨1.22%,中证500(相关ETF:561950)涨0.91%,资金在流动性改善预期下向高弹性小市值集中。国证油气(相关ETF:159197)以2.89%的跌幅全场垫底。特朗普表示,只要美伊谈判取得进展,美国“极不可能”恢复对伊朗的大规模军事行动;伊朗总统佩泽希齐扬称最高领袖已下令结束“非战非和”状态、伊朗愿意进行谈判,双方在铀浓缩浓度与核查人员重返等问题上取得进展,地缘风险溢价快速回落。11月9日布伦特原油2027年1月合约收跌5.85%至每桶92.57美元,WTI跌4.38%至86.85美元,上周布油已录得2020年4月以来最大单周跌幅;摩根大通估算10月全球原油每日供应超出需求约140万桶,实物端宽松压力持续。A股油气开采及服务、港口航运、煤炭开采加工同步走低。另一端防御资产集体退潮,中证红利质量(相关ETF:159209)跌0.62%,中证红利(相关ETF:515080)跌0.59%,800现金流(相关ETF:159119)跌0.84%,价值100(相关ETF:159098)跌0.45%。
机构怎么看?
中信证券认为,全球巨头下场推动物理AI产业加速,机器人主题行情已具备启动条件,GPT-6与Gemini 4在机器人规划、空间感知及Real-to-Sim建模上的进步拓宽了通用大模型参与机器人开发与训练的空间,特斯拉有望在四季度发布Optimus V3。中信建投证券认为,2026年AI叙事主角是云端Agent,2027年可能是端侧AI渗透提升之年,AI眼镜作为端侧AI的新形态,是唯一一个从0到1、不受存量周期约束的终端形态。华创证券认为,流动性改善驱动估值修复、美债实际利率与通胀预期相继回落、宽基ETF流入创新高构成三大支撑,双创指数仍有20%至30%修复空间。
后市方向思考
短期看,成交1.50万亿元温和放量、4273只个股上涨,风格从权重周期向科技成长切换较为清晰,但沪指仅微涨0.08%,权重与上游资源拖累尚未解除,指数突破仍需量能配合。AI算力与端侧硬件(相关ETF:159243、589390、526050、159890、159899、159779)同时具备隔夜费城半导体指数大涨、Anthropic新模型发布、北美云厂资本开支同比增长84.2%支撑,产业景气与股价形成正向循环;创业板人工智能与港股通信息C单日涨幅已近3%—3.4%,交易拥挤度抬升,回撤至5日均线附近性价比优于追高。物理AI与机器人(相关ETF:560770)已由主题预期转向量产兑现,Optimus早期量产、HALO系统91%成功率、12月初潜在预订窗口是连续观察点,后续需看零部件订单与排产能否同步落地。商业航天(相关ETF:159218)五连阳后情绪偏高,年底珠海航展可回收火箭展出、复用发射验证与商业航天企业IPO进展是判断运力提升与降本的关键节点。小微盘增强(相关ETF:159552、159680)在流动性改善与风格再平衡下具备弹性,需留意年末资金面波动带来的回撤。资源与红利(相关ETF:159197、515080、159209、159119、159098、560480)短期受油价暴跌与地缘缓和双重压制,在每日供应过剩约140万桶格局下油价难有趋势性反弹,等待利率与拥挤度修复,底仓价值仍在。港股科技(相关ETF:526050、159125、513220)受益于中芯国际财报窗口与南向资金连续净买入,平台股业绩与外资流向是短期主要变量。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
评论