
正在阅读:

告别价格战后:瑞幸兑现了利润,但没跑赢终局

扫一扫下载界面新闻APP

告别价格战后:瑞幸兑现了利润,但没跑赢终局

瑞幸的同店销售额在下滑。

文|连线Insight 王慧莹

编辑|子夜

2026年的中国现制咖啡赛道,正迎来增量时代终结后的下半场。

持续一年多的外卖补贴大战未能烧出行业终局,反而透支了行业的盈利底盘。全国超28万家门店的庞大规模背后,是增速换挡、渗透见顶的行业共识:靠低价拉新、点位跑马圈地的粗放增长红利,已经彻底耗尽。

当行业从做大蛋糕转向分食存量时,头部品牌的战略选择,往往有着鲜明的周期拐点烙印。

身处行业头部,瑞幸咖啡2026年第三季度财报正是这场周期转向的样本。

11月3日晚,瑞幸发布2026年三季度业绩数据。财报显示,瑞幸咖啡2026年前9个月营收为457.73亿元,同比增长25%;其中营业利润为55.95亿元,同比增长31.6%;净利润为38.51亿元,同比增长25%。
图源瑞幸咖啡官方微博

单季利润创新高、利润率大幅增长,瑞幸本季度的成绩的确亮眼,但自营门店同店销售额同比跌幅扩大、存量门店的增长动能下降也是事实。

当规模不再是瑞幸的增长助推器,一份盈利与经营反向而行、扩张与效率彼此博弈的财报,更像是现制咖啡行业渗透红利见顶的集体投射。

从价格战中抽身换利、以防御性扩张巩固点位壁垒、在主赛道之外寻找新的增长锚点,瑞幸当下的每一步战略选择,都至关重要。

对于这家曾以速度和规模为优势的公司而言,真正的考验或许才刚刚开始。

瑞幸财报的两面:利润大增,同店销售额下滑

2026年三季度的瑞幸,交出了上市以来最赚钱的一份季报。

除了前三季度整体表现不错外,第三季度的表现更是亮眼。财报数据显示,2026年第三季度,瑞幸营收达178.91亿元,同比增长17%,归母净利润为18.59亿元,同比大增约45%。

财报公布后,瑞幸在美股OTC市场的股价盘前一度上涨近6%。

资本市场乐观的情绪源于瑞幸的盈利能力显著提升。2026年第三季度,瑞幸GAAP营业利润达到27.56亿元,同比增长55.1%;营业利润率为15.4%,同比提升3.8个百分点。此外,经调整净利润达21.45亿元,创单季度历史新高。
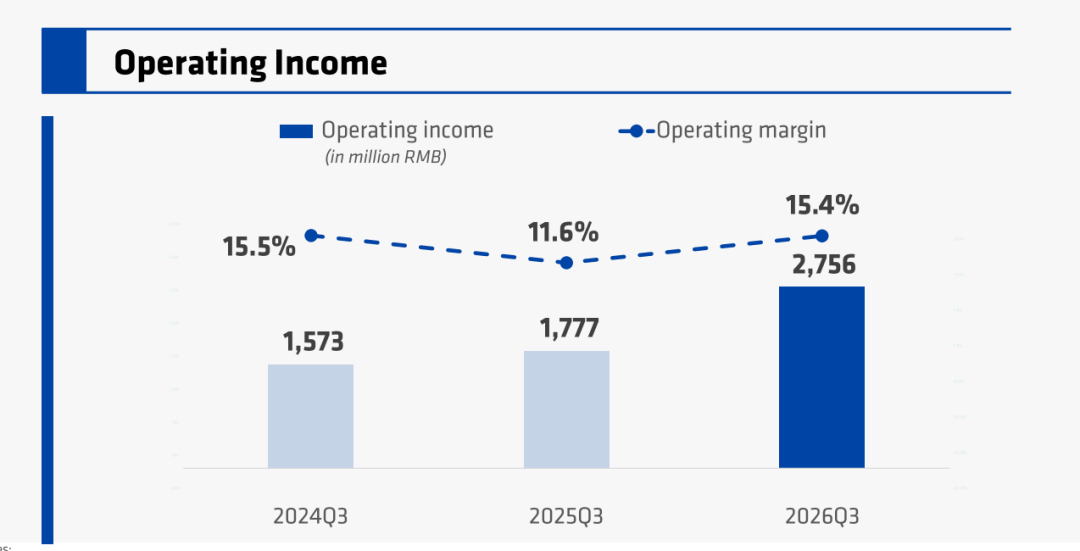
瑞幸第三季度营业利润,图源瑞幸官网

利润增速几乎是营收增速的三倍,瑞幸的利润从哪里来?

财报给出了清晰的答案,瑞幸一边向上调整价格体系,一边向下降低配送费用。

2025年外卖大战高峰期,为应对竞品与平台补贴的双重冲击,瑞幸将9.9元低价策略全域铺开,全品类价格中枢被压制在低位,单杯收入被大幅稀释。

进入2026年,随着平台补贴退潮,瑞幸主动收缩低价券的投放范围与力度。早在二季度,据海豚投研等第三方机构调研,瑞幸9.9元券的覆盖范围已压缩至10%以下,主力成交价格带从10—13元上移至13—15元,热门款的实际到手价普遍落在12.9元至15元之间。

这一趋势在三季度延续,成为门店层面利润率修复的重要支撑。与此同时,瑞幸门店上线“+3元升特大杯”选项,搭建起阶梯式价格体系,培养用户心智。

如果说价格带上移是利润增长的推力,那么配送费用的下跌,则是瑞幸最大的利润增量。

财报显示,三季度瑞幸配送费用为17.89亿元,同比大幅下降38.1%,占营收比重从上年同期的18.9%降至10.0%。仅此一项,三季度就比去年同期少支出约11亿元。

对此,管理层在业绩会上的解释是订单结构发生了显著变化:外卖补贴退潮后外送杯量下降,自提订单占比回升。

实际上,回归自提是2026年瑞幸的主基调。管理层在多个场合强调,外卖履约成本高、单位经济效益弱,且配送时长影响产品口感,并非最优消费模式。反之,高密度门店网络支撑下的自提模式,才是瑞幸的核心竞争优势。

配送费的下沉与价格带的上移,瑞幸自营门店层面营业利润率回到23.3%,同比提高5.8个百分点,瑞幸CEO郭谨一称已“基本恢复至外卖大战前的水平”。
图源瑞幸咖啡官方微博

这套利润叙事有一个清晰的边界。如果利润改善源于单店产出的提升,同店销售也应当稳步上升,但实际情况恰恰相反。

三季度,瑞幸自营门店同店销售额同比下滑11.1%,这已经是该指标连续第三个季度负增长,且跌幅逐季扩大:一季度下滑0.1%,二季度下降5.3%,三季度进一步扩大至两位数。瑞幸官方将其主要归因于去年同期外卖高额补贴带来的高基数。

从高位下滑固然能理解,但持续且跌幅扩大的趋势,则透露着更深层次的焦虑。同店销售剔除了新开门店的增量干扰,是衡量存量门店内生增长能力的核心指标,持续下滑意味着瑞幸存量门店的获客能力正在下降。

“我们不会孤立地、静态地看待同店指标,而是更着眼于长期整体业务的增长节奏和质量。”郭谨一在业绩会上进一步解释称。

资本市场也不会单一地看待利好的利润指标。配送费的红利是一次性的成本释放,价格带的上移也有其天花板,瑞幸通过放弃低价订单换来了利润修复,但这种阶段性盈利的稳固性,仍待市场检验。

门店越开越多,既是进攻也是防御

这并没有阻挡瑞幸开店的脚步。

三季度,瑞幸单季净增门店2599家,相当于每天新开近29家店。截至三季度末,瑞幸全球门店总数达到38909家,同比增长33%。
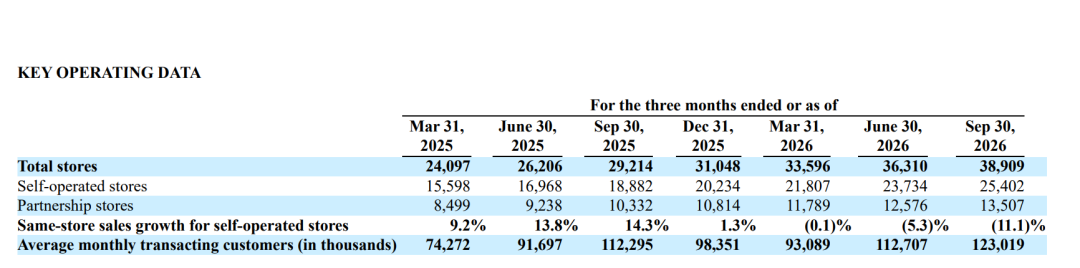
瑞幸门店情况,图源瑞幸2026年三季度财报

郭谨一在业绩会上指出,中国咖啡市场门店的天花板仍然很高,瑞幸“有信心可以保持有竞争力的开店节奏”,以客户需求为驱动,继续扩大门店网络和市场份额。

把扩张放回过去一年的竞争时间线里,郭谨一的“信心”更像是一道被行业推着走的必答题。

2025年夏天,美团、淘宝闪购与京东的补贴大战把现制咖啡拖入了一场瑞幸并不想打、却不得不应战的战争。

这场战争改变了瑞幸的经营轨迹。2025年全年,瑞幸配送费用高达68.79 亿元,较2024年的28.21亿元激增143.8%;四季度单季配送费用达到16.4亿元,同比暴涨94.5%,直接导致当季净利润同比下滑39%,仅为5.18亿元。

持续近一年的战争没有烧出行业终局,却把瑞幸的单店盈利模型拖到了一个更脆弱的位置上。去年Q4的业绩会上,郭谨一就预判2026年同店和利润“确实可能存在一定的阶段性的波动和挑战”。

这背后的逻辑在于,低价外卖订单虽然带来了销量,却大幅拉低了单杯收入,同时推高了门店运营复杂度。为了承接爆发的外卖订单,门店需要增加人手、优化出餐流程,人工成本同步上升。此消彼长之下,单店盈利能力被显著稀释。

为了尽可能减少外卖大战的后遗症,瑞幸的开店策略悄然变化。

从门店结构看,联营模式的占比持续提升。截至三季度末,自营门店25402家,联营门店13507家,联营占比达到34.7%。本季度新增的2543家国内门店中,联营门店贡献了931家。

相比于自营门店,联营模式更轻、扩张更快,也更适合下沉市场。从区域分布看,下沉市场已经成为新增门店的主力。据数据机构GeoQ统计,截至2026年初,瑞幸县域门店已超过7400家,进驻1550个县城和县级市,覆盖全国超80%的县域。

但鱼和熊掌不可兼得。三季度,瑞幸联营门店收入增速仅11.7%,远低于自营门店的16.8%,且联营模式对单店日均杯量和加盟商回本周期的敏感度更高。

一个值得玩味的反差是,三季度月均交易客户数达1.23亿,同比增长9.6%,仍在创历史新高。用户总规模在增长,单店销售额却在下滑,恰恰说明新增用户被快速扩张的门店网络持续稀释。

瑞幸并非看不到这一点,但停下来的代价可能更大。

在库迪门店超过1.5万家、幸运咖背靠蜜雪供应链在下沉市场持续渗透的竞争格局下,门店密度本身构成一道防御工事,瑞幸每在一个点位开出一家店,就压缩了竞品在同一商圈开出有效门店的空间。

更重要的是,规模叙事仍是资本市场估值的重要支撑。瑞幸当前的估值体系,很大程度建立在“中国最大咖啡连锁”的规模预期之上。门店数量的增长,是向市场传递增长信心的最直接信号。一旦增速放缓,估值逻辑可能面临重构。

所谓“有竞争力的开店节奏”,换种说法就是,扩张的进攻性收益在递减,但防御性价值仍然有效。

万店故事红利见顶,第二曲线尚撑不起估值

把瑞幸放回中国现制咖啡的行业坐标系里,可以看到一条逼近天花板的增长曲线。

中国现制咖啡的高速渗透期已经接近尾声,正处于增量到存量的转折点上。

据红餐大数据,2025年全国现制咖饮市场规模达到1405亿元,同比增长19.4%;2026年预计达到1590亿元,增速逐步回落至13%左右。未来三年行业增速有望保持在10%以上,但相比此前20%-30%的高速增长,已明显放缓。

从渗透水平看,用户教育已基本完成。据《2026中国城市咖啡发展报告》,2025年中国人均年咖啡消费量升至28.57杯,较2023年的16.74杯增长约1.7倍。

对于中国咖啡核心消费群体而言,渗透率已处于较高水平,进一步提升的难度加大。

从门店密度看,全国范围内的点位竞争已进入白热化。截至2026年6月,全国咖饮门店总数达到28.4万家,同比增长20.1%,连锁化率47.3%,一、二线城市的门店密度更是趋于饱和。

在这个坐标系下,瑞幸3.89万家门店的规模本身,已经很难继续充当估值叙事的引擎。万店故事的边际吸引力在递减,单店产出、同店增长、加盟商回报这些经营指标就更加重要。

想要在存量市场提升经营质量,瑞幸需要一条新的曲线,而它正在铺设的几条,各有各的挑战。

非咖啡饮品是目前体量最大的一条。截至2026年5月,非咖饮品累计销售额突破200亿元,杯量占比超过20%,2026年三季度非咖及轻乳茶合计销售占比已升至约35%。

三季度,瑞幸一口气上新了41款现制饮品和20多款小食;8月推出的泰式奶茶系列,首周卖出1300多万杯,刷新了今年新品的销售纪录。

落到报表上,咖啡之外的“其他产品”收入达到10.5亿元,同比增长约69%,占总收入的比重从一年前的4.1%抬升到5.9%。

非咖啡饮品的拓展,本质上是对门店流量的二次挖掘。正如郭谨一在三季度业绩会上表示,丰富产品品类是为了满足更多消费场景和时段需求,并为门店网络扩张提供支撑。

瓶装咖啡则是渠道的拓宽。2026年4月瑞幸即享瓶装咖啡上线,24小时销量突破100万瓶,销售额超1800万元,单瓶定价约6元,走的是高性价比路线,渠道上同步铺向商超、便利店和即时零售。

速度不慢,但瓶装即饮赛道早已挤满了星巴克、Costa、皮爷以及喜茶、奈雪等跨界玩家,6元价格带的竞争烈度不亚于现制门店。它更可能长成一条可观的补充线,而非一条足以重构估值逻辑的主曲线。

出海的故事则处在更早的阶段。截至Q3末,海外门店总计279家,其中马来西亚154家加盟店、新加坡103家自营店、美国22家自营店,单季海外净增56家。

客观来看,海外业务目前的体量不够大。279家门店相对于近3.9万家的总盘子,占比不足0.7%。东南亚市场虽然潜力巨大,但消费习惯、竞争格局与中国差异显著,瑞幸的数字化优势与供应链优势能否顺利复制,仍待市场检验。

比任何一条业务进展都更值得注意的,是资本的选择。

财报披露,老股东大钲资本通过关联主体减持瑞幸咖啡约263万股,套现约 9547万美元。与此同时,CEO郭谨一减持30万股,套现约1110万美元;高级副总裁曹文宝减持15万股,套现约556万美元。

与此形成对照的是,瑞幸董事会同时批准了总额5亿美元的新一轮股票回购计划,加上此前已执行的回购,向市场传递公司对长期价值的信心。

一边是公司回购,一边是老股东与管理层减持,构成了微妙的资本信号。

从投资逻辑看,大钲资本作为早期投资方,在企业进入成熟期后有序退出,本身是正常的资本行为。但结合行业周期与公司发展阶段来看,这一轮减持时点的选择,似乎暗含着对瑞幸成长周期的判断:瑞幸高速增长的阶段已经过去,当前处于盈利兑现的周期顶部。

从高速扩张转向高质量增长,是所有消费品牌的必经之路,真正的挑战在于,当规模故事的吸引力下降,瑞幸需要用更扎实的盈利能力、更健康的单店模型、更具说服力的新业务进展,来重新定义自己的价值。

瑞幸的下半场,比上半场更考验耐心与定力。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

告别价格战后:瑞幸兑现了利润,但没跑赢终局

瑞幸的同店销售额在下滑。

文|连线Insight 王慧莹

编辑|子夜

2026年的中国现制咖啡赛道,正迎来增量时代终结后的下半场。

持续一年多的外卖补贴大战未能烧出行业终局,反而透支了行业的盈利底盘。全国超28万家门店的庞大规模背后,是增速换挡、渗透见顶的行业共识:靠低价拉新、点位跑马圈地的粗放增长红利,已经彻底耗尽。

当行业从做大蛋糕转向分食存量时,头部品牌的战略选择,往往有着鲜明的周期拐点烙印。

身处行业头部,瑞幸咖啡2026年第三季度财报正是这场周期转向的样本。

11月3日晚,瑞幸发布2026年三季度业绩数据。财报显示,瑞幸咖啡2026年前9个月营收为457.73亿元,同比增长25%;其中营业利润为55.95亿元,同比增长31.6%;净利润为38.51亿元,同比增长25%。

图源瑞幸咖啡官方微博

单季利润创新高、利润率大幅增长,瑞幸本季度的成绩的确亮眼,但自营门店同店销售额同比跌幅扩大、存量门店的增长动能下降也是事实。

当规模不再是瑞幸的增长助推器,一份盈利与经营反向而行、扩张与效率彼此博弈的财报,更像是现制咖啡行业渗透红利见顶的集体投射。

从价格战中抽身换利、以防御性扩张巩固点位壁垒、在主赛道之外寻找新的增长锚点,瑞幸当下的每一步战略选择,都至关重要。

对于这家曾以速度和规模为优势的公司而言,真正的考验或许才刚刚开始。

瑞幸财报的两面:利润大增,同店销售额下滑

2026年三季度的瑞幸,交出了上市以来最赚钱的一份季报。

除了前三季度整体表现不错外,第三季度的表现更是亮眼。财报数据显示,2026年第三季度,瑞幸营收达178.91亿元,同比增长17%,归母净利润为18.59亿元,同比大增约45%。

财报公布后,瑞幸在美股OTC市场的股价盘前一度上涨近6%。

资本市场乐观的情绪源于瑞幸的盈利能力显著提升。2026年第三季度,瑞幸GAAP营业利润达到27.56亿元,同比增长55.1%;营业利润率为15.4%,同比提升3.8个百分点。此外,经调整净利润达21.45亿元,创单季度历史新高。

瑞幸第三季度营业利润,图源瑞幸官网

利润增速几乎是营收增速的三倍,瑞幸的利润从哪里来?

财报给出了清晰的答案,瑞幸一边向上调整价格体系,一边向下降低配送费用。

2025年外卖大战高峰期,为应对竞品与平台补贴的双重冲击,瑞幸将9.9元低价策略全域铺开,全品类价格中枢被压制在低位,单杯收入被大幅稀释。

进入2026年,随着平台补贴退潮,瑞幸主动收缩低价券的投放范围与力度。早在二季度,据海豚投研等第三方机构调研,瑞幸9.9元券的覆盖范围已压缩至10%以下,主力成交价格带从10—13元上移至13—15元,热门款的实际到手价普遍落在12.9元至15元之间。

这一趋势在三季度延续,成为门店层面利润率修复的重要支撑。与此同时,瑞幸门店上线“+3元升特大杯”选项,搭建起阶梯式价格体系,培养用户心智。

如果说价格带上移是利润增长的推力,那么配送费用的下跌,则是瑞幸最大的利润增量。

财报显示,三季度瑞幸配送费用为17.89亿元,同比大幅下降38.1%,占营收比重从上年同期的18.9%降至10.0%。仅此一项,三季度就比去年同期少支出约11亿元。

对此,管理层在业绩会上的解释是订单结构发生了显著变化:外卖补贴退潮后外送杯量下降,自提订单占比回升。

实际上,回归自提是2026年瑞幸的主基调。管理层在多个场合强调,外卖履约成本高、单位经济效益弱,且配送时长影响产品口感,并非最优消费模式。反之,高密度门店网络支撑下的自提模式,才是瑞幸的核心竞争优势。

配送费的下沉与价格带的上移,瑞幸自营门店层面营业利润率回到23.3%,同比提高5.8个百分点,瑞幸CEO郭谨一称已“基本恢复至外卖大战前的水平”。

图源瑞幸咖啡官方微博

这套利润叙事有一个清晰的边界。如果利润改善源于单店产出的提升,同店销售也应当稳步上升,但实际情况恰恰相反。

三季度,瑞幸自营门店同店销售额同比下滑11.1%,这已经是该指标连续第三个季度负增长,且跌幅逐季扩大:一季度下滑0.1%,二季度下降5.3%,三季度进一步扩大至两位数。瑞幸官方将其主要归因于去年同期外卖高额补贴带来的高基数。

从高位下滑固然能理解,但持续且跌幅扩大的趋势,则透露着更深层次的焦虑。同店销售剔除了新开门店的增量干扰,是衡量存量门店内生增长能力的核心指标,持续下滑意味着瑞幸存量门店的获客能力正在下降。

“我们不会孤立地、静态地看待同店指标,而是更着眼于长期整体业务的增长节奏和质量。”郭谨一在业绩会上进一步解释称。

资本市场也不会单一地看待利好的利润指标。配送费的红利是一次性的成本释放,价格带的上移也有其天花板,瑞幸通过放弃低价订单换来了利润修复,但这种阶段性盈利的稳固性,仍待市场检验。

门店越开越多,既是进攻也是防御

这并没有阻挡瑞幸开店的脚步。

三季度,瑞幸单季净增门店2599家,相当于每天新开近29家店。截至三季度末,瑞幸全球门店总数达到38909家,同比增长33%。

瑞幸门店情况,图源瑞幸2026年三季度财报

郭谨一在业绩会上指出,中国咖啡市场门店的天花板仍然很高,瑞幸“有信心可以保持有竞争力的开店节奏”,以客户需求为驱动,继续扩大门店网络和市场份额。

把扩张放回过去一年的竞争时间线里,郭谨一的“信心”更像是一道被行业推着走的必答题。

2025年夏天,美团、淘宝闪购与京东的补贴大战把现制咖啡拖入了一场瑞幸并不想打、却不得不应战的战争。

这场战争改变了瑞幸的经营轨迹。2025年全年,瑞幸配送费用高达68.79 亿元,较2024年的28.21亿元激增143.8%;四季度单季配送费用达到16.4亿元,同比暴涨94.5%,直接导致当季净利润同比下滑39%,仅为5.18亿元。

持续近一年的战争没有烧出行业终局,却把瑞幸的单店盈利模型拖到了一个更脆弱的位置上。去年Q4的业绩会上,郭谨一就预判2026年同店和利润“确实可能存在一定的阶段性的波动和挑战”。

这背后的逻辑在于,低价外卖订单虽然带来了销量,却大幅拉低了单杯收入,同时推高了门店运营复杂度。为了承接爆发的外卖订单,门店需要增加人手、优化出餐流程,人工成本同步上升。此消彼长之下,单店盈利能力被显著稀释。

为了尽可能减少外卖大战的后遗症,瑞幸的开店策略悄然变化。

从门店结构看,联营模式的占比持续提升。截至三季度末,自营门店25402家,联营门店13507家,联营占比达到34.7%。本季度新增的2543家国内门店中,联营门店贡献了931家。

相比于自营门店,联营模式更轻、扩张更快,也更适合下沉市场。从区域分布看,下沉市场已经成为新增门店的主力。据数据机构GeoQ统计,截至2026年初,瑞幸县域门店已超过7400家,进驻1550个县城和县级市,覆盖全国超80%的县域。

但鱼和熊掌不可兼得。三季度,瑞幸联营门店收入增速仅11.7%,远低于自营门店的16.8%,且联营模式对单店日均杯量和加盟商回本周期的敏感度更高。

一个值得玩味的反差是,三季度月均交易客户数达1.23亿,同比增长9.6%,仍在创历史新高。用户总规模在增长,单店销售额却在下滑,恰恰说明新增用户被快速扩张的门店网络持续稀释。

瑞幸并非看不到这一点,但停下来的代价可能更大。

在库迪门店超过1.5万家、幸运咖背靠蜜雪供应链在下沉市场持续渗透的竞争格局下,门店密度本身构成一道防御工事,瑞幸每在一个点位开出一家店,就压缩了竞品在同一商圈开出有效门店的空间。

更重要的是,规模叙事仍是资本市场估值的重要支撑。瑞幸当前的估值体系,很大程度建立在“中国最大咖啡连锁”的规模预期之上。门店数量的增长,是向市场传递增长信心的最直接信号。一旦增速放缓,估值逻辑可能面临重构。

所谓“有竞争力的开店节奏”,换种说法就是,扩张的进攻性收益在递减,但防御性价值仍然有效。

万店故事红利见顶,第二曲线尚撑不起估值

把瑞幸放回中国现制咖啡的行业坐标系里,可以看到一条逼近天花板的增长曲线。

中国现制咖啡的高速渗透期已经接近尾声,正处于增量到存量的转折点上。

据红餐大数据,2025年全国现制咖饮市场规模达到1405亿元,同比增长19.4%;2026年预计达到1590亿元,增速逐步回落至13%左右。未来三年行业增速有望保持在10%以上,但相比此前20%-30%的高速增长,已明显放缓。

从渗透水平看,用户教育已基本完成。据《2026中国城市咖啡发展报告》,2025年中国人均年咖啡消费量升至28.57杯,较2023年的16.74杯增长约1.7倍。

对于中国咖啡核心消费群体而言,渗透率已处于较高水平,进一步提升的难度加大。

从门店密度看,全国范围内的点位竞争已进入白热化。截至2026年6月,全国咖饮门店总数达到28.4万家,同比增长20.1%,连锁化率47.3%,一、二线城市的门店密度更是趋于饱和。

在这个坐标系下,瑞幸3.89万家门店的规模本身,已经很难继续充当估值叙事的引擎。万店故事的边际吸引力在递减,单店产出、同店增长、加盟商回报这些经营指标就更加重要。

想要在存量市场提升经营质量,瑞幸需要一条新的曲线,而它正在铺设的几条,各有各的挑战。

非咖啡饮品是目前体量最大的一条。截至2026年5月,非咖饮品累计销售额突破200亿元,杯量占比超过20%,2026年三季度非咖及轻乳茶合计销售占比已升至约35%。

三季度,瑞幸一口气上新了41款现制饮品和20多款小食;8月推出的泰式奶茶系列,首周卖出1300多万杯,刷新了今年新品的销售纪录。

落到报表上,咖啡之外的“其他产品”收入达到10.5亿元,同比增长约69%,占总收入的比重从一年前的4.1%抬升到5.9%。

非咖啡饮品的拓展,本质上是对门店流量的二次挖掘。正如郭谨一在三季度业绩会上表示,丰富产品品类是为了满足更多消费场景和时段需求,并为门店网络扩张提供支撑。

瓶装咖啡则是渠道的拓宽。2026年4月瑞幸即享瓶装咖啡上线,24小时销量突破100万瓶,销售额超1800万元,单瓶定价约6元,走的是高性价比路线,渠道上同步铺向商超、便利店和即时零售。

速度不慢,但瓶装即饮赛道早已挤满了星巴克、Costa、皮爷以及喜茶、奈雪等跨界玩家,6元价格带的竞争烈度不亚于现制门店。它更可能长成一条可观的补充线,而非一条足以重构估值逻辑的主曲线。

出海的故事则处在更早的阶段。截至Q3末,海外门店总计279家,其中马来西亚154家加盟店、新加坡103家自营店、美国22家自营店,单季海外净增56家。

客观来看,海外业务目前的体量不够大。279家门店相对于近3.9万家的总盘子,占比不足0.7%。东南亚市场虽然潜力巨大,但消费习惯、竞争格局与中国差异显著,瑞幸的数字化优势与供应链优势能否顺利复制,仍待市场检验。

比任何一条业务进展都更值得注意的,是资本的选择。

财报披露,老股东大钲资本通过关联主体减持瑞幸咖啡约263万股,套现约 9547万美元。与此同时,CEO郭谨一减持30万股,套现约1110万美元;高级副总裁曹文宝减持15万股,套现约556万美元。

与此形成对照的是,瑞幸董事会同时批准了总额5亿美元的新一轮股票回购计划,加上此前已执行的回购,向市场传递公司对长期价值的信心。

一边是公司回购,一边是老股东与管理层减持,构成了微妙的资本信号。

从投资逻辑看,大钲资本作为早期投资方,在企业进入成熟期后有序退出,本身是正常的资本行为。但结合行业周期与公司发展阶段来看,这一轮减持时点的选择,似乎暗含着对瑞幸成长周期的判断:瑞幸高速增长的阶段已经过去,当前处于盈利兑现的周期顶部。

从高速扩张转向高质量增长,是所有消费品牌的必经之路,真正的挑战在于,当规模故事的吸引力下降,瑞幸需要用更扎实的盈利能力、更健康的单店模型、更具说服力的新业务进展,来重新定义自己的价值。

瑞幸的下半场,比上半场更考验耐心与定力。

本文为转载内容,授权事宜请联系原著作权人。