


文 | 庄鑫
高新区对陕西外贸的拉动,已经不能简单用“区域贡献”来衡量。
陕西,交出了今年全国经济版图上最醒目的数字之一,进出口总值以111.1%的惊人增速拿下全国第一。
而作为全省外向型经济的绝对主阵地,高新区今年前三季度以6540.56亿元的进出口总值,扛起了全省81.98%的外贸盘子和超九成的外贸增量。
几乎是凭借一区之力,撑起了陕西外贸的超高速增长。
往前追溯,2024年,高新区进出口2831.2亿元、增长24.3%;2025年全年3592.9亿元、增速26.9%。增速保持相对平稳。
但进入2026年,曲线忽然陡峭起来——同比增长161.1%,增量4035.24亿元。
这个速度放在全国任何一个开发区身上,都实属罕见。
然而,在耀眼的“非常增长”A面之下,隐藏着更值得审视的B面:
高新区不满足于做全球产业链的“过路站”,而是正在全力构建让创新与利润扎根的硬科技“生态圈”。
全球硬科技链的“关键节点”
6540.56亿元的外贸盘子,把结构拆开,看到的是高新区参与全球高端产业链分工的深度与地位。
先看产品结构,集成电路是绝对主引擎。
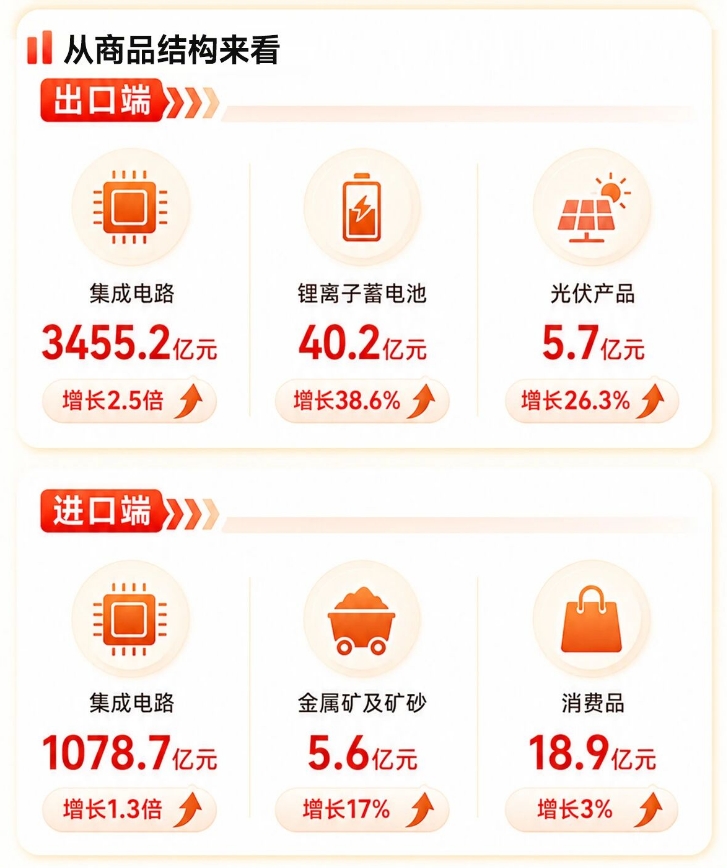
根据西安高新区管委会数据,2026年前三季度,高新区出口5071.89亿元,同比增长200.5%;进口1468.67亿元,同比增长79.65%。
其中,集成电路出口3455.2亿元,同比增长2.5倍;集成电路进口1078.7亿元,同比增长1.3倍。仅集成电路出口一项,就占高新区出口总值的约68%。
相比之下,同期锂离子蓄电池出口40.2亿元、增长38.6%,但规模远不能与集成电路相比。
放到全市口径看,这一集中度同样明显。
前三季度西安集成电路出口3466.8亿元,同比增长251%,占全市出口的58.1%。高新区的集成电路出口规模与全市基本接近,说明西安本轮外贸高增长的核心产能主要落在高新区。
再看贸易方式,加工贸易是基本盘。
前三季度,高新区加工贸易进出口5445亿元,增长2.2倍,占全区外贸总值的83.2%;一般贸易690.4亿元,占比10.6%;保税物流308.1亿元,占比4.7%。
加工贸易的压倒性占比,指向一个清晰的模式:原料或核心部件从境外进来,在综保区内完成加工、封装或测试,成品再发往境外。
在高度全球化的半导体分工格局下,这并非简单的“代工”,而是凭借完善的综保区功能和极高的通关效率,成为了全球AI算力产业链上不可或缺的关键节点。
最后看经营主体,外资企业贡献突出。
前三季度,高新区外资企业进出口5842.2亿元,增长1.8倍,占外贸总值的89.3%。美光半导体(西安)一家企业,2026年上半年进出口总值就达到2307.9亿元,同比增长224.1%,占西安市进出口总值的五成以上。
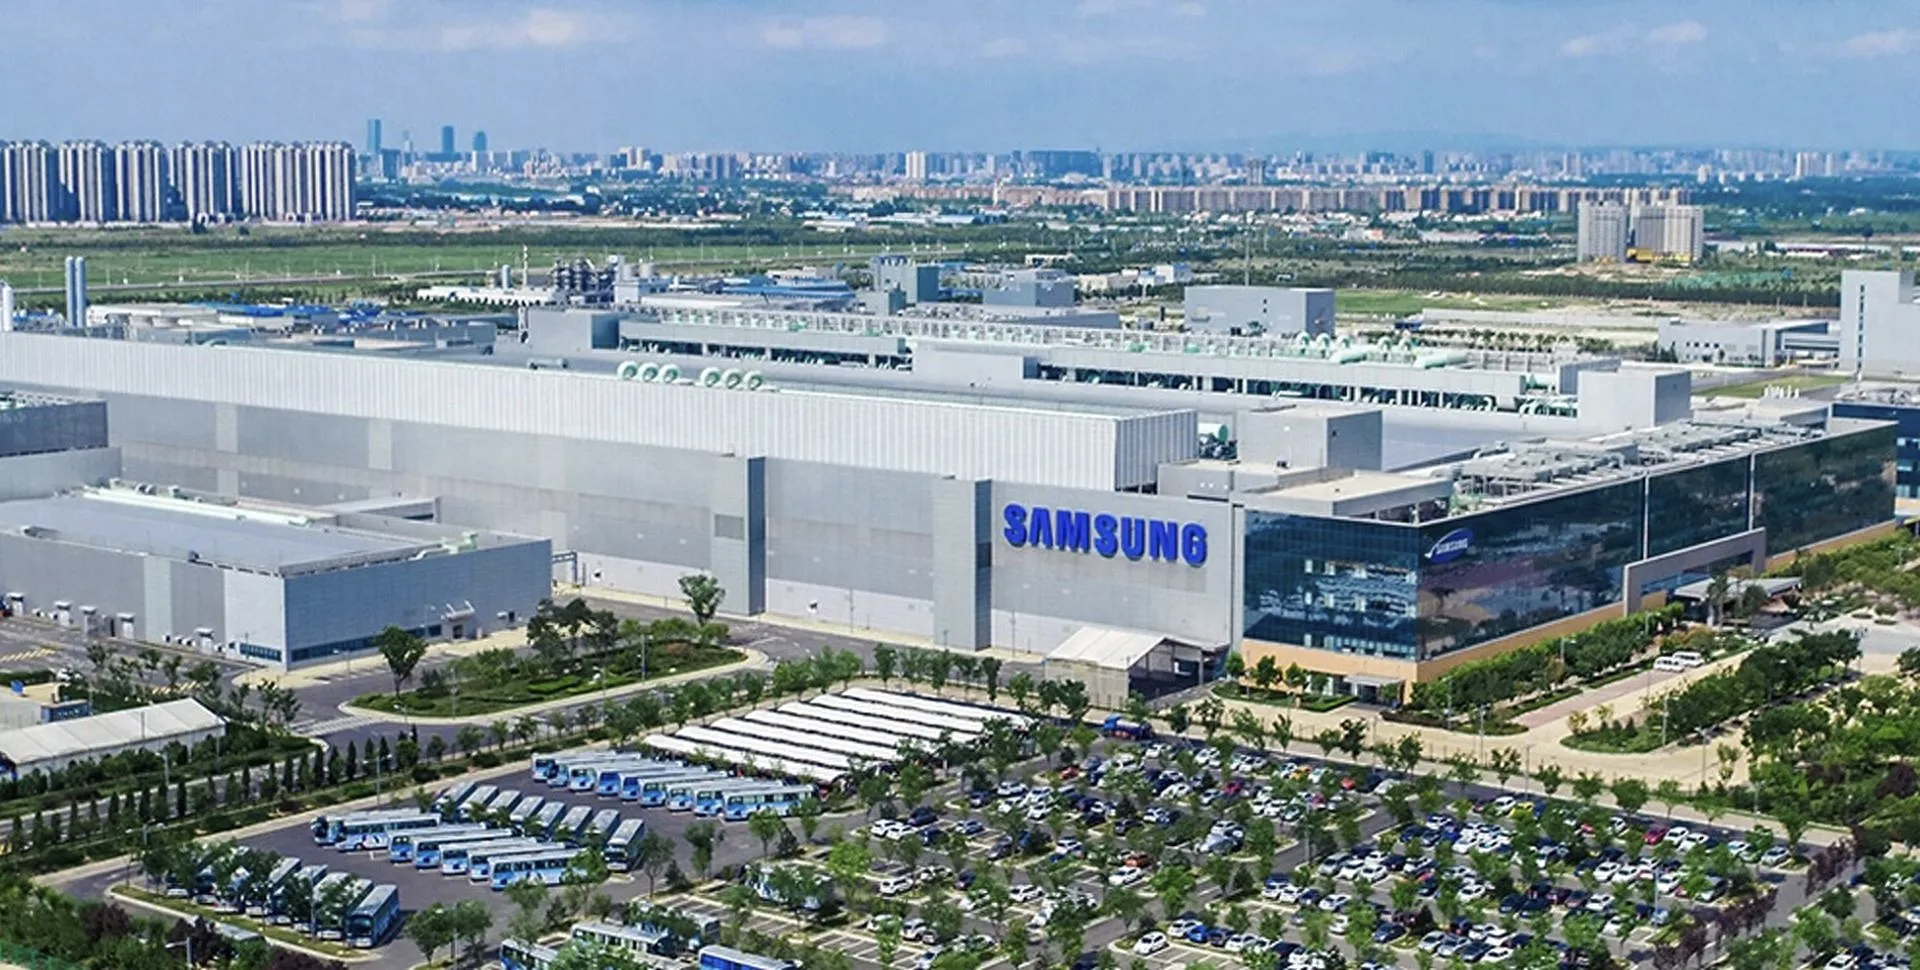
三星西安工厂则是三星唯一的海外NAND闪存生产基地,据公开信息,其产量约占三星全球NAND总产量的40%。
这两大全球巨头,加上围绕它们运转的封测、配套和物流链条,构成了高新区外贸最稳固的承重墙,也为本地带来了庞大的产业溢出效应。
“繁华过境”的隐忧
81.98%的占比,161.1%的增速——如果只看海关的账本,西安高新区交出的是一份近乎完美的答卷。
然而,当一座城市的外贸命脉,系于少数外资链主的产能节奏以及外部周期波动,其脆弱性不容忽视。
首先是加工贸易的本质,决定了“本地留存”的天然稀薄。这在西安的宏观经济数据上已有体现。
2026年上半年,西安集成电路产量增长50.9%,高新技术产品出口增长2.2倍;但同期计算机、通信和其他电子设备制造业的增加值仅增长0.8%,整个第二产业增加值甚至下降了3.1%。货值翻着跟头往上走,落到本地工业账上的增加值几乎没有动。
再者,利润的分配更集中于产业链上游。三星西安工厂的决策权在韩国总部,NAND闪存的利润主要归属于设计、品牌和销售环节;美光西安的定位是封测基地,更多体现为加工与封测环节价值,而非品牌溢价和技术溢价。
三星、美光这些外资巨头的产能释放和价格红利,推动了高新区乃至整个西安的外贸高增长,带来了数以万计的产业岗位、可观的税收和配套订单,但设计、品牌、渠道、定价权等环节并不在本地,西安难以凭借自身节奏对冲外部周期波动。
实际上,预警信号已经出现:把高增长往上推的核心力量——存储芯片价格——正在退潮。
据TrendForce集邦咨询数据,DRAM合约价涨幅已从一季度的93%-98%回落至三季度的13%-18%,NAND涨幅从二季度的70%-75%回落至10%-15%。机构判断消费端对价格的承受力已接近极限,消费级需求开始下修。
周期红利不会永久持续。这恰恰倒逼西安必须紧抓机遇,把一次价格与产能叠加的窗口期,沉淀为向内、向下扎根的本土硬科技产业底座。
向内生长的“破局点”
这场从“过境”向“扎根”的突围,在高新区被拆解成三条清晰的路径。
第一条路径,瞄准的是“新赛道”——试图用本土的新增长极,对冲单一外资链主的周期波动。
2026年高新区一次性布局8条新赛道——高性能集成电路、高端新材料、低空经济、高端医疗器械、光子、具身智能、商业航天、新型储能。
其中,高性能集成电路、高端新材料、低空经济、高端医疗器械4个领域被遴选为国家“新赛道”重点培育方向,目标是到2028年各赛道营业收入年均增长20%。
配套的机制不是常规的产业政策,而是“一赛道一专班”——每条赛道由专门团队统筹技术攻关、招商、项目服务,试图打破部门壁垒。
资金支持力度上,每年1亿元未来产业专项资金、10亿元未来产业引导基金,光子赛道另设百亿级基金群。
这套打法的逻辑很清楚:用组织变革和资本工具,去对冲“单一链主、单一品类”的结构性集中。
第二条路径,是把中试能力做成产业引力。
2025年12月,陕西光电子先导院“光子集成产业中试平台”入选工信部首批国家级制造业中试平台。
该平台从全国2400余个申报平台中脱颖而出,是首批名单中唯一的光子集成类平台,也是陕西省首个国家级制造业中试平台。
西北首条8英寸硅光中试线已于2025年11月通线,并面向全产业链开放流片服务。光电子先导院累计投入15亿元,将光芯片定制工艺的开发周期从行业通常的一年压缩到6个月内。
截至2026年10月,累计已为150余家企业提供中试与量产服务。据光电子先导院副总经理张晓雷介绍,依托光电子先导院共享生产线,西安唐晶量子科技有限公司仅用5个月时间就走完了传统模式下18个月的研发周期。
中试平台的意义,不在于它自身贡献多少产值,而在于它降低了本地光子企业从实验室走向量产的门槛——这是“扎根”的前提:
让创新的种子在本地完成工程化,而不是流到外地去产业化。
第三条路径,是把城市配套转化为产业承载能力。在规划面积220平方公里的丝路科学城,以CID中央创新区为核心,持续完善研发、总部、人才和生活配套,从基础教育到医疗、文化、商业,为硬科技企业长期扎根提供承载空间。
三场实验指向同一个核心命题:如何把“过境”的流量,转化为“扎根”的资产。
扎根是缓慢的,更是艰难的。但对于已经跑出惊人速度的西安高新区而言,现在最需要的,或许正是这种沉下心来的慢。
本土“新苗”的起势
高新区向内生长的这几步棋,成效究竟如何,最终需要本土企业的营收、利润和产能来验证。
目前看,变化已经出现,且增长势头极其迅猛。
截至2026年10月,西安高新区累计拥有境内外上市企业78家、新三板挂牌企业52家;国家级专精特新“小巨人”企业99家,省级“专精特新”中小企业728家。这些上市龙头与细分冠军,构成了高新区最厚实的家底。
在光芯片赛道,本土企业源杰科技(688498)迎来爆发。其2026年三季报显示,前三季度营收16.09亿元,同比增长319.83%;归母净利润10.24亿元,同比增长866.88%。这一增速放在全球光芯片行业中都属于头部水平,说明高新区本土的光电子企业已经开始形成有体量的营收和利润。
半导体材料端,西安奕材(688783)其12英寸硅片已进入台积电、美光、铠侠、三星电子、SK海力士等国际客户供应链,对全球头部存储客户的覆盖已基本成形。
这标志着西安不再只是存储芯片的封测地,本土企业已经开始反向打入国际链主体系,成为保障产业链安全的关键拼图。
在功率半导体端,国家级重点专精特新“小巨人”芯派科技依托芯派创智园打通“晶圆-器件-模块-电力电子系统-整机”全链条研发测试与中试能力,面向产业链开放公共中试服务,带动区域功率半导体产业集群加速成型。
源杰、奕斯伟、芯派等企业,是高新区本土硬科技矩阵的缩影。它们规模尚不足以替代外资巨头的体量,但它们代表着未来的增量:高新区正在从“少数外资链主”之外,长出更多具备核心竞争力的本土制造节点。
高新区已经站在了从“过境繁荣”向“本地资产”转身的新起点上,接下来的考验,不是再创造一次161.1%的增速,而是让下一次增长,更多来自本地企业、本地研发、本地利润和本地生活。
评论