
正在阅读:

官宣!阿里芯片子公司拟分拆上市!源杰科技涨近9%,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!国产芯片迈入加速期

扫一扫下载界面新闻APP

官宣!阿里芯片子公司拟分拆上市!源杰科技涨近9%,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!国产芯片迈入加速期

11月11日,科创芯片ETF汇添富(588750)标的指数微跌0.15%,盘中一度涨超1%,资金坚定涌入自主创新的AI核心硬科技赛道,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!

11月11日,A股市场震荡,沪指微跌,科创芯片ETF汇添富(588750)标的指数微跌0.15%,盘中一度涨超1%,资金坚定涌入自主创新的AI核心硬科技赛道,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!

image

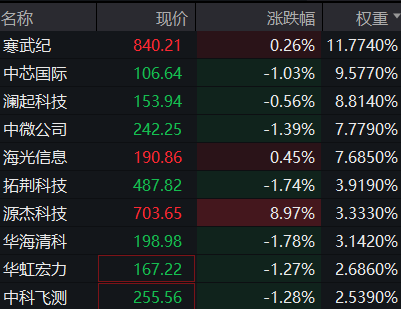
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,源杰科技涨近9%,寒武纪、海光信息微涨,华海清科、华虹宏力等跌超1%,澜起科技等回调。

【科创芯片ETF汇添富(588750)标的指数前十大成分股】
image

截至10:20,成分股仅做展示使用,不构成投资建议。

消息面上,11月10日晚,阿里巴巴在香港联交所发布公告,已向香港联交所交表,申请旗下芯片子公司独立上市。截至2026年4月,真武系列AI芯片累计出货量达到56万片,目前已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能、能源、制造等20多个行业。二季度财报显示,基于真武M890芯片的超节点实例已上线阿里云并开始销售,截至8月初已服务逾650家客户,Kimi K3、千问3.8 Max等主流大模型均已借助该实例提供推理服务。

此外,11月12日,某科技龙头企业将在贵州贵安云上屯启动磁电存储新型系统试用,将磁与电深度融合架构正式推入真实场景联合验证,针对Agentic AI时代语料等温冷数据爆发下传统HDD的成本与能耗瓶颈,以磁带路径实现密度约3倍、能耗约10%的温冷存储替代。

算力+存储双主线继续强化,阿里芯片子公司拟独立上市将催化国产AI加速器与系统级算力生态的资本化与放量预期;磁电存储试点则把“存储即瓶颈”推至台前,验证温冷数据新架构对DRAM/HBM、NAND/eSSD控制器与存储设备链的长期增量。

当前,AI将全球存储、逻辑、先进封装需求抬升到一个更高的量级,在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度,叠加美国算力建设成本承压,中国制造与部署优势凸显,中信建投等机构强烈看好半导体国产化的机会。

【AI需求:存储原厂进入份额兑现期,设备材料加速国产化】

当下国内外的大模型仍在持续迭代,存储仍然是训练和推理两侧共同的核心卡口;而在此基础上,AI Agent 的出现和发展推动了存储分层模式的进一步优化,在HBM/DDR 之外,eSSD也成为了服务器侧最紧缺物料。回顾2026年全年,DRAM/NAND 的价格涨幅达几倍以上,目前仍然保持边际向上趋势,消费侧受到了暂时抑制,但向后展望,端侧AI 的演进有望带动端侧存储需求的持续修复,叠加AI侧仍然旺盛的存储需求,存储行业整体预计仍将保持供不应求趋势,景气料将持续。

存储的高景气驱动全行业持续扩产,叠加先进逻辑制程代工和先进封装的产业发展,全球半导体制造投资持续增长,半导体设备和材料细分蓬勃发展。对于半导体设备来说,国内半导体产业的追赶向上在量与质两方面打开增长空间——晶圆厂产能建设与存储原厂工艺升级同步推进,为国产设备提供了持续的验证和导入机会。当前国内设备企业已在刻蚀、薄膜沉积、清洗、CMP及测试等环节形成一定的产品基础,正逐步从单一设备突破转向多品类拓展和关键工艺覆盖。从材料端看,2026年以来,伴随海外成熟制程供应的缩表和国内高端制程的扩产,国内逻辑及特色工艺晶圆制造稼动率持续满载,叠加存储原厂和封测厂商的扩产加速落地,半导体材料需求整体进入景气扩张期。先进封装领域,全球CoWoS产能供不应求,大陆OSAT厂商在封测景气度不断提升基础上,为抢抓先进封装机遇,纷纷加大投入掀起扩产浪潮。(来源于中信建投20261105《电子行业深度报告:算力硬件分化 半导体国产化迈入加速期》)

【海外机遇:美国算力建设成本承压,中国制造与部署优势凸显】

广发证券指出,美国算力建设成本承压,中国制造与部署优势凸显。全球AI竞争正由单芯片性能向部署成本、能源供应及系统效率等多维度演进,美国虽在先进GPU领域保持领先,但面临电网扩容周期长、设备制造及运营成本较高等挑战。

龙旗科技2026年9月《关于资产收购相关事项的监管工作函的回复》指出,海外数据中心电力设备公司制造、人工及运营费用相对较高,而公司采用国内成熟代工体系,具备生产成本优势。

麦肯锡2026年6月研究显示,中国部分地区数据中心基础设施平准化成本约为200美元/MWh,约为美国同类项目的80%。同时,国内算力产业链持续完善,依托基础设施和产业链配套优势,具备加速追赶的有利条件。

据海光信息2026年8月《“提质增效重回报”行动方案半年度评估报告》,海光信息为国能集团某二级公司打造基于海光7000系列CPU的算力底座项目,硬件采购及运维成本较进口方案分别下降35%和40%,资源利用率由40%提升至75%。依托完善的电力基础设施及电子制造供应链,中国有望通过规模化部署与系统级优化提升算力竞争力。

自主可控需求持续强化,国产算力与半导体制造相关产业链迎来发展机遇。海外技术限制凸显国产硬件战略价值,软硬件协同有望弥补部分单芯片性能差距。科大讯飞2026年10月26日《投资者关系活动记录表》披露,通过国产异构算力分布式推理及四层KV Cache技术优化,国产芯片长程任务推理效率提升至优化前的4.5倍,缓存命中率由63%提高至95.7%;摩尔线程2026年半年报提出“词元生产工厂”体系,通过提升系统吞吐和算力利用效率,持续降低单位Token成本。随着国产算力需求增长,GPU、交换机芯片及存储芯片有望加速替代;高端制程受限亦提升先进封装重要性,3D堆叠等技术有望推动国产算力系统性能突破,带动国产半导体制造产业链发展。

(来源于广发证券20261111《广发电子 | 美国中期选举加剧算力建设约束,国产算力链有望破局》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,$科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注$科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!

image


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

官宣!阿里芯片子公司拟分拆上市!源杰科技涨近9%,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!国产芯片迈入加速期

11月11日,科创芯片ETF汇添富(588750)标的指数微跌0.15%,盘中一度涨超1%,资金坚定涌入自主创新的AI核心硬科技赛道,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!

11月11日,A股市场震荡,沪指微跌,科创芯片ETF汇添富(588750)标的指数微跌0.15%,盘中一度涨超1%,资金坚定涌入自主创新的AI核心硬科技赛道,科创芯片ETF汇添富(588750)最新单日吸金超7000万元!

image

科创芯片ETF汇添富(588750)标的指数成分股多数冲高,源杰科技涨近9%,寒武纪、海光信息微涨,华海清科、华虹宏力等跌超1%,澜起科技等回调。

【科创芯片ETF汇添富(588750)标的指数前十大成分股】

image

截至10:20,成分股仅做展示使用,不构成投资建议。

消息面上,11月10日晚,阿里巴巴在香港联交所发布公告,已向香港联交所交表,申请旗下芯片子公司独立上市。截至2026年4月,真武系列AI芯片累计出货量达到56万片,目前已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能、能源、制造等20多个行业。二季度财报显示,基于真武M890芯片的超节点实例已上线阿里云并开始销售,截至8月初已服务逾650家客户,Kimi K3、千问3.8 Max等主流大模型均已借助该实例提供推理服务。

此外,11月12日,某科技龙头企业将在贵州贵安云上屯启动磁电存储新型系统试用,将磁与电深度融合架构正式推入真实场景联合验证,针对Agentic AI时代语料等温冷数据爆发下传统HDD的成本与能耗瓶颈,以磁带路径实现密度约3倍、能耗约10%的温冷存储替代。

算力+存储双主线继续强化,阿里芯片子公司拟独立上市将催化国产AI加速器与系统级算力生态的资本化与放量预期;磁电存储试点则把“存储即瓶颈”推至台前,验证温冷数据新架构对DRAM/HBM、NAND/eSSD控制器与存储设备链的长期增量。

当前,AI将全球存储、逻辑、先进封装需求抬升到一个更高的量级,在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度,叠加美国算力建设成本承压,中国制造与部署优势凸显,中信建投等机构强烈看好半导体国产化的机会。

【AI需求:存储原厂进入份额兑现期,设备材料加速国产化】

当下国内外的大模型仍在持续迭代,存储仍然是训练和推理两侧共同的核心卡口;而在此基础上,AI Agent 的出现和发展推动了存储分层模式的进一步优化,在HBM/DDR 之外,eSSD也成为了服务器侧最紧缺物料。回顾2026年全年,DRAM/NAND 的价格涨幅达几倍以上,目前仍然保持边际向上趋势,消费侧受到了暂时抑制,但向后展望,端侧AI 的演进有望带动端侧存储需求的持续修复,叠加AI侧仍然旺盛的存储需求,存储行业整体预计仍将保持供不应求趋势,景气料将持续。

存储的高景气驱动全行业持续扩产,叠加先进逻辑制程代工和先进封装的产业发展,全球半导体制造投资持续增长,半导体设备和材料细分蓬勃发展。对于半导体设备来说,国内半导体产业的追赶向上在量与质两方面打开增长空间——晶圆厂产能建设与存储原厂工艺升级同步推进,为国产设备提供了持续的验证和导入机会。当前国内设备企业已在刻蚀、薄膜沉积、清洗、CMP及测试等环节形成一定的产品基础,正逐步从单一设备突破转向多品类拓展和关键工艺覆盖。从材料端看,2026年以来,伴随海外成熟制程供应的缩表和国内高端制程的扩产,国内逻辑及特色工艺晶圆制造稼动率持续满载,叠加存储原厂和封测厂商的扩产加速落地,半导体材料需求整体进入景气扩张期。先进封装领域,全球CoWoS产能供不应求,大陆OSAT厂商在封测景气度不断提升基础上,为抢抓先进封装机遇,纷纷加大投入掀起扩产浪潮。(来源于中信建投20261105《电子行业深度报告:算力硬件分化 半导体国产化迈入加速期》)

【海外机遇:美国算力建设成本承压,中国制造与部署优势凸显】

广发证券指出,美国算力建设成本承压,中国制造与部署优势凸显。全球AI竞争正由单芯片性能向部署成本、能源供应及系统效率等多维度演进,美国虽在先进GPU领域保持领先,但面临电网扩容周期长、设备制造及运营成本较高等挑战。

龙旗科技2026年9月《关于资产收购相关事项的监管工作函的回复》指出,海外数据中心电力设备公司制造、人工及运营费用相对较高,而公司采用国内成熟代工体系,具备生产成本优势。

麦肯锡2026年6月研究显示,中国部分地区数据中心基础设施平准化成本约为200美元/MWh,约为美国同类项目的80%。同时,国内算力产业链持续完善,依托基础设施和产业链配套优势,具备加速追赶的有利条件。

据海光信息2026年8月《“提质增效重回报”行动方案半年度评估报告》,海光信息为国能集团某二级公司打造基于海光7000系列CPU的算力底座项目,硬件采购及运维成本较进口方案分别下降35%和40%,资源利用率由40%提升至75%。依托完善的电力基础设施及电子制造供应链,中国有望通过规模化部署与系统级优化提升算力竞争力。

自主可控需求持续强化,国产算力与半导体制造相关产业链迎来发展机遇。海外技术限制凸显国产硬件战略价值,软硬件协同有望弥补部分单芯片性能差距。科大讯飞2026年10月26日《投资者关系活动记录表》披露,通过国产异构算力分布式推理及四层KV Cache技术优化,国产芯片长程任务推理效率提升至优化前的4.5倍,缓存命中率由63%提高至95.7%;摩尔线程2026年半年报提出“词元生产工厂”体系,通过提升系统吞吐和算力利用效率,持续降低单位Token成本。随着国产算力需求增长,GPU、交换机芯片及存储芯片有望加速替代;高端制程受限亦提升先进封装重要性,3D堆叠等技术有望推动国产算力系统性能突破,带动国产半导体制造产业链发展。

(来源于广发证券20261111《广发电子 | 美国中期选举加剧算力建设约束,国产算力链有望破局》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,$科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注$科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!

image

未经正式授权严禁转载本文,侵权必究。