


文|趣解商业 赵栀
脑机接口赛道,正迎来一轮空前的资本盛宴。
11月以来,暖芯迦、上海主动科技、明视脑机接连完成上亿元融资。
IT桔子数据显示,2026年上半年国内脑机接口领域发生64起融资,总额约72.53亿元,超过2025年全年。自2013年至2026年5月,13年累计融资93.7亿元,半年融资体量逼近此前十三年总和的八成。
喧嚣的资本叙事之下,真实临床落地依然处在早期。3月13日,博睿康的微创植入脑机接口平台NEO拿到国家药监局注册证,这是全球第一张植入式脑机接口三类证;7月13日,复旦大学附属华山医院开出NEO的第一张处方,这套约两枚硬币大小的装置被植入一名脊髓损伤的患者体内,帮他实现手部抓握,改善生活自理能力。
而截至今年上半年,全球植入式脑机接口的受试者加起来,还不到200人。
四个月完成从拿证到首例临床应用,在医疗器械领域已是不错的节奏,但和资本的狂奔速度形成强烈对照。
01 融资潮起
年初最大的一笔来自强脑科技,1月,这家“杭州六小龙”之一的企业完成约20亿元Pre-IPO 轮融资。格式塔科技在短短数月内完成两轮融资合计5.7亿元,超声脑机路线获得资本集中押注;阶梯科技拿到阿里巴巴领投的5亿元战略融资;曦涟科技也在年中拿到种子轮与天使轮合计数千万元资金。
进入下半年,大额融资继续密集释放。10月底脑虎科技完成7亿元B轮融资。11月初融资节奏进一步提速,11月3日,暖芯迦完成5亿元C+轮融资;11月4日,上海主动科技完成4.64亿元天使+轮融资;11月8日,明视脑机接连完成Pre-A轮及Pre-A+轮融资。视觉重建、侵入式全链路平台等方向持续受到资本追捧,赛道热度延续。
把钱拆开看,来源有三类。地方国资正从母基金LP转成直投,成都国生资本、上海国投先导、深创投、国投聚力都在直接下场;产业资本带着供应链坐标进来,蓝思科技明确独家承接强脑核心硬件模组的量产,韦尔股份带着传感芯片,中芯聚源盯着上游器件;医疗赛道的老钱看临床节点,礼来亚洲基金、奥博资本、启明创投、勤智资本按临床进展下注。
据统计,上半年几十起融资中,地方国资参与了约三分之一。
其中,上海占的分量最重。上海市科委主任骆大进介绍,全市集聚的脑机接口企业数量占全国三分之一,上半年融资事件数量和披露金额分别占全国近60%和40%。
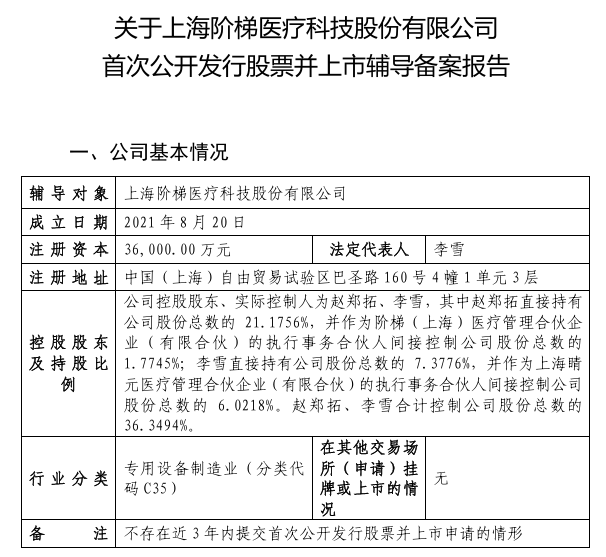
赛道的资本热度不止体现在融资端,IPO筹备的队列也在形成。2月4日,博睿康在上海证监局办理辅导备案,6月9日辅导完成,6月11日科创板申请获受理,6月24日进入问询,9月29日披露首轮问询回复并更新招股书,拟募资25亿元。9月4日术理创新完成辅导备案,11月2日阶梯医疗完成辅导备案,两家都由华泰联合证券辅导。
图片来源:证监会网站
A股目前尚无主营脑机接口的上市标的。多家头部企业集中启动上市筹备,意味着赛道的估值逻辑,即将接受公开市场的检验。
02 技术分野
火热融资背后,各家公司押注的技术路线有着明确分化。
按侵入程度与信号采集范式,国内脑机接口主流分为半侵入式、侵入式、非侵入式三大电极路线;与此同时,超声脑机接口作为一条独立的无创物理场新路线快速兴起,各自瞄准不同患者群体。
半侵入式以博睿康为代表,电极放置在硬脑膜外,不刺入脑组织,信号质量与手术风险相对平衡,主要面向颈段脊髓损伤、手部抓握功能丧失的四肢瘫痪患者。
其NEO系统在2026年3月拿到全球首张该品类三类医疗器械注册证,通过多中心临床试验验证,可帮助患者借助意念控制外骨骼手套,完成抓握等基础动作,是国内首个商业化落地的植入脑机产品。
植入式赛道内部同样存在路线差异。阶梯医疗是皮层内侵入方案代表,电极植入大脑皮层内部,信号精度更高,适合高位截瘫、渐冻症这类重度运动功能丧失的人群。阶梯医疗的植入系统已完成多中心注册临床全部受试者入组,累计长期植入例数居于全球前列。
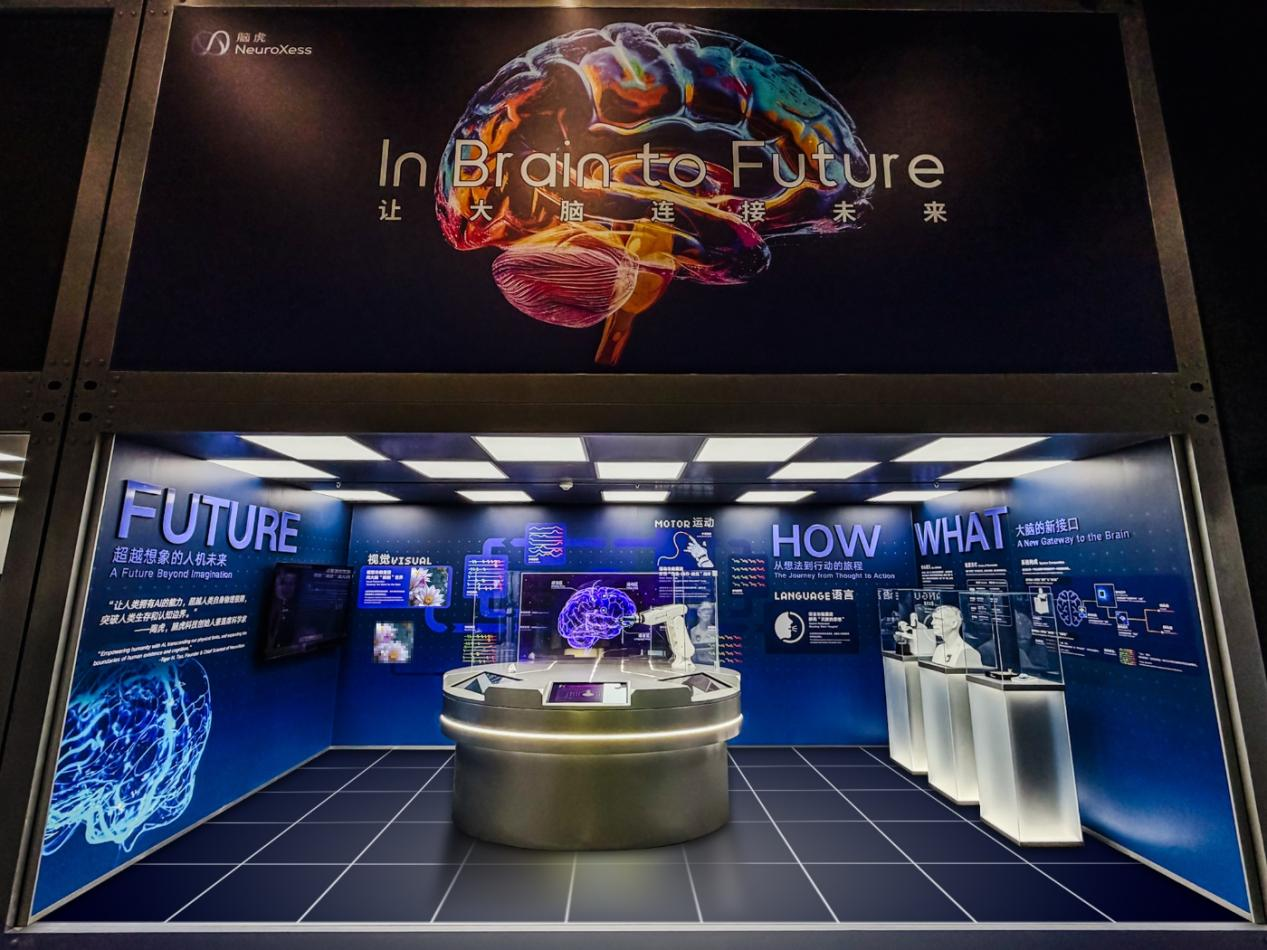
脑虎科技走柔性硬膜下植入路线,柔性电极贴附于皮层表面,其系统进入创新医疗器械绿色通道,临床试验中帮助高位截瘫患者实现自主进食、绘画等生活化操作,验证了柔性植入方案的长期可用性。
图片来源:脑虎科技官网
非侵入式路线以强脑科技为代表,依靠头戴设备在头皮采集脑电信号,无需手术,风险最低,多用于神经发育干预、脑卒中后的康复训练、沟通辅助等场景。它的随机对照临床显示,神经反馈训练可以辅助改善孤独症儿童的社交与语言表达能力,也是当前最容易规模化推广的方向。
除此之外,格式塔科技开辟了超声脑机的全新路径,依靠经颅聚焦超声穿透颅骨读写脑信号,不植入电极,现阶段优先面向慢性神经痛患者开展临床探索,小样本试验显示单次调控能够明显降低疼痛评分,为中枢疼痛干预提供另一种思路。
技术路线的分化,本质上是在信号质量、手术风险、适用人群和商业化节奏之间做取舍。各家押注不同路线,现阶段优先切入差异化临床场景;但长期来看,随着适应症拓展,部分路线仍会在部分领域相遇,形成竞争。
03 从“证”到“单”
事实上,尽管融资热度不减,多条路线也陆续迎来技术突破,但脑机接口仍远未跨过产业化的深水区。底层技术固有的瓶颈、真实临床场景的适配考验、商业化闭环的构建难题,是摆在所有玩家面前绕不开的共同考题。
先说技术。
植入式的核心考验是长期稳定性。电极植入脑组织或硬膜外后,炎症、胶质瘢痕会持续造成信号衰减,能否稳定工作三到五年,无法依靠算法解决,只能依靠长年的在体随访持续验证。
半侵入方案将电极置于硬脑膜外,规避了脑组织穿刺风险,但信号质量相应下降。
非侵入赛道参与者更多,天然受颅骨、头皮的信号衰减制约,脑电信号本身幅值微弱,极易被眼电、肌电与环境噪声干扰,信噪比存在明确上限,这也是多数产品止步于基础脑电采集的关键原因。
而实验室跑通,不等于医院能用。
试验里的受试者经过筛选、训练、反复调试;到了真实病房,患者脑结构不同、损伤部位不同、认知与配合度不同,同一套系统在不同人身上会给出完全不同的表现。
更麻烦的是流程。术前评估怎么做、术中定位怎么定、术后训练多久、随访按什么节奏,行业还没有一套能复制的标准动作,高度依赖少数核心团队的经验。
然后是人的问题。脑机接口不是装上就起效,患者要经历漫长的人机协同训练,适配师、康复治疗师这类岗位,全行业都缺。
医生端的信任同样需要时间。翔宇医疗表示其脑机产品已进入600多家三甲医院,这个数字看着不小,但公司同时承认,目前产品主要以医企协同、科研合作模式进入医院。
最后一道是商业化。技术瓶颈、临床场景复制的难题没有完全消解,直接抬高了商业化落地的门槛,行业至今还没有跑通稳定、可规模化复制的商业闭环。
即便是拿到全球首证的博睿康,2026年上半年4634.4万元营收里,主要收入来源仍是非侵入式产品,其中脑电采集系统在主营业务收入中的占比达到64.56%。
而NEO-ONE SCI 自2026年7月至9月底完成13套销售以及8套终端植入,在手和意向订单超70套。NEO-ONE SCI的挂网价格为47.5万元/套,以此计算,博睿康获得的收入大约为617.5万元。
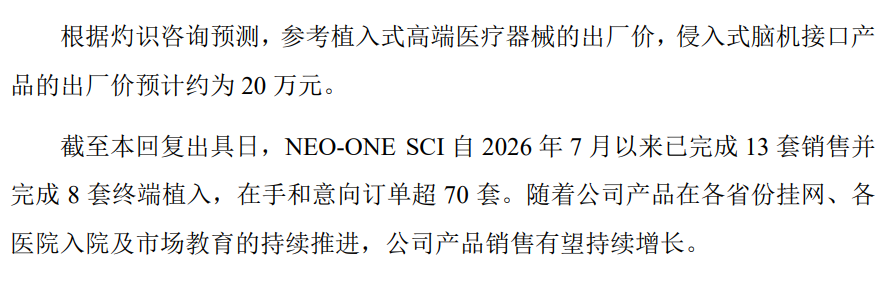
图片来源:博睿康问询函回复截图
技术或许能在某个节点上领先,但商业化要经过医院准入、术式推广、医生培训、患者支付能力一整条链条,技术领先要穿过这条长链条,才谈得上产业领先。
即便技术、临床适配与商业化链路逐步走向成熟,脑机接口还要直面神经数据安全这一特殊难题。脑电信号属于高度敏感的心智隐私,不仅可以反推健康状况、情绪与认知倾向,匿名化处理后仍存在被重识别的风险。这类数据既是模型迭代的核心燃料,也暗藏泄露、越权使用乃至被恶意干预的隐患,相关伦理与合规边界的厘清,将长期伴随产业落地全过程。
脑机接口的需求是真的。有数据显示,2023年,中国现存脊髓损伤患者374万,每年新增脊髓损伤患者约9万人,患者数量激增。他们的需求非常朴素,希望重新握住一只杯子,恢复基础的自主能力。
不过,真实需求转化为稳定收入,需要三道条件同时落地:拿到注册证、打通支付路径、建立可复制的术式与医师培训体系。第一道关卡今年已经实现突破,支付体系尚在推进,标准化手术与人才培养则才刚刚起步。
评论