


文|破茧Bio
好消息,传奇生物首次实现单季盈利;坏消息,财报公布后股价暴跌15.97%。
2026年三季报显示,在核心单品CARVYKTI的带动下,公司第三季度营收同比增长32%至3.60亿美元,净利润5170万美元,季度扭亏为盈。从常规视角看,营收增长叠加扭亏,业绩本身并不难看。但美股投资者用脚投票的理由,恰恰不在“已经发生了什么”,而在“接下来会发生什么”。
光鲜的业绩背后,隐藏着CARVYKTI增长预期大幅下滑的事实:尽管传奇生物不断尝试将CARVYKTI向更前线推进,但其在美国市场的环比增长率还是掉至“0”。在美国这个最重要的核心战场,CARVYKTI似乎已经失去增长。
当高增长预期不再,传奇生物不可避免地被市场归为“老登股”范畴。从“成长股”变为“老登股”,这正是传奇生物当下所面临的真实困境。
01、环比“零增长”的信号
表面上看,32%的同比增长依然体面。但这个增速需要拆开来看:美国市场同比增长19%,非美国市场同比增长86%,两者之间相差悬殊。86%的增长固然亮眼,可CARVYKTI的定价基础、治疗中心密度和医生处方惯性,主要集中在美国。美国市场放缓一档,全球峰值预期就要下修一截。
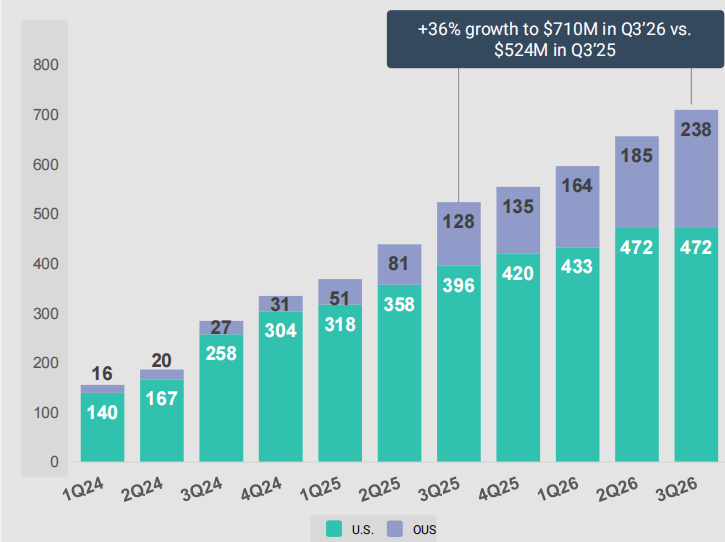
图:CARVYKTI销售额一览
一直以来,CARVYKTI都被视为“潜力明星”,因此漂亮的同比增速实则十分正常。对于成长股而言,环比增速往往比同比增速更能看清一款产品当下的处境。而CARVYKTI的问题,正处在美国市场的环比增速之上。
2026年Q3,CARVYKTI在美国市场实现营收4.72亿美元,这一数据与2026年Q2持平,环比增长率已经跌至“0”。这对于CARVYKTI的“爆款预期”而言,无异于一盆冷水。尽管国际市场仍有增长空间,但美国市场的放缓将大幅下调市场对CARVYKTI销售峰值的判断,这正是投资者抛售传奇生物股票的最真实原因。
然而,更值得警惕的是,这个“0”并非需求见顶后的自然平缓,而是发生在患者基线大幅前移的过程中。
2026年Q3,已有50%的美国患者来自二线和三线治疗,而2025年Q1这一比例仅为29%。传奇生物花了近两年时间做市场教育、推动前线渗透,把可及患者池硬生生扩了一圈,销售额却没有因此获得环比增量。
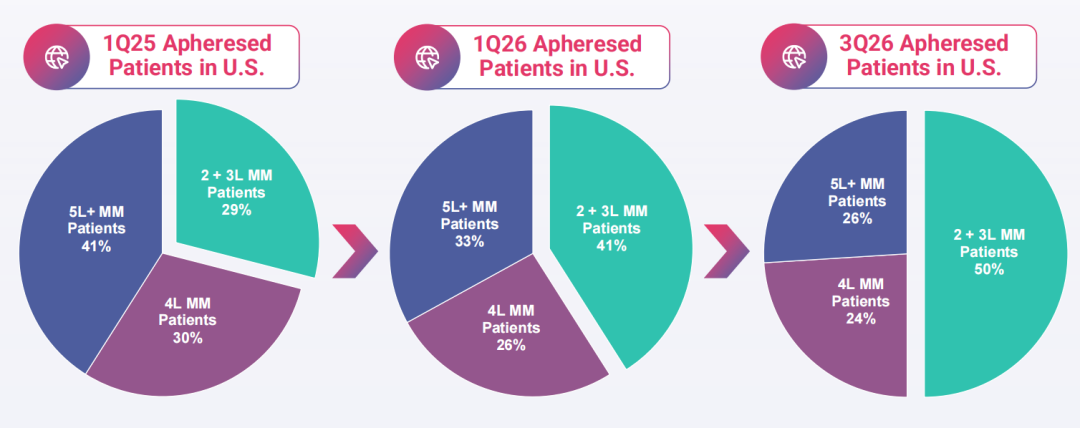
图:美国市场患者基线构成
也就是说,传奇生物正在全力覆盖更多的患者,并且已经取得了一定的渗透率提升。可即使如此,CARVYKTI在美国市场的销售额依然没有取得环比增长,这意味着CARVYKTI所面临的真实市场环境恐正变得更加艰难。
02、竞争来自于“内部”
如果说美国市场的环比停滞是“果”,那么强生内部资源分配的迁移就是“因”。
聚焦更早线的患者,是传奇生物核心发展战略之一,在这一过程中CARVYKTI所面临的最大对手,正是TCE药物。然而,CARVYKTI与TCE药物的竞争,其实更像是一场强生“内部”资源的争夺战。
2026年JPM大会上,强生将双抗营收目标设定为超越Carvykti增速,并在财报中反复强调TCE在前线疗法的监管进展。现阶段,强生旗下有两款完全自研的双抗药物Tecvayli和Talvey,同样针对多发性骨髓瘤,这两款药物正是CARVYKTI最大的竞争对手。
强生2026年Q3的财务数据摆在一起,对比足够刺眼:Tecvayli单季3.12亿美元,增速76.6%;Talvey单季1.71亿美元,增速40.9%;CARVYKTI单季约7.10亿美元,增速35.5%。CARVYKTI的绝对体量仍然是三者中最大的,但增速已经被两款TCE双抗拉开了一个身位。
在强生的战略算盘上,CARVYKTI是一张已经打出去、且需要与传奇生物分成利润的牌;Tecvayli和Talvey则是完全自研、利润独享、且正在加速爬坡的牌。资源向谁倾斜,并不需要复杂的推演。
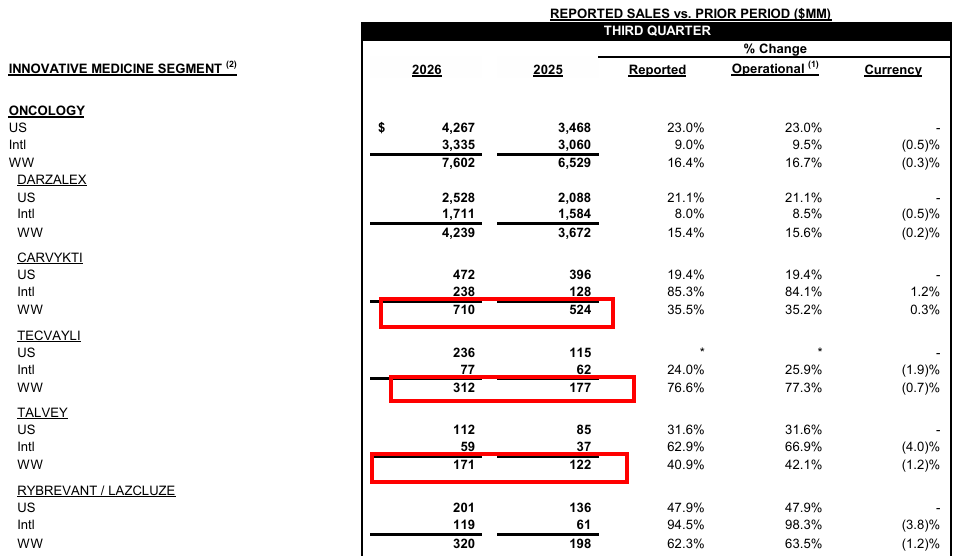
图:强生2026年Q3营收情况
更关键的是,强生对CARVYKTI的诉求从来就不是成为百亿美元级的“药王级”产品。强生在血液瘤的底层战略,是用CAR-T和TCE形成互补性的全基线覆盖:CAR-T负责后线及部分前线中的深度缓解,TCE负责更前线的可及性与联合治疗。这意味着,CARVYKTI在强生体系内的角色正在被重新定义——从“增长引擎”降格为“组合组件”。
利益分歧也由此从暗处浮出水面。传奇生物的全部价值高度绑定于CARVYKTI的单品曲线;强生的价值则绑定于整个多发性骨髓瘤的组合竞争力。当前CARVYKTI接近20亿美元销售关口、再往上每一亿美元的边际增长都需要强生付出不成比例的推广成本时,强生的理性选择是让TCE去承接前线增量,让CARVYKTI守住后线阵地。
这不是“背叛”,而是合作结构中利益函数不一致的必然结果。传奇生物可以继续在前线推进临床,但商业化渠道的节奏握在强生手里,主动权早已不在自己这一侧。
03、破局唯有创新
“老登股”的标签之所以让人不适,是因为它暗示一家公司失去了定义自身叙事的能力。但传奇生物当前的处境,恰恰存在一个容易被旧框架掩盖的裂口:CARVYKTI的主动权在强生手中,下一代技术的主动权,仍然在传奇生物自己手中。
这个裂口的载体是LB2501。2026年10月15日,FDA批准了LB2501的IND,这是目前已知首个进入美国临床阶段的CD19/CD20双靶点体内CAR-T。它的技术定位与CARVYKTI处于完全不同的层级:现货型、单次输注、在患者体内直接生成CAR-T细胞,且早期临床在不使用淋巴清除化疗的条件下进行。
如果说CARVYKTI验证了自体CAR-T的商业化上限,那么LB2501要回答的是另一个问题——细胞治疗能不能摆脱“一人一厂”的制造范式,变成一种可规模交付的药物。
已有早期数据提供了初步信号。2026年EHA公布的中国一期临床数据中,DL2剂量组6例复发/难治B-NHL患者ORR达到100%,CR为83.3%,截至数据截止所有缓解仍在持续,且未报告三级及以上细胞因子释放综合征。6例患者的样本量当然不足以定论长期疗效,但作为技术路径的临床概念验证,它至少说明“体内生成双靶点CAR-T”并非纯粹的纸面故事。
更重要的不是数据本身,而是权益结构。LB2501不在传奇生物与强生的CARVYKTI合作框架之内,这意味着传奇生物对这款资产的合作对象、开发节奏和商业化路径拥有完整的自主权。
在当前in vivo CAR-T的竞争图谱上,这恰恰构成了一种稀缺性:礼来、艾伯维、吉利德、阿斯利康、BMS在过去两年间通过总额超百亿美元的收购与合作完成了对in vivo CAR-T的收购卡位。强生自己也在2026年以收购选择权的方式绑定了Sail Biomedicines,进一步印证了这家合作方对in vivo路线的战略重视。而传奇生物手中,还握着一张没有被任何MNC提前锁定的、已经进入美国临床阶段的双靶点in vivo CAR-T牌。
这就为传奇生物提供了CARVYKTI之外的第二条叙事线。它不需要LB2501立刻证明自己能成为下一个CARVYKTI;它只需要让市场看到,传奇生物的价值不完全等于“强生愿意给CARVYKTI多少资源”的简单附属品。
当一家公司的估值只反映现有产品的增速衰减时,任何一条具备独立期权价值的管线,都足以构成对“老登股”定价框架的边际修正。
04、“老登股”的春天
市场把传奇生物归入“老登股”,逻辑是自洽的:核心产品在最赚钱的市场环比停滞,合作方战略重心外移,短期业绩弹性趋弱。但这个标签的问题在于,它把“旧增长公式的失效”等同于“公司全部价值的封顶”。
CARVYKTI当然还有余量。国际市场86%的同比增长说明,美国之外的治疗中心扩展和适应症落地仍在贡献增量;CEO Ingrid Zhang也公开表示仍然看到CARVYKTI 达成50亿美元以上的峰值潜力。但这些余量改变不了估值逻辑的性质:它是一个“还能赚多久”的现金流折现问题,而不是“还能翻几倍”的成长性问题。
真正的重估触发点,在于传奇生物能不能让市场把注意力从CARVYKTI的环比曲线上移开。LB2501的IND本身不构成收入,早期6例患者的数据也不构成审批证据,但它提供了一个旧框架无法定价的东西:一个不在强生利益函数之内、却恰好落在MNC战略焦虑靶心上的资产选项。
在in vivo CAR-T第一梯队标的极度稀缺的窗口期,一个拥有临床概念验证、自主权益和FDA临床通道的双靶点资产,其战略价值不会因为CARVYKTI一个季度的零环比而消失,反而可能因为传奇生物“被低估的独立性”而变得更加突出。
传奇生物因强生而完成了从biotech到商业化阶段公司的跨越,也因强生的组合逻辑而提前触到了预期天花板。这不是一家公司独有的困境,而是所有依赖大药企商业化引擎的biotech终将面对的结构性时刻。破局的方式不是从强生手中夺回CARVYKTI的主导权,而是在强生体系之外,长出下一个不需要看别人报表脸色的资产。
LB2501离“下一款大药”还很远,但它是传奇生物当下唯一一个能把“老登股”叙事重新撕开一道口子的东西。市场愿不愿意给这道口子定价,取决于未来几个季度的临床更新,而不取决于CARVYKTI在美国的环比是0还是2%。
评论