


界面新闻记者 赵阳戈
11月4日,深交所受理了沁恒微的创业板IPO申请。这是深交所下半年以来新增受理的第一单IPO,打破了长达数月的“零受理”沉寂。
十个月前,沁恒微从科创板撤回申报,撤单前交易所已发出首轮问询,但公司并未提交任何回复。这家在桥接芯片领域做到最大国产供应商的芯片设计公司,重启IPO的底气如何?
十个月后换赛道重新递表
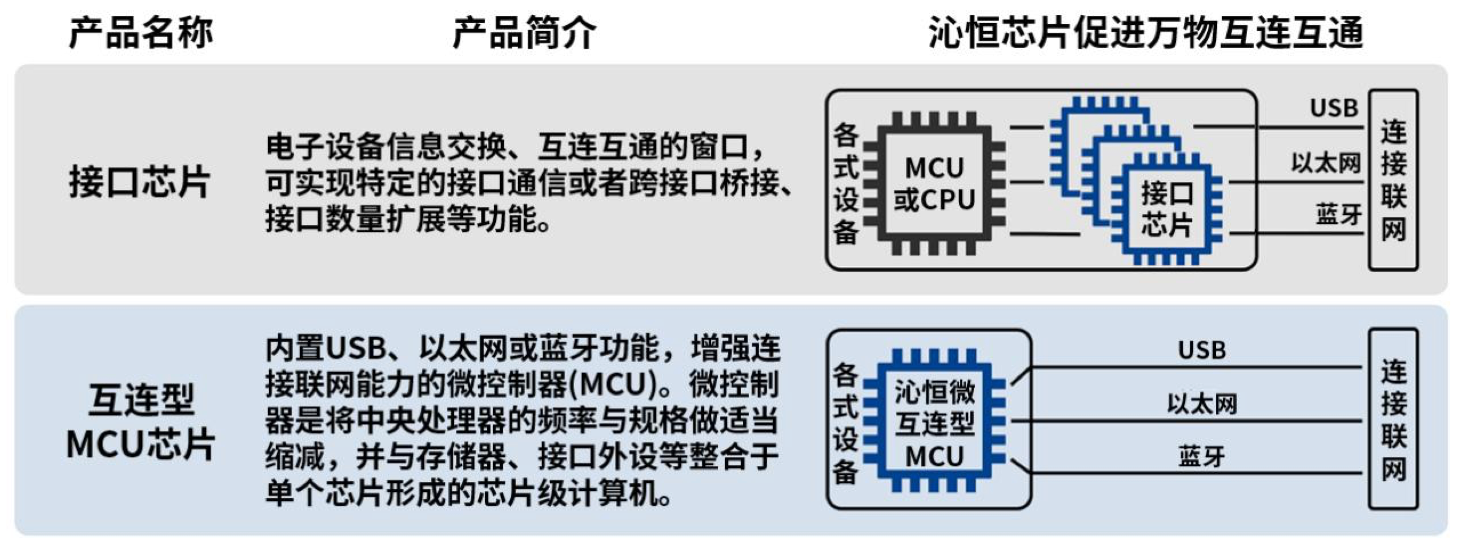
资料显示,沁恒微2004年5月成立,是一家基于自研专业接口IP、内核IP构建一体化芯片的集成电路设计企业,主营业务为接口芯片和互连型MCU芯片的研产销。其按照RISC-V开放指令集规范自主设计的第五代精简指令集 “青稞”处理器,报告期累计出货超三亿颗。
2025年6月,沁恒微向科创板递交招股书,保荐机构是华泰联合,公司拟募资9.32亿元,投向USB芯片、网络芯片和全栈MCU三个产业化项目。2025年7月20日问询函发出后,沁恒微选择了“不回复”。半年后的2026年1月20日,上交所终止审核,原因是公司及保荐人主动撤回。
撤回的原因,公司至今没有公开说明。新版本的招股书里也未提及“前次上市申请程序终止”的细节。
此番,沁恒微同样携手华泰联合闯关创业板。公司2025年、2026年上半年营业收入分别为5.47亿元、3.61亿元,净利润1.82亿元、1.39亿元,扣非净利润1.73亿元、1.36亿元。
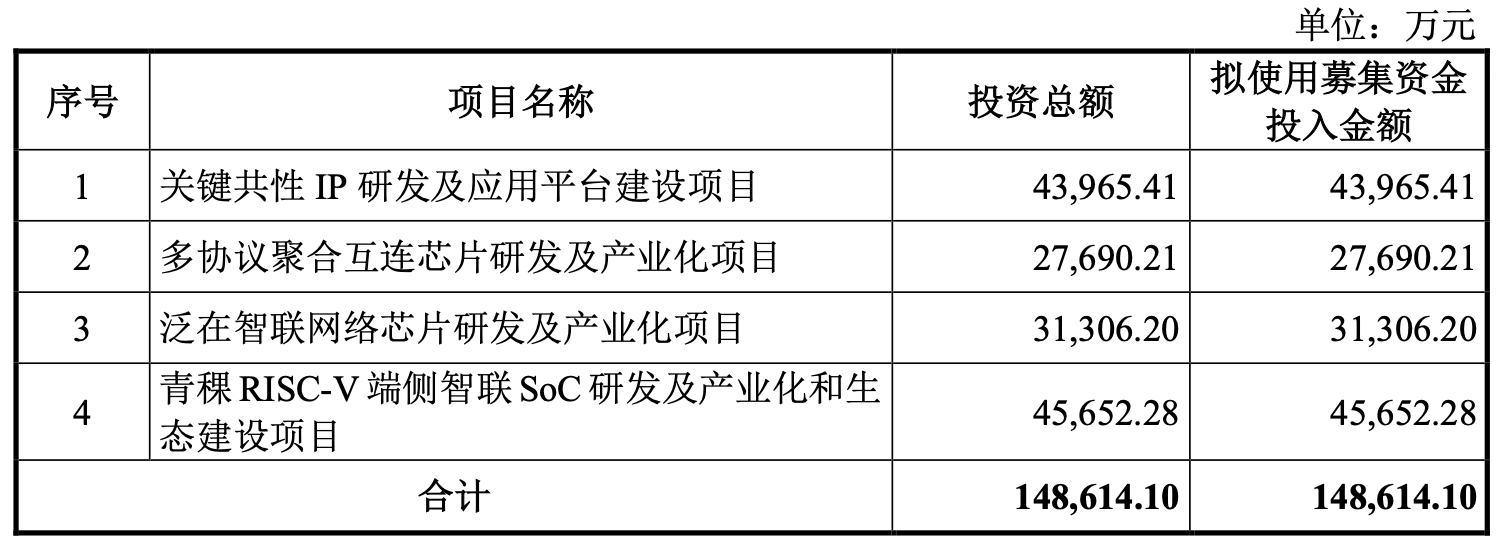
本次募资发生了变化,项目变成四个,总额14.86亿,募资额增加近六成。
界面新闻留意到,沁恒微账上似乎并不缺钱。其经营活动产生的现金流量净额常年为正,2025年数据为1.76亿元,与净利润基本持平;账上躺着1.61亿元货币资金,交易性金融资产有3.03亿元(结构性存款及银行理财产品);2026年6月末资产负债率仅8.5%,且呈现下降趋势,报告期内亦没有分红。这种情况下,公司大幅加码募资,其必要性与合理性能否说服监管层,仍有待观察。
据悉,江苏沁恒直接持有沁恒微56.04%的股份,为控股股东;王春华持有江苏沁恒95%股权,同时为异或合伙的执行事务合伙人,系公司的实际控制人。
向外拓展强敌环伺
沁恒微在USB桥接芯片这个细分赛道里的位置是扎实的。
招股书援引QYResearch数据,USB桥接芯片是一个不大但很“稳”的市场。全球规模2025年约4.34亿美元,预计2032年到7.29亿美元,年复合增速7.7%。在这个市场里,英国FTDI以14.2%的份额排第一,美国芯科科技9.2%排第二,沁恒微以5.0%排第六。
在中国市场,沁恒微以15.7%的份额位居第一,是国内最大的USB桥接芯片供应商,2025年USB芯片收入2.73亿元,占主营业务收入近五成。
除了USB桥接芯片这个细分领域占据龙头地位,招股说明书显示,蓝牙芯片、以太网芯片和互连型MCU芯片是沁恒微的重要增长点,2025年各自收入占比为17.6%、7.88%、19.59%。但是每一条战线上,都有体量数十倍于自己的同行。
蓝牙芯片领域,泰凌微(688591.SH)以低功耗蓝牙类SoC产品为重心,拓展了兼容多种物联网应用协议的多模类SoC产品,2025年营业收入有10.15亿元,净利润1.27亿元。沁恒微2025年蓝牙收入9613.73万元,不到泰凌微的十分之一,毛利率42.82%,也低于泰凌微同期50.30%的水平。
以太网芯片领域,裕太微(688515.SH)2025年营业收入6.17亿元,产品主要为百兆、千兆的单口及多口以太网物理层芯片。沁恒微以太网芯片2025年收入4307.19万元,但规模只有裕太微的7%,且沁恒微工业级千兆以太网PHY芯片仍在研发阶段。
MCU的赛道上,沁恒微则需要面对兆易创新(603986.SH)等庞然大物。兆易创新2025年营业收入92.03亿元,其中MCU收入约19.1亿元。沁恒微2025年MCU收入1.07亿元,毛利率47.92%甚至高于兆易创新MCU业务的35.82%,其差异化在于“互连型MCU。
存货、原材料涨价与单价趋势交织的财务底色
沁恒微还有一些问题也是绕不开的。
存货是财务报表里更值得细看的一项。
报告期各期末,沁恒微的存货账面价值从1.03亿元一路涨到1.72亿元,占流动资产比重维持在17%至21%之间。公司在解释中把原因归结采用Fabless模式进行生产,根据供应链上游请进行动态调整,为适应市场需求,存货规模才随之增长。
Fabless指无晶圆厂集成电路设计企业,只专注于芯片的设计、研发和销售,而将晶圆制造和封装测试环节委托给专业厂商完成。
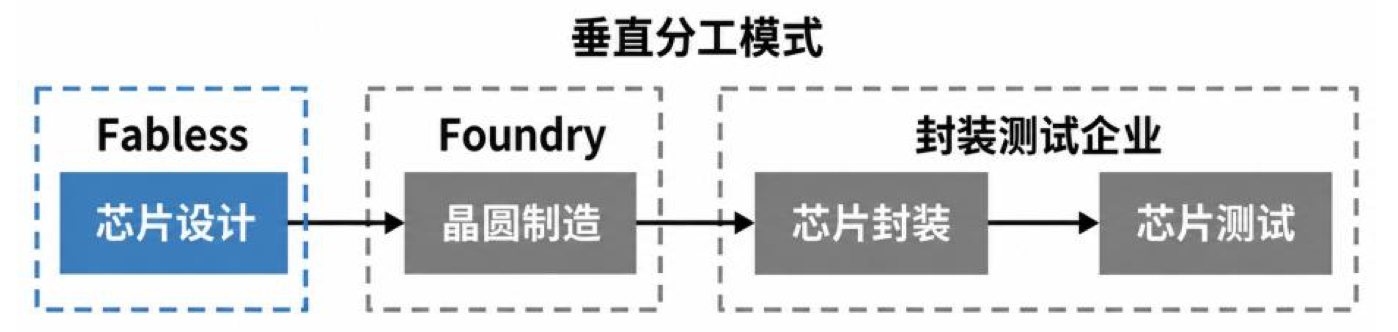
沁恒微存货跌价准备余额从2900.58万元增至4414.99万元,计提比例长期在20%左右,而同期境内同行业可比公司平均计提比例在2025年和2026年上半年只有5.21%和4.05%。沁恒微2025年资产减值损失1963.04万元,2026年上半年922.81万元,这些计提直接侵蚀利润。
与此同时,沁恒微2025年和2026年上半年的存货周转率分别为1.13和1.31次,也明显低于同行业平均水平(2.42次和2.34次)。对此沁恒微表示:“产品品类较多,各型号产品销售较为分散”。
上游成本的变化正在给毛利率施加新的压力。
随着沁恒微渡过前期技术积累期,其毛利率控制在61.61%(2026年上半年),在同行业中处于较高水平。但界面新闻注意到,2026年上半年起,晶圆等上游原材料产能趋紧,部分晶圆、封装供应商已陆续对公司上调其供应价格。这意味着上游成本的变化将给毛利率施加压力,只不过压力还未完全体现在当期成本中。再加上公司采购高单价原材料占比逐年提升,最终呈现就是公司各原材料采购单价有上升趋势。
最后再看看沁恒微产品单价的走势呈现增减不一。
数据显示,USB芯片均价从2023年的1.03元/颗升至2026年上半年的1.24元/颗,蓝牙接口芯片从1.97元/颗降至1.66元/颗,以太网芯片从5.95元/颗降至3.42元/颗,MCU芯片从2.4元/颗降至1.64元/颗。可以看到,除USB外,其余产品线单价都在下行。
公司表示,在MCU和蓝牙上主动适配市场售价以换份额,这一策略在初时开拓市场比较常见,但与上游涨价、存货高计提等叠在一起,其对盈利能力的挤压便不容忽视。
评论