
正在阅读:

“95后”潮玩新秀上演“蛇吞象”,拿下老牌光伏玻璃大厂

扫一扫下载界面新闻APP

“95后”潮玩新秀上演“蛇吞象”,拿下老牌光伏玻璃大厂

“卖身”后命运将如何?

文|华夏能源网

华夏能源网获悉,11月9日晚间,光伏玻璃生产商亚玛顿(SZ:002623)发布公告称,公司控股股东亚玛顿科技已与骑形网络签署股份转让协议,拟向骑形网络转让亚玛顿20%股份,转让价款总额6.8亿元。

若交易完成,骑形网络将成为亚玛顿新控股股东,亚玛顿实际控制人将由林金锡、林金汉变更为赵云鹏。

公告发布后,资本市场反应强烈。11月10日、11日,亚玛顿连续两日一字涨停。截至11日收盘,亚玛顿报23.33元/股,总市值45亿元。

亚玛顿是一家光伏玻璃老牌厂商,而骑形网络则是一家运营潮玩卡牌IP的企业。两家主营业务相差千里,为何骑形网络要跨界收购光伏企业?

值得注意的是,买方骑形网络背后的股东阵容强大,包括泡泡玛特、阅文集团这样的行业龙头,以及红杉资本等知名投资机构。但是,这家公司的注册资本仅18万元,此前披露的2024年营收仅4亿元。

而亚玛顿2024年时营收已经达到将近29亿元;最近这两年光伏市场供过于求,但亚玛顿今年前三季度的营收也有11亿元。

骑形网络为何敢于“蛇吞象”拿下亚玛顿?

亚玛顿丧失“造血”能力

亚玛顿成立于2006年,公司前身为常州亚玛顿光伏玻璃有限公司,创始人为林金锡、林金汉兄弟二人。‌‌

2007年,凭借国内首创的纳米材料光伏玻璃减反射膜技术,亚玛顿得以在行业内立足;2010年,公司又引进了国外先进的气浮式钢化设备,结合自有镀膜技术,将钢化玻璃厚度降到了2.0mm以下;2011年10月,亚玛顿正式在深交所中小板上市。

上市以来,亚玛顿的整体规模虽然不大,但是营收持续增长,盈利也相对稳定。其间虽也经历了光伏的周期波动,但是并没有产生连续亏损,大多是“快跌快修”。

然而,公司却没有挺过行业新一轮的下行周期。亚玛顿从2024年三季度由盈转亏开始,截至2026年三季度已经亏损了8个季度,仅在2025年一季度实现归母净利润504.94万元。
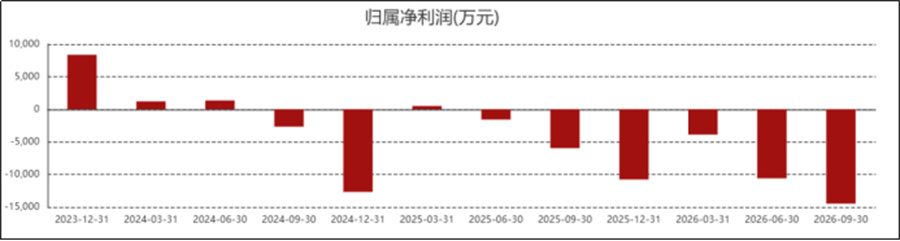
近年来亚玛顿各季度净利润

按年度来看,2024年、2025年亚玛顿分别亏损1.27亿元、1.08亿元,2026年前三季度,亏损已进一步扩大至1.45亿元。

华夏能源网注意到,亚玛顿的主营业务光伏玻璃业务已失去“造血”能力。2024年,亚玛顿光伏玻璃实现收入26.2亿元,占比约90.6%,但业务毛利率仅剩2.84%,较上年同期下降4.22个百分点;2025年,光伏玻璃收入下滑至17.2亿元,占比也降至84.5%,业务毛利率有所回升,至4.41%;2026年上半年,光伏玻璃仅录得收入5.46亿元,占比降至77.86%,同时毛利率已降至-2.71%,公司开始赔钱赚吆喝。

在主业持续失血的状态下,林氏兄弟无奈只能选择出让亚玛顿的控制权。

“卖身”后命运将如何?

从目前的股权结构来看,亚玛顿控股股东为亚玛顿科技,持股数量为6738万股,占亚玛顿总股本的34.9%。林金锡、林金汉分别持有亚玛顿科技80%和20%的股权。

此外,在亚玛顿的前十大股东中,还有一位名叫林金坤的个人。据了解,林金坤也是林金锡、林金汉的兄弟‌,他目前持有亚玛顿497.04万股股票,占总股本的2.57%。

此次交易完成后,亚玛顿科技持有亚玛顿的股份比例将减少至14.9%,骑形网络将获得亚玛顿20%股份。如此,即使加上林金坤手中的2.57%股份,林氏家族也将不再控股亚玛顿,控股股东和实控人均将变为骑形网络。

骑形网络入主亚玛顿后,又能否扭转亚玛顿的发展颓势呢?

华夏能源网注意到,骑形网络有真实的经营底子。公司创始人“95后”赵云鹏曾对外透露,公司2024年已实现营收约4亿元,同比增长超过600%;2025年预计同比再增100%,且已实现盈利。

但是,潮玩与光伏玻璃,完全是两个世界。赵云鹏的企业经营经验,恐怕无法复制到亚玛顿身上。并且,亚玛顿也并不准备更换主业去做潮玩,亚玛顿在公告中明确表示,仍将保持光伏玻璃的主业运行。

当前,光伏玻璃的价格虽有所上调,但业务毛利率修复还需要时间。而且,亚玛顿内蒙古鄂尔多斯光伏新材料项目和阿联酋阿布扎比海外建厂项目还在向前推进,这都将持续消耗公司的现金流。这些都将考验入主者的经营管理能力。‌

值得注意的是,骑形网络似乎有着自己另一番“如意算盘”。骑形网络在协议中要求核查亚玛顿是否具备发行证券购买资产、重大资产重组、非公开发行的法定条件,若存在实质障碍且无法解决,公司可以选择终止协议并收回保证金。

这意味着,骑形网络真正在意的是上市平台的资本运作能力,而非亚玛顿现有的光伏玻璃业务。后续很有可能骑形网络将向亚玛顿注入自己的“卡牌”资产,实现“借壳上市”。

本文为转载内容,授权事宜请联系原著作权人。

亚玛顿

277
  • 光伏设备板块短线拉升,亚玛顿3连板
  • 亚玛顿:控股股东拟变更为骑形网络,股票11月10日复牌

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

“95后”潮玩新秀上演“蛇吞象”,拿下老牌光伏玻璃大厂

“卖身”后命运将如何?

文|华夏能源网

华夏能源网获悉,11月9日晚间,光伏玻璃生产商亚玛顿(SZ:002623)发布公告称,公司控股股东亚玛顿科技已与骑形网络签署股份转让协议,拟向骑形网络转让亚玛顿20%股份,转让价款总额6.8亿元。

若交易完成,骑形网络将成为亚玛顿新控股股东,亚玛顿实际控制人将由林金锡、林金汉变更为赵云鹏。

公告发布后,资本市场反应强烈。11月10日、11日,亚玛顿连续两日一字涨停。截至11日收盘,亚玛顿报23.33元/股,总市值45亿元。

亚玛顿是一家光伏玻璃老牌厂商,而骑形网络则是一家运营潮玩卡牌IP的企业。两家主营业务相差千里,为何骑形网络要跨界收购光伏企业?

值得注意的是,买方骑形网络背后的股东阵容强大,包括泡泡玛特、阅文集团这样的行业龙头,以及红杉资本等知名投资机构。但是,这家公司的注册资本仅18万元,此前披露的2024年营收仅4亿元。

而亚玛顿2024年时营收已经达到将近29亿元;最近这两年光伏市场供过于求,但亚玛顿今年前三季度的营收也有11亿元。

骑形网络为何敢于“蛇吞象”拿下亚玛顿?

亚玛顿丧失“造血”能力

亚玛顿成立于2006年,公司前身为常州亚玛顿光伏玻璃有限公司,创始人为林金锡、林金汉兄弟二人。‌‌

2007年,凭借国内首创的纳米材料光伏玻璃减反射膜技术,亚玛顿得以在行业内立足;2010年,公司又引进了国外先进的气浮式钢化设备,结合自有镀膜技术,将钢化玻璃厚度降到了2.0mm以下;2011年10月,亚玛顿正式在深交所中小板上市。

上市以来,亚玛顿的整体规模虽然不大,但是营收持续增长,盈利也相对稳定。其间虽也经历了光伏的周期波动,但是并没有产生连续亏损,大多是“快跌快修”。

然而,公司却没有挺过行业新一轮的下行周期。亚玛顿从2024年三季度由盈转亏开始,截至2026年三季度已经亏损了8个季度,仅在2025年一季度实现归母净利润504.94万元。

近年来亚玛顿各季度净利润

按年度来看,2024年、2025年亚玛顿分别亏损1.27亿元、1.08亿元,2026年前三季度,亏损已进一步扩大至1.45亿元。

华夏能源网注意到,亚玛顿的主营业务光伏玻璃业务已失去“造血”能力。2024年,亚玛顿光伏玻璃实现收入26.2亿元,占比约90.6%,但业务毛利率仅剩2.84%,较上年同期下降4.22个百分点;2025年,光伏玻璃收入下滑至17.2亿元,占比也降至84.5%,业务毛利率有所回升,至4.41%;2026年上半年,光伏玻璃仅录得收入5.46亿元,占比降至77.86%,同时毛利率已降至-2.71%,公司开始赔钱赚吆喝。

在主业持续失血的状态下,林氏兄弟无奈只能选择出让亚玛顿的控制权。

“卖身”后命运将如何?

从目前的股权结构来看,亚玛顿控股股东为亚玛顿科技,持股数量为6738万股,占亚玛顿总股本的34.9%。林金锡、林金汉分别持有亚玛顿科技80%和20%的股权。

此外,在亚玛顿的前十大股东中,还有一位名叫林金坤的个人。据了解,林金坤也是林金锡、林金汉的兄弟‌,他目前持有亚玛顿497.04万股股票,占总股本的2.57%。

此次交易完成后,亚玛顿科技持有亚玛顿的股份比例将减少至14.9%,骑形网络将获得亚玛顿20%股份。如此,即使加上林金坤手中的2.57%股份,林氏家族也将不再控股亚玛顿,控股股东和实控人均将变为骑形网络。

骑形网络入主亚玛顿后,又能否扭转亚玛顿的发展颓势呢?

华夏能源网注意到,骑形网络有真实的经营底子。公司创始人“95后”赵云鹏曾对外透露,公司2024年已实现营收约4亿元,同比增长超过600%;2025年预计同比再增100%,且已实现盈利。

但是,潮玩与光伏玻璃,完全是两个世界。赵云鹏的企业经营经验,恐怕无法复制到亚玛顿身上。并且,亚玛顿也并不准备更换主业去做潮玩,亚玛顿在公告中明确表示,仍将保持光伏玻璃的主业运行。

当前,光伏玻璃的价格虽有所上调,但业务毛利率修复还需要时间。而且,亚玛顿内蒙古鄂尔多斯光伏新材料项目和阿联酋阿布扎比海外建厂项目还在向前推进,这都将持续消耗公司的现金流。这些都将考验入主者的经营管理能力。‌

值得注意的是,骑形网络似乎有着自己另一番“如意算盘”。骑形网络在协议中要求核查亚玛顿是否具备发行证券购买资产、重大资产重组、非公开发行的法定条件,若存在实质障碍且无法解决,公司可以选择终止协议并收回保证金。

这意味着,骑形网络真正在意的是上市平台的资本运作能力,而非亚玛顿现有的光伏玻璃业务。后续很有可能骑形网络将向亚玛顿注入自己的“卡牌”资产,实现“借壳上市”。

本文为转载内容,授权事宜请联系原著作权人。