


11月12日,A股冲高回落。上证指数收报3655.83点、跌0.67%,深证成指报11197.98点、跌1.68%,创业板指报2509.43点、跌2.44%,盘中最高摸至2620.25点、振幅4.35%;科创50报1309.84点、涨0.73%,为四大指数唯一收红。两市成交1.93万亿元、放量2558亿元,超4600只个股下跌。燃气、水泥、养殖业、半导体涨幅居前,贵金属、影视院线、煤炭跌幅居前。港股同步走弱,恒指报24008.55点、跌1.26%,恒生科技报3931.93点、跌2.36%;南向资金逆市净买入超60亿港元,阿里巴巴跌6.81%领跌权重。
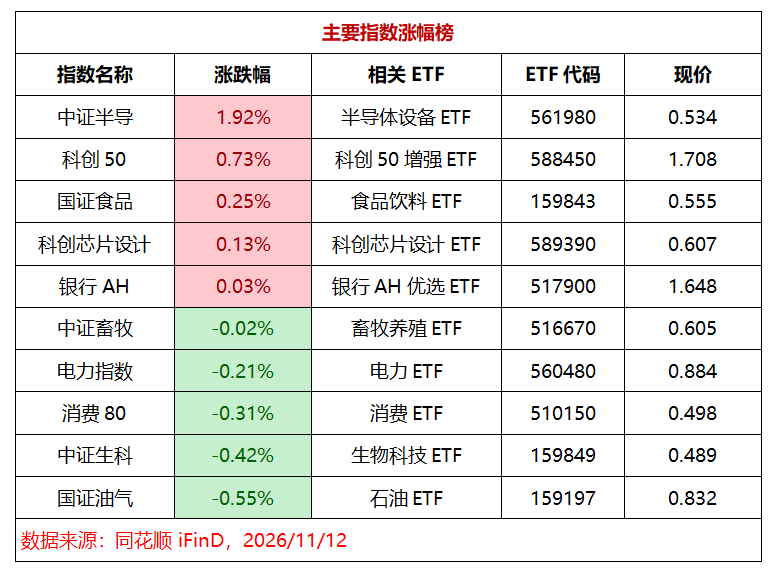
半导体设备逆势领涨,涨价与国产替代同时兑现。
中证半导(相关ETF:561980)以1.92%涨幅居首,科创50(相关ETF:588450)涨0.73%,科创芯片设计(相关ETF:589390)涨0.13%。闪迪11月10日将NAND合约价年内第三次上调、幅度达50%,远超机构5%至10%的预期;TrendForce显示12英寸成熟制程涨价将延续至2027年。10月集成电路出口同比增137.1%,半导体产业链对总出口同比贡献14.3个百分点,创2022年以来月度新高。国产份额实质转移,ASML在中国大陆销售额占比从去年三季度42%降至23%,泛林从43%降至35%;北方华创已向中芯国际供应14nm级设备,中微累计超8800个反应台在220余条产线量产。寒武纪涨8.11%重回973元。
英伟达治理风波击中叙事锚,AI应用端集体杀估值。
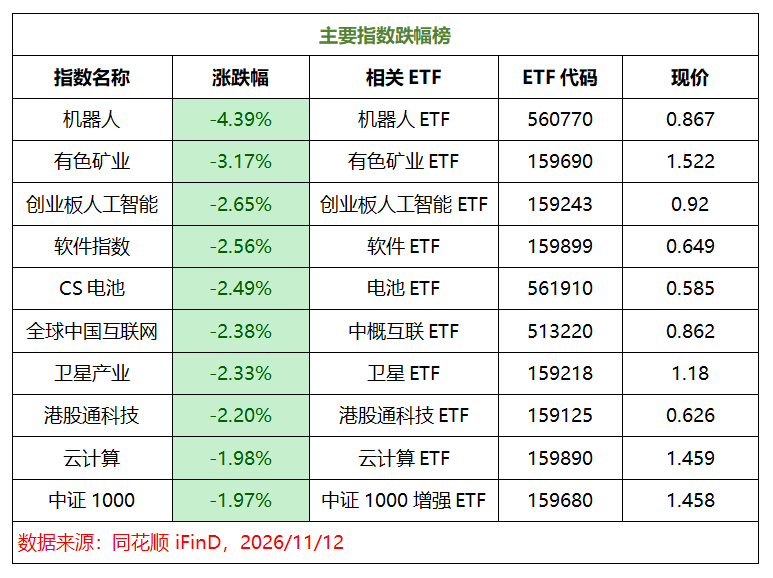
美股周三盘后英伟达一度跌超8%,报道称董事会正筹备罢免首席执行官黄仁勋,摩根士丹利随后将其移出“首选股”名单。消息在A股午休时段发酵,午后AI链全线走弱。创业板人工智能(相关ETF:159243)跌2.65%,软件(相关ETF:159899)跌2.56%,全球中国互联网(相关ETF:513220)跌2.38%,港股通科技(相关ETF:159125)跌2.20%,云计算(相关ETF:159890)跌1.98%,港股通信息C(相关ETF:526050)跌1.88%。A股AI应用板块跌3.03%、国产软件跌2.73%,上海电影跌停、华策影视跌13.97%。港股阿里巴巴跌6.81%、智谱跌超9%;下周百度、阿里、网易、腾讯集中披露三季报。
物理AI进入预期修正,机器人与商业航天高位回落。
机器人(相关ETF:560770)以4.39%跌幅全场垫底。高工咨询11月3日给出最新口径,今年中国人形机器人整机出货量预计超5万台,低于年初超6万台预测,四季度融资遇冷后未来三年15%以上公司将遭淘汰;宇树科技早盘跌超5%、市值第三次跌破3000亿元。福莱新材跌停,奥普特跌12.71%。卫星产业(相关ETF:159218)跌2.33%,商业航天跌2.12%,五连阳浮盈集中兑现。电池(相关ETF:561910)跌2.49%,光伏产业(相关ETF:516230)跌1.47%;10月新能源汽车产销同比增13.8%和13.1%,宁德时代9月以来回购17次、累计54亿元,产业数据不弱但股价仍随成长风格调整。
加息预期压制贵金属,食品与银行成为少数避风港。
有色矿业(相关ETF:159690)跌3.17%,为当日跌幅第二。美国10月核心CPI环比涨0.3%、整体CPI环比涨0.4%均超预期,市场对12月加息25个基点定价已达100%,美元指数升至102.90创2025年4月以来新高,伦敦金跌破4000美元,沪金主力跌2.07%。港股紫金黄金国际跌超10%,山金国际跌9.31%、赤峰黄金跌8.32%。另一端防御与消费逆势收红,国证食品(相关ETF:159843)涨0.25%,京东双11酒类成交额同比增25%、茅台增10%、五粮液增13%,皇台酒业涨停;银行AH(相关ETF:517900)涨0.03%,中证畜牧(相关ETF:516670)跌0.02%,消费80(相关ETF:510150)跌0.31%,回撤幅度均明显小于成长方向。
资金面:小盘增强单日吸金逾7300万,现金流被连买4日。
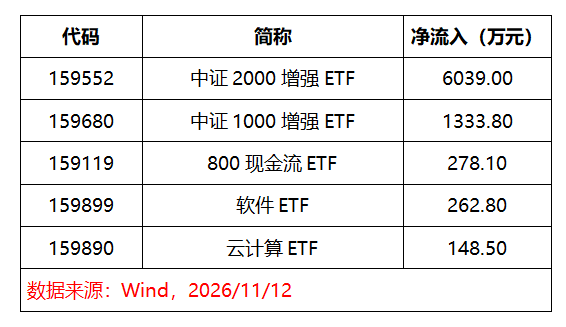
当日场内申赎数据显示,中证2000增强ETF(159552)净申购6039万元居首,中证1000增强ETF(159680)净申购1333.8万元,合计超7370万元,而其跟踪指数当日分别下跌1.83%和1.97%,下跌中的大额申购指向机构在风格低点逆向加仓。800现金流ETF(159119)净申购278.1万元,连续4日净申购,防御现金流策略继续获稳定配置;软件ETF(159899)净申购262.8万元、云计算ETF(159890)净申购148.5万元,两条AI应用链在跌近2%至2.6%时仍获增量资金。净流入集中于中小盘增强、防御现金流与AI应用,权益仓位并未整体撤离。
机构怎么看?
中信建投在2027年度电子行业策略中认为,AI将全球存储、逻辑、先进封装需求抬升至更高量级,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高能见度。中信证券认为,恒生科技当前NTM PE为17.6倍、处近5年16.2%分位,头部互联网公司Non-GAAP净利润增速已于二季度触底、三四季度有望同比增8%和37%。中金公司提醒,恒科赔率突出但胜率不足,10月22日后动态PE降至13倍、已低于“924”时水平,更适合在恒科与科技、周期、红利之间做结构性再平衡。
后市方向思考
短期看,1.93万亿元成交配合创业板4.35%振幅,高位筹码出现实质松动,向上突破需要新的量能承接。半导体设备与国产算力(相关ETF:561980、589390、588450)是当日唯一具备价格、份额与出口数据三重证据的方向,但11月以来中证半导指数累计反弹已超24%、拥挤度偏高,回撤至10日均线附近优于追高。AI应用(相关ETF:159243、159899、159890)与港股互联网(513220、159125、526050)定价的是叙事锚而非基本面,若英伟达风波短期落地且管理层不变,超跌部分具备修复条件;若人事更替,整条链需重估资本开支节奏,在此之前宜等待。物理AI与机器人(相关ETF:560770)正从主题预期切向出货验证,5万台口径低于年初预期将持续压制估值。商业航天(相关ETF:159218)回撤属情绪消化,年底可回收火箭验证是关键观察点。贵金属与资源(相关ETF:159690、159197)受美元上行压制,12月议息落地前不宜抢反弹。防御端可关注食品饮料(相关ETF:159843)、银行(相关ETF:517900)、畜牧养殖(相关ETF:516670)与红利现金流(相关ETF:515080、159119、159209)。中小盘增强(相关ETF:159552、159680)获最大规模净申购,且具备良好的持续性,风格再平衡后的弹性值得跟踪。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
评论