


文 | 单烁
据上交所官网,11月10日晚,青岛港国际股份有限公司发布《关于拟以公开摘牌方式收购青岛港董家口矿石码头有限公司70%股权暨关联交易的公告》(公告编号:临2026-032,以下简称《收购公告》)。
据《收购公告》披露,青岛港拟通过北京产权交易所有限公司公开摘牌,收购贯星投资有限公司、上海中远海运港口投资有限公司、万邦青岛港口投资有限责任公司合计持有的青岛港董家口矿石码头有限公司(以下简称董矿公司)70%股权,挂牌底价19.18亿元。
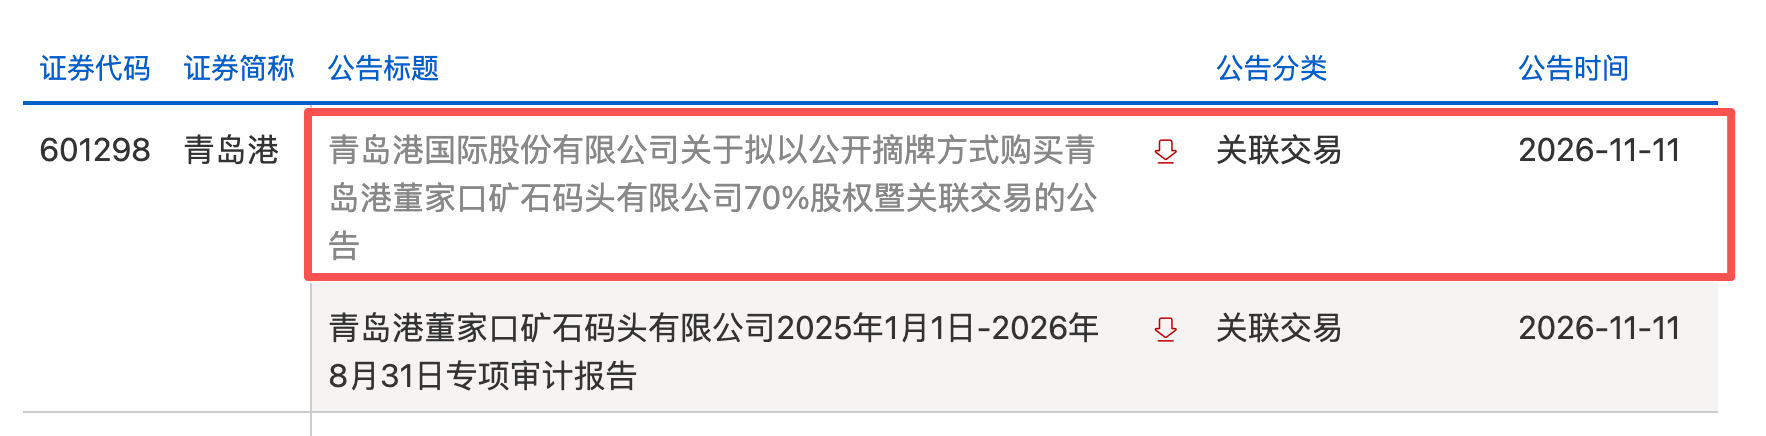
交易前,青岛港持有董矿公司30%股权。摘牌完成后,持股比例升至100%,董矿公司纳入合并财务报表。
三方捆绑挂牌,70%股权统一退出
据北京产权交易所2026年10月14日挂牌披露信息显示,三方股东所持股权为捆绑转让。
贯星投资转让25%,对应底价约6.85亿元;上海中远海运港口投资转让25%,对应底价约6.85亿元;万邦投资转让20%,对应底价约5.48亿元。
据招商局港口控股有限公司2026年10月16日《自愿公告——透过公开挂牌潜在出售青岛港董家口矿石码头有限公司25%股权》披露,贯星投资为其全资附属公司,三方以捆绑方式公开挂牌,最低总代价19.18亿元。
据《收购公告》披露,本次交易资金来源为青岛港自有资金,构成关联交易,不构成重大资产重组。
重资产底色下的评估增值
据《收购公告》披露的资产评估结果,以2025年10月31日为基准日,董矿公司股东全部权益采用资产基础法评估值为27.4亿元,较账面增值8.32亿元,增值率43.62%,增值主要来自土地使用权。
董矿公司成立于2014年,注册资本20亿元。据《收购公告》披露,其为董家口港区大宗干散货业务主要经营主体,拥有4个大型矿石泊位,年通过能力超1亿吨,配套约240万平方米专业化堆场。
财务层面仍处阶段性亏损。据《收购公告》引用的专项审计数据,2025年董矿公司营收18.09亿元,净利润亏损约1.10亿元;2026年前8个月营收12.08亿元,净利润亏损约3844万元。
据《收购公告》解释,2025年亏损主因堆场更新改造产生资产报废损失;2026年亏损主因新码头投产后折旧、人工及财务费用等刚性成本增加。
干散货运营权归集董家口
据《收购公告》披露,前湾港区北岸部分泊位正推进转型升级改造,董家口港区将逐步承接前湾港区干散货业务。配套设施完善后,预期董矿公司经营业绩逐步改善。
据《收购公告》表述,交易有利于增强青岛港对大宗干散货业务的掌控力和运营管理权,提升标的公司经营决策效率,夯实综合性港口运营商定位。
青岛港自身业绩提供底盘。据青岛港2026年第三季度报告披露,前三季度公司实现营业收入154.74亿元,同比增长8.68%;归母净利润41.49亿元。
从持股30%到全资持有,董矿公司的资产、业务与报表,将完整归集至青岛港体系内。
评论