
正在阅读:

207亿押注C3赛道,卫星化学逆周期大扩产胜算有多大?

扫一扫下载界面新闻APP

207亿押注C3赛道,卫星化学逆周期大扩产胜算有多大?

“规模扩张”能否转化为“高端化盈利”?

207亿;押注;C3赛道;卫星化学;逆周期;大扩产;胜算

图片来源:界面图库

界面新闻记者 | 郭净净

化工龙头卫星化学(002648.SZ)11月11日宣布,拟投资约207亿元在连云港徐圩新区投建丙烯及下游高端新材料项目。

这是继2023年6月266亿元α-烯烃综合利用高端新材料产业园项目后,卫星化学又一次百亿级布局,被董事长杨卫东称为卫星连云港石化的“二次创业”。至此,公司同时手握两大百亿级工程。

但“规模扩张”转化为“高端化盈利”才是关键。卫星化学此次逆周期大扩产背后,既是全产业链协同的战略图谋,也暗藏资本开支、原料成本波动、市场供需变化等多重考验。

207亿元加码C3

卫星化学最新计划投建的丙烯及下游高端新材料项目,总用地面积约1146亩,整体建成后形成200万吨/年丙烷脱氢(PDH)、60万吨/年丙烯酸、30万吨/年丙烯酸丁酯、160万吨/年多碳醇等产能。项目拟分两期。据“连云港发布”,该项目全部建成后,预计新增年产值300亿元、年利税50亿元。
卫星化学相关人士对界面新闻称,“C3本身是公司传统优势赛道,我们的PDH及整套C3产业链在行业内具备较强的成本和规模竞争力。从整个C3行业来看,国内一部分老旧、高成本、缺少下游配套的产能,后续会逐步退出。我们也是把握当前行业相对底部的机遇来布局。”

卫星化学此次扩产,恰逢全球石化行业格局重构。

欧洲大量高成本石脑油裂解装置持续关停,海外老旧烯烃产能不可逆出清,轻烃路线对比油头、煤头的成本剪刀差持续拉大。据百川盈孚数据,今年前三季度,气头乙烯平均毛利2440元/吨,油头/煤头乙烯毛利均值约‑757元/吨、‑676元/吨。

天风证券认为,“卫星化学具备‘大炼化+乙烯+高端聚烯烃’全产业链布局,抗周期能力强,且受益于行业集中度提升。”

卫星化学成立于2005年,在2011年到深交所主板上市,是全球唯一打通“乙烷、丙烷资源—码头—船队—接收设施—C2/C3深加工”全链条的新材料科技公司。公司每年接收总量超过400万吨轻烃,是全球最大的乙烷接收方之一。

其中,C3链是公司发家根基,依托百万吨级丙烯,向下延伸形成产品全谱系覆盖的年产200万吨丙烯酸及酯生产能力,规模位居国内第一、全球第二。
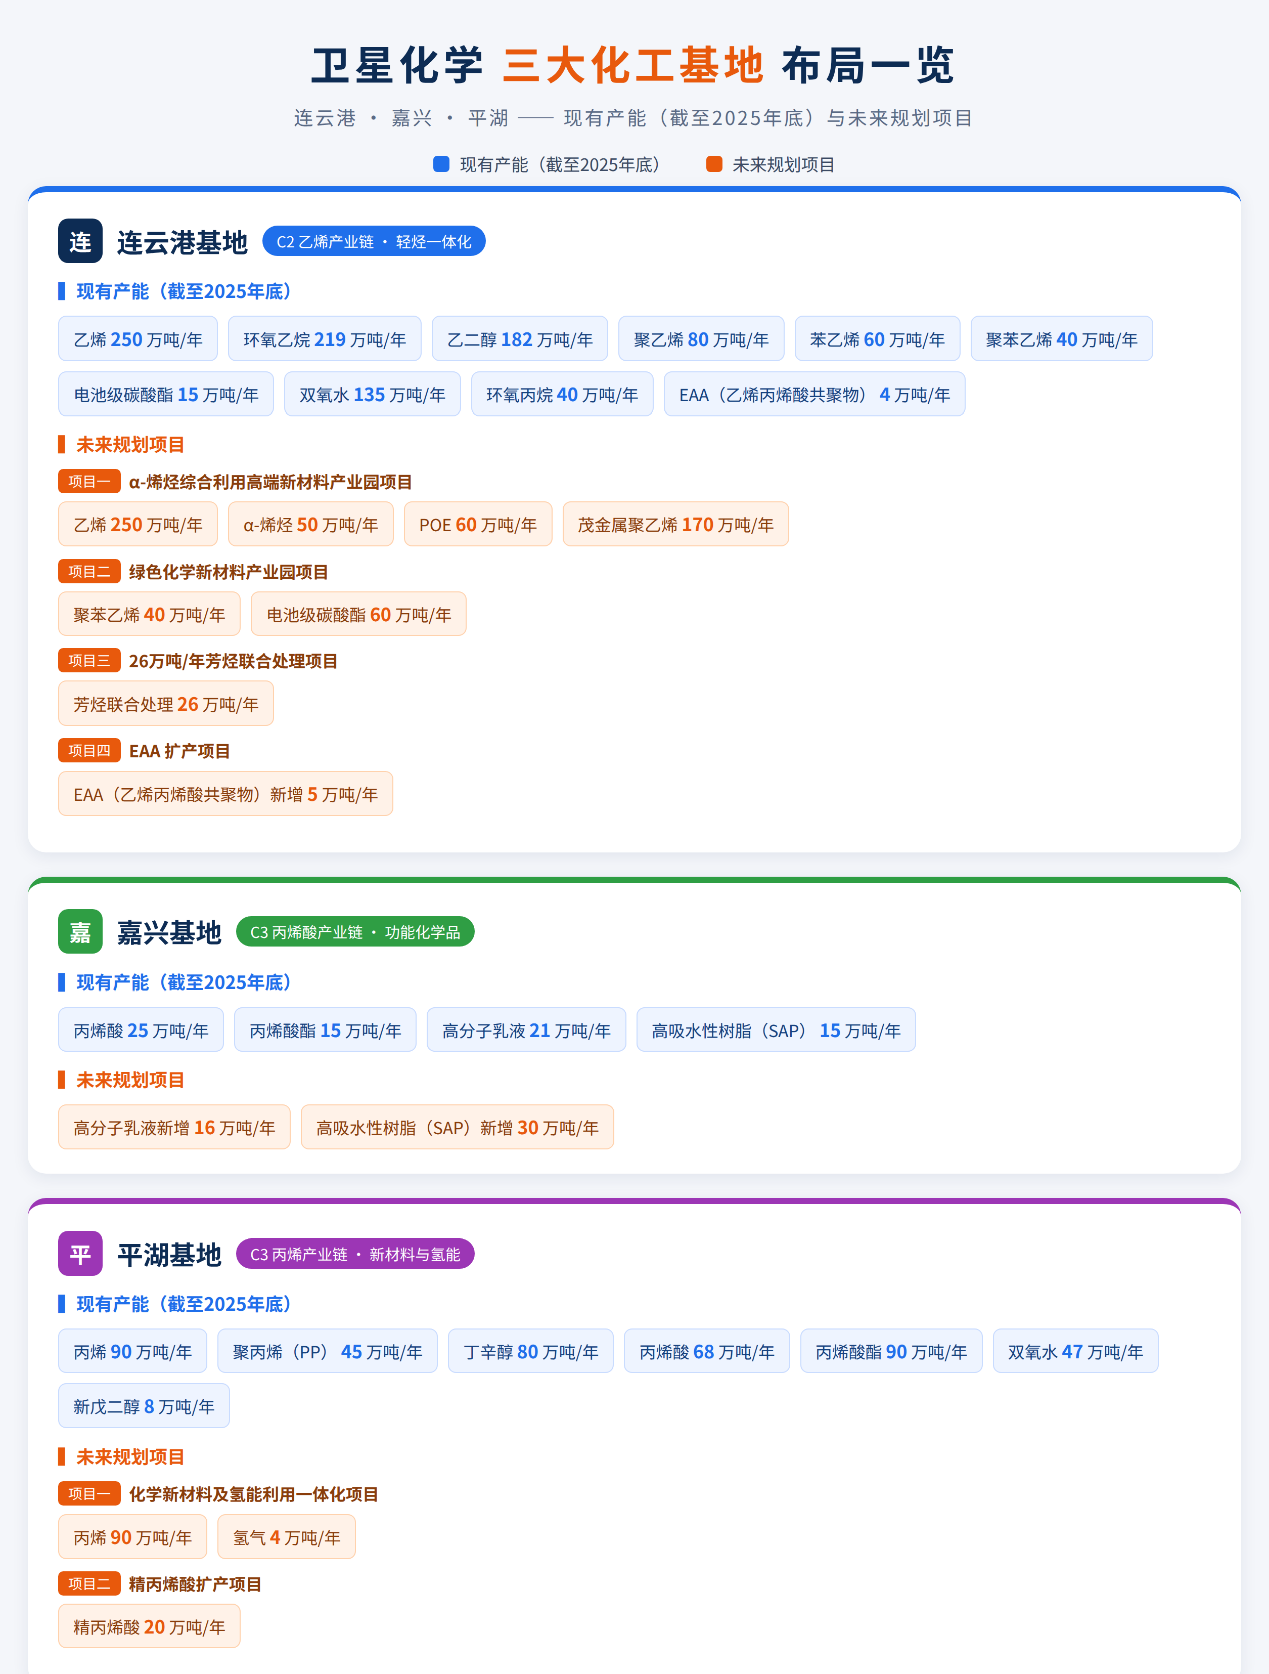
界面新闻根据卫星化学公开信息及开源证券研报等制图

卫星化学前三季度营收同比增33.49%至464.14亿,归母净利润同比涨141.24%至90.59亿元。单季度营收分别为126.77亿、180.36亿、157亿元,归母净利润为21.17亿、41.1亿、28.32亿元,第三季度营收、归母净利润环比下滑12.95%、31.09%。

“主要是部分产品价差有所收窄。”卫星化学相关人士告诉界面新闻,二季度本身受外部因素影响,价差拉得比较高,三季度价差回落属于正常波动;“目前,公司整体的价差依旧维持较好水平。”

“卫星化学是乙烷成本‘单项冠军’,但赛道正从‘路线替代’转入‘链内分化’。”生意社资深分析师叶建军对界面新闻分析称,欧洲出清不可逆,但“关停≠再平衡”,轻烃红利有条件、有窗口;“丙烷长期供过于求方向确定,但地缘扰动正在改写短期路径,PDH利润修复脆弱;丙烯酸/酯的过剩不在总量,在通用牌号产能泛滥。”

这意味着,行业从不同工艺路线之间的对抗,正转向同一产业链内部的高端与低端分化比拼。

多重风险待解

“同时推进α-烯烃产业园和C3项目,体现了公司向高端新材料领域延伸、完善产业链布局的发展思路。”北京交通大学经济管理学院助理教授于耀向界面新闻分析,产业链一体化并不必然意味着盈利能力同步提升;“真正的挑战不是能否完成大规模投资,而是新增产能能否形成稳定的市场需求和成本优势,并最终转化为持续的现金流和高于资本成本的投资回报。”

多位受访者对界面新闻指出,化工行业重资产属性显著,项目建设周期长,资本投入与收益存在明显时间错配,期间面临原材料波动、市场周期、资本开支加大等多重风险。

首先是原材料价格波动的风险。

“α-烯烃项目的不确定性更多来自技术产业化和高端产品市场拓展,C3项目的不确定性则主要来自行业供需变化和原材料价格波动。”于耀对界面新闻指出。

尤其是PDH项目,盈利高度依赖“丙烯价格‑丙烷原料成本”价差。丙烷作为国际大宗商品,深受地缘冲突、海外供给、海运条件等复杂因素扰动,价格剧烈震荡。

“受地缘局势变化带来的供需及成本等影响,2026年国内丙烷均价预计6542元/吨,较2025年上涨36.52%,且波动幅度持续拉宽。”卓创资讯丙烷分析师王慧告诉界面新闻,到2026年10月底市场价增至8197元/吨,比年初涨了3612元,是2025年的3.78倍。“预计11-12月价格维持高位运行,年度高位有望继续上探。”

受此影响,2026年初,PDH行业利润一度跌至-1400元/吨附近,创近6年同期最低,部分装置停工。

“如果未来丙烷价格上涨,丙烯及下游产品价格未能同步上涨,或行业新增产能集中释放导致产品价格承压,项目的实际盈利能力就可能低于预期。”于耀对界面新闻称。

不过,王慧认为,伴随中东地区丙烷供应逐步恢复,资源外流也陆续趋于顺畅,国内丙烷进口量有望陆续回升,从而压制丙烷价格逐步回落。“2027年,供应修复或是市场主旋律,国内丙烷价格将逐步回落,预计呈现震荡回落态势,甚至不排除部分时段价格超跌的可能性。”

“中长期看,随着丙烯景气企稳回升,叠加原料丙烷价格中枢逐步回落,PDH价差有望打开修复空间,行业盈利进入向上周期,PDH龙头企业利润水平亦有望显著改善。”华源证券认为。

其次,供需周期存在错配风险。

多位受访者认为,卫星化学两大扩产项目成败的关键,在于高端化兑现程度。

“项目最大挑战不仅在于能否按期建成,更在于能否实现稳定量产、控制生产成本并获得足够的高端市场需求。”于耀对界面新闻指出,高端化工材料从技术突破到规模化生产,再到下游客户认证和市场推广,通常需要经历较长过程。

就此次C3扩产项目。卓创资讯丙烯酸分析师王聪对界面新闻指出,丙烯酸的下游需求分为配套下游丙烯酸酯及精酸,及商品酸下游减水剂等。“近期及未来两三年内,配套下游丙烯酸酯及精酸仍有新增产能,持续为丙烯酸提供需求增量,但需求增速或不及丙烯酸产能增速,故会存在一定产能过剩风险。丙烯酸企业将通过调节上下游开工负荷,来缓解产能过剩的压力。”

“丙烯酸丁酯的需求主要来自国内胶带母卷及丙烯酸乳液的消耗。”卓创资讯丙烯酸丁酯分析师李聪聪对界面新闻分析称,2027-2031年国内丙烯酸丁酯持续有新投产项目,预计未来5年复合增长率7.2%;“预计2027、2028年产能约414.5万及424.5万吨,2028-2030年继续存在新装置投产项目,不过投产存在延期的可能。”

因此,若卫星化学新增产能大量沉淀为通用牌号丙烯酸、丙烯酸丁酯,将陷入同质化价格竞争,投资回报或被大幅压缩;只有把新增原料转化为高端新材料产出,项目才能突破周期内卷,实现超额收益。

再者,公司财务负担或增加。

“两大重资产项目同时推进,可能导致卫星化学未来几年资本开支维持高位。”于耀向界面新闻分析。

卫星化学采用分期投入模式,无需一次性全额支出。“公司目前现金流比较充足。”卫星化学相关人士对界面新闻称,项目资金由自有、自筹组成,具体资金构成,需等待后续公告披露。
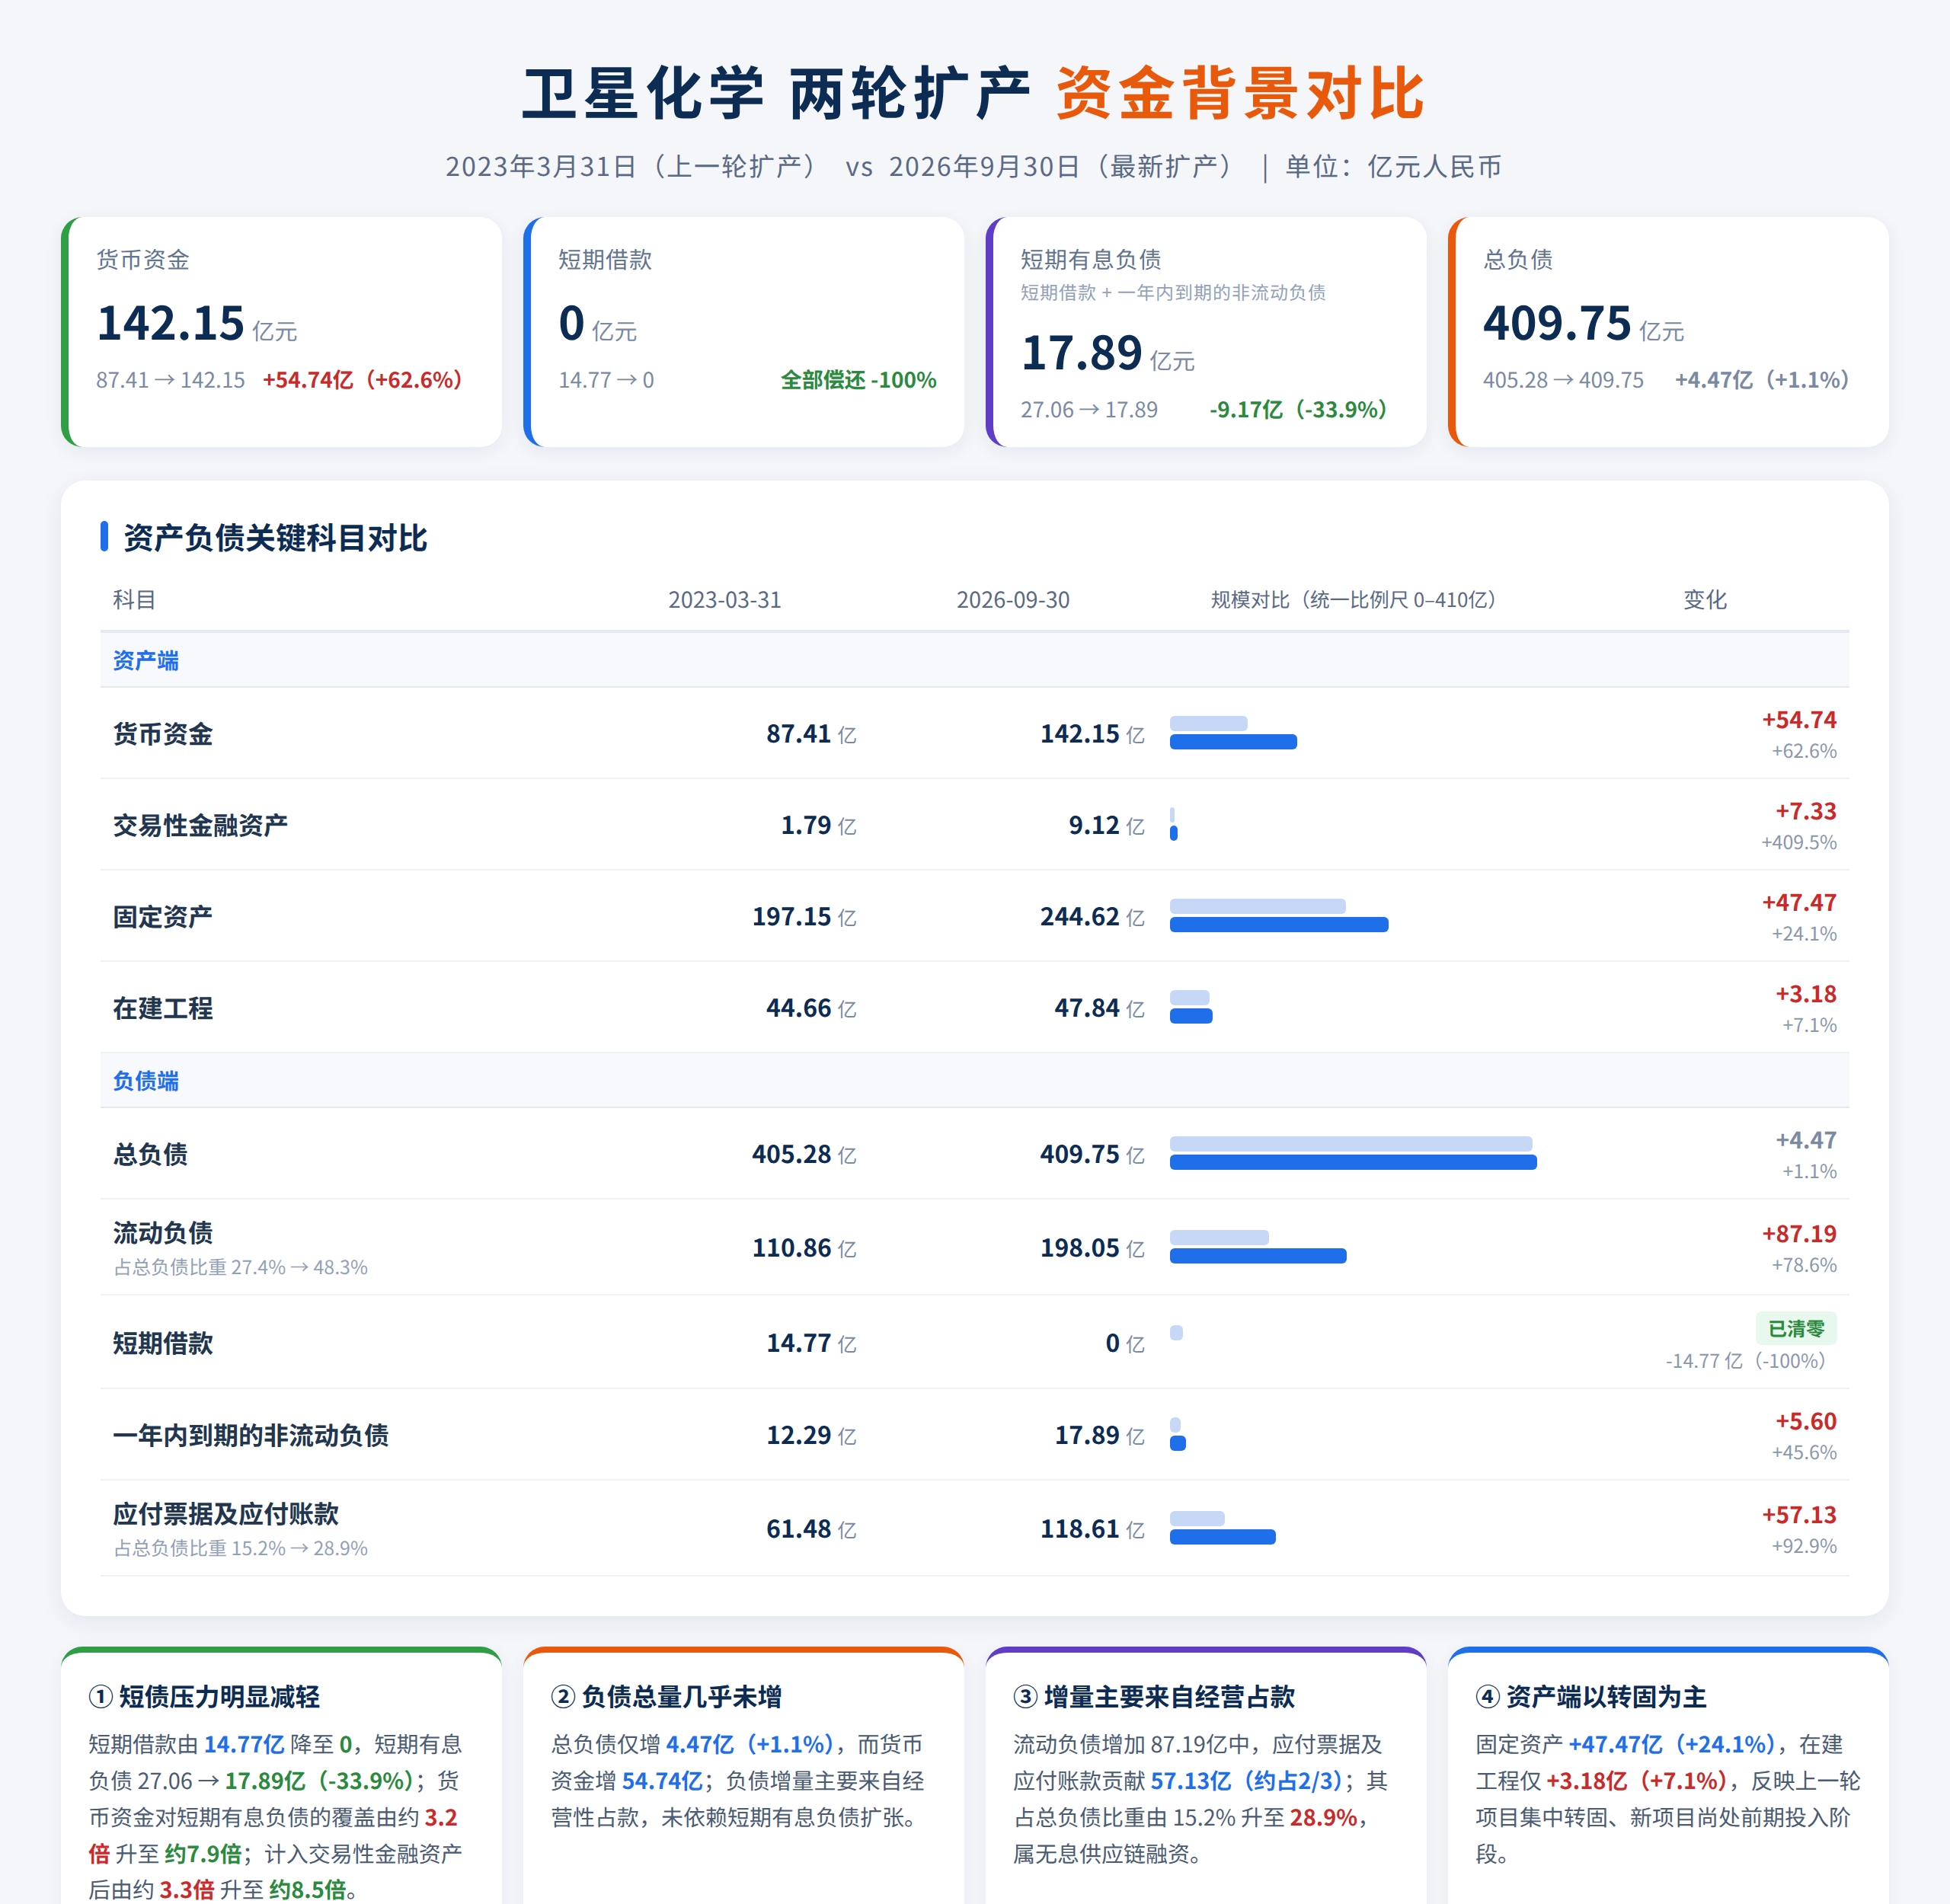
界面新闻记者郭净净根据公司公告、Choice等制图

“从目前财务状况来看,公司具备一定投资承受能力,但仍需警惕大规模资本开支与行业周期波动叠加带来的财务风险。”于耀对界面新闻指出,真正的财务安全边际,在于企业能否在行业景气度下行时,依然保持稳定的经营现金流和合理的偿债能力。“就卫星化学这类重资产企业,最需要警惕的是大规模资本开支持续增加,但主营业务现金创造能力却出现下降,两者叠加可能放大企业的财务风险。”

未经正式授权严禁转载本文,侵权必究。

卫星化学

229
  • 卫星化学在行业亏损中豪掷207亿扩产
  • 卫星化学:拟投资约207亿元建设丙烯及下游高端新材料项目

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

207亿押注C3赛道,卫星化学逆周期大扩产胜算有多大?

“规模扩张”能否转化为“高端化盈利”?

207亿;押注;C3赛道;卫星化学;逆周期;大扩产;胜算

图片来源:界面图库

界面新闻记者 | 郭净净

化工龙头卫星化学(002648.SZ)11月11日宣布,拟投资约207亿元在连云港徐圩新区投建丙烯及下游高端新材料项目。

这是继2023年6月266亿元α-烯烃综合利用高端新材料产业园项目后,卫星化学又一次百亿级布局,被董事长杨卫东称为卫星连云港石化的“二次创业”。至此,公司同时手握两大百亿级工程。

但“规模扩张”转化为“高端化盈利”才是关键。卫星化学此次逆周期大扩产背后,既是全产业链协同的战略图谋,也暗藏资本开支、原料成本波动、市场供需变化等多重考验。

207亿元加码C3

卫星化学最新计划投建的丙烯及下游高端新材料项目,总用地面积约1146亩,整体建成后形成200万吨/年丙烷脱氢(PDH)、60万吨/年丙烯酸、30万吨/年丙烯酸丁酯、160万吨/年多碳醇等产能。项目拟分两期。据“连云港发布”,该项目全部建成后,预计新增年产值300亿元、年利税50亿元。

卫星化学相关人士对界面新闻称,“C3本身是公司传统优势赛道,我们的PDH及整套C3产业链在行业内具备较强的成本和规模竞争力。从整个C3行业来看,国内一部分老旧、高成本、缺少下游配套的产能,后续会逐步退出。我们也是把握当前行业相对底部的机遇来布局。”

卫星化学此次扩产,恰逢全球石化行业格局重构。

欧洲大量高成本石脑油裂解装置持续关停,海外老旧烯烃产能不可逆出清,轻烃路线对比油头、煤头的成本剪刀差持续拉大。据百川盈孚数据,今年前三季度,气头乙烯平均毛利2440元/吨,油头/煤头乙烯毛利均值约‑757元/吨、‑676元/吨。

天风证券认为,“卫星化学具备‘大炼化+乙烯+高端聚烯烃’全产业链布局,抗周期能力强,且受益于行业集中度提升。”

卫星化学成立于2005年,在2011年到深交所主板上市,是全球唯一打通“乙烷、丙烷资源—码头—船队—接收设施—C2/C3深加工”全链条的新材料科技公司。公司每年接收总量超过400万吨轻烃,是全球最大的乙烷接收方之一。

其中,C3链是公司发家根基,依托百万吨级丙烯,向下延伸形成产品全谱系覆盖的年产200万吨丙烯酸及酯生产能力,规模位居国内第一、全球第二。

界面新闻根据卫星化学公开信息及开源证券研报等制图

卫星化学前三季度营收同比增33.49%至464.14亿,归母净利润同比涨141.24%至90.59亿元。单季度营收分别为126.77亿、180.36亿、157亿元,归母净利润为21.17亿、41.1亿、28.32亿元,第三季度营收、归母净利润环比下滑12.95%、31.09%。

“主要是部分产品价差有所收窄。”卫星化学相关人士告诉界面新闻,二季度本身受外部因素影响,价差拉得比较高,三季度价差回落属于正常波动;“目前,公司整体的价差依旧维持较好水平。”

“卫星化学是乙烷成本‘单项冠军’,但赛道正从‘路线替代’转入‘链内分化’。”生意社资深分析师叶建军对界面新闻分析称,欧洲出清不可逆,但“关停≠再平衡”,轻烃红利有条件、有窗口;“丙烷长期供过于求方向确定,但地缘扰动正在改写短期路径,PDH利润修复脆弱;丙烯酸/酯的过剩不在总量,在通用牌号产能泛滥。”

这意味着,行业从不同工艺路线之间的对抗,正转向同一产业链内部的高端与低端分化比拼。

多重风险待解

“同时推进α-烯烃产业园和C3项目,体现了公司向高端新材料领域延伸、完善产业链布局的发展思路。”北京交通大学经济管理学院助理教授于耀向界面新闻分析,产业链一体化并不必然意味着盈利能力同步提升;“真正的挑战不是能否完成大规模投资,而是新增产能能否形成稳定的市场需求和成本优势,并最终转化为持续的现金流和高于资本成本的投资回报。”

多位受访者对界面新闻指出,化工行业重资产属性显著,项目建设周期长,资本投入与收益存在明显时间错配,期间面临原材料波动、市场周期、资本开支加大等多重风险。

首先是原材料价格波动的风险。

“α-烯烃项目的不确定性更多来自技术产业化和高端产品市场拓展,C3项目的不确定性则主要来自行业供需变化和原材料价格波动。”于耀对界面新闻指出。

尤其是PDH项目,盈利高度依赖“丙烯价格‑丙烷原料成本”价差。丙烷作为国际大宗商品,深受地缘冲突、海外供给、海运条件等复杂因素扰动,价格剧烈震荡。

“受地缘局势变化带来的供需及成本等影响,2026年国内丙烷均价预计6542元/吨,较2025年上涨36.52%,且波动幅度持续拉宽。”卓创资讯丙烷分析师王慧告诉界面新闻,到2026年10月底市场价增至8197元/吨,比年初涨了3612元,是2025年的3.78倍。“预计11-12月价格维持高位运行,年度高位有望继续上探。”

受此影响,2026年初,PDH行业利润一度跌至-1400元/吨附近,创近6年同期最低,部分装置停工。

“如果未来丙烷价格上涨,丙烯及下游产品价格未能同步上涨,或行业新增产能集中释放导致产品价格承压,项目的实际盈利能力就可能低于预期。”于耀对界面新闻称。

不过,王慧认为,伴随中东地区丙烷供应逐步恢复,资源外流也陆续趋于顺畅,国内丙烷进口量有望陆续回升,从而压制丙烷价格逐步回落。“2027年,供应修复或是市场主旋律,国内丙烷价格将逐步回落,预计呈现震荡回落态势,甚至不排除部分时段价格超跌的可能性。”

“中长期看,随着丙烯景气企稳回升,叠加原料丙烷价格中枢逐步回落,PDH价差有望打开修复空间,行业盈利进入向上周期,PDH龙头企业利润水平亦有望显著改善。”华源证券认为。

其次,供需周期存在错配风险。

多位受访者认为,卫星化学两大扩产项目成败的关键,在于高端化兑现程度。

“项目最大挑战不仅在于能否按期建成,更在于能否实现稳定量产、控制生产成本并获得足够的高端市场需求。”于耀对界面新闻指出,高端化工材料从技术突破到规模化生产,再到下游客户认证和市场推广,通常需要经历较长过程。

就此次C3扩产项目。卓创资讯丙烯酸分析师王聪对界面新闻指出,丙烯酸的下游需求分为配套下游丙烯酸酯及精酸,及商品酸下游减水剂等。“近期及未来两三年内,配套下游丙烯酸酯及精酸仍有新增产能,持续为丙烯酸提供需求增量,但需求增速或不及丙烯酸产能增速,故会存在一定产能过剩风险。丙烯酸企业将通过调节上下游开工负荷,来缓解产能过剩的压力。”

“丙烯酸丁酯的需求主要来自国内胶带母卷及丙烯酸乳液的消耗。”卓创资讯丙烯酸丁酯分析师李聪聪对界面新闻分析称,2027-2031年国内丙烯酸丁酯持续有新投产项目,预计未来5年复合增长率7.2%;“预计2027、2028年产能约414.5万及424.5万吨,2028-2030年继续存在新装置投产项目,不过投产存在延期的可能。”

因此,若卫星化学新增产能大量沉淀为通用牌号丙烯酸、丙烯酸丁酯,将陷入同质化价格竞争,投资回报或被大幅压缩;只有把新增原料转化为高端新材料产出,项目才能突破周期内卷,实现超额收益。

再者,公司财务负担或增加。

“两大重资产项目同时推进,可能导致卫星化学未来几年资本开支维持高位。”于耀向界面新闻分析。

卫星化学采用分期投入模式,无需一次性全额支出。“公司目前现金流比较充足。”卫星化学相关人士对界面新闻称,项目资金由自有、自筹组成,具体资金构成,需等待后续公告披露。

界面新闻记者郭净净根据公司公告、Choice等制图

“从目前财务状况来看,公司具备一定投资承受能力,但仍需警惕大规模资本开支与行业周期波动叠加带来的财务风险。”于耀对界面新闻指出,真正的财务安全边际,在于企业能否在行业景气度下行时,依然保持稳定的经营现金流和合理的偿债能力。“就卫星化学这类重资产企业,最需要警惕的是大规模资本开支持续增加,但主营业务现金创造能力却出现下降,两者叠加可能放大企业的财务风险。”

未经正式授权严禁转载本文,侵权必究。