


文|C2CC新传媒
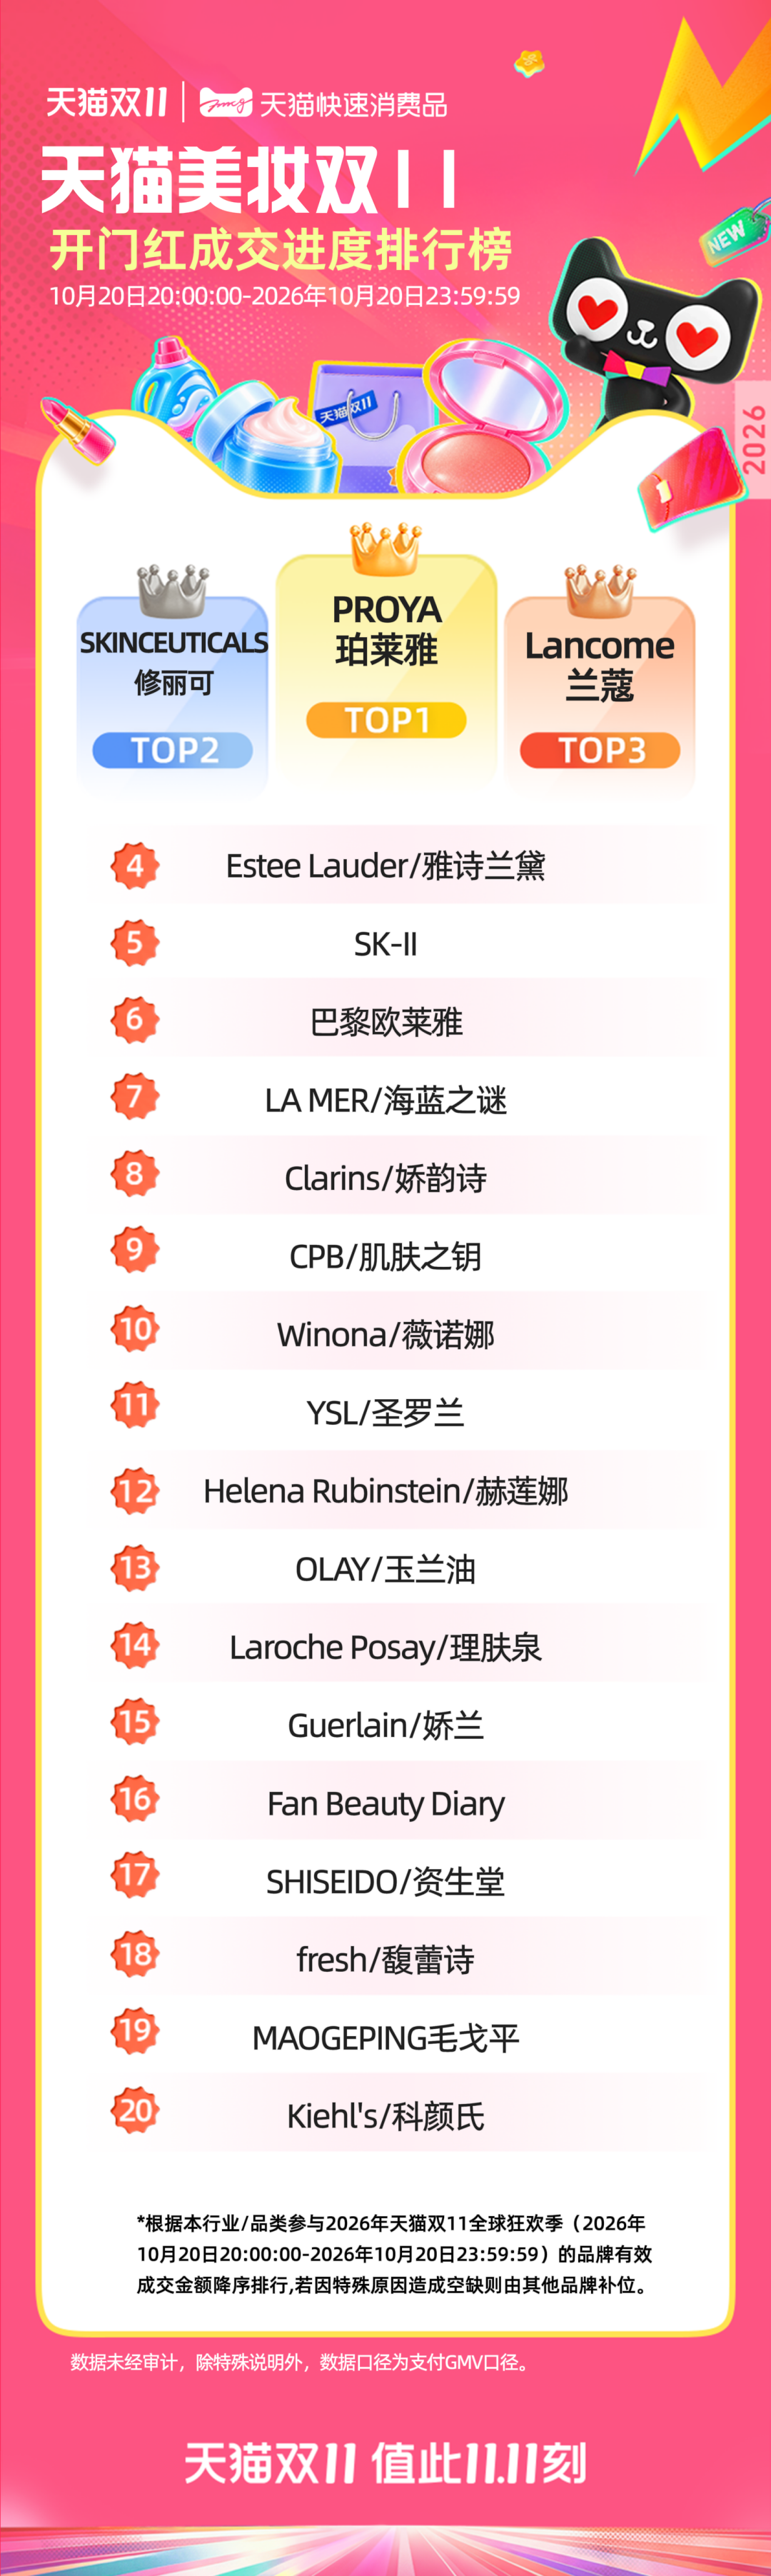
2026年双11首日,CPB在天猫美妆排名由2025年第11位升至第9位,资生堂品牌维持第17。同期,资生堂宣布与海南启研干细胞抗衰老医院达成战略合作,将已在日本商业化运营的毛发再生医学技术引入中国。
一边是电商大促的份额守卫,一边是医疗健康赛道的边界拓展,两件事放在一起,大致能看出资生堂当前的基本盘:利润修复较快,新的增长曲线还在形成过程中。
放在这个背景下看资生堂2026年前三季度财报,核心叙事并不是“重回高增长”,而是从收缩调整转向重新扩张——利润修复先于收入,增长的质量与可持续性仍需回到品牌、市场与预算配置中逐层拆解。
高端线独撑增长,大众线仍在还渠道的账
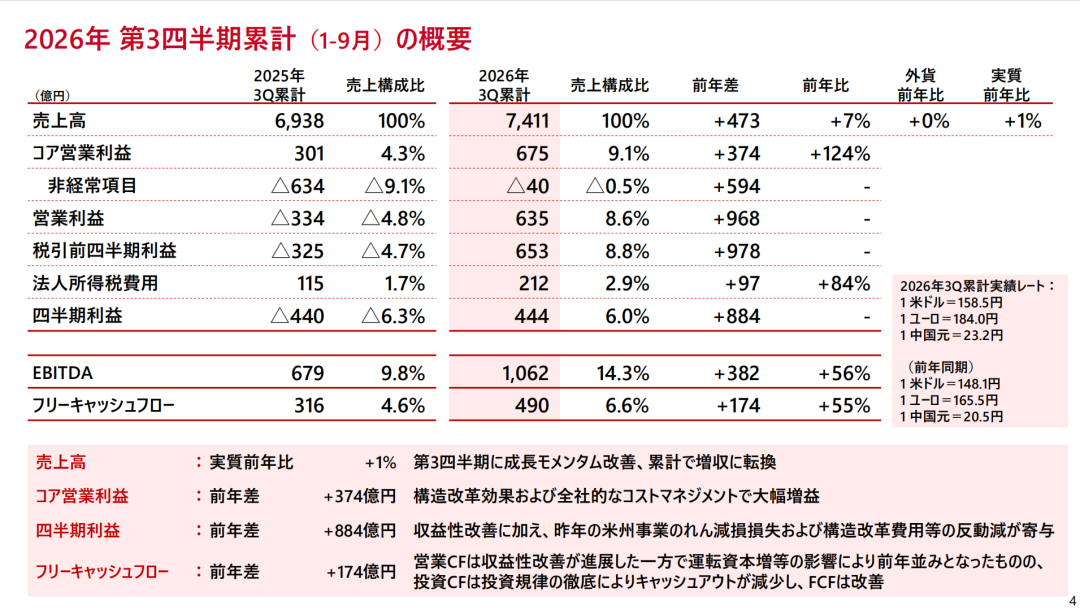
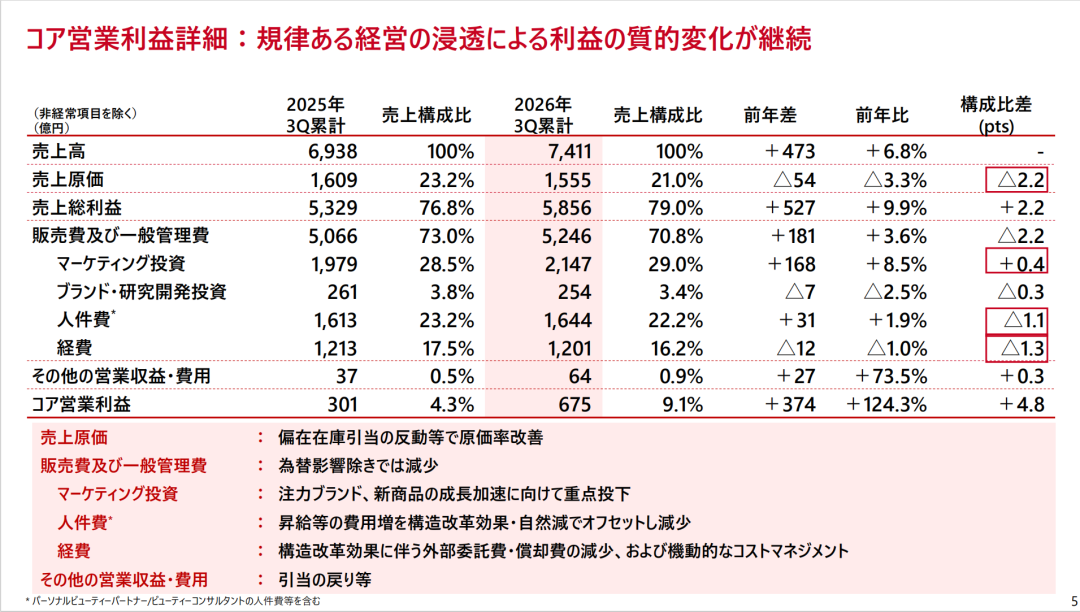
资生堂前三季度净销售额7411亿日元(约合人民币312.74亿元)同比增长7%,核心营业利润675亿日元(约合人民币28.49亿元)同比暴涨124%,核心营业利润率从4.3%抬升至9.1%——这是该集团近5年来首次出现营收与利润双增长。
从品牌端来看,资生堂增长主要来源于高端线。
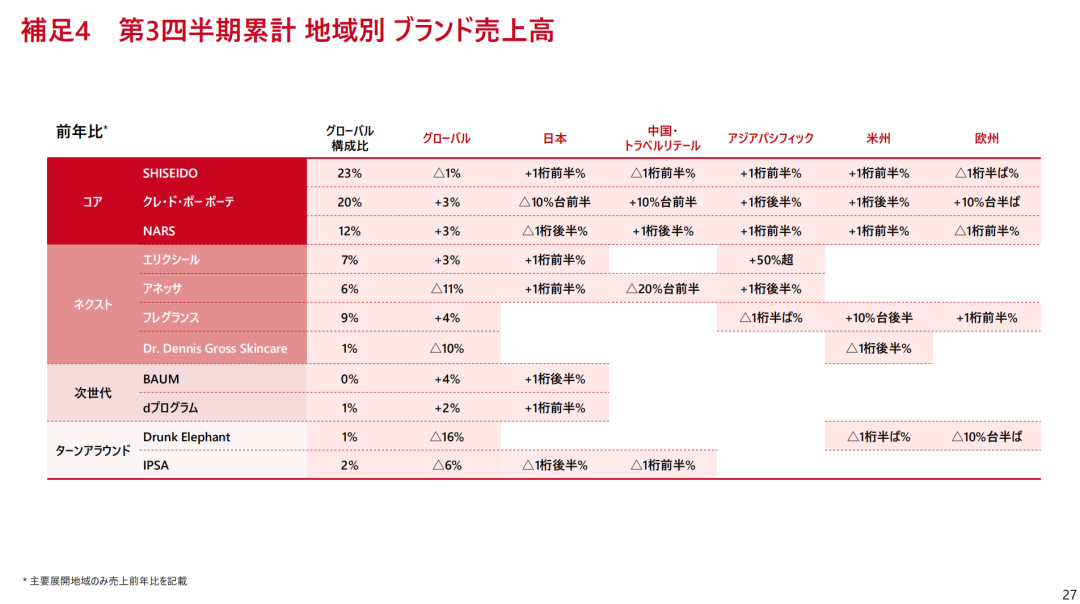
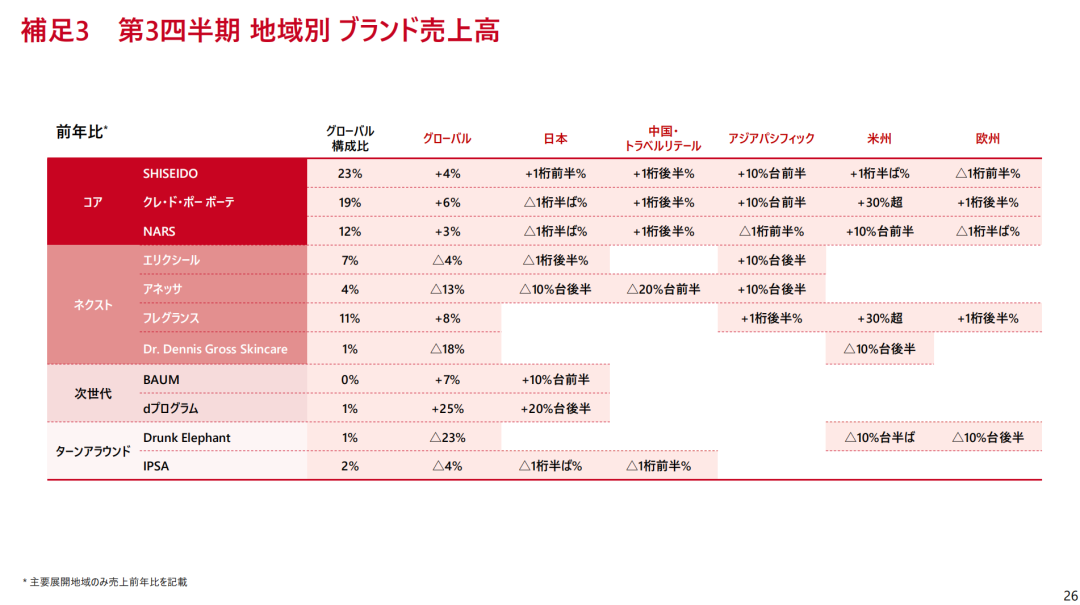
累计口径下,CPB和NARS全球销售额均增长约3%。Q3单季,CPB、资生堂分别增长6%、4%,CPB主要增长来源为美国、亚太地区;于2025年正式退出中国市场的d program安肌心语增长最高,达到25%。香水业务在Q3单季以及前三季度销售额中迎来双双增长,Q3销售额在集团内占比达11%,趋近NARS的12%。
另一侧,大众线仍在调整期。前三季度安热沙全球销售额累计下降11%,中国及旅游零售渠道降幅超过20%,库存缩减仍在执行;醉象和IPSA分别下降16%和6%,转型尚未结束。ELIXIR累计增长3%,但Q3下降4%,区域表现并不均衡。
从财报与渠道表现看,资生堂的增长更像是预算集中、渠道修复、新品拉动三者叠加的结果。
消费趋于理性时,科学驱动的高端护肤美妆定位反而具备抗周期能力。财报显示,集团在2024年-2026年成本累计削减720亿日元(约合人民币30.38亿元),同时增加2026年整体营销投资,但增量并非全品牌平均分摊,而是向重点高端品牌倾斜。
渠道修复构成另一条支撑线。中国及旅游零售板块在库存补充需求与海南恢复的带动下得到改善,财报同时提到,以品牌价值和收益性为优先的渠道运营仍在持续。对高端品牌而言,价格纪律与渠道秩序本身就是品牌资产的一部分,渠道治理改善后,销售恢复更容易传导至利润端。
此外,CPB高功能面霜、资生堂Vital Perfection新精华、Max Mara香水,以及ELIXIR新Total V Cream,是这一轮增长中被点名的产品,也是构成高端线增长的具体支点。
关于品牌业绩下滑,问题大多不在品牌本身,而在渠道结构。
安热沙是资生堂集团2026年以来最典型的承压者。Q3同比下滑13%、全年累计下滑11%,在中国及旅游零售口径下仍录得约20%降幅。财报将原因指向窜货、库存调整与价格体系波动。安热沙的困境,本质上是旅游零售渠道治理滞后,品牌过度依赖免税和跨境渠道,一旦渠道经营权交接或库存周转放缓,价格体系就容易失序。
醉象同样处在调整期,美洲市场的品牌与渠道改革仍在推进,电商维持正增长,但整体尚未回到此前轨道;IPSA品牌则受到入境消费结构变化问题影响。
回暖是结构性的,不是全面性的
结合财报数据来看,中国及旅游零售仍是资生堂核心市场。2026年前三季度,该区域销售额达2685亿日元(约合人民币113.31亿元),同比增加11.9%;核心营业利润598亿日元(约合人民币25.24亿元)、同比上涨28.2%,显著高于集团其他区域。
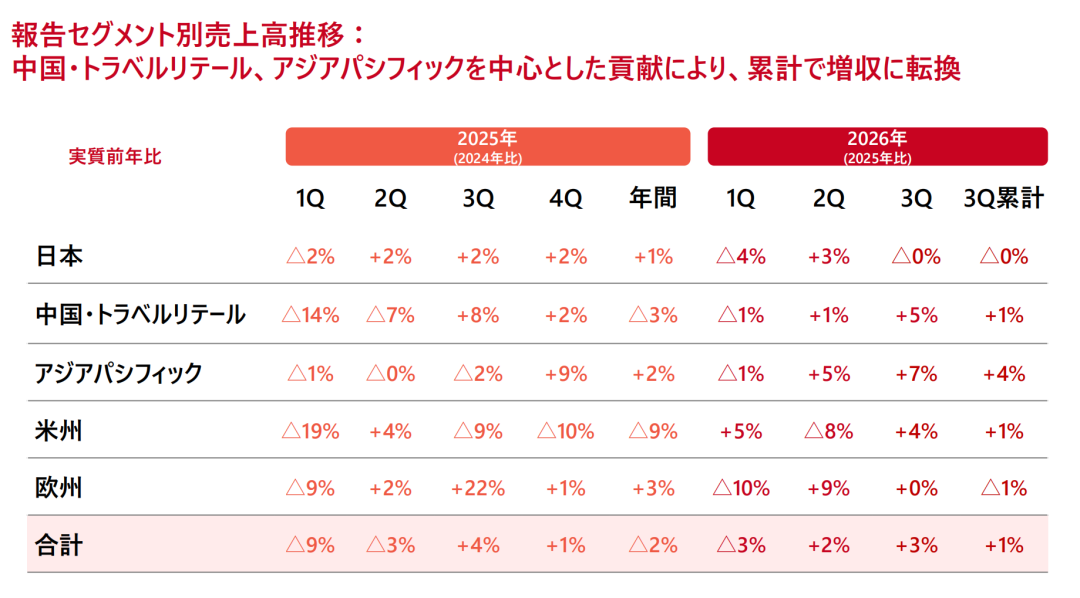
财报披露,该增长主要源于中国大陆电商渠道趋稳带动库存回补需求,以及海南免税渠道调整后的恢复。
今年7月,资生堂从欧莱雅延揽在旅游零售领域深耕25年的Adele Zhang,出任全球旅游零售董事总经理;而在更早之前,公司已将中国业务与旅游零售纳入统一管理框架,由梅津利信一人统筹执掌,打破中国业务与旅游零售之间的组织壁垒和供需割裂,转向以真实需求、库存纪律和价格秩序为核心的运营模式。
日本市场则呈现收入平、利润升的格局。2026年前三季度销售额为2174亿日元(约合人民币91.74亿元),微降0.4%,核心营业利润增长22.5%,利润率升至15.7%。主要是受入境销售下滑以及CPB销售下跌影响。
亚太成为利润增速最快的区域,核心利润从18亿日元(约合人民币0.76亿元)跃升至55亿日元(约合人民币2.32亿元),暴涨210.1%。其中,韩国、泰国、越南、印度是主要驱动力,电商增长超过20%。
美洲完成了从亏损76亿日元(约合人民币3.21亿元)到盈利56亿日元(约合人民币2.36亿元)的翻转;欧洲仍是唯一核心利润为负的区域,原因在于护肤品类竞争激烈,主品牌资生堂在欧洲市场发展承压;但Max Mara香水初速较好,香水品类或将成为集团改善欧洲市场的关键变量。
预算在收缩,资源在集中
今年资生堂累计业绩和全年指引上调,说明利润端修复快于收入端;但实质销售增长仍然偏弱,管理层下调全年实质销售增速指引,也表明成本与汇率带来的利润改善,尚不能等同于商业动能恢复。
集团中长期目标要求利润率、资本回报和自由现金流达到更高水平,路径仍要依赖销售增长与成本最优化共同支撑。上一阶段解决的是利润能否修复,后续要回答的是增长能否自驱。
关于未来规划,资生堂集团在财报中披露“2030年中期战略”,旨在实现核心营业利润率超过10%,并在2025年-2030年间实现年均销售额增长2%-5%。
2026年,资生堂集团继续以Core3(资生堂、CPB、NARS)和Next5(ELIXIR、安热沙、香氛、Dr. Dennis Gross等)为增长主轴,优先投资高成长高收益品牌,对低成长低收益品牌进行重组或撤退。
渠道上,子资生堂集团将继续强化价格管控与库存健康,修复中国及旅游零售秩序。新引擎方面,香氛被定位为护肤向新品类延伸的桥梁,推动Max Mara香水、芦丹氏进入欧美、中国市场;医美则以RQ律曜为切口,联合中国重组胶原蛋白领军企业创健医疗开发医疗器械,试探美妆与轻医美的渠道协同。
与此同时,资生堂还将进一步加大皮肤科学领域研究落地。近日开展的第九届进博会上,资生堂以“一瞬之美,一生之美”为主题发布60余款新品及多项前沿成果,在现场呈现了色斑生命周期、深纹成因与胶原力学等皮肤生物学机制研究,展出明星美白成分4MSK、纯粹视黄醇、环状胶原等差异化成分,以及Auto Booster自动感应增强技术、Serum First精华裹妆科技等创新科技。
从双11的份额守卫,到进博会的科研展示,再到医疗健康赛道的边界拓展,资生堂正在把资源向更可转化、更可验证的方向集中。接下来要证明的是,在资生堂、CPB、NARS之外的第三、第四个增长引擎,能否从香氛、医美和皮肤科学中真正长出来。
评论