
正在阅读:

“男装女穿”火了,平价女装却批量倒闭,为何更多女性转向购买男装?

扫一扫下载界面新闻APP

“男装女穿”火了,平价女装却批量倒闭,为何更多女性转向购买男装?

什么女装男装,我只想买点人装。

文|一面数据

在社交平台,“男装女穿”已经脱离小众穿搭趣味,成为持续发酵的消费现象。大量消费者自发整理男装选购清单、尺码换算指南,对比同价位男女装的面料、工艺与定价。

数据显示,男装类目里女性购买占比已经从15%提升至28%,相关搜索量年增幅超200%,购买人群中00后占比达到62%,选购集中在T恤、衬衫、休闲裤、基础外套等刚需单品,不再是传统的为伴侣采购的场景。

与此同时,行业另一端,一批曾经在电商平台深耕多年、粉丝体量庞大的网红女装店铺密集选择闭店清仓。拥有2000万粉丝的五金冠老店可可里小姐、467万粉丝的大码女装头部店铺叽咕叽咕家大码女装先后官宣停止运营,不少经营多年、曾经持续出爆款的女装店铺陆续退场,给赛道敲响警钟。
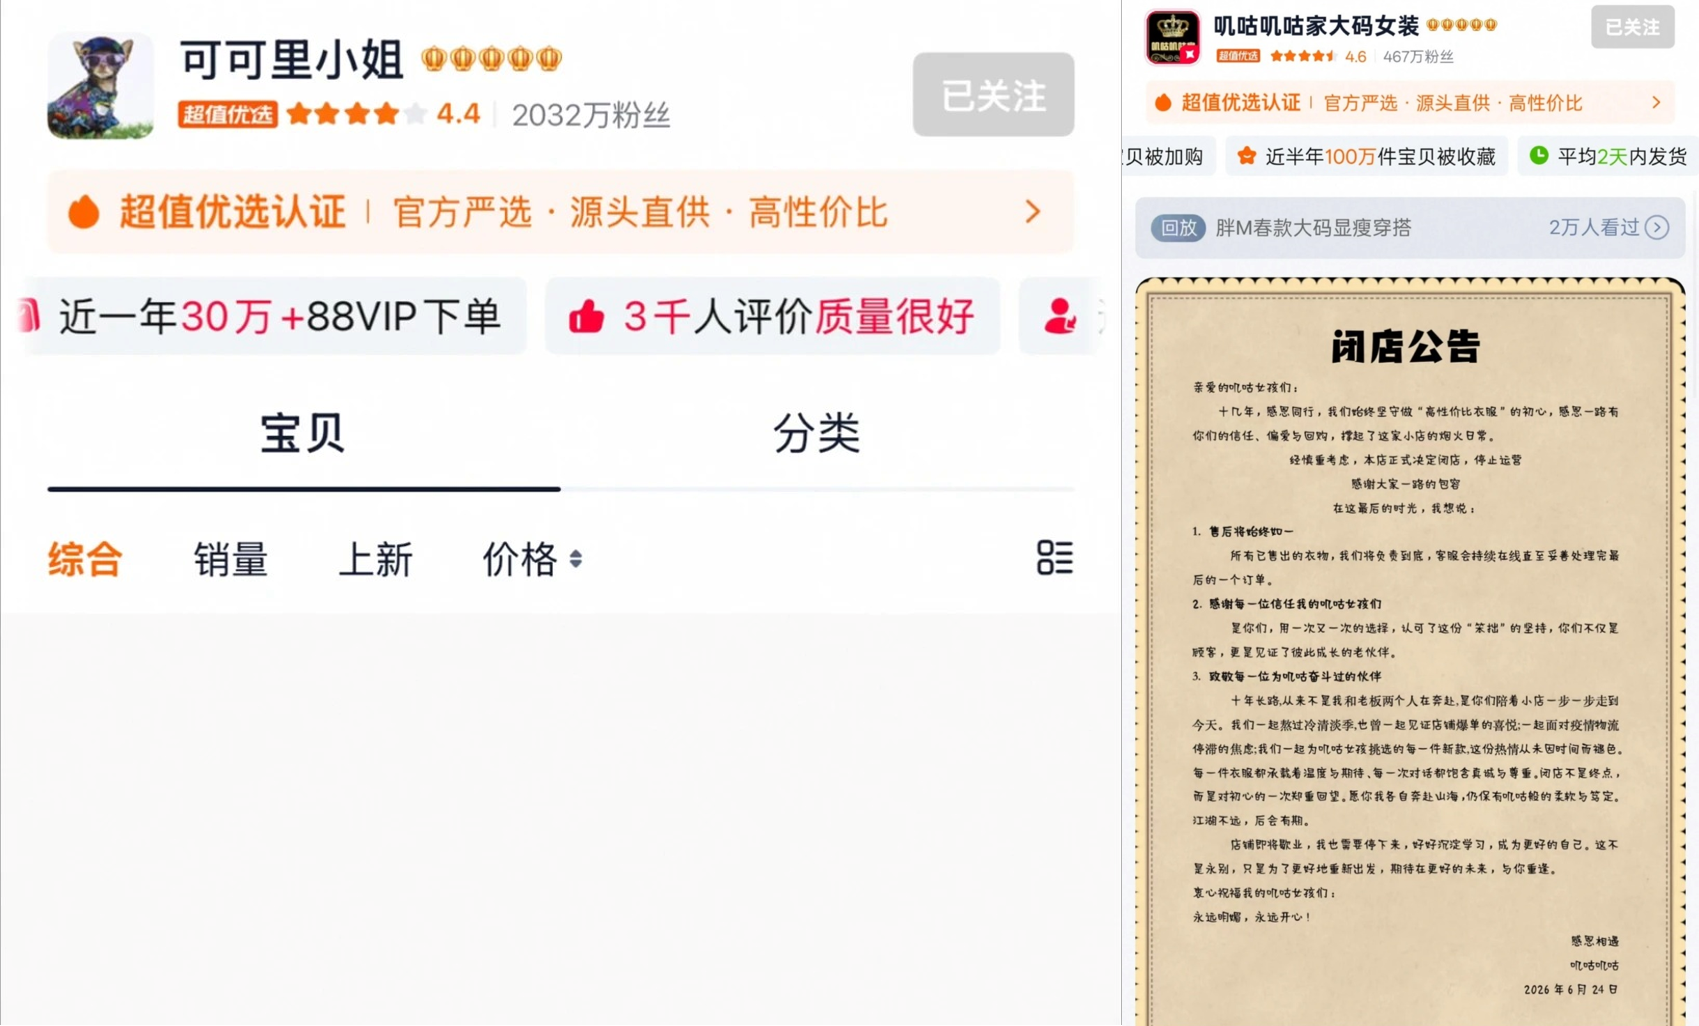
大量用户在女装持续踩坑之后,开始寻找更稳定、性价比更高的替代选项,叠加头部店铺承压退场,共同抛出一个行业问题:为什么越来越多消费者,在基础服饰品类上放弃女装,转向男装?

01 女装N宗罪

越来越多女性消费者转向选购男装,本质上是女装赛道长期积压的消费痛点的集中爆发。在电商平台的评价规则里,退货订单无法留下商品评价,大量真实的踩坑经历与吐槽便流向了微博、小红书、抖音等社交平台。这些零散的负面感受不断累积,最终演变成整个女装行业都难以回避的信任危机。

基于主流社交平台上的女装相关讨论,我们梳理了热度靠前的话题榜单,用真实的用户声量呈现女装赛道长期存在的核心问题。
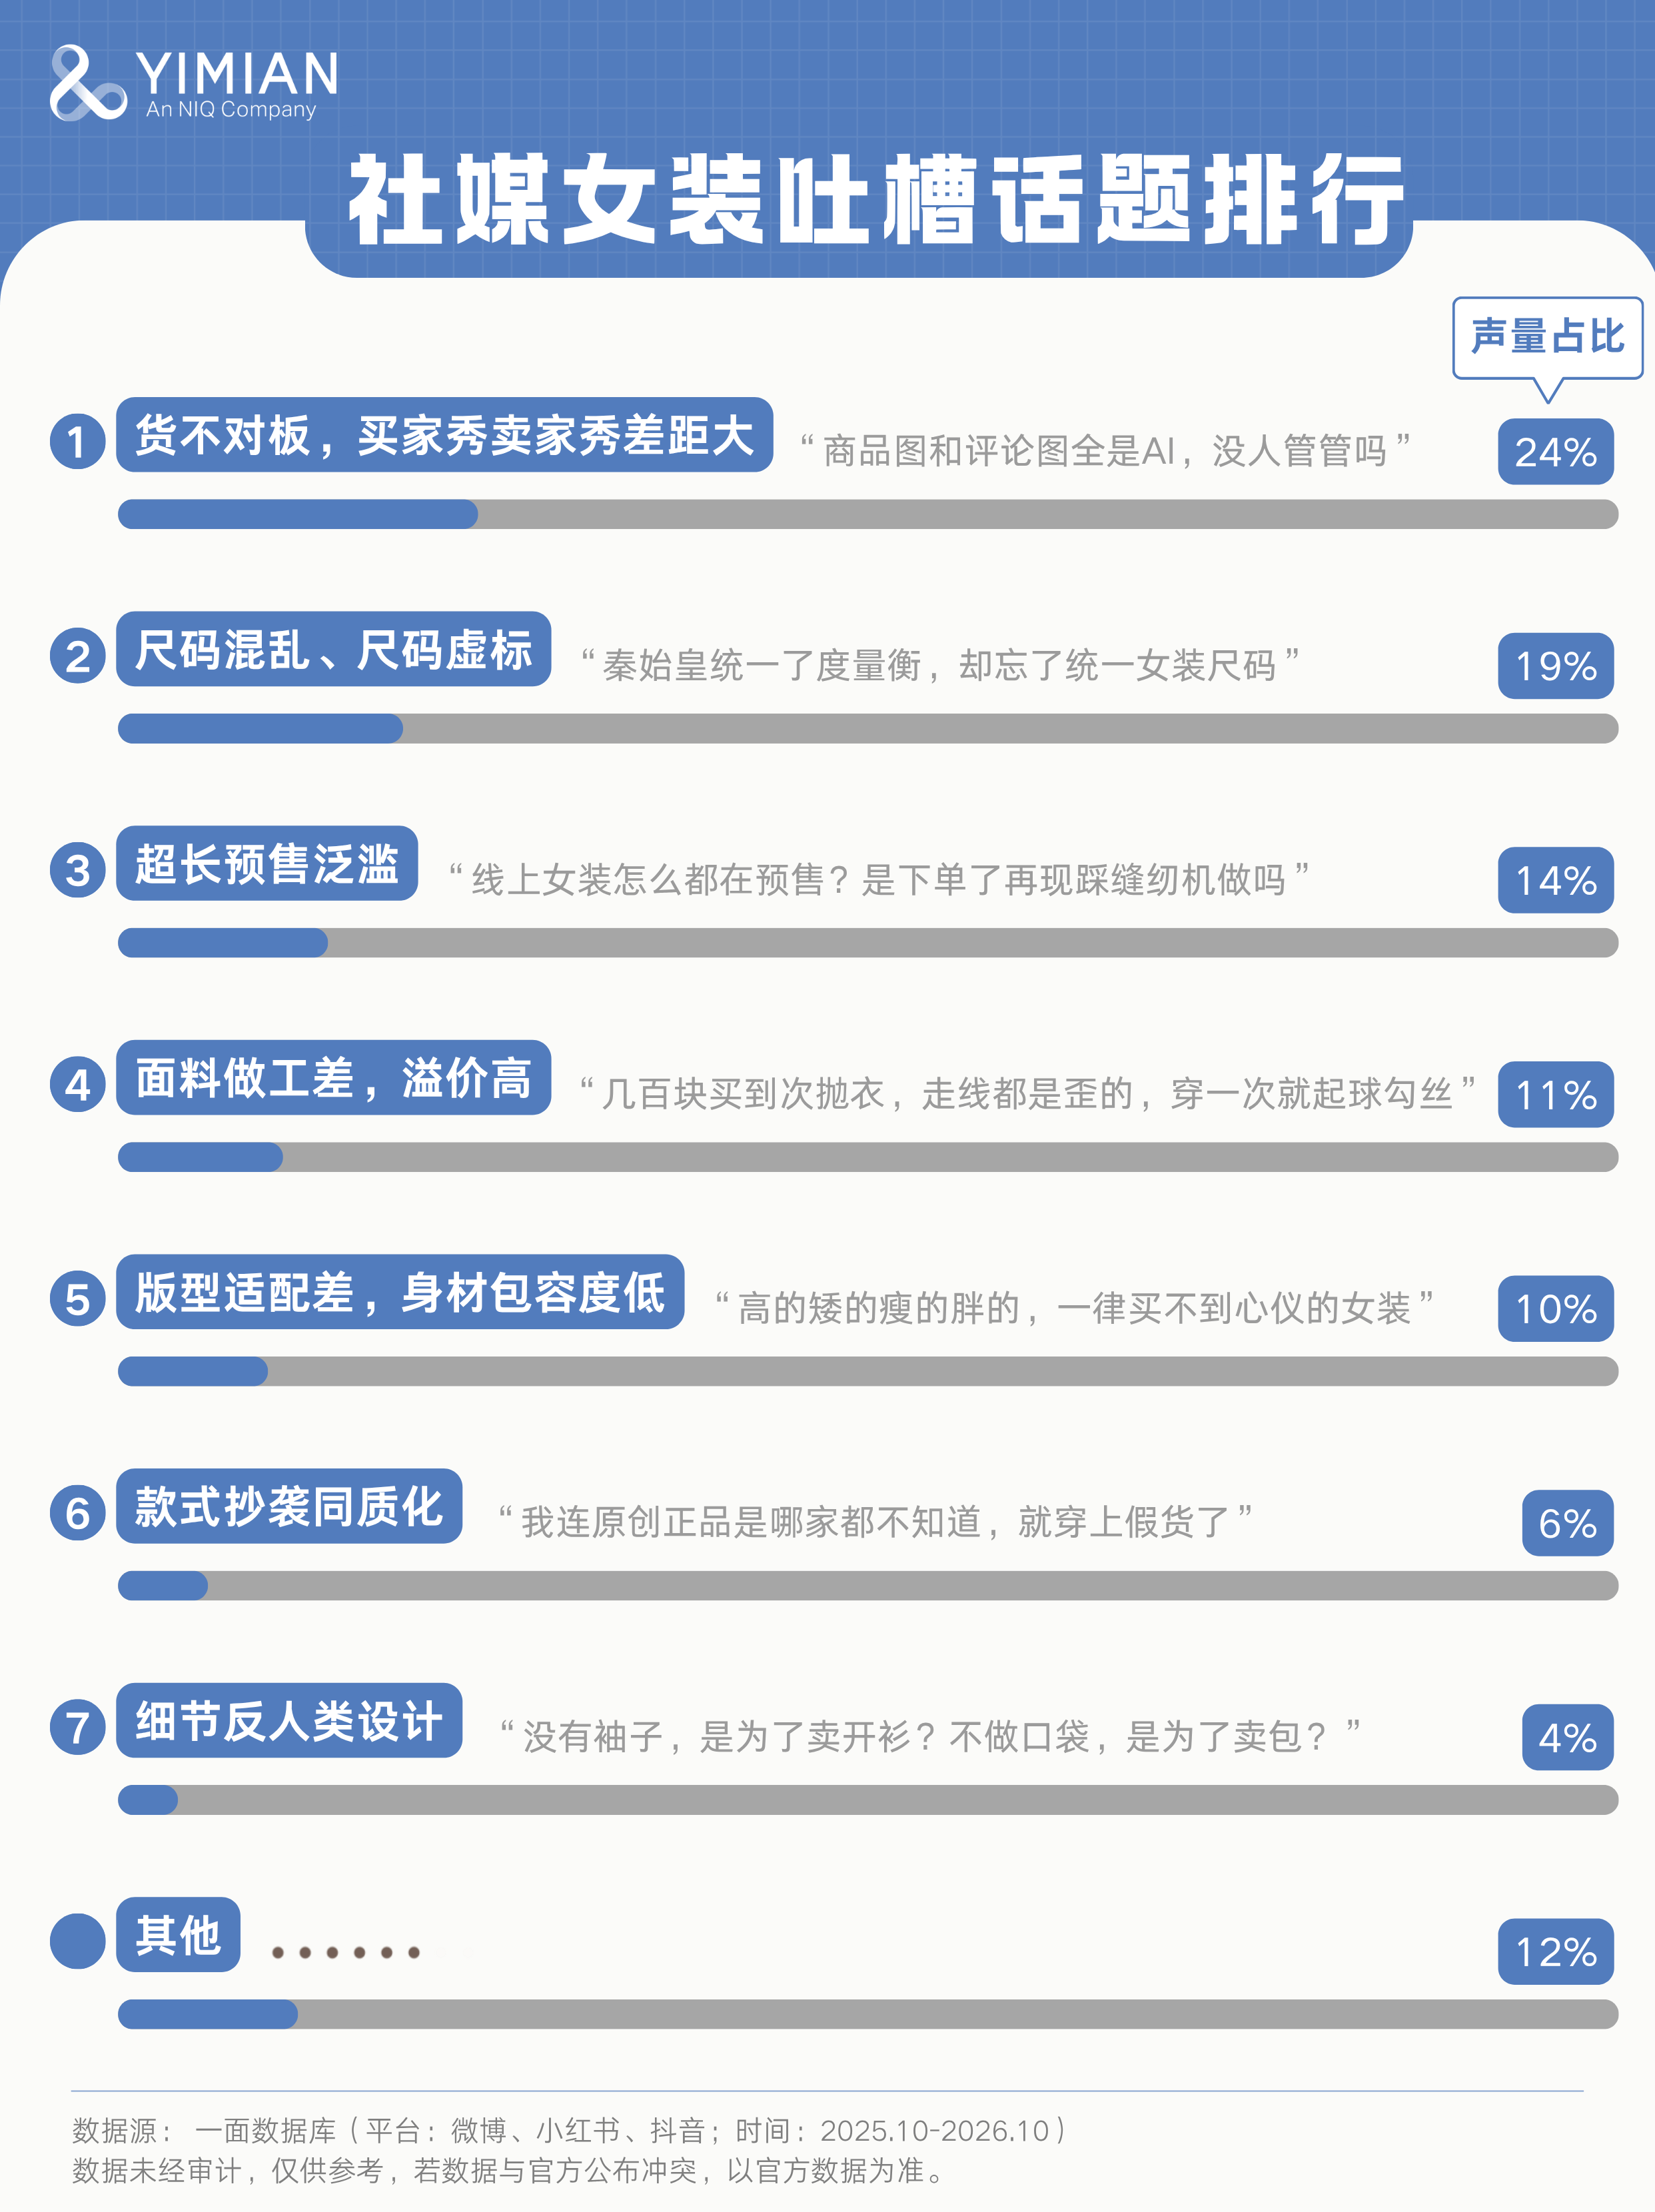
排在吐槽首位的,是货不对板、买家秀与卖家秀落差巨大的问题。

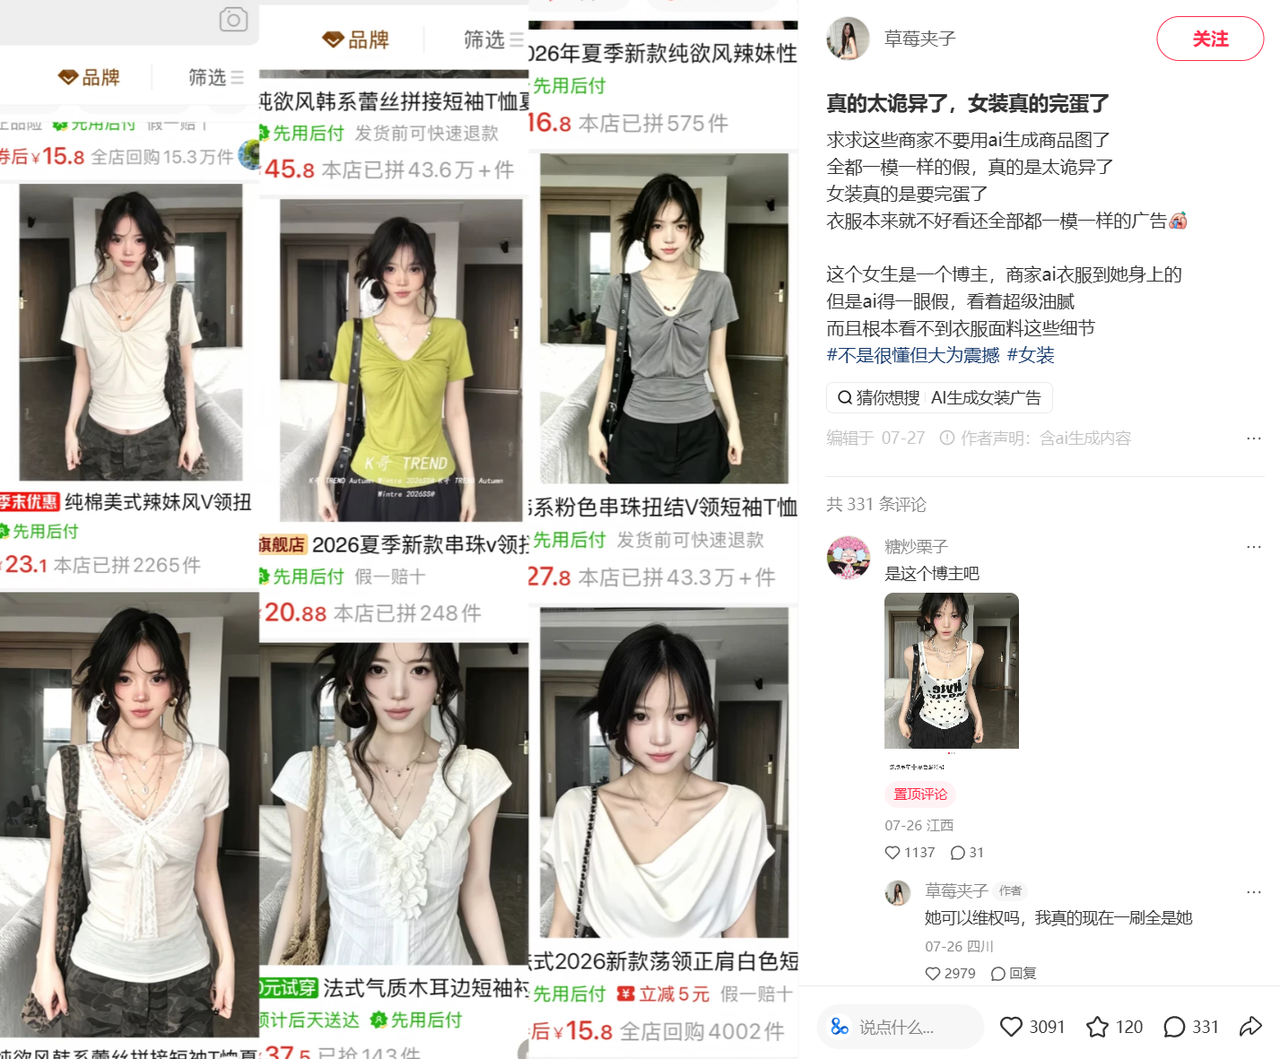
很多女装店铺的流量逻辑,建立在图片表现力之上,商家热衷于打磨封面图与详情页,近两年更是批量使用AI生成模特图,甚至连带评论区的买家秀都由AI批量产出,不少商品详情页翻到底,都找不到一张无滤镜的自然光实拍图。

AI可以随意美化面料质感,把廉价化纤渲染成垂顺软糯的材质,自由修改腰臀比例、衣长与肩线,有的AI版型设计根本无法落地现实生产,相当于商家用一张AI概念图画饼,且大多不会主动标注图片为AI生成。
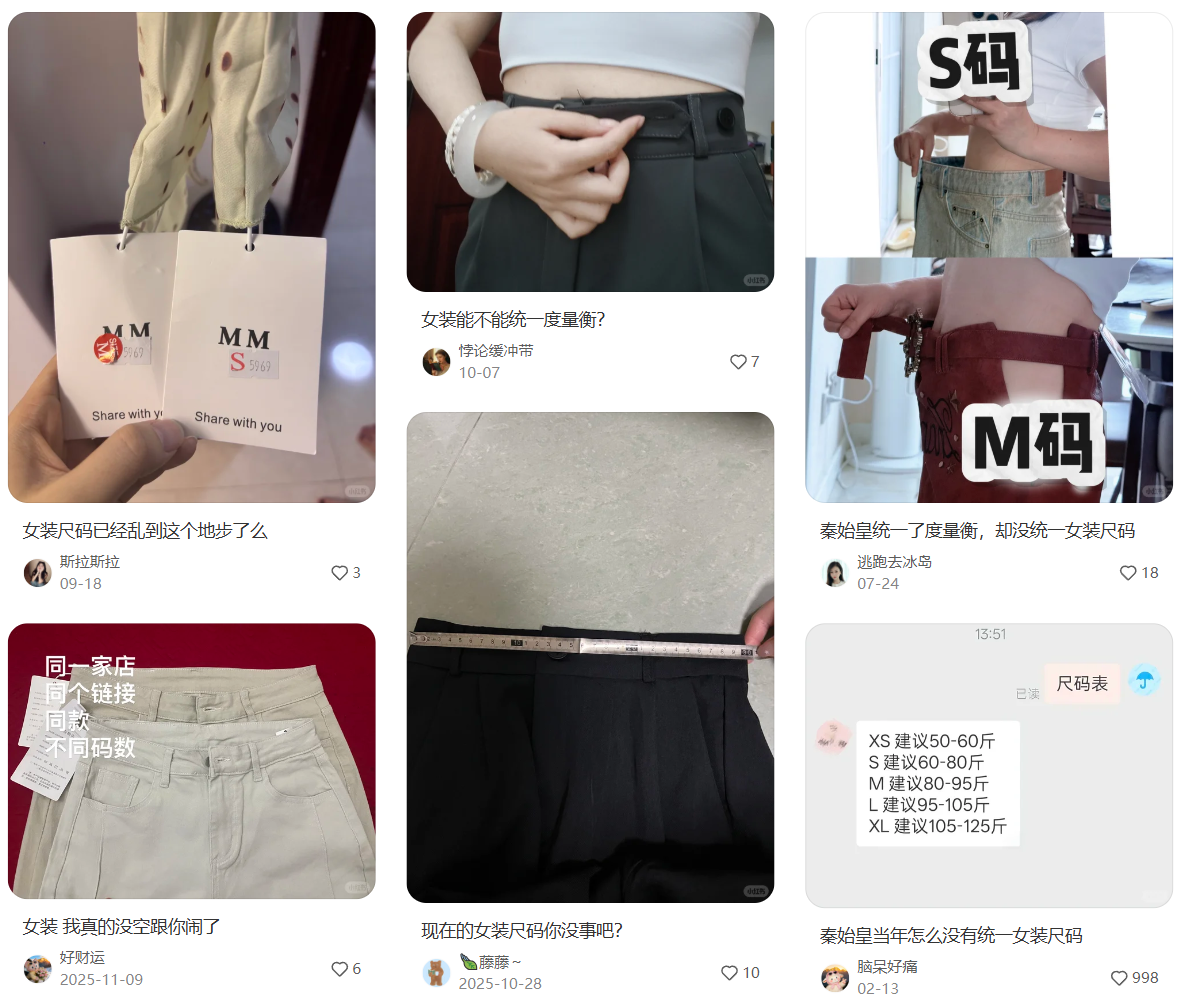
紧随其后的吐槽焦点,是女装行业长期悬而未决的尺码乱象。

女装行业至今没有统一强制的尺码执行规范,尺码虚标、各家标准自成一派早已是行业常态,同样标注M码的上衣,不同店铺的胸围、衣长可以相差数厘米,消费者可能这家刚好合身,下一家就穿不上了。

消费者没办法依靠固定尺码经验做判断,只能反复翻看其他买家的实拍反馈、参考各种身高体重参考表,即便如此,踩雷的概率依旧居高不下。
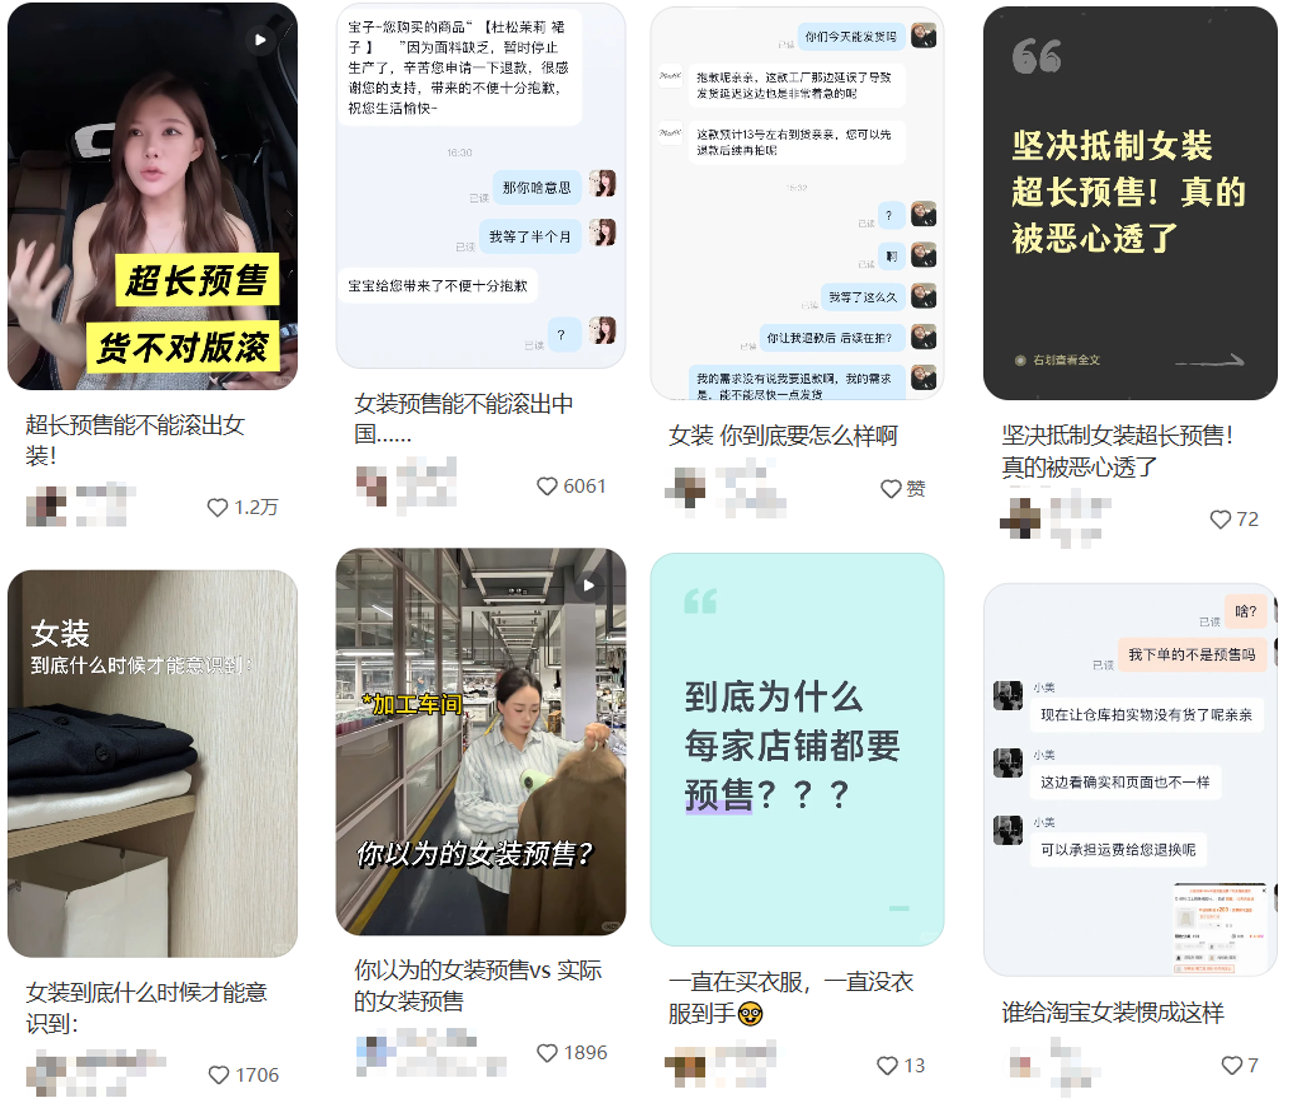
超长预售的泛滥,进一步加剧了女装消费的糟糕体验。

大量女装店铺普遍采用先下单、后生产的预售模式,短则十几天,长则一个多月的等待周期成为常态。商家借预售压低自身备货压力,把库存风险全部转移给消费者,不少人冲着换季新款下单,等到漫长等待之后收到衣服,合适的穿搭时节已经过去。

预售泛滥背后还有一种常见套路,有业内商家透露,部分商家只会先生产订单量20%-40%的现货,优先发给第一批买家。剩下的预售订单,其实是等第一批买家在“7天无理由”期内退回来的衣服,简单熨烫、换吊牌后,再发给第二批预售的顾客。因此有网友吐槽,自己心心念念的新衣,说不定还在别人家里,等着被退回。
除了上述几大痛点,还有相当一部分消费者对女装的面料做工与版型设计不满。不少买家吐槽,线上女装溢价严重,几百块买到的却是堪比次抛的品质,走线歪斜、线头乱飞、洗一次就起球变形是家常便饭。

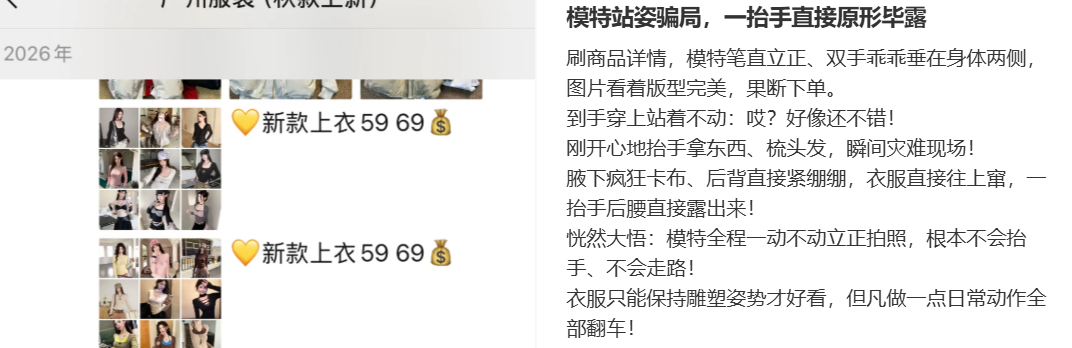
更令人头疼的是版型适配差、身材包容度低,不少女装似乎只为特定身材的“纸片人”设计,高矮胖瘦稍有偏离就很难买到合心意的款式,要么裤长拖地,要么肩宽卡不住,仿佛消费者必须拥有完美身材才能驾驭一件衣服。

正因版型先天存在缺陷,商家才会在拍摄时用模特姿势、后期修图来遮掩问题,等到消费者正常上身,版型问题就会集中暴露。
此外,款式抄袭同质化严重,也让女装消费体验大打折扣。很多原创设计刚出爆款,立马就会被各路商家跟风仿制,连原博主都不知道自己的设计被谁抄了去,消费者花原价甚至贵价买到的可能只是个“盗版”。

还有些细节设计明显脱离了实用逻辑,无袖款式泛滥,本质是引导你多买一件开衫搭配;裙子不做口袋,多少带着逼你额外配包的意味。不少款式为了上镜好看,不惜牺牲穿着体验,省略口袋、剪裁别扭,看着精致却很难真正穿出门,很难满足日常通勤、休闲的穿着需求。

多重问题交织,催生了闭环式的恶性循环:消费者收到商品之后落差巨大,退货率走高。而为了覆盖退货损耗、平台扣点,还要承担持续上涨的短视频与直播投流成本,商家只能抬高定价倍率,不少女装品牌要做到3倍以上倍率,才能实现保本。

尽管如此,女装还是挣不到钱。

我们整理了18家头部男女装上市公司2026年半年报数据后发现:女装的毛利率较男装高出9个百分点,净利润率反而更低。即便女装普遍拥有更高的溢价空间,盈利表现却并不理想。
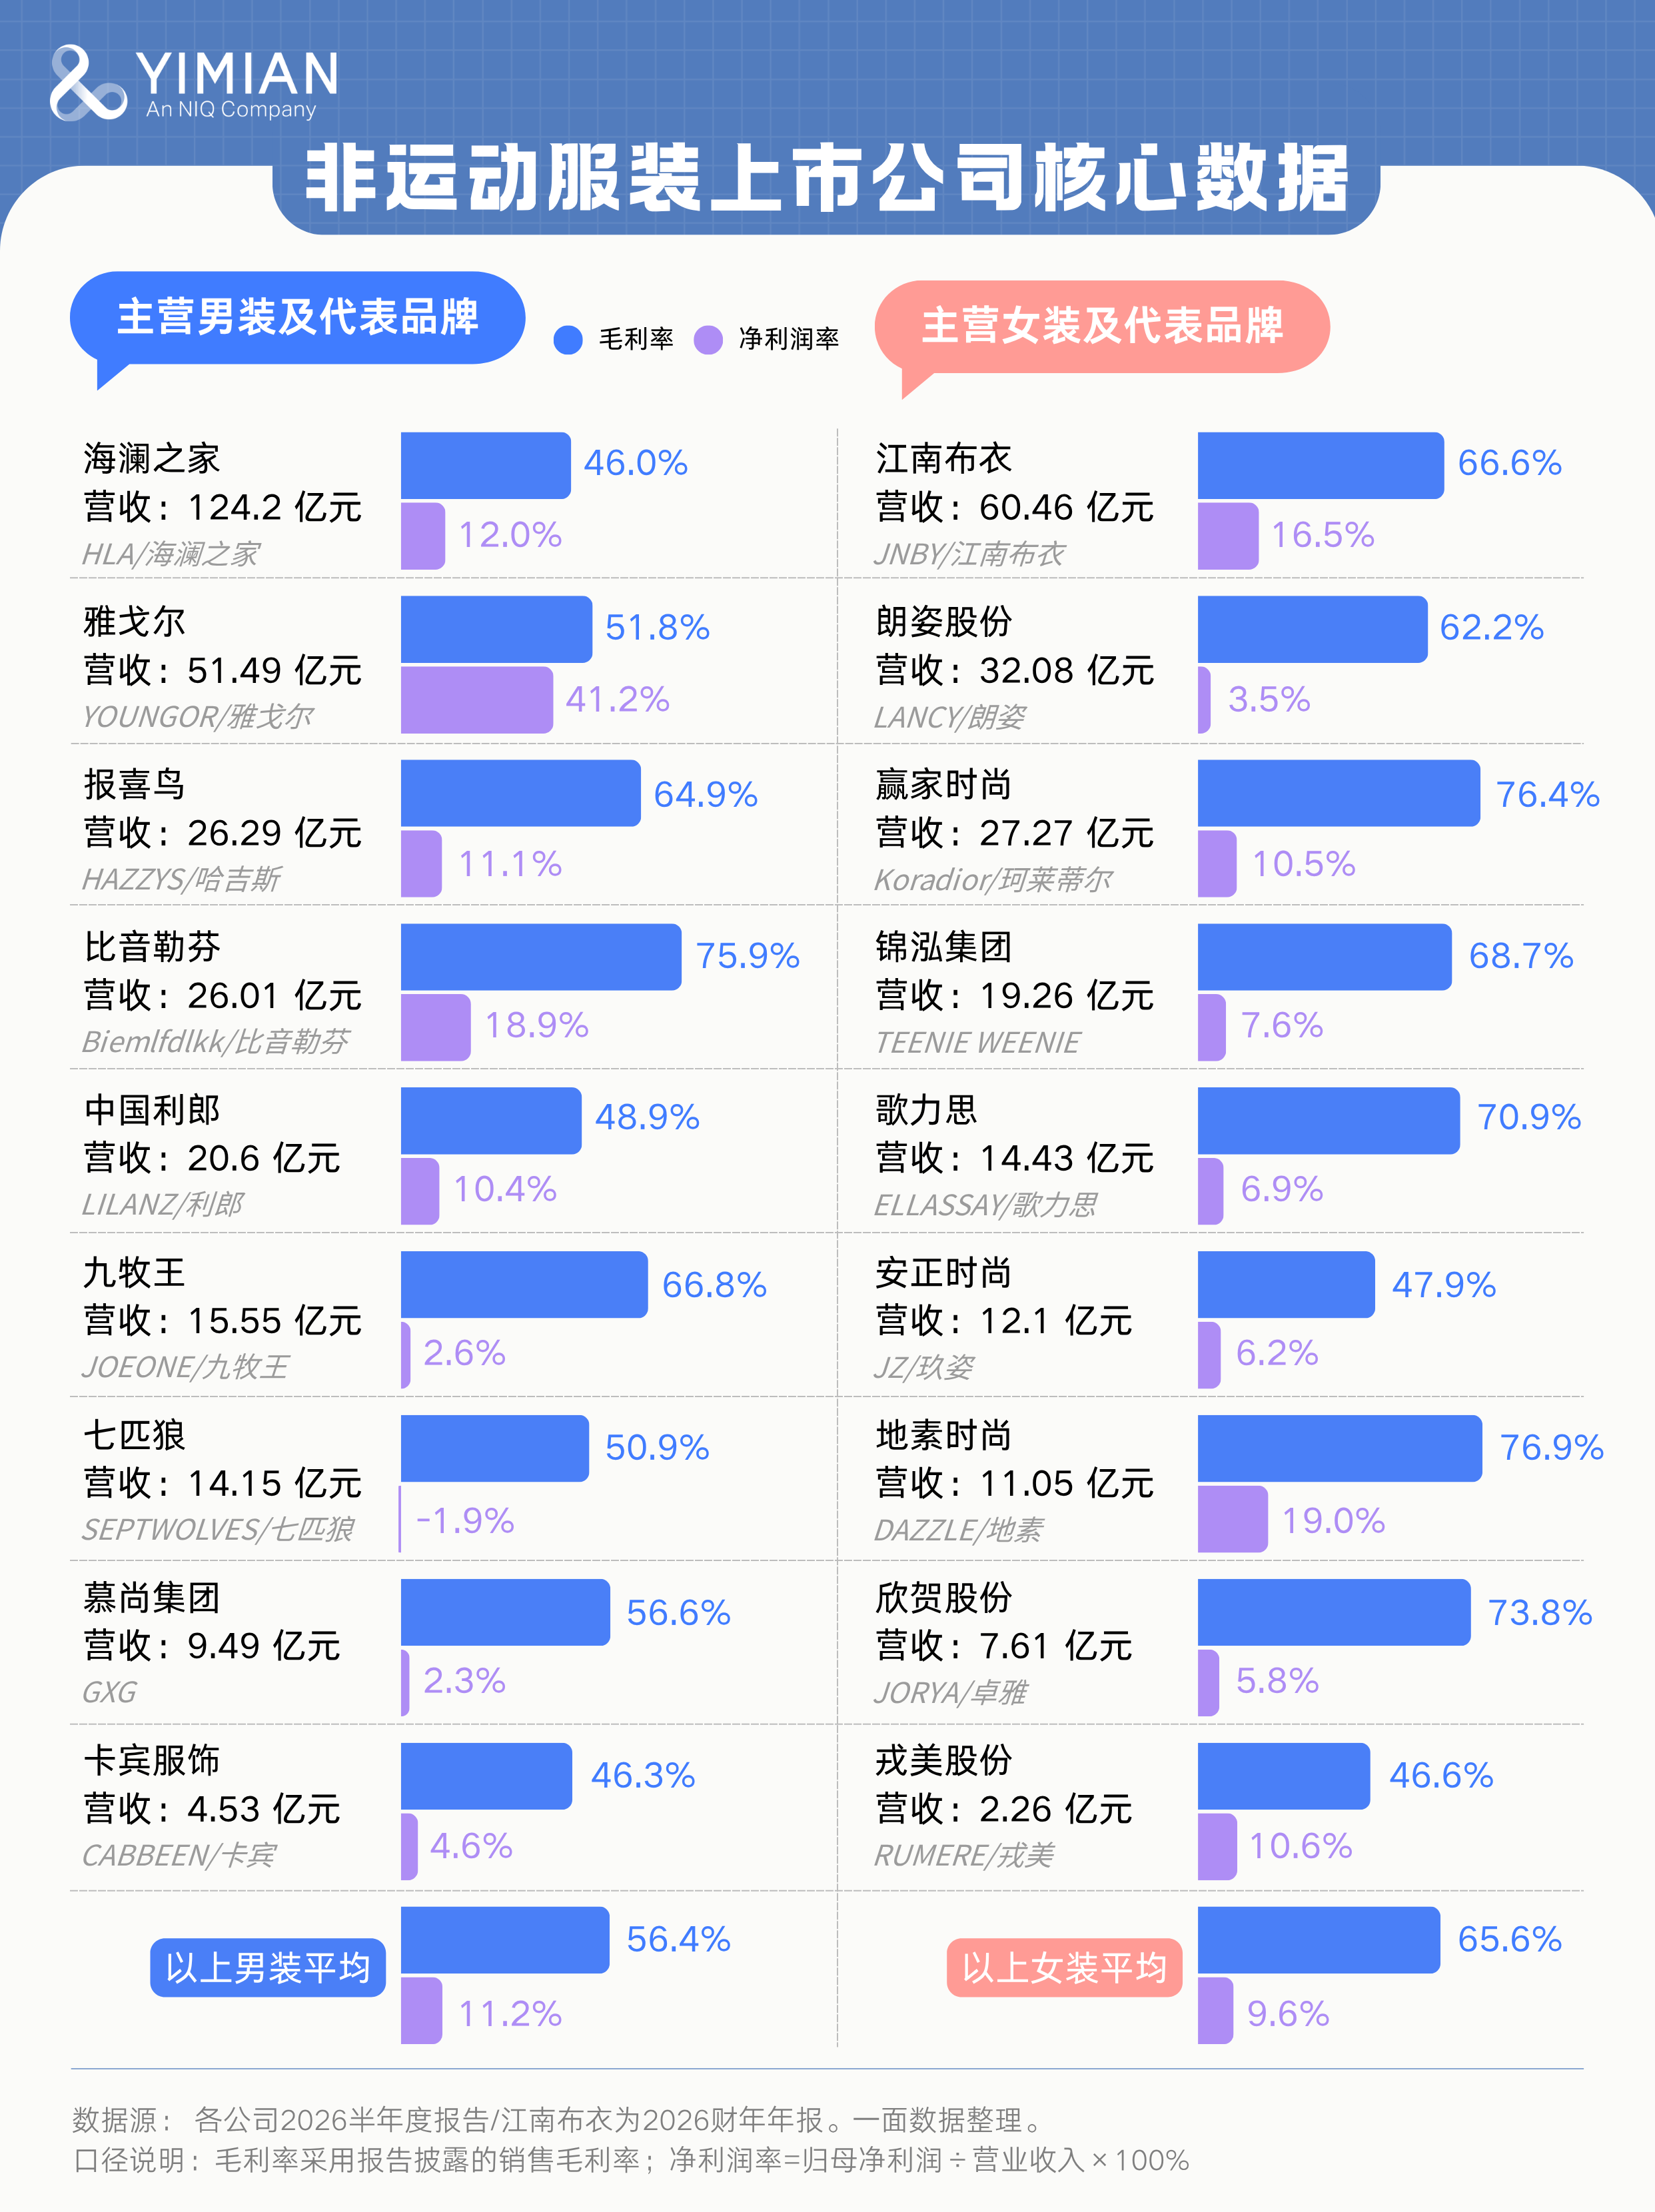
不过,这一组对比更多反映的是头部上市企业的财务结构。这些公司以线下门店和中高端品牌为主,与女装赛道主流的线上流量模式在盈利结构上存在明显差异。

但即便如此,数据仍然说明,在退货压力相对较小的线下中高端模型里,女装的盈利效率并没有明显优于男装。头部品牌尚且承压,那些依靠流量走量的线上女装商家,要面对的挑战只会更多。

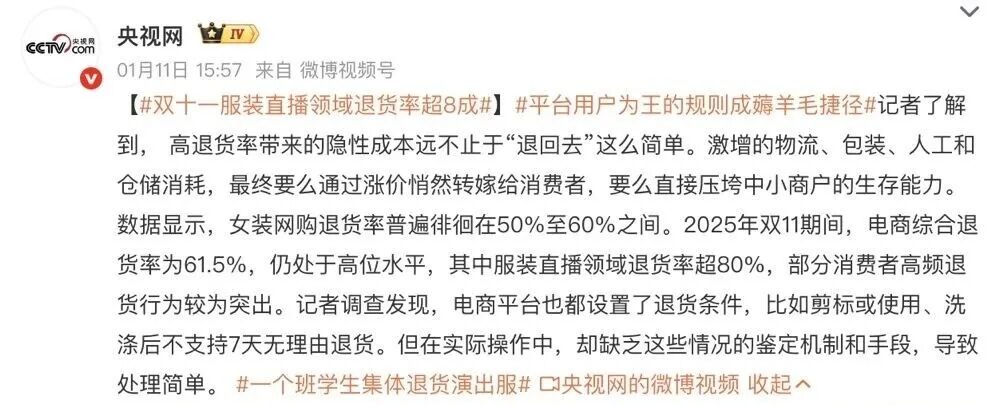
调研数据显示,线上女装整体退货率普遍维持在50%-60%,直播渠道不少商家退货率可达75%,大促节点甚至更高;作为对照,男装线上退货率稳定在30%-40%区间,波动明显更小。
可可里小姐、叽咕叽咕家这类平价流量型女装店铺,正是长期运行在这套循环之中,即便粉丝基数巨大、短期销量亮眼,利润也持续被退货、物流、投流成本吞噬,最终选择停止运营。

更高的定价,却对应着更不稳定的品质,当消费者横向对比同价位男装,发现男装很少使用AI虚假效果图、版型展示更加克制、同款品质稳定、基础款工艺更扎实,自然会转向男装完成基础服饰采购。

02 盈利差异的根源

表面上看,女装手握更高的毛利率,盈利表现却不及男装,这种差异不能简单归结为单品营销、品控问题,而是来自供应链、产品周期、成本分配模式,背后是两条赛道从需求起点就分道扬镳的生意逻辑。

先看男装赛道的主流经营逻辑:以少SKU、长周期、大单量、复购优先为特征。

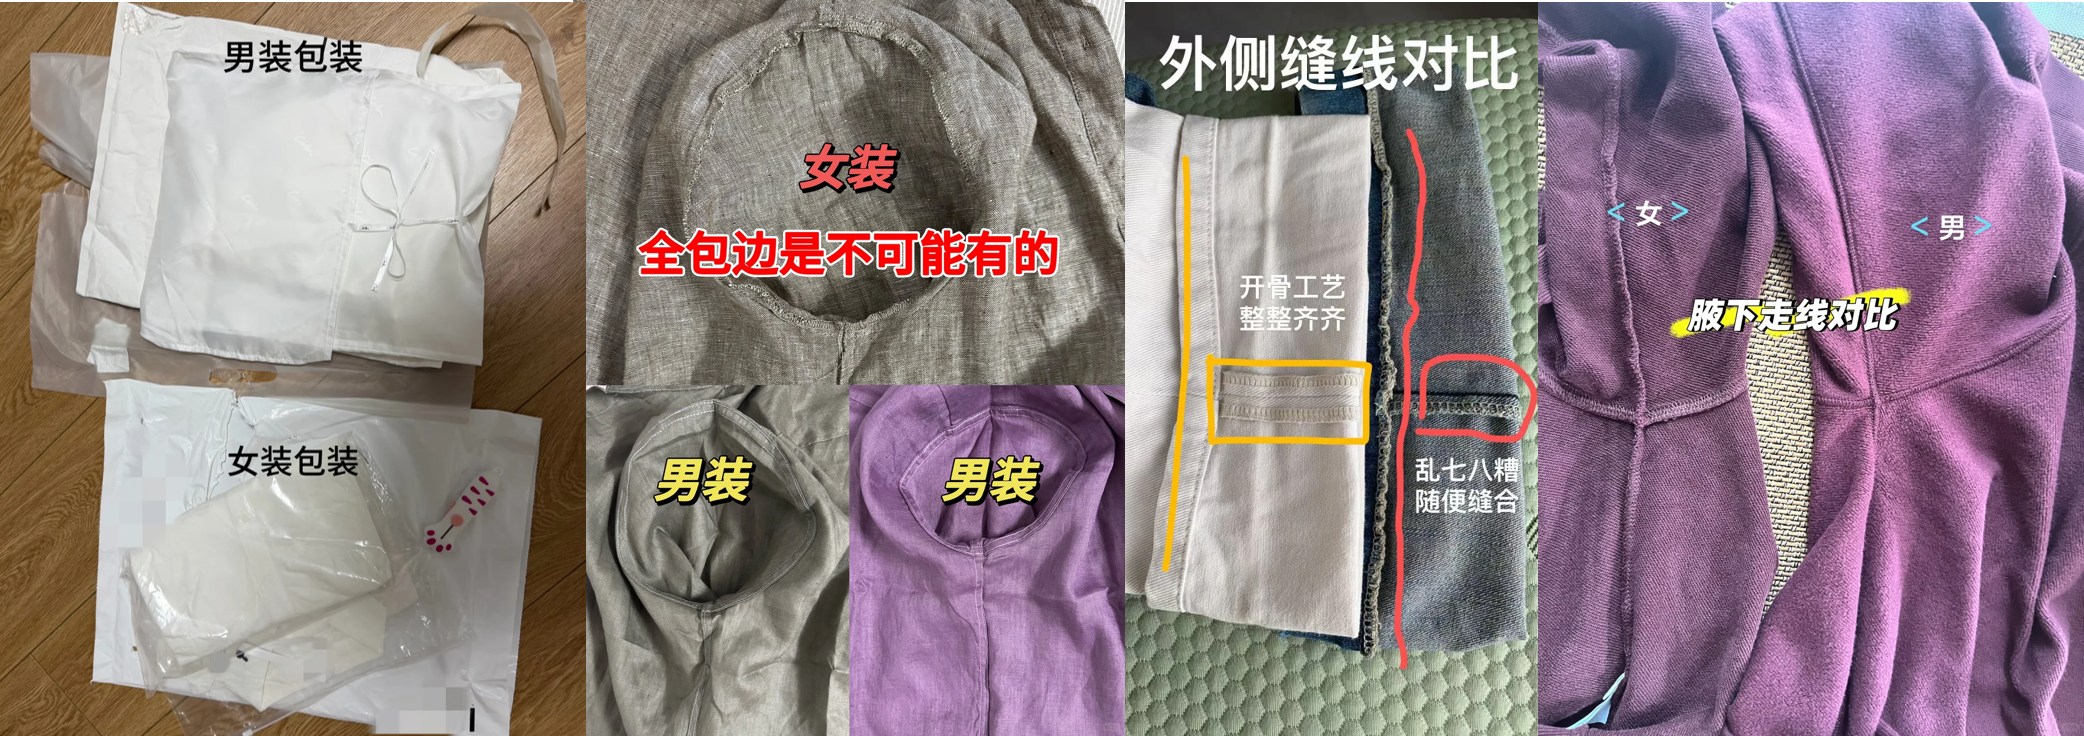
男装以衬衫、T恤、西裤、工装外套这类基础款为主,单品生命周期往往能够维持两到三年,经典版型可以跨季、跨年持续售卖,品牌单款的起订量通常能达到数千件,大单生产能够摊薄打版、面料采购、工艺调试的固定成本,工厂愿意投入更稳定的设备和标准化工序,面料克重、缝线加固、口袋结构这些细节也更容易形成统一标准,不需要频繁为了迎合短期潮流改动版型。

加上男装的上新节奏慢、SKU精简,商家不用持续投放流量去推新款,库存贬值速度平缓,退货带来的冲击可控,同样的定价空间里,能够给到面料和工艺的预算就更高,这也解释了大量消费者反馈的同价位男装用料更扎实、版型更稳定的现象。
再看女装赛道主流的经营逻辑:多SKU、短周期、小单快反、上新流量驱动是行业主流打法。

电商平台数据显示,女装在线商品数量约为男装的3倍以上。据36氪报道,女装品牌WM宣称每年开发新品1万款以上、每周上新超过100款,每50天完成一次整体焕新;Zara全球每年推出超1.2万个款式,全部门店每周上新两次。

潮流快速轮动,新风格、新剪裁层出不穷,靠不断上新去赌爆款,单品生命周期大多只有一个季度,一旦热度褪去就很难继续走量。今年流行美拉德,明年这批颜色就只能在仓库里等清仓,所以女装必须跑得比流行更快,跑不赢就打折,折扣一开,正价体系跟着塌,下一季只能定更高的价来补,然后更容易卖不动。

与此同时,女装的成本分配结构向前端流量倾斜,款式打版、视觉拍摄、AI素材制作、直播投放、达人种草,会吃掉相当大一部分预算,留给面料和做工的预算空间进一步被压缩。

为了跟上热点、分散库存风险,品牌普遍拆小订单、快速上新,很多网红款单批订单仅几百件。小单模式下,工厂很难摊薄工艺成本,在面料克重、辅料、锁边加固等地方压缩成本成为行业常见选择:同品牌基础T恤,男装面料克重普遍180g-200g,不少女装款仅150g上下,定价反而更高。
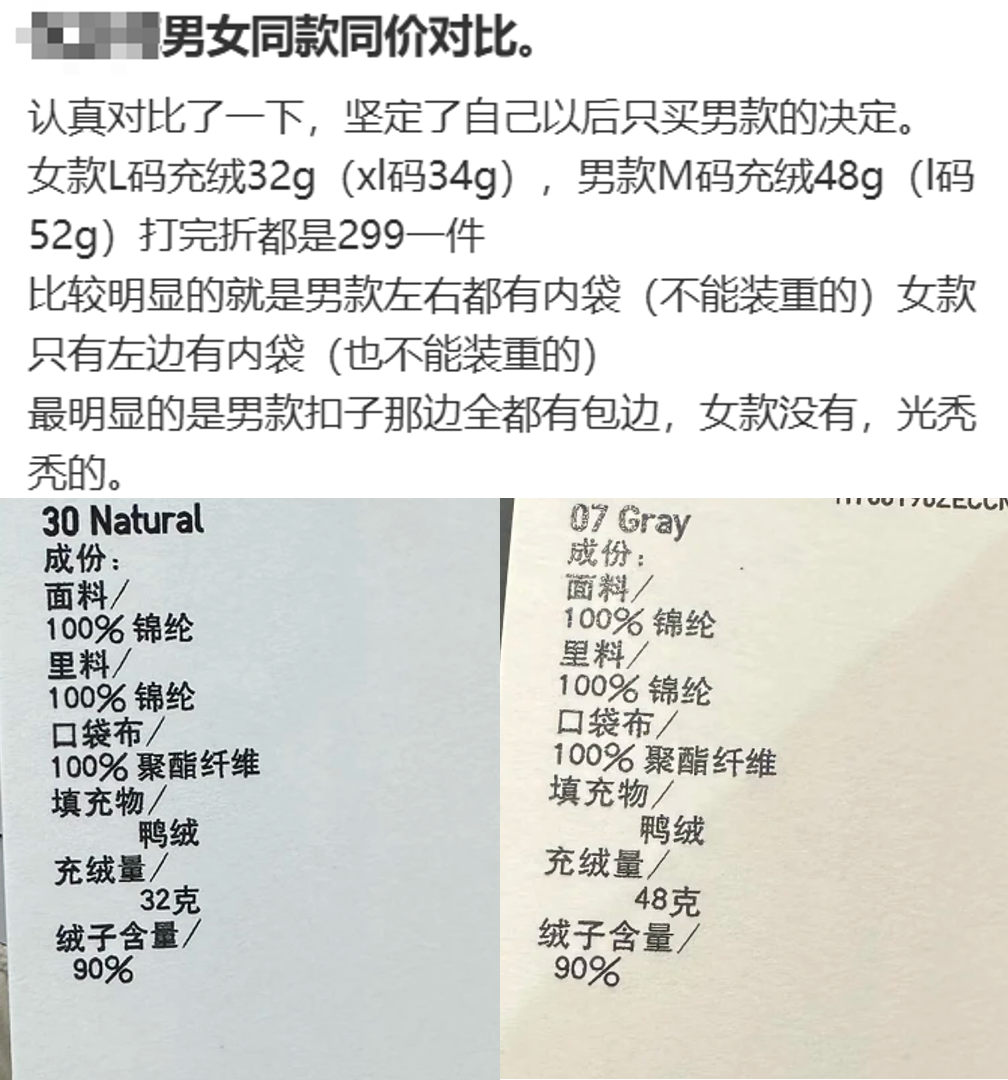
总的来说,女装不是不想把衣服做好,是它背后那套生意逻辑不允许它慢下来,它把穿搭价值绑定在潮流符号上,版型、尺码、实用性都可以为新款速度让步,女装N宗罪都是这套模型里为了快速上新、压缩成本出现的副产品;男装也不是天生厚道,它只是被另一套逻辑管着,而那套逻辑刚好允许它慢,只需优先保证实用性和长久穿着的稳定性。

过去很长一段时间里,两条赛道各自服务对应的人群,边界清晰,而当女装的审美溢价越来越难以兑现为稳定的穿着体验时,男装这套以确定性为核心的供给,刚好接住了这部分新需求,也让跨赛道选购从小众穿搭玩法,慢慢变成可被观测的消费趋势。

03 男装女穿,带来新机会

从需求端来看,男装女穿的核心推力,是实用主义回归。不少女性并非追求男性化的外形,而是在男装里寻找更舒展的肩线、统一稳定的尺码,避开多余的装饰陷阱,找到适配日常通勤的单品。

卫衣、衬衫、针织衫、直筒裤、西装这类基础款本身就具备跨性别穿着的属性,不苛刻身材,也不容易因为一季流行过去就失去价值。对消费者来说,买一件能穿更久、搭配更自由的单品,比买十件只适合拍照的衣服更符合当下的消费心态。

这一趋势也撕开了品类边界,给品牌带来新的增量机会。传统男装品牌的产品原本以男性需求为标尺,但女性购买外套、裤装、基础内搭的占比持续走高,证明现有产品已经可以承接多元人群的需求。品牌如果仍把男装视为纯粹的男性生意,就可能错过新的客群。

可行的思路是保留男装原本扎实的版型和工艺优势,再针对性适配女性身材特点与穿搭习惯,微调肩宽、袖长、腰线以及面料手感,而不是直接套用女装的设计思路,让单品在保留原有优势的同时,适配更广的穿着人群。

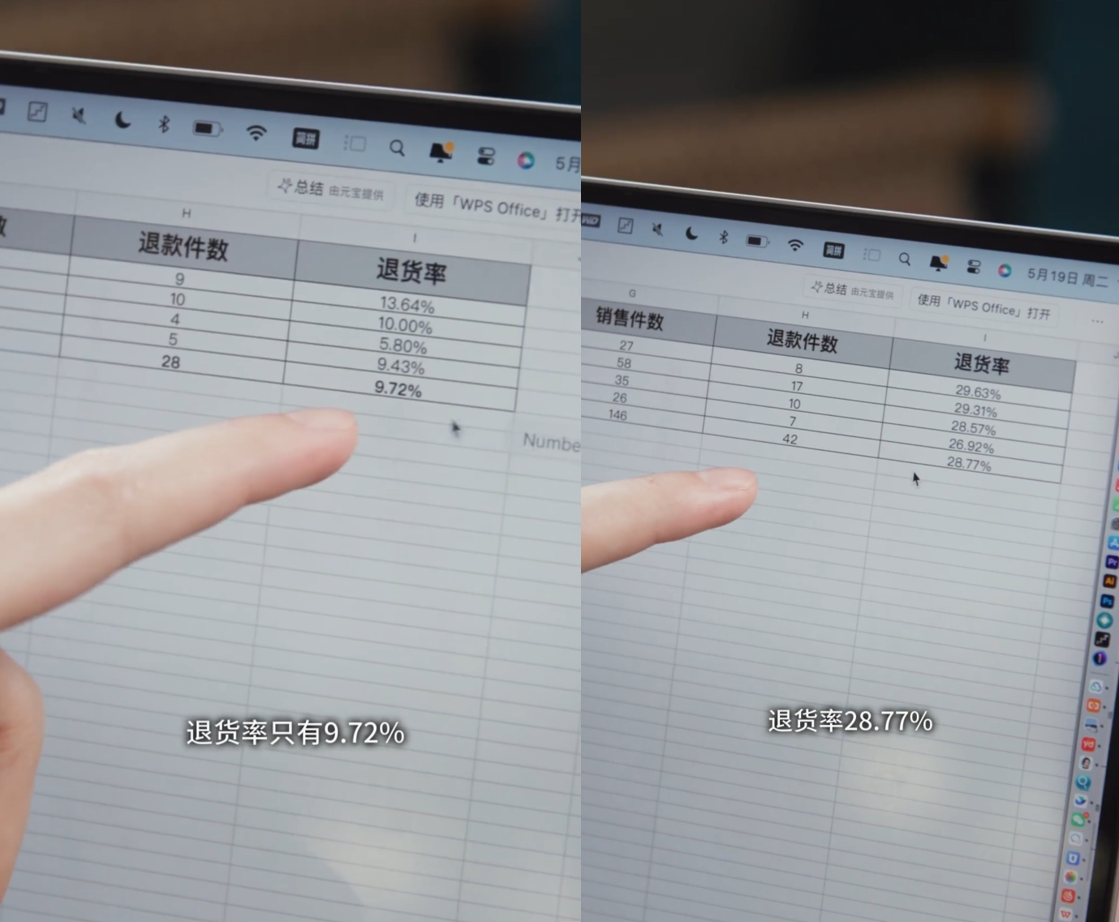
比如有男装品牌尝试开发衬衫女性适配款,完整沿用男装的工艺细节。首批小单300件投放后,退货率控制在9.72%,优于店内同款男装20%的退货表现。品牌继而加码测试客单价更高的女装连衣裙,退货率上升至28.77%,但放在女装赛道里,依然远低于行业常见60%左右的高退货水平。
女装品牌同样可以从这套逻辑里汲取参考。女装长期深陷高退货、预售压力、库存积压、复购偏弱的困境,问题并不只出在设计层面,本质是行业高度依赖持续制造新鲜感来拉动销售。

在通勤、休闲这类高频场景里,消费者未必需要源源不断的新款和难以预判的版型,她们想要稳定可靠、可以反复回购的选择。女装品牌可以在基础品类上借鉴男装的思路,降低对“小单快反、流量爆品”的单一依赖,适度拉长经典款生命周期,给品质留出成本空间。

而主打风格表达的品牌也不必强行在耐穿属性上和男装对标,而是要找准自身差异化优势:深耕女性化的曲线剪裁、色彩体系与专属穿搭场景,打磨面料触感、垂感以及身材修饰效果,将设计感、情绪价值和场景专属感作为核心卖点,让消费者愿意为女装独有的剪裁与审美体验付费。

另外,在渠道与内容表达上,面对跨性别穿搭需求,品牌不必把女性穿男装塑造成猎奇卖点,内容表达可以自然呈现多元上身场景。传播的重点不该是“女生也能穿男装”,而是落脚到真实穿着感受:肩线舒适、版型省心、面料耐用、搭配灵活,当营销从身份标签回到穿着体验,消费者更容易产生认同。

不过,男装女穿并不是万能解法。它反映的是消费者对女装行业某些长期问题的逃离,但并不意味着所有女性都会转向男装,女装在审美表达、风格创新和情绪价值上仍有不可替代的优势。

消费者真正希望的,是服装行业重新学会把消费者当作具体的人,而不是流量、图片和预售订单里的一个数字。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

“男装女穿”火了,平价女装却批量倒闭,为何更多女性转向购买男装?

什么女装男装,我只想买点人装。

文|一面数据

在社交平台,“男装女穿”已经脱离小众穿搭趣味,成为持续发酵的消费现象。大量消费者自发整理男装选购清单、尺码换算指南,对比同价位男女装的面料、工艺与定价。

数据显示,男装类目里女性购买占比已经从15%提升至28%,相关搜索量年增幅超200%,购买人群中00后占比达到62%,选购集中在T恤、衬衫、休闲裤、基础外套等刚需单品,不再是传统的为伴侣采购的场景。

与此同时,行业另一端,一批曾经在电商平台深耕多年、粉丝体量庞大的网红女装店铺密集选择闭店清仓。拥有2000万粉丝的五金冠老店可可里小姐、467万粉丝的大码女装头部店铺叽咕叽咕家大码女装先后官宣停止运营,不少经营多年、曾经持续出爆款的女装店铺陆续退场,给赛道敲响警钟。

大量用户在女装持续踩坑之后,开始寻找更稳定、性价比更高的替代选项,叠加头部店铺承压退场,共同抛出一个行业问题:为什么越来越多消费者,在基础服饰品类上放弃女装,转向男装?

01 女装N宗罪

越来越多女性消费者转向选购男装,本质上是女装赛道长期积压的消费痛点的集中爆发。在电商平台的评价规则里,退货订单无法留下商品评价,大量真实的踩坑经历与吐槽便流向了微博、小红书、抖音等社交平台。这些零散的负面感受不断累积,最终演变成整个女装行业都难以回避的信任危机。

基于主流社交平台上的女装相关讨论,我们梳理了热度靠前的话题榜单,用真实的用户声量呈现女装赛道长期存在的核心问题。

排在吐槽首位的,是货不对板、买家秀与卖家秀落差巨大的问题。

很多女装店铺的流量逻辑,建立在图片表现力之上,商家热衷于打磨封面图与详情页,近两年更是批量使用AI生成模特图,甚至连带评论区的买家秀都由AI批量产出,不少商品详情页翻到底,都找不到一张无滤镜的自然光实拍图。

AI可以随意美化面料质感,把廉价化纤渲染成垂顺软糯的材质,自由修改腰臀比例、衣长与肩线,有的AI版型设计根本无法落地现实生产,相当于商家用一张AI概念图画饼,且大多不会主动标注图片为AI生成。

紧随其后的吐槽焦点,是女装行业长期悬而未决的尺码乱象。

女装行业至今没有统一强制的尺码执行规范,尺码虚标、各家标准自成一派早已是行业常态,同样标注M码的上衣,不同店铺的胸围、衣长可以相差数厘米,消费者可能这家刚好合身,下一家就穿不上了。

消费者没办法依靠固定尺码经验做判断,只能反复翻看其他买家的实拍反馈、参考各种身高体重参考表,即便如此,踩雷的概率依旧居高不下。

超长预售的泛滥,进一步加剧了女装消费的糟糕体验。

大量女装店铺普遍采用先下单、后生产的预售模式,短则十几天,长则一个多月的等待周期成为常态。商家借预售压低自身备货压力,把库存风险全部转移给消费者,不少人冲着换季新款下单,等到漫长等待之后收到衣服,合适的穿搭时节已经过去。

预售泛滥背后还有一种常见套路,有业内商家透露,部分商家只会先生产订单量20%-40%的现货,优先发给第一批买家。剩下的预售订单,其实是等第一批买家在“7天无理由”期内退回来的衣服,简单熨烫、换吊牌后,再发给第二批预售的顾客。因此有网友吐槽,自己心心念念的新衣,说不定还在别人家里,等着被退回。

除了上述几大痛点,还有相当一部分消费者对女装的面料做工与版型设计不满。不少买家吐槽,线上女装溢价严重,几百块买到的却是堪比次抛的品质,走线歪斜、线头乱飞、洗一次就起球变形是家常便饭。

更令人头疼的是版型适配差、身材包容度低,不少女装似乎只为特定身材的“纸片人”设计,高矮胖瘦稍有偏离就很难买到合心意的款式,要么裤长拖地,要么肩宽卡不住,仿佛消费者必须拥有完美身材才能驾驭一件衣服。

正因版型先天存在缺陷,商家才会在拍摄时用模特姿势、后期修图来遮掩问题,等到消费者正常上身,版型问题就会集中暴露。

此外,款式抄袭同质化严重,也让女装消费体验大打折扣。很多原创设计刚出爆款,立马就会被各路商家跟风仿制,连原博主都不知道自己的设计被谁抄了去,消费者花原价甚至贵价买到的可能只是个“盗版”。

还有些细节设计明显脱离了实用逻辑,无袖款式泛滥,本质是引导你多买一件开衫搭配;裙子不做口袋,多少带着逼你额外配包的意味。不少款式为了上镜好看,不惜牺牲穿着体验,省略口袋、剪裁别扭,看着精致却很难真正穿出门,很难满足日常通勤、休闲的穿着需求。

多重问题交织,催生了闭环式的恶性循环:消费者收到商品之后落差巨大,退货率走高。而为了覆盖退货损耗、平台扣点,还要承担持续上涨的短视频与直播投流成本,商家只能抬高定价倍率,不少女装品牌要做到3倍以上倍率,才能实现保本。

尽管如此,女装还是挣不到钱。

我们整理了18家头部男女装上市公司2026年半年报数据后发现:女装的毛利率较男装高出9个百分点,净利润率反而更低。即便女装普遍拥有更高的溢价空间,盈利表现却并不理想。

不过,这一组对比更多反映的是头部上市企业的财务结构。这些公司以线下门店和中高端品牌为主,与女装赛道主流的线上流量模式在盈利结构上存在明显差异。

但即便如此,数据仍然说明,在退货压力相对较小的线下中高端模型里,女装的盈利效率并没有明显优于男装。头部品牌尚且承压,那些依靠流量走量的线上女装商家,要面对的挑战只会更多。

调研数据显示,线上女装整体退货率普遍维持在50%-60%,直播渠道不少商家退货率可达75%,大促节点甚至更高;作为对照,男装线上退货率稳定在30%-40%区间,波动明显更小。

可可里小姐、叽咕叽咕家这类平价流量型女装店铺,正是长期运行在这套循环之中,即便粉丝基数巨大、短期销量亮眼,利润也持续被退货、物流、投流成本吞噬,最终选择停止运营。

更高的定价,却对应着更不稳定的品质,当消费者横向对比同价位男装,发现男装很少使用AI虚假效果图、版型展示更加克制、同款品质稳定、基础款工艺更扎实,自然会转向男装完成基础服饰采购。

02 盈利差异的根源

表面上看,女装手握更高的毛利率,盈利表现却不及男装,这种差异不能简单归结为单品营销、品控问题,而是来自供应链、产品周期、成本分配模式,背后是两条赛道从需求起点就分道扬镳的生意逻辑。

先看男装赛道的主流经营逻辑:以少SKU、长周期、大单量、复购优先为特征。

男装以衬衫、T恤、西裤、工装外套这类基础款为主,单品生命周期往往能够维持两到三年,经典版型可以跨季、跨年持续售卖,品牌单款的起订量通常能达到数千件,大单生产能够摊薄打版、面料采购、工艺调试的固定成本,工厂愿意投入更稳定的设备和标准化工序,面料克重、缝线加固、口袋结构这些细节也更容易形成统一标准,不需要频繁为了迎合短期潮流改动版型。

加上男装的上新节奏慢、SKU精简,商家不用持续投放流量去推新款,库存贬值速度平缓,退货带来的冲击可控,同样的定价空间里,能够给到面料和工艺的预算就更高,这也解释了大量消费者反馈的同价位男装用料更扎实、版型更稳定的现象。

再看女装赛道主流的经营逻辑:多SKU、短周期、小单快反、上新流量驱动是行业主流打法。

电商平台数据显示,女装在线商品数量约为男装的3倍以上。据36氪报道,女装品牌WM宣称每年开发新品1万款以上、每周上新超过100款,每50天完成一次整体焕新;Zara全球每年推出超1.2万个款式,全部门店每周上新两次。

潮流快速轮动,新风格、新剪裁层出不穷,靠不断上新去赌爆款,单品生命周期大多只有一个季度,一旦热度褪去就很难继续走量。今年流行美拉德,明年这批颜色就只能在仓库里等清仓,所以女装必须跑得比流行更快,跑不赢就打折,折扣一开,正价体系跟着塌,下一季只能定更高的价来补,然后更容易卖不动。

与此同时,女装的成本分配结构向前端流量倾斜,款式打版、视觉拍摄、AI素材制作、直播投放、达人种草,会吃掉相当大一部分预算,留给面料和做工的预算空间进一步被压缩。

为了跟上热点、分散库存风险,品牌普遍拆小订单、快速上新,很多网红款单批订单仅几百件。小单模式下,工厂很难摊薄工艺成本,在面料克重、辅料、锁边加固等地方压缩成本成为行业常见选择:同品牌基础T恤,男装面料克重普遍180g-200g,不少女装款仅150g上下,定价反而更高。

总的来说,女装不是不想把衣服做好,是它背后那套生意逻辑不允许它慢下来,它把穿搭价值绑定在潮流符号上,版型、尺码、实用性都可以为新款速度让步,女装N宗罪都是这套模型里为了快速上新、压缩成本出现的副产品;男装也不是天生厚道,它只是被另一套逻辑管着,而那套逻辑刚好允许它慢,只需优先保证实用性和长久穿着的稳定性。

过去很长一段时间里,两条赛道各自服务对应的人群,边界清晰,而当女装的审美溢价越来越难以兑现为稳定的穿着体验时,男装这套以确定性为核心的供给,刚好接住了这部分新需求,也让跨赛道选购从小众穿搭玩法,慢慢变成可被观测的消费趋势。

03 男装女穿,带来新机会

从需求端来看,男装女穿的核心推力,是实用主义回归。不少女性并非追求男性化的外形,而是在男装里寻找更舒展的肩线、统一稳定的尺码,避开多余的装饰陷阱,找到适配日常通勤的单品。

卫衣、衬衫、针织衫、直筒裤、西装这类基础款本身就具备跨性别穿着的属性,不苛刻身材,也不容易因为一季流行过去就失去价值。对消费者来说,买一件能穿更久、搭配更自由的单品,比买十件只适合拍照的衣服更符合当下的消费心态。

这一趋势也撕开了品类边界,给品牌带来新的增量机会。传统男装品牌的产品原本以男性需求为标尺,但女性购买外套、裤装、基础内搭的占比持续走高,证明现有产品已经可以承接多元人群的需求。品牌如果仍把男装视为纯粹的男性生意,就可能错过新的客群。

可行的思路是保留男装原本扎实的版型和工艺优势,再针对性适配女性身材特点与穿搭习惯,微调肩宽、袖长、腰线以及面料手感,而不是直接套用女装的设计思路,让单品在保留原有优势的同时,适配更广的穿着人群。

比如有男装品牌尝试开发衬衫女性适配款,完整沿用男装的工艺细节。首批小单300件投放后,退货率控制在9.72%,优于店内同款男装20%的退货表现。品牌继而加码测试客单价更高的女装连衣裙,退货率上升至28.77%,但放在女装赛道里,依然远低于行业常见60%左右的高退货水平。

女装品牌同样可以从这套逻辑里汲取参考。女装长期深陷高退货、预售压力、库存积压、复购偏弱的困境,问题并不只出在设计层面,本质是行业高度依赖持续制造新鲜感来拉动销售。

在通勤、休闲这类高频场景里,消费者未必需要源源不断的新款和难以预判的版型,她们想要稳定可靠、可以反复回购的选择。女装品牌可以在基础品类上借鉴男装的思路,降低对“小单快反、流量爆品”的单一依赖,适度拉长经典款生命周期,给品质留出成本空间。

而主打风格表达的品牌也不必强行在耐穿属性上和男装对标,而是要找准自身差异化优势:深耕女性化的曲线剪裁、色彩体系与专属穿搭场景,打磨面料触感、垂感以及身材修饰效果,将设计感、情绪价值和场景专属感作为核心卖点,让消费者愿意为女装独有的剪裁与审美体验付费。

另外,在渠道与内容表达上,面对跨性别穿搭需求,品牌不必把女性穿男装塑造成猎奇卖点,内容表达可以自然呈现多元上身场景。传播的重点不该是“女生也能穿男装”,而是落脚到真实穿着感受:肩线舒适、版型省心、面料耐用、搭配灵活,当营销从身份标签回到穿着体验,消费者更容易产生认同。

不过,男装女穿并不是万能解法。它反映的是消费者对女装行业某些长期问题的逃离,但并不意味着所有女性都会转向男装,女装在审美表达、风格创新和情绪价值上仍有不可替代的优势。

消费者真正希望的,是服装行业重新学会把消费者当作具体的人,而不是流量、图片和预售订单里的一个数字。

本文为转载内容,授权事宜请联系原著作权人。