


界面新闻记者 赵阳戈
天津宜科自动化股份有限公司(以下简称“宜科股份”)的创业板IPO申请近日获得深交所受理。公司成立于2003年,是中国工业传感器领域国产品牌第一,中国工业连接器国产品牌第一,中国编码器市场国产品牌第三。其分布式I/O模块在国产品牌中市占率第一,是国家级制造业单项冠军企业。
宜科股份的营业收入从2023年的10.27亿元上涨到2025年的11.58亿元,净利润却从1.49亿元缩水到1.01亿元;主营业务毛利率两年半里从46.77%一路滑到36.84%。诸多数据似乎正暗示着,公司为拼出市占率所付出的代价。
站在国产化浪潮中
根据公开信息,这是宜科股份的第二次启动上市进程。2023年7月,公司在天津证监局完成辅导备案,但后续未进入正式申报环节,止步于辅导阶段。3年后,宜科股份叩响了创业板的大门,获得了交易所的正式受理。此番预计融资金额为11.9827亿元。
招股说明书显示,宜科股份做编码器起家,后来逐步切入工业传感器和I/O系统,2023年整体变更为股份有限公司。
据界面新闻了解,中国工业自动化高端核心零部件市场长期由基恩士、欧姆龙、西克、多摩川等外资品牌把持。在工业传感器领域,基恩士一家的份额就超过三成;在编码器市场,多摩川和海德汉合计占据超过四成。但供应链自主可控的推力正在改变格局。
根据MIR睿工业数据,2025年度,公司在中国工业传感器领域市占率为2.3%,位居国产品牌第一;在中国编码器市场市占率为4%,位居国产品牌第三。
界面新闻注意到,宜科股份深耕的是汽车(含新能源汽车)、锂电、半导体、智慧物流等赛道,服务先导集团、宁德时代(300750.SZ)、北方华创(002371.SZ)、比亚迪(002594.SZ)等头部客户。
根据招股说明书,其德国子公司承担欧洲销售,美国、韩国、印度、墨西哥亦设有销售主体,境外收入占比达到4.09%。
需要指出的是,宜科股份这份底子并非全部靠内生生长积累而来。2021年,公司通过战略性并购吉诺科技,使公司产品布局得到极大丰富。
不过招股说明书专门提示了“收购整合风险”,如果对吉诺科技的管理和文化融合不到位,协同效应可能打折扣。
增收不增利
但机遇的另一面,也有代价。
招股说明书显示,宜科股份的营业收入从2023年的10.27亿元冲到2025年的11.58亿元,其中收入占比较大的是I/O系统,收入占比56.75%,工业传感器占比22.47%;净利润却从2023年的1.49亿元缩水到2025年的1.01亿元。尤其毛利率,2023年还有46.77%,到2026年上半年只剩36.84%,两年半时间,将近十个百分点的毛利空间消失了。
拆开看,核心产品I/O系统的毛利率从55.25%降到40.86%,工业传感器从40.88%降到33.98%。公司的解释是:2023年供应链紧张时定价偏高,之后回归常态;2025年以来下游客户议价能力增强,同时原材料(线缆、芯片)涨价,而产品重新定价存在滞后,最终导致削弱了公司的毛利率水平。
工业传感器平均售价从2023年的96.95元/件降到2026年上半年的50.12元/件,近乎腰斩;I/O系统从67.14元/件降到46.65元/件。宜科股份虽然选择将销售费用率从2024年的15.16%压到了2026年上半年的9.58%,但仍高于可比公司均值6.3%以及中位数3.5%。
更值得警惕的是现金流。宜科股份2023年经营活动现金流量净额1.88亿元,2024年1.16亿元,2025年骤降至1105.96万元,2026年上半年直接转为-3862.74万元,流出主要系支付经营相关的原材料采购以及职工薪酬的支出。公司在招股说明书里的解释是:2025年客户以票据结算增多,经营性应收项目增加;2026年上半年为应对需求增长加大了原材料和产成品储备。
但把时间线拉长看,应收款项从2023年末的4.52亿元膨胀到2026年6月末的7.33亿元,存货从3.18亿元涨到4.48亿元。两者2026年上半年分别占流动资产比例为38.6%和23.6%。对于一家正在冲刺IPO、计划募资近12亿元扩产的公司来说,经营活动无法有效自我造血,意味着扩产所需的营运资金最终要靠外部融资来填。这本身就是一个需要向监管层解释清楚的问题。
还有一块隐忧藏在存货计提里。公司2026年6月末存货账面价值4.48亿元,计提的跌价准备余额1.26亿元,计提比例21.91%。公司在招股说明书里的说法是公司客户覆盖上万家,产品型号数万种、单品金额小、部分型号迭代快,所以跌价准备金额大。在毛利率持续收窄的背景下,存货跌价的每一分钱,都会直接吃掉本就不厚的利润。
募投项目中的不确定性
这次IPO值得细看的一笔账,还有募资用途。
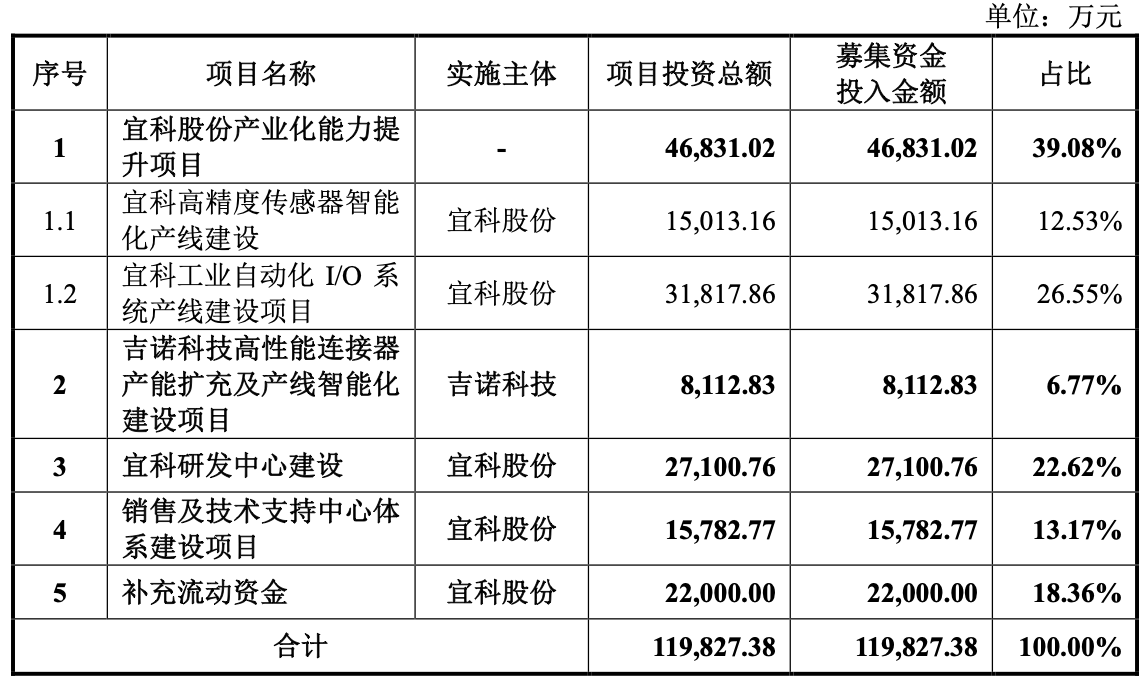
11.98亿的募资计划里,有4.68亿元投向产业化能力提升,8112.83万元扩充连接器产能等,2.71亿元建研发中心,1.58亿元建销售网络,2.2亿元补流。生产性投资合计超过5.4亿元,接近募资额一半。
2026年上半年,公司I/O系统的产销率是102.82%,工业传感器是94.9%,编码器是97.1%。宜科股份表示,“公司现有产线产能不足的矛盾逐步凸显,核心车间及设备长期处于高负荷运转状态,产能上限在一定程度上制约了公司的市场响应速度”,从产能瓶颈的角度看,扩产有其合理性。
不过,公司披露了两个关键风险:其一,募投项目相关环评批复尚在办理中;其二是存在部分募投项目场地尚未落实的风险。
宜科股份表示,公司募投项目均尚未开始建设,已取得备案证明,但环评审批手续正在办理中,尚未取得环评文件。同时,“宜科高精度传感器智能化产线建设”需外购房产及所属地块,“宜科工业自动化I/O系统产线建设项目”需购置土地。公司目前尚未取得该募投项目的相关房产及土地使用权,仅是在2026年10月,与西青经济开发集团签了投资意向协议。这意味着募投项目的落地本身就有时间上的不确定性。
再来就是募投项目新增产能消化问题。宜科股份坦言,如果出现国家政策、市场需求的重大变化,或者存量客户的维护及未来新增客户拓展的不利等情形,新增产能也将存在无法消化的风险。
另外,招股说明书还披露,公司及子公司承租的部分房产未取得权属证书、未办理房屋租赁登记备案手续。同时公司在租赁土地上搭建的四处临时仓库,以及吉诺科技在自有土地上自建的三处仓库和保安室也未办理规划和建设手续。虽然控股股东和实际控制人出具了兜底承诺,主管部门也出具了无违规证明,但这类瑕疵反映出的管理精细度,和社保公积金未全覆盖等问题放在一起,在IPO中也会消耗监管对“规范性”的耐心。
评论