


界面新闻记者 |
作为光纤陀螺核心器件——Y波导调制器的国内龙头企业,世维通拟募资7.93亿元冲刺资本市场。这家国家级专精特新企业,主要产品为光电子集成器件及组件、强电磁环境光纤电流传感器,市场占有率连续多年稳居第一,技术指标与批产能力行业领先,头顶“国产替代”的光环。
然而,光环之下世维通暗流涌动。行业竞争正从“替代进口”转向国内厂商之间的厮杀;光电子集成器件及组件单价三年间下降约30%;研发费用占比连年下滑;军品收入占比长期超过七成,应收账款与应收票据合计占营收比例在2026年上半年更是突破100%。这家“龙头”能否撑起7.93亿元的扩产雄心,成为市场关注的焦点。
国产替代红利退潮期
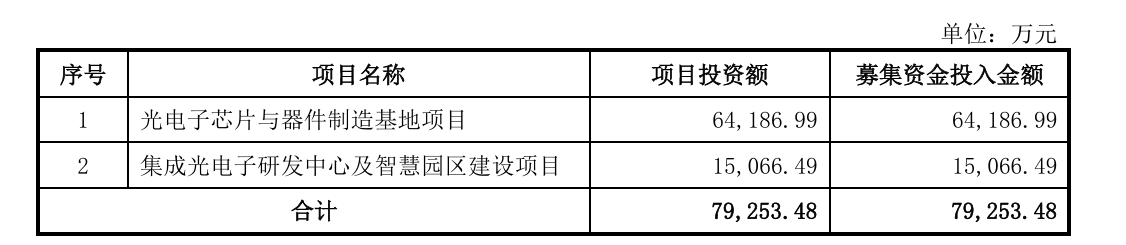
世维通专注于光电子器件及传感器研发生产,在光波导调制器领域,是光纤陀螺核心器件Y波导调制器的国内龙头企业。公司本次计划募资7.93亿元,其中光电子芯片与器件制造基地项目6.42亿元,集成光电子研发中心及智慧园区建设项目1.51亿元。
世维通大手笔扩产背后,行业竞争逻辑在悄然生变。目前Y波导在国产替代进行中,后续行业竞争逐步从“替代进口”转向国内厂商之间竞争。与此同时,随着国内同行扩产,未来行业竞争加剧,定价权承压。
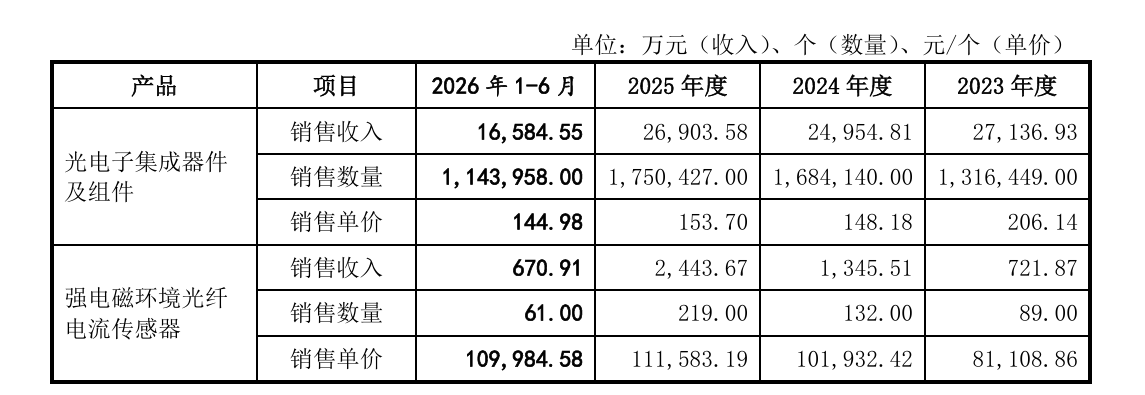
界面新闻记者注意到,世维通光电子集成器件及组件单价,从2023年的206.14元/个,降至2025年的153.7元/个,2026年上半年降至144.98元/个,创出近年来新低,较2023年下降约30%。公司将其解释为产品结构变化,但背后隐含两个担忧:一是下游客户降价压力;二是国产替代完成后,行业进入价格竞争阶段,长期压制毛利率。
“一旦国产替代完成,意味着进口替代的‘确定性红利’已经过去。”长期跟踪军工行业的研究员张立勇对界面新闻记者表示,“过去企业赚的是替代进口的钱,如今要面对的是国内厂商同台竞技,核心竞争策略转向技术创新和成本控制,比拼的就是价格与性价比。”
世维通所处行业目前正随着技术扩散与应用拓展而日趋激烈,国内市场已形成由国央企集团下属单位、高等院校及科研院所,以及部分具备核心技术的民营企业共同参与的竞争生态。当前,企业普遍将技术创新——如提升精度、实现小型化、集成化——和成本控制作为核心竞争策略,而行业较高的技术、资金及资质壁垒,以及尚存的“低端产品同质化竞争”风险,也对潜在的新进入者和现有企业构成持续挑战。
“当一个细分领域完成国产替代后,行业的增长逻辑会从‘有没有’切换为‘好不好、贵不贵’。”张立勇进一步分析称,“此时决定企业胜负的不再是稀缺性,而是工艺一致性与批产良率,价格竞争几乎不可避免,毛利率的长期中枢下移是可以预见的。”
更值得警惕的是,在募资扩产同时,世维通现有产能并未充分释放。2026年上半年,公司强电磁环境光纤电流传感器产能利用率为64.88%。“在主要产品单价下行约30%、另一条产线产能利用率不足65%的情况下,公司仍大手笔募资扩产,未来的产能如何消化、新增产能能否换来增量收入,是一个绕不开的问题。”注册会计师李海利对界面新闻记者表示。
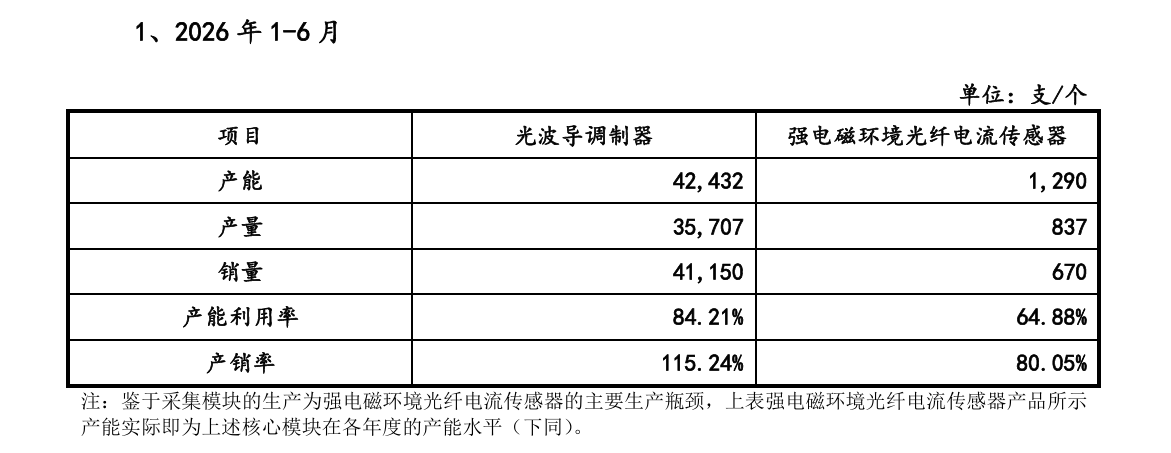
世维通也表示,主要产品定价水平较高,但未来若国内竞争对手在技术上实现追赶、产品性能差距缩小,或下游客户因自身成本控制压力加大而要求降价,公司将面临产品售价下调的压力,进而对毛利率水平产生不利影响。
世维通把1.51亿元募资投向“集成光电子研发中心及智慧园区建设项目”,彰显其对技术升级的重视。然而,根据招股书披露,公司的研发费用占比有所下滑。
2026年上半年,世维通研发费用为1312万元,占总营收比例的6.84%。此前三年,公司研发费用占比分别为8.93%、10.92%、8.87%。
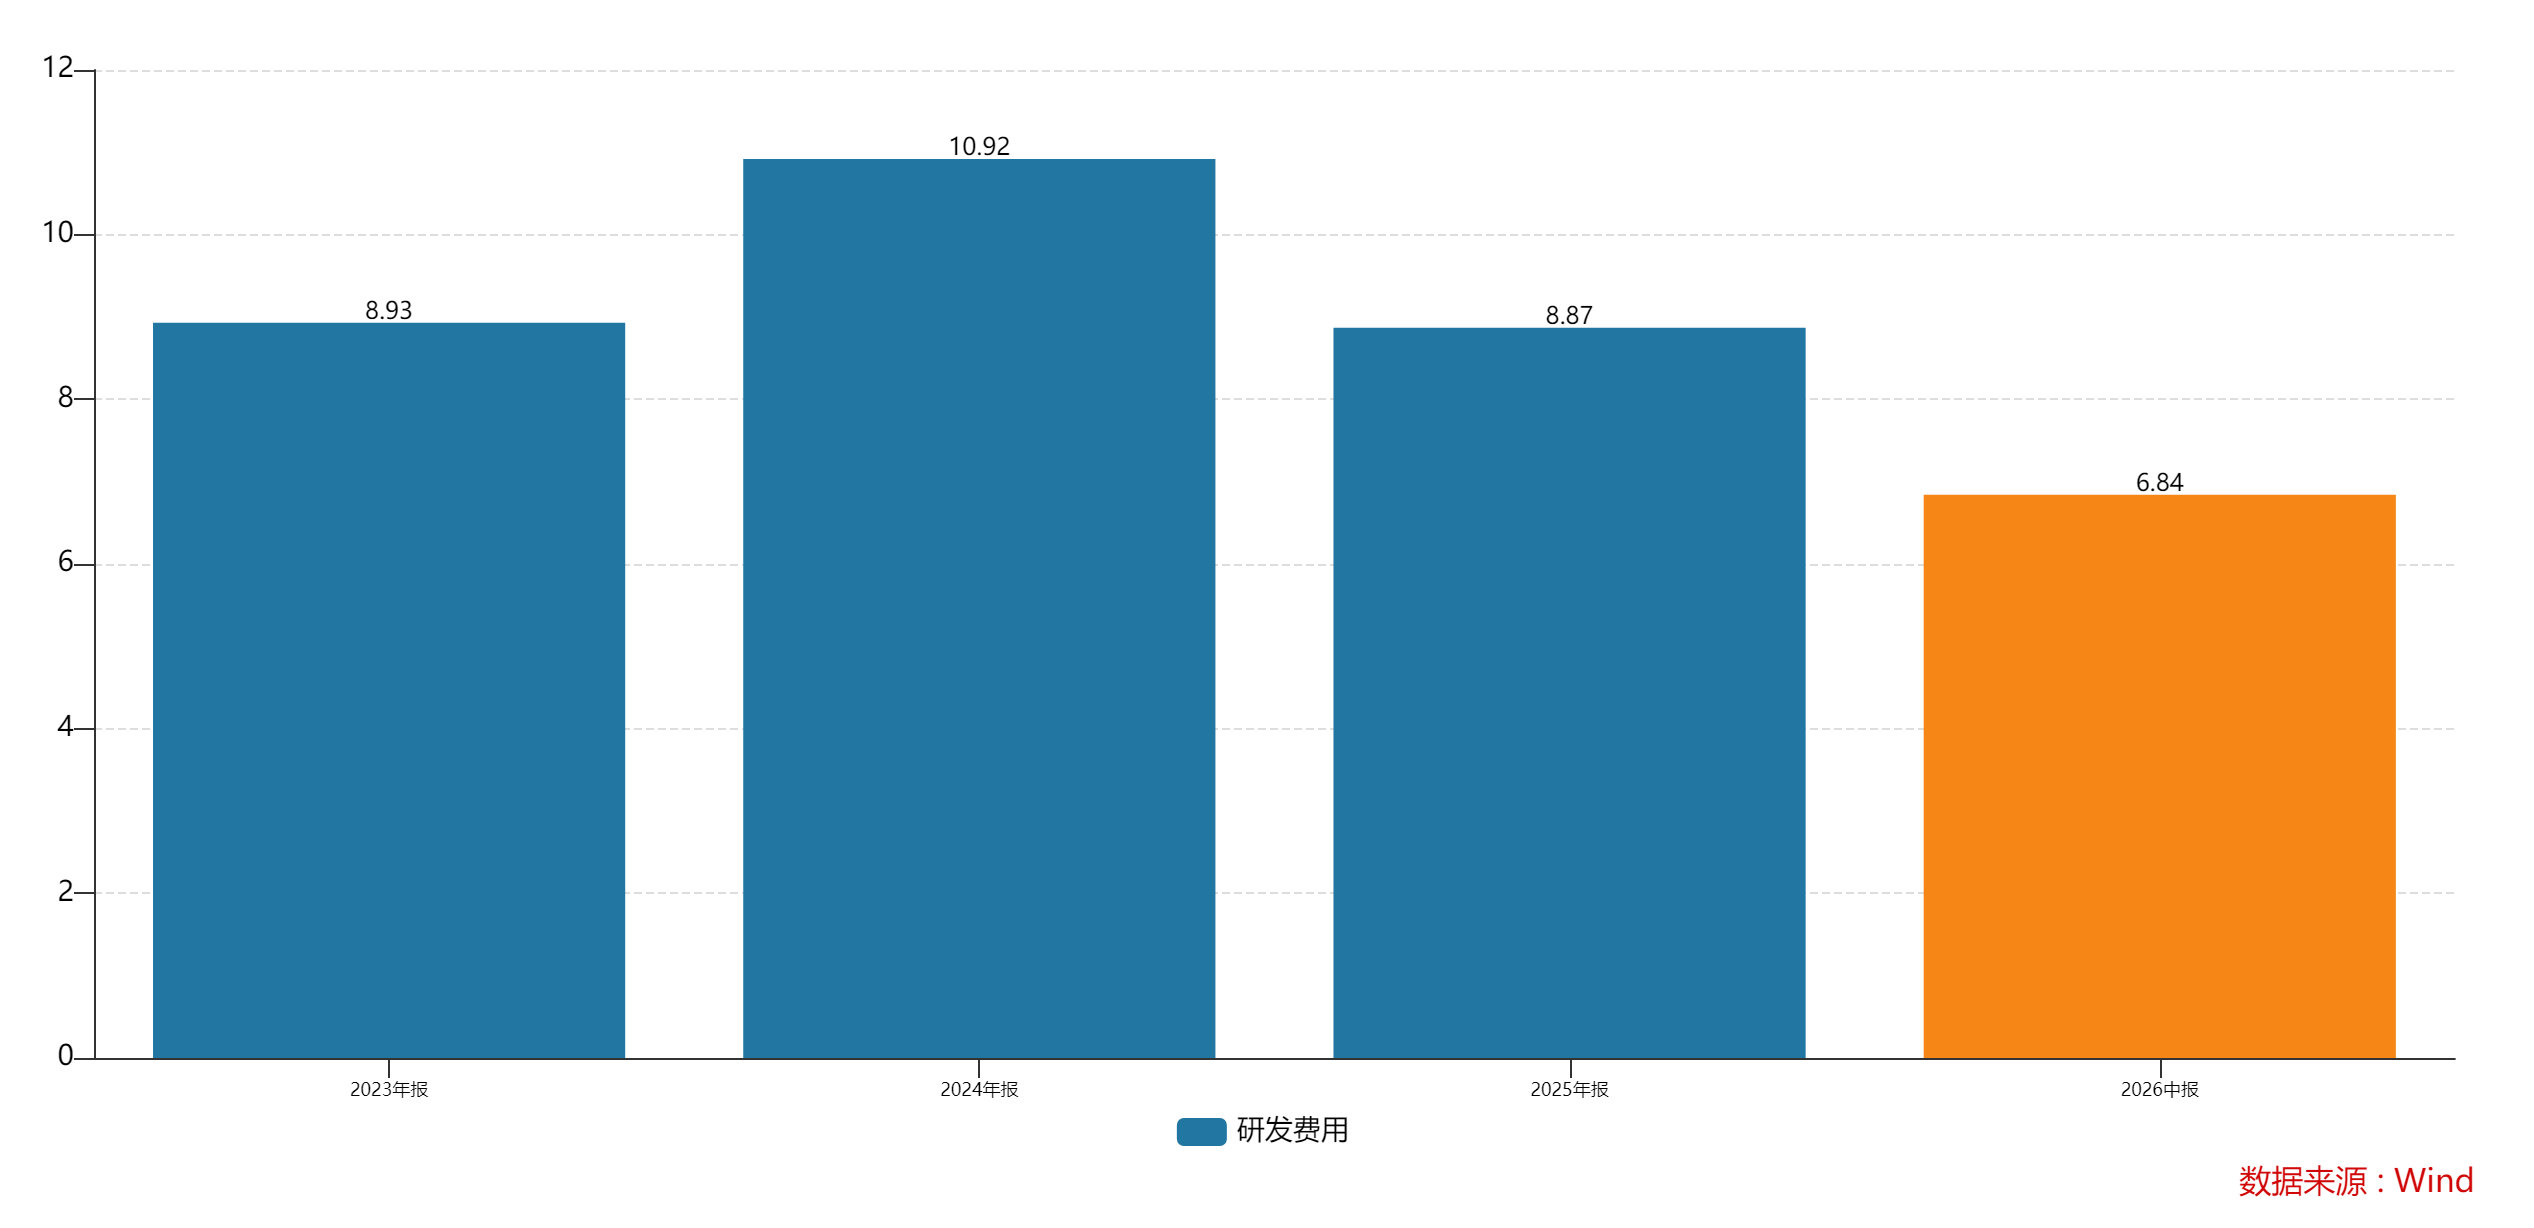
“光电子器件是典型的技术密集型行业,尤其是军用核心器件,研发投入的持续性直接决定竞争力与护城河的深浅。”李海利对界面新闻记者表示,“世维通一边募资建设研发中心、宣称推动迭代升级,一边研发费用占比却从8.93%降至6.84%,这种‘重资产、轻研发’的投入结构,与公司自我定位的技术领先形象存在反差。”
客户集中与回款风险双高
世维通的核心产品Y波导调制器等集成光电子器件,主要应用于国防军工、航空航天等领域。军品收入是公司营业收入的主要来源,也是其高壁垒、高毛利的根基,但也暗藏风险。
2023年至2026年上半年,世维通军品收入分别为2.4亿元、2.13亿元、2.33亿元和1.4亿元,占营业收入的比重分别为81.23%、71.96%、70.14%和72.86%。
世维通表示,上述领域客户的采购需求受国防预算、装备采购周期及国家宏观政策等因素影响较大,存在一定的不确定性。若未来国防预算增速放缓、相关装备采购计划调整或主要客户采购需求减少,可能导致公司订单波动、军品收入下降;由于军品收入占营业收入的比例较高,相关波动将对公司经营业绩产生不利影响。
“军品业务‘高门槛、高壁垒、高毛利’,但也意味着收入高度绑定国防预算与装备采购节奏,单一年度的采购周期波动,都可能带来业绩的起伏。”张立勇对界面新闻记者表示。
界面新闻记者注意到,023年至2026年上半年,世维通对前五大客户的销售金额占当期营业收入的比例分别为69.86%、70.17%、65.91%及63.81%,客户集中度相对较高。其中,前两大客户客户B和客户A,2026年上半年合计占总营收比例达43.18%。
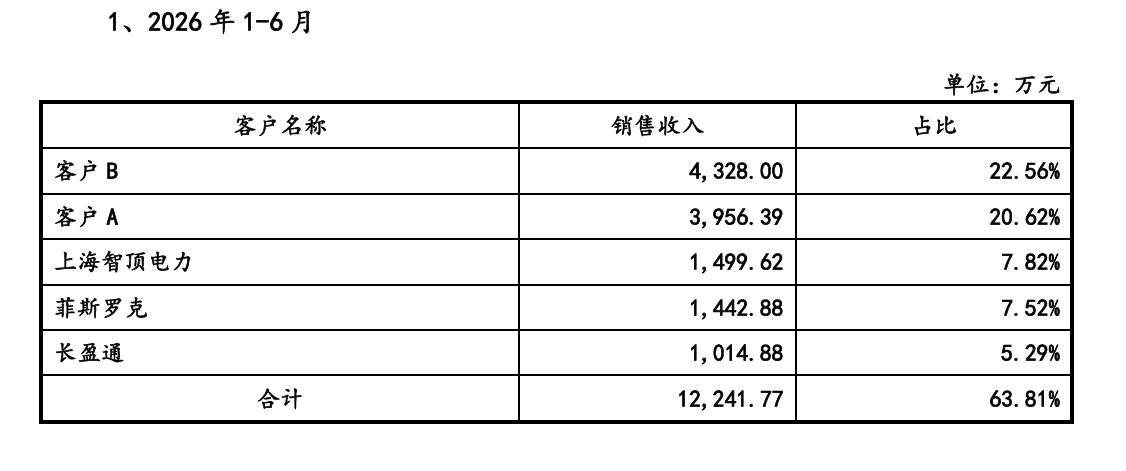
“前五大客户占比长期在六成以上,前两大客户合计贡献超四成收入,意味着公司对少数核心客户的议价能力与抗风险能力都偏弱。”李海利对界面新闻记者表示。
此外,应收款项的高企放大了回款风险。数据显示,2023年至2026年上半年,世维通应收票据账面价值分别为7290.06万元、5065.41万元、1.08亿元和3037.57万元,应收账款账面价值分别为1.09亿元、1.26亿元、0.97亿元和1.66亿元,两者合计占同期营业收入的比例分别为61.55%、59.63%、61.62%和102.37%。
“近年世维通应收账款加上应收票据合计占营收的比例普遍在60%,回款压力不小。”李海利对界面新闻记者表示,“军品客户账期普遍较长,一旦出现坏账,将直接侵蚀利润、冲击现金流。”
世维通也提示了“应收票据及应收账款余额较高导致的坏账风险”。高客户集中、高军品依赖、高应收占比,三高叠加之下,公司业绩成色与现金流质量,仍有待时间检验。
界面新闻记者就募资扩产的产能消化、研发投入结构等问题联系世维通采访,截至发稿未获回应。
评论