


文 | 张阳阳
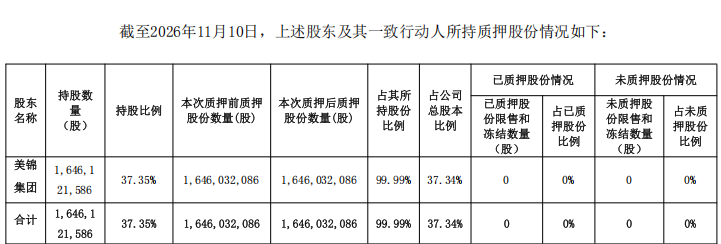
11月10日,美锦能源第一大股东美锦集团将2023年12月质押在徽商银行深圳分行的5000万股美锦能源股票解除质押,同日,等规模的5000万股被重新质押给同一家银行,到期日一栏填的是9999年1月1日,用途写明“融资期限调整”。
一解一押之间,质权人没变、股数没变,唯一变化的是期限。公告披露,本次操作后,美锦集团持有的16.46亿股上市公司股份中,已质押16.46亿股,占其所持股份的99.99%,占上市公司总股本37.34%;未来半年内到期的质押股份达11.26亿股,占其所持股份68.41%,对应融资余额33.12亿元。上市公司在公告开头专门列出风险提示——第一大股东质押股份占其所持股份比例超过80%。
单看这家数百亿市值能源上市公司大股东的质押行为并不少见,但若结合美锦集团资产负债表来看,风险轮廓逐渐清晰。截至今年9月末,美锦集团资产总额769.32亿元、负债总额464.49亿元,资产负债率60.38%,流动比率0.83、速动比率0.78,现金对流动负债的比率只有0.13;各类借款余额219亿元,其中从今年九月底起未来半年内需偿付62亿元、一年内102亿元。同期集团营业收入154.73亿元,净利润为亏损11.40亿元。
这组数字解释了这纸公告的性质。它不是为了给上市公司氢能项目输血的新融资,而是一次期限腾挪——把到期债务往后推,用账面流动性换取时间。公告同时明确,本次质押非用于满足上市公司生产经营相关需求。
时间,恰恰是美锦能源最需要也最难买的东西。
2017年起,这家山西焦化龙头启动氢能战略,提出“传统能源+氢能源”双轮驱动。逻辑听上去无懈可击:焦炉煤气中约半数以上是氢,提纯后即为燃料电池用氢,气源成本优势天然存在。沿着这条资源线,美锦把产业链从制氢一路铺到终端——焦炉煤气制氢项目、膜电极、燃料电池电堆及系统、整车制造、加氢站与车辆运营平台,形成国内少见的全链条布局。在“煤—焦—气—化—氢”的叙事里,焦化是现金牛,氢能是第二增长曲线,前者养后者,后者接替前者。
八年之后,财报给出的是另一半答案。
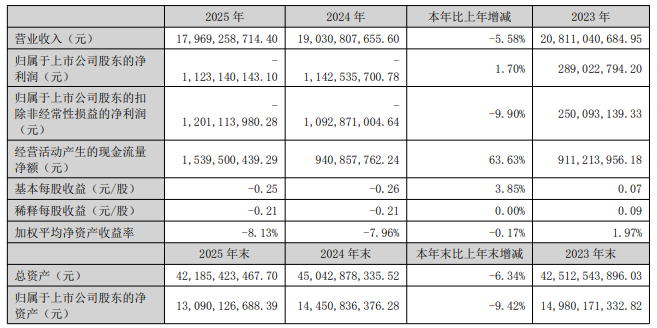
2025年,美锦能源营业收入179.69亿元,同比下降5.58%;归母净利润为亏损11.23亿元,这已是连续第二年亏损——2024年亏11.43亿元,而2023年还盈利2.89亿元。按业务板块拆分,2025年煤焦化行业收入175.61亿元,占比97.73%,毛利率6.32%;氢能行业收入4.09亿元,占比2.27%,毛利率-31.44%,较上年进一步下探11.37%。
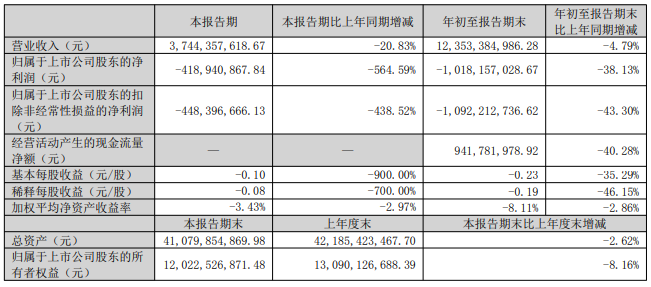
今年上半年,趋势没有反转。公司营收86.09亿元,同比增长4.41%,归母净利润仍亏5.99亿元;煤焦化毛利率被压到2.57%,新能源行业收入1.81亿元,同比再降13.98%,毛利率-39.68%。到三季度,单季与累计亏损延续,全年扭亏尚无时间表。
更值得注意的是,主业与新业务同时失血。焦化这一端的毛利率,从2023年调整后口径的12.10%降至2024年7.16%,再到2025年6.32%,几乎腰斩。焦煤成本刚性、下游钢铁需求走弱,独立焦企被上下游两头挤压,这已不是一家企业的经营问题,而是整个行业的利润中枢下移。原本约定用来培育氢能的现金流,正在变薄。
主业造血能力持续弱化,新业务持续亏损,项目层面的收缩随之而来。
2025年11月,美锦能源董事会决定终止可转债募投项目“氢燃料电池动力系统及氢燃料商用车零部件生产项目(一期一阶段)”,该项目累计投入7343.33万元,投资进度29.37%,剩余1.79亿元募集资金转为永久补充流动资金。公告列出的首要原因是:晋中市未能进入国家燃料电池汽车应用示范城市群,国家氢燃料电池汽车推广速度不及预期。同年12月,滦州美锦新能源有限公司14000Nm³/h焦炉煤气制氢项目达到预定可使用状态的时间,由2025年12月延期至2026年12月。
这指向氢能发展的约束条件——氢能的商业化节奏不掌握在企业手里。国内氢燃料电池汽车的推广高度依赖示范城市群政策与补贴,非示范区域加氢网络稀疏、氢车购置与运营成本远高于燃油重卡,车辆只能停留在园区通勤、短倒运输等有限场景。产能建成了,订单却要等政策;项目投下去了,折旧和财务费用不会等。
美锦能源不是孤例。山西手握焦炉煤气副产氢资源的焦化企业不在少数,山西焦化、潞化科技等企业过去几年都规划过制氢乃至氢车项目。但资源端的成本优势,并不自动转化为产业链的商业成功:副产氢的供给依附于焦炭开工率,储运环节受制于高压成本与安全约束,终端又缺少愿意按市场价买单的客户。把制氢、装备、整车、运营全部装进一家公司的资产负债表,等于同时承担四段产业周期的资本开支,而其中任何一段都足以拖垮现金流。
回到11月10日那笔质押。它本身是一次常规的展期操作,没有新增融资,也没有触及上市公司。但它测量出的,是一家传统能源企业在两条曲线交接处可供缓冲的余量:主业毛利率跌到个位数,新业务毛利率为负三成,大股东手里几乎已没有未质押的股票,集团短期债务与到期质押的规模都在百亿元量级。企业转型所剩的缓冲空间,是用债务期限换来的。
八年前,美锦能源赌的是资源禀赋能打通一整条产业链。今天它面对的考题,已经不是能不能造出氢、造出车,而是当焦化的现金牛不再产奶、氢能的商业化还要再等几个政策周期时,这条全产业链究竟该保留多长、让出去多宽。
评论