
正在阅读:

双十一仅增长3.7%,美妆行业怎么“自救”?

扫一扫下载界面新闻APP

双十一仅增长3.7%,美妆行业怎么“自救”?

大促退潮,产品价值归位。

电商平台,双11,化妆品,

图片来源:界面图库

文|未来迹FutureBeauty 吴思馨

编辑|阳艳

第十八个双十一,全网销售额最终停在17764亿元,同比增长4.8%。

纪录仍在刷新,增长曲线却明显放缓。星图数据显示,个护美妆销售额约1376.78亿元,同比增长约3.7%,继续位列综合电商第四大品类;美容护肤、洗护清洁和香水彩妆三大类目,增幅均未超过6%。

从全网大盘到主流平台,再到具体品类,双十一已经全面进入个位数增长阶段。过去那种平台、品牌和品类同步上涨的盛况难以再现。

大盘降速之后,美妆市场内部的平台和品牌两端开始主动做三类调整:

1、平台连续两年拉长战线后,首次缩短活动周期,并以官方直降取代层层满减;
2、头部品牌纷纷开始集中科技力量升级核心产品,新锐品牌则从头皮护理、次抛精华、婴童洗护等细分市场切入做出差异化产品力,一批成立不到五年的品牌由此跻身天猫类目前十;

3、品牌经营也变得更加克制,即使面对全年最大的销售节点,也开始为投放设定回报底线,不再轻易以破价和亏损换取GMV。

这些变化说明,双十一正在重新尊重生意的基本常识。平台计算单位时间的成交效率,品牌追问每一笔流量能否留下利润和用户,消费者则用订单把预算投向真正解决问题的产品。

十八年前,双十一考验企业能否抓住电商红利;今天,它更像一场经营能力的集中年检。在低增速与高流量成本并存的市场里,卖出多少只是第一问,创新、利润与复购才是最大的考题。

罕见,美妆双十一增速仅个位数

从0.52亿元到17764亿元,双十一用18年完成了一场中国零售史上罕见的规模跃迁奇迹。
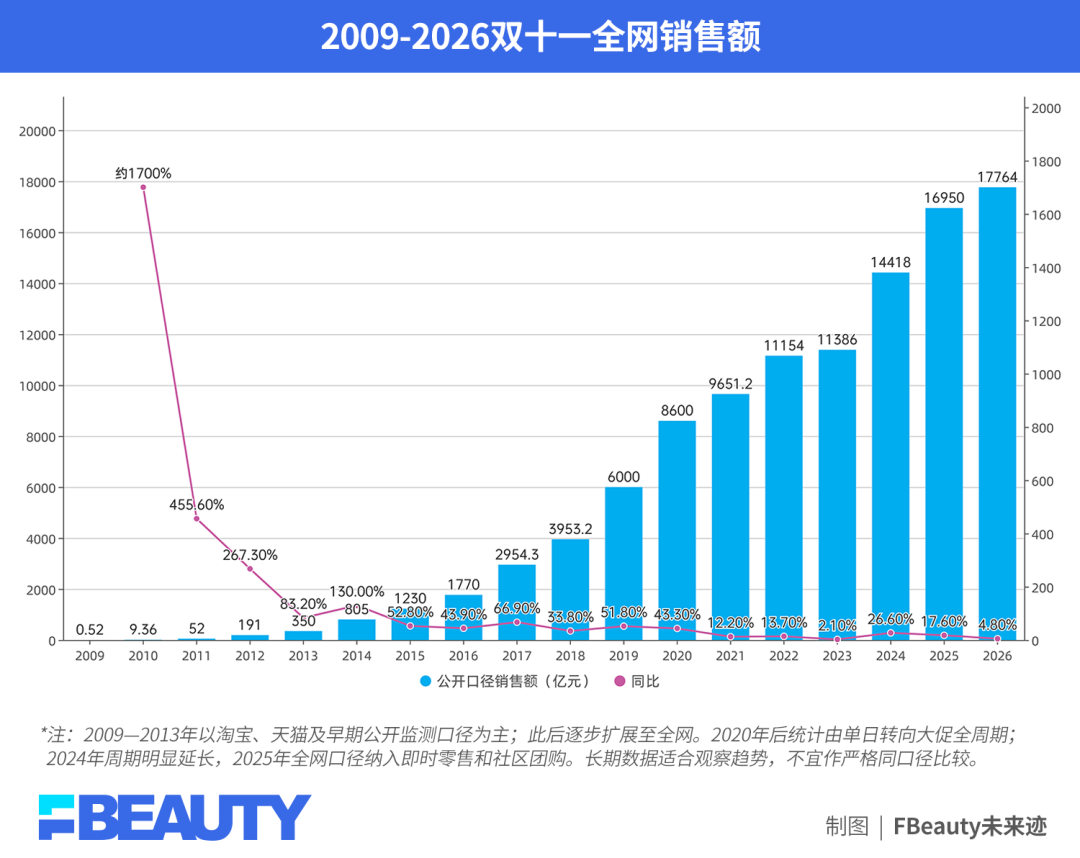
十八年里,双十一从“一夜狂欢”变成了“一个月长跑”。2009年至2020年,新增用户、新平台与直播电商轮番接力,销售额动辄增长三四成;2021年后,能进场的消费者基本都已进场,增速从12.2%降至2023年的2.1%,大促正式进入存量竞争。

2024年、2025年,曲线一度重新陡峭,但增长中包含明显的“时间红利”和“口径红利”:活动提前启动,统计又纳入即时零售、社区团购。到了2026年,在相近周期和渠道范围下,全网仅增长4.8%,综合电商增幅降至3.7%,靠延长战线做大总额的空间已经有限。

把目光聚焦到美妆行业,“存量竞争”走势来得更加猛烈和直观。
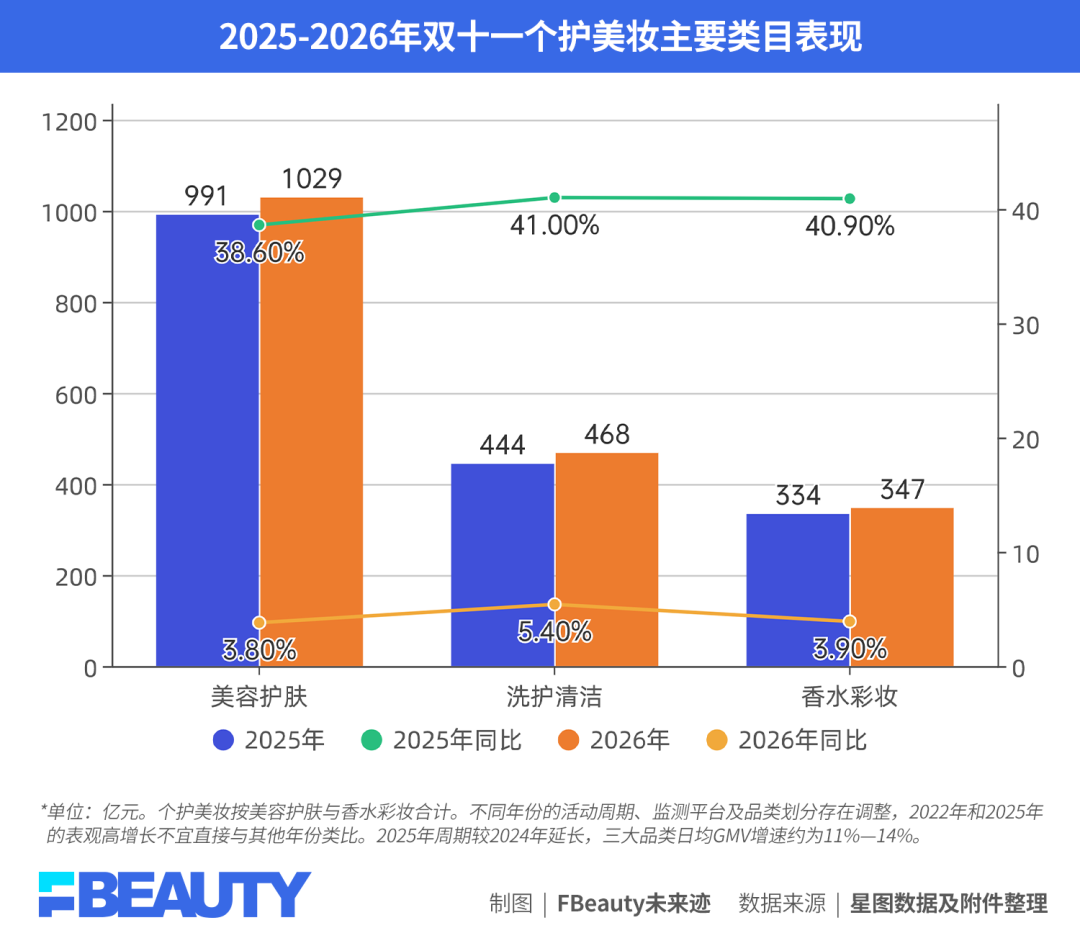
2026年,个护美妆销售额约1376.78亿元,同比增长约3.7%。美容护肤、洗护清洁和香水彩妆三大类目的增长区间收敛至3.8%-5.4%。

值得一提的是,在2025-2026年,洗护清洁的增速都超过美容护肤和香水彩妆,刚需品类不仅有韧性而且增长在反弹,说明全民进入“过日子人”时代所言非虚,已经实际体现到了消费趋势上。

总而言之,个护美妆自2022年以来长期占综合电商销售额约8.2%,稳定处于第四大品类,已很难像早期那样,成为支撑大盘增长的强力引擎。不过它没有出现断崖式收缩,说明护肤、清洁和悦己需求仍有很大的韧性。

今年品牌榜单最扎眼的变化,则是高端品牌进一步“接管”流量场。

尤其在美容护肤领域,四个主流电商共20个TOP5席位中,国际高端及专业品牌拿下14席。大盘增速降至个位数,消费者并未集体转向低价,有限预算反而更多流向熟悉、可信且功效明确的品牌。
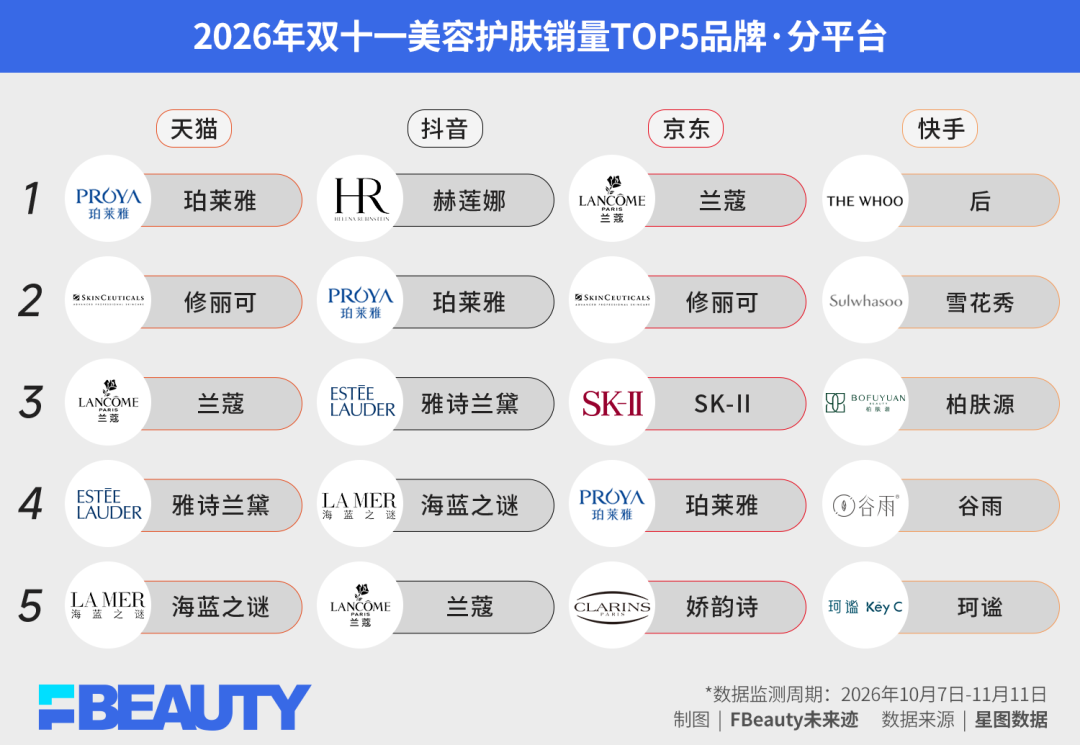
天猫和京东仍是强品牌的主场。珀莱雅蝉联天猫护肤第一,修丽可升至第二,海蓝之谜取代欧莱雅进入前五;京东则由兰蔻守住榜首,修丽可从第五跃至第二,珀莱雅首次上榜。

抖音的变化更剧烈。2025年护肤前五中,国货占据四席;2026年,赫莲娜升至第一,雅诗兰黛、海蓝之谜和兰蔻同时上榜,高端品牌由一席增至四席。内容电商已经不只是国货爆品的加速器,高端品牌也开始跑通内容教育、自播和成交闭环。快手则保持独立生态,后与雪花秀稳居前两位,其余席位主要由本土品牌获得。

香水彩妆更像一场“强者恒强”的比赛。圣罗兰连续两年包揽天猫、抖音和京东第一;天猫与京东共十个席位中,国际高端及专业彩妆品牌占据八席。毛戈平则成为少数横跨三大平台的国货,从天猫第五升至第三、抖音第三升至第二,并首次进入京东前五。
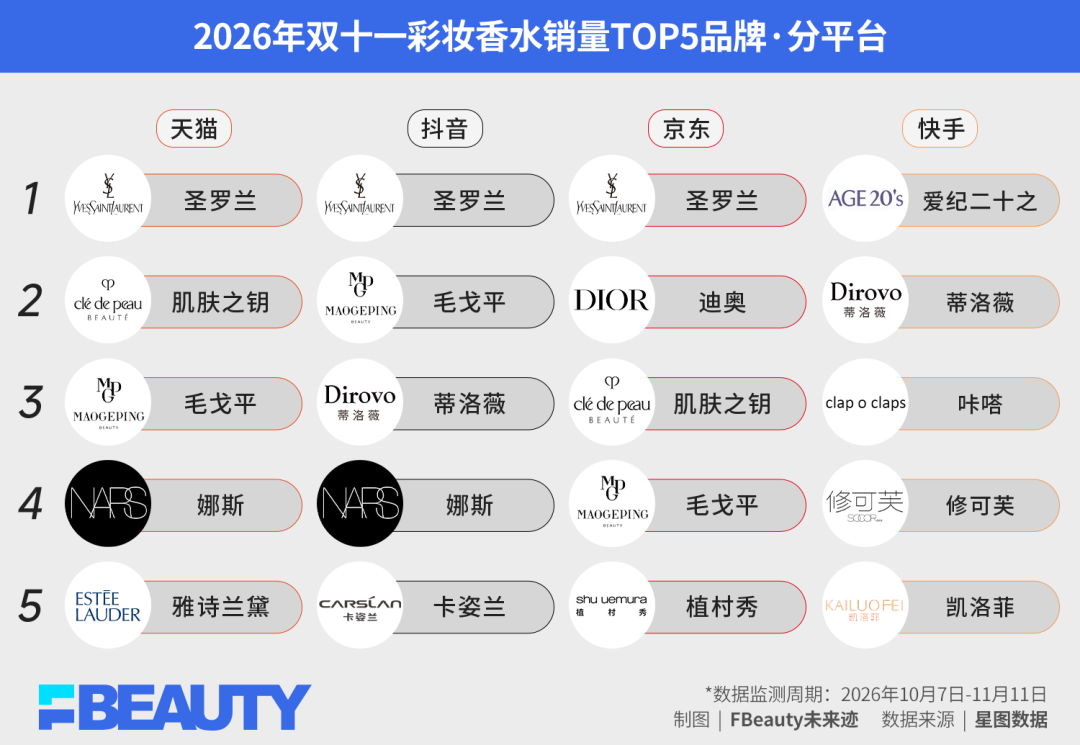
四个平台呈现出了清晰的分工,天猫、京东沉淀品牌信用和确定性需求,抖音放大内容驱动的高端转化,快手保留更强的渠道原生特色。

因此所谓美妆“涨不动”,更准确的说法是消费预算正在加速向强产品和强品牌集中。

大盘降速之下,美妆行业的三个“自救”动作

总量放缓通常意味着企业收缩,但今年双十一呈现出另一面:平台、品牌和消费者都在主动修正过去几年形成的低效竞争方式。三个“反常”现象,构成了低增长阶段最值得关注的结构性变化。

第一个变化,是平台开始为大促“减时、减负”。
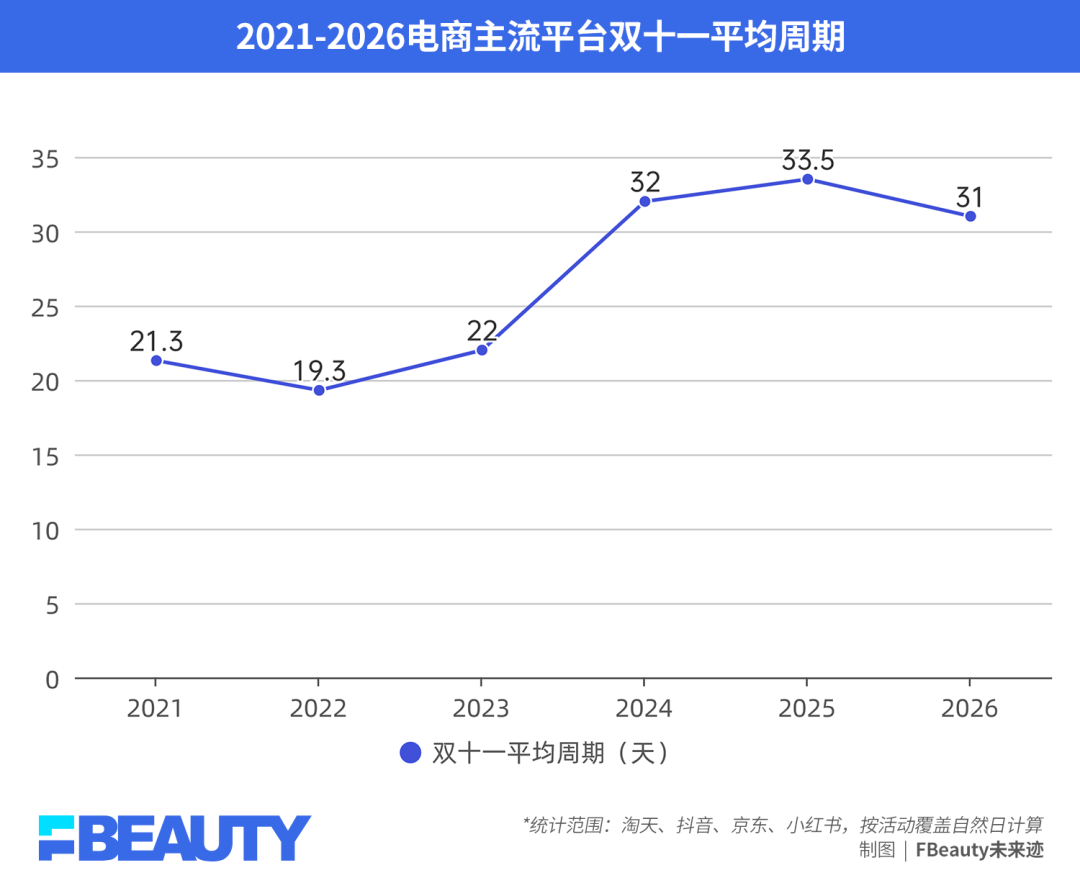
从主流电商平台双十一周期的平均天数来看,31天仍然远长于五年前,却是大促连续两年拉长后首次收缩。

大促规则也同步简化,官方直降、单品到手价和现货销售成为主流,预售、跨店凑单和多层优惠券的重要性下降。平台已经意识到,继续拉长周期会稀释爆发力,增加品牌备货、投放和价格管理成本,也让消费者陷入决策疲劳。竞争重点因此转向单位时间产出与履约体验。

第二个变化,大盘虽然触顶,但品牌在尽力挖掘结构性增长机会。

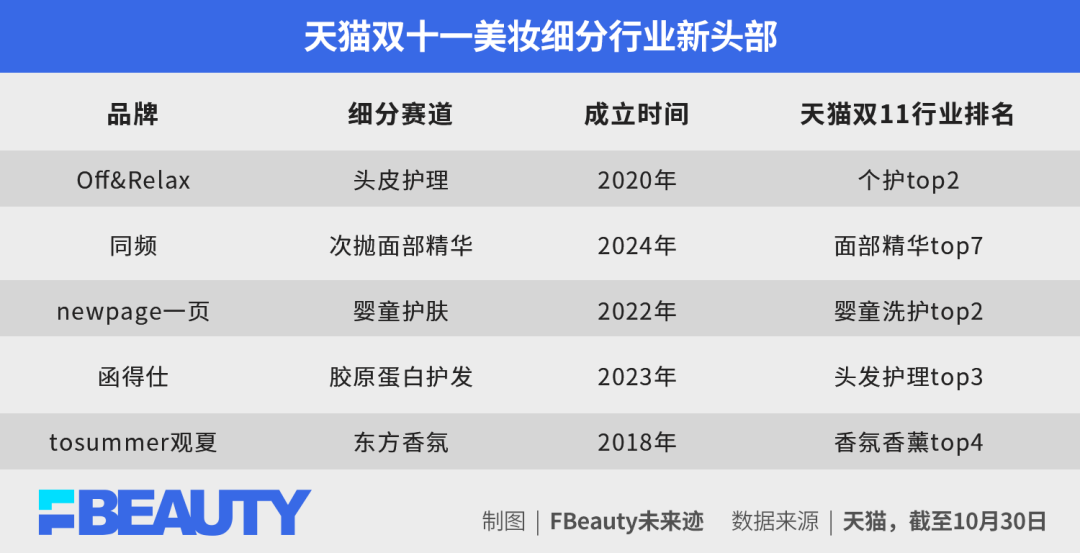
今年天猫双十一有182个入驻不满五年的新品牌进入各行业成交前十。美妆个护领域,增量主要流向头皮护理、婴童分龄护理、次抛精华、胶原护发和东方香氛等需求边界清晰的赛道。
抖音的增量则集中在更具体的妆容需求。双十一期间,气垫日均成交额增长28%,腮红增长54%,粉饼和遮瑕分别增长89%和96%,定妆品类增幅达到727%。它们表明,消费者仍愿意为明确的场景创新和效果提升买单。
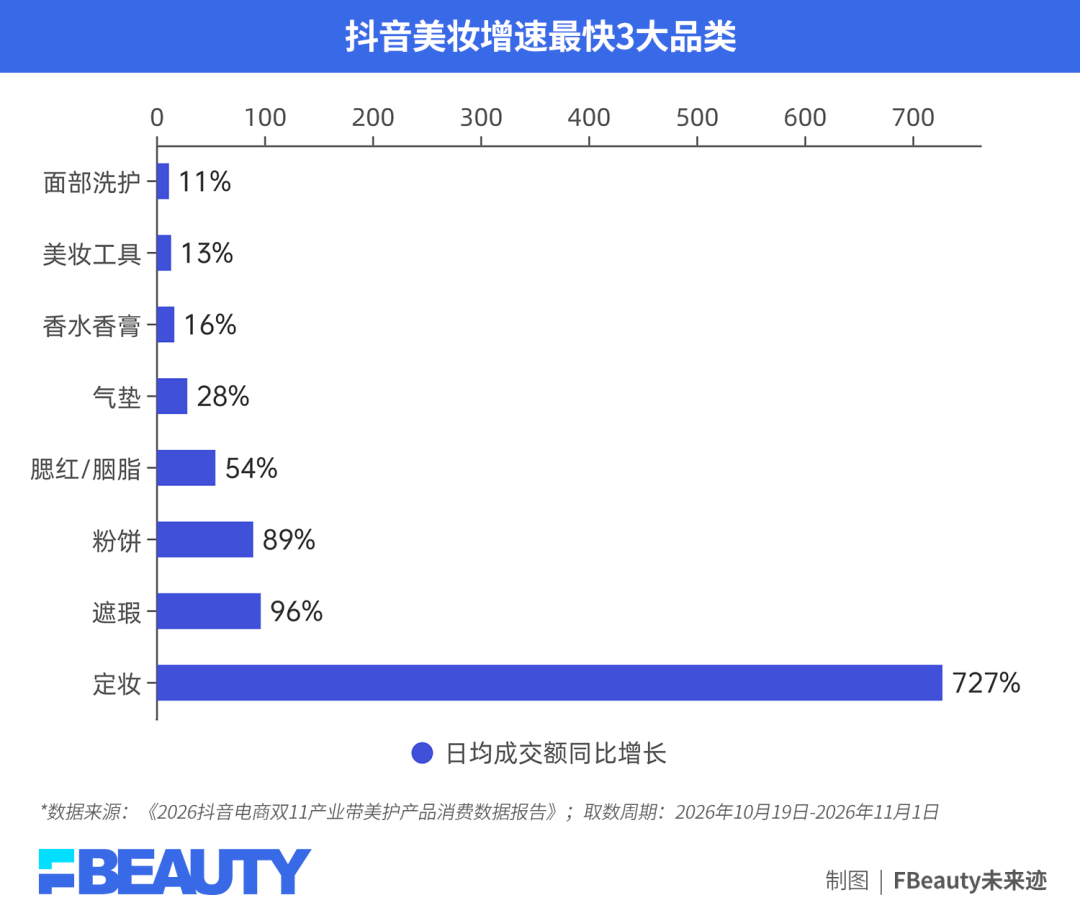
据《FBeauty未来迹》观察,这些新头部很少从最大品类的正面战场起步,而是先锁定一个足够窄、又能被消费者准确描述的问题,再用一款核心产品建立搜索词和品类认知。细分赛道降低了早期教育成本,也避免新品牌一开始便与成熟集团争夺同一套明星、达人和流量资源。增长由此从“大市场中的微小份额”,转化为“新需求中的领先位置”。

第三个变化,是品牌开始主动拒绝“赔钱的增长”。

有品牌负责人在双十一期间接受《FBeauty未来迹》采访时表示:“赔钱的买卖坚决不干。只要生意公式成立,可以继续加大投放;公式不成立,内部就不会通过。”

这套逻辑同样适用于头部主播合作。上述负责人表示,即使能够换取更大销量,品牌也不会接受破坏价格体系的条件,因为一次降价会成为后续达人继续压价的参照,最终侵蚀整个渠道利润和品牌定位。

综合看下来,三个“自救”动作最终指向同一个方向:双十一正在回归正常商业逻辑。平台压缩低效时长,消费者把增量投向差异化产品,品牌则开始追求能够留下利润和用户资产的增长。

当流量逼近利润边界,美妆重新押注产品力

品牌突然重视利润,并非经营观念在一夜之间改变。更直接的原因是,流量成本或许已经开始挤压研发、产品和组织升级所需的资源。

据《FBeauty未来迹》观察,2026年前三季度,美护板块8家头部上市公司合计营收296.68亿元,同比增长4.32%;扣非后净利润20.02亿元,同比下降11.79%。整体扣非净利率下降1.29个百分点至7.09%。
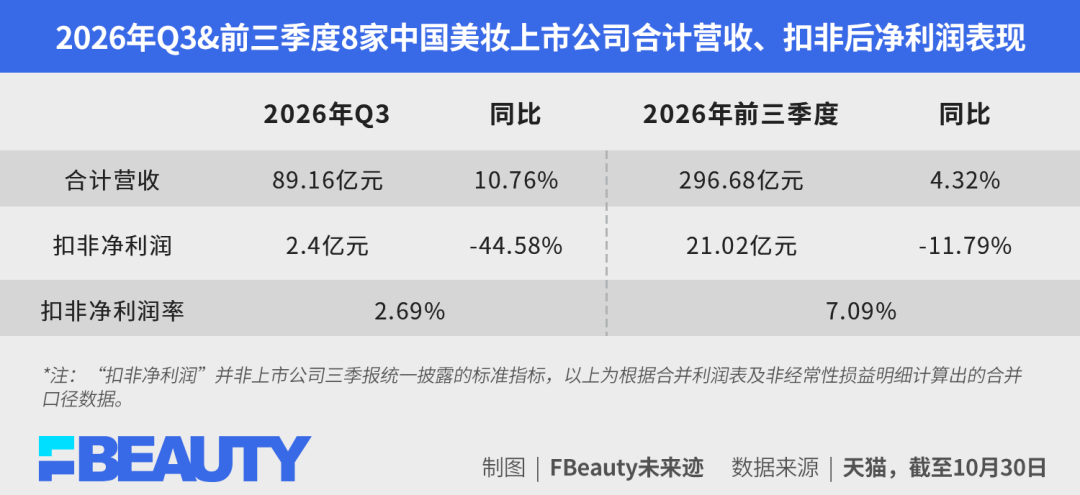
进入第三季度,出现了明显的“利润低谷”。8家公司总收入增长10.76%,扣非净利润却下降44.58%。收入与利润严重脱钩,多家公司表示,利润下滑主要原因集中于新品推广、达人合作和双十一前置投放。

进一步以12家国货头部美妆上市公司为样本研究发现,它们的营收总额从2021到2025年增长了接近100亿元,总体规模有很大提升。但细看扣非净利润率、销售费用率和研发投入占比三项数据,呈现的结果却是利润率与收入增长严重脱钩,研发投入占比的增幅远不及销售费用率。
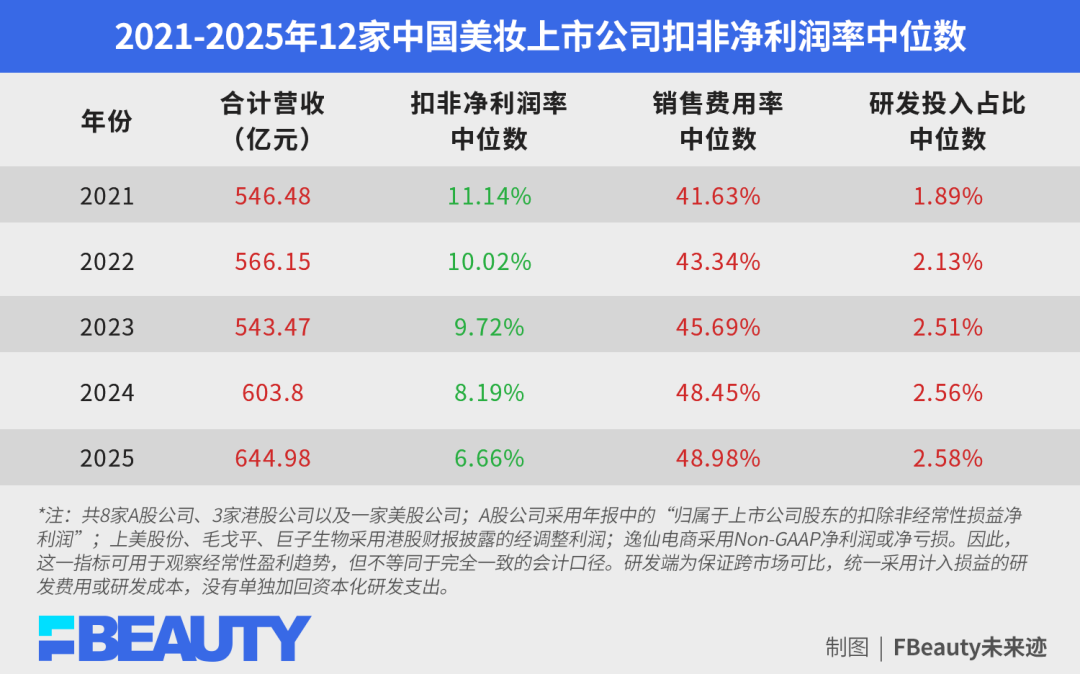
从五年趋势看,12家公司合计营收由546.48亿元增至644.98亿元,累计增长18.02%;销售费用率中位数上升7.34个百分点,扣非/经调整净利润率中位数下降4.87个百分点,研发投入占比中位数仅上升0.69个百分点。

尤其是2024-2025年营收重回增长之后,样本公司的经常性净利率连续两年下降1.53个百分点,说明增长对营销投放的依赖加深,研发投入强度(中位数)则在2.6%左右进入平台期。长此以往,企业可能拥有越来越强的卖货能力,却缺少支撑下一轮增长的产品储备。

今年双十一前的一轮“大单品焕新”,可以视作行业对这一问题的回应。
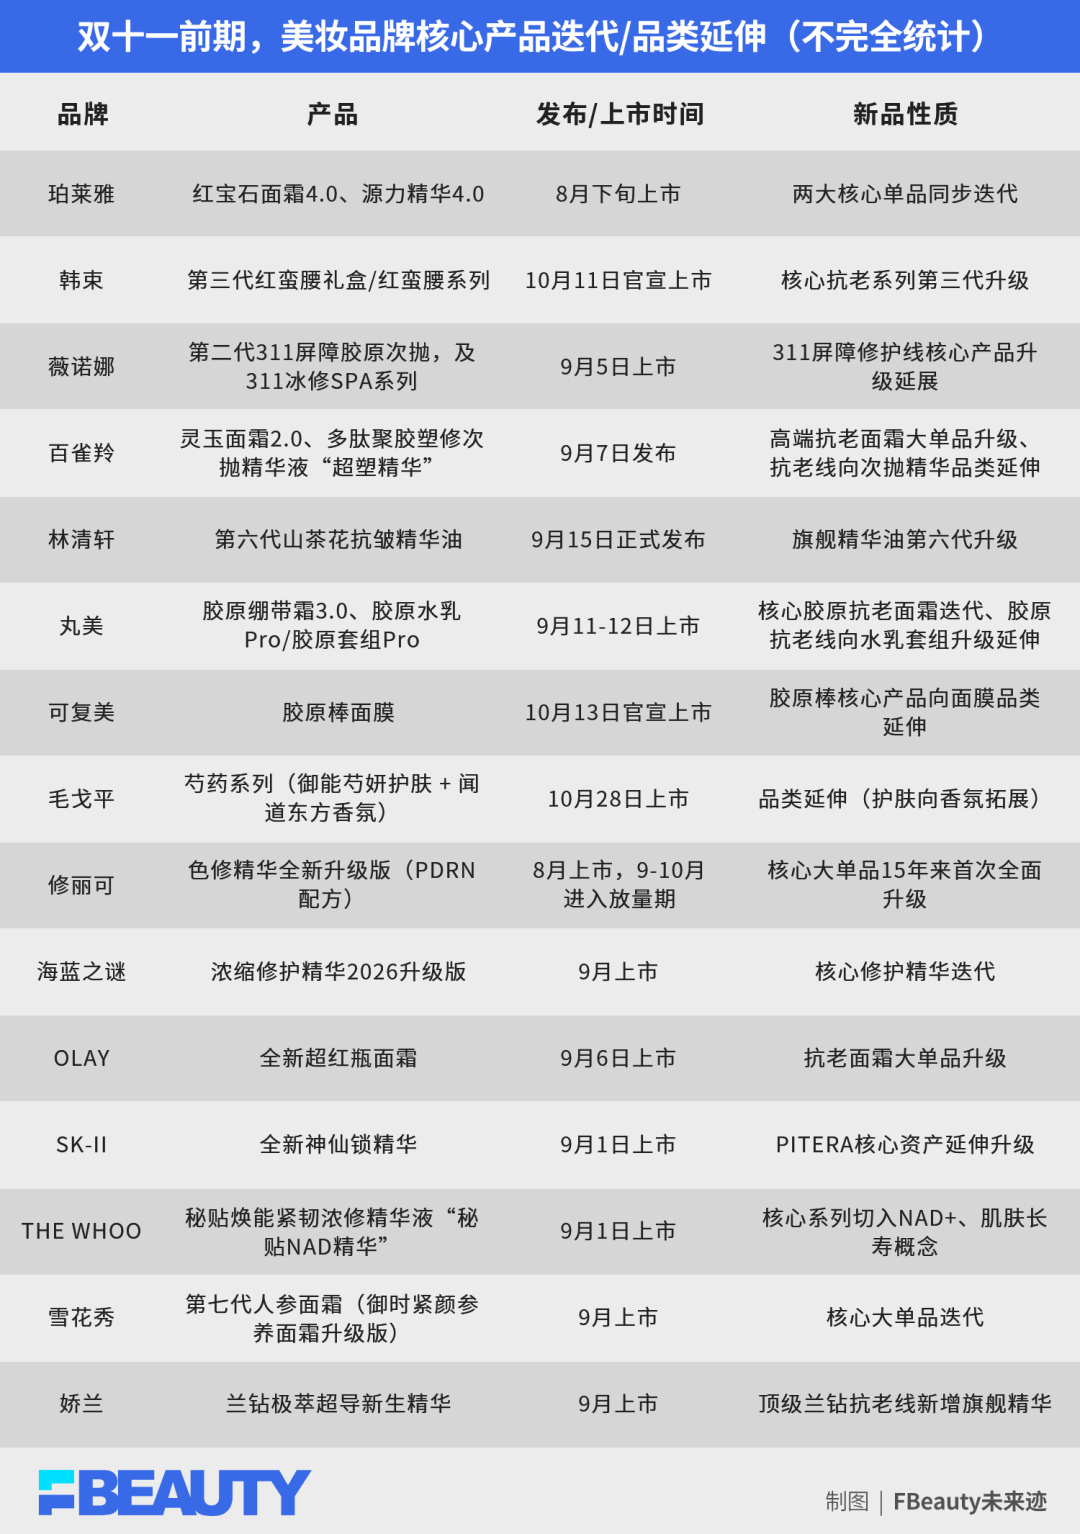
珀莱雅同步升级红宝石面霜4.0和源力精华4.0;薇诺娜推出第二代311屏障胶原次抛;百雀羚发布灵玉面霜2.0并延伸次抛精华;林清轩将山茶花精华油迭代至第六代;丸美升级胶原绷带霜和胶原水乳。

国际品牌中,修丽可对色修精华进行十五年来首次全面升级,OLAY推出新一代超红瓶,SK-II、雪花秀、海蓝之谜、后和娇兰也在大促前更新核心产品。

可见,美妆头部企业正把有限资源重新投向产品:以成熟大单品承接科研成果,用系列延伸提高复购,再借双十一完成集中验证。相比一次投流,这些产品若能站住,将带来下一年度可以复用的增长基础。

如今再看双十一十八年的变化,竞争主轴已经几度迁移。

早期的胜负取决于谁先进入电商、谁有货可卖;移动互联网阶段比拼平台资源、供应链和流量采买;内容电商崛起后,达人、素材和算法成为新的放大器。如今流量成本逼近利润边界,竞争开始向更上游回撤:谁能发现真实需求,持续做出好产品,并把一次成交变成长期关系。

流量有限、内卷无限。今年双十一给我们的答案是:营销固然重要,但利润才能供养下一次创新。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

双十一仅增长3.7%,美妆行业怎么“自救”?

大促退潮,产品价值归位。

电商平台,双11,化妆品,

图片来源:界面图库

文|未来迹FutureBeauty 吴思馨

编辑|阳艳

第十八个双十一,全网销售额最终停在17764亿元,同比增长4.8%。

纪录仍在刷新,增长曲线却明显放缓。星图数据显示,个护美妆销售额约1376.78亿元,同比增长约3.7%,继续位列综合电商第四大品类;美容护肤、洗护清洁和香水彩妆三大类目,增幅均未超过6%。

从全网大盘到主流平台,再到具体品类,双十一已经全面进入个位数增长阶段。过去那种平台、品牌和品类同步上涨的盛况难以再现。

大盘降速之后,美妆市场内部的平台和品牌两端开始主动做三类调整:

1、平台连续两年拉长战线后,首次缩短活动周期,并以官方直降取代层层满减;

2、头部品牌纷纷开始集中科技力量升级核心产品,新锐品牌则从头皮护理、次抛精华、婴童洗护等细分市场切入做出差异化产品力,一批成立不到五年的品牌由此跻身天猫类目前十;

3、品牌经营也变得更加克制,即使面对全年最大的销售节点,也开始为投放设定回报底线,不再轻易以破价和亏损换取GMV。

这些变化说明,双十一正在重新尊重生意的基本常识。平台计算单位时间的成交效率,品牌追问每一笔流量能否留下利润和用户,消费者则用订单把预算投向真正解决问题的产品。

十八年前,双十一考验企业能否抓住电商红利;今天,它更像一场经营能力的集中年检。在低增速与高流量成本并存的市场里,卖出多少只是第一问,创新、利润与复购才是最大的考题。

罕见,美妆双十一增速仅个位数

从0.52亿元到17764亿元,双十一用18年完成了一场中国零售史上罕见的规模跃迁奇迹。

十八年里,双十一从“一夜狂欢”变成了“一个月长跑”。2009年至2020年,新增用户、新平台与直播电商轮番接力,销售额动辄增长三四成;2021年后,能进场的消费者基本都已进场,增速从12.2%降至2023年的2.1%,大促正式进入存量竞争。

2024年、2025年,曲线一度重新陡峭,但增长中包含明显的“时间红利”和“口径红利”:活动提前启动,统计又纳入即时零售、社区团购。到了2026年,在相近周期和渠道范围下,全网仅增长4.8%,综合电商增幅降至3.7%,靠延长战线做大总额的空间已经有限。

把目光聚焦到美妆行业,“存量竞争”走势来得更加猛烈和直观。

2026年,个护美妆销售额约1376.78亿元,同比增长约3.7%。美容护肤、洗护清洁和香水彩妆三大类目的增长区间收敛至3.8%-5.4%。

值得一提的是,在2025-2026年,洗护清洁的增速都超过美容护肤和香水彩妆,刚需品类不仅有韧性而且增长在反弹,说明全民进入“过日子人”时代所言非虚,已经实际体现到了消费趋势上。

总而言之,个护美妆自2022年以来长期占综合电商销售额约8.2%,稳定处于第四大品类,已很难像早期那样,成为支撑大盘增长的强力引擎。不过它没有出现断崖式收缩,说明护肤、清洁和悦己需求仍有很大的韧性。

今年品牌榜单最扎眼的变化,则是高端品牌进一步“接管”流量场。

尤其在美容护肤领域,四个主流电商共20个TOP5席位中,国际高端及专业品牌拿下14席。大盘增速降至个位数,消费者并未集体转向低价,有限预算反而更多流向熟悉、可信且功效明确的品牌。

天猫和京东仍是强品牌的主场。珀莱雅蝉联天猫护肤第一,修丽可升至第二,海蓝之谜取代欧莱雅进入前五;京东则由兰蔻守住榜首,修丽可从第五跃至第二,珀莱雅首次上榜。

抖音的变化更剧烈。2025年护肤前五中,国货占据四席;2026年,赫莲娜升至第一,雅诗兰黛、海蓝之谜和兰蔻同时上榜,高端品牌由一席增至四席。内容电商已经不只是国货爆品的加速器,高端品牌也开始跑通内容教育、自播和成交闭环。快手则保持独立生态,后与雪花秀稳居前两位,其余席位主要由本土品牌获得。

香水彩妆更像一场“强者恒强”的比赛。圣罗兰连续两年包揽天猫、抖音和京东第一;天猫与京东共十个席位中,国际高端及专业彩妆品牌占据八席。毛戈平则成为少数横跨三大平台的国货,从天猫第五升至第三、抖音第三升至第二,并首次进入京东前五。

四个平台呈现出了清晰的分工,天猫、京东沉淀品牌信用和确定性需求,抖音放大内容驱动的高端转化,快手保留更强的渠道原生特色。

因此所谓美妆“涨不动”,更准确的说法是消费预算正在加速向强产品和强品牌集中。

大盘降速之下,美妆行业的三个“自救”动作

总量放缓通常意味着企业收缩,但今年双十一呈现出另一面:平台、品牌和消费者都在主动修正过去几年形成的低效竞争方式。三个“反常”现象,构成了低增长阶段最值得关注的结构性变化。

第一个变化,是平台开始为大促“减时、减负”。

从主流电商平台双十一周期的平均天数来看,31天仍然远长于五年前,却是大促连续两年拉长后首次收缩。

大促规则也同步简化,官方直降、单品到手价和现货销售成为主流,预售、跨店凑单和多层优惠券的重要性下降。平台已经意识到,继续拉长周期会稀释爆发力,增加品牌备货、投放和价格管理成本,也让消费者陷入决策疲劳。竞争重点因此转向单位时间产出与履约体验。

第二个变化,大盘虽然触顶,但品牌在尽力挖掘结构性增长机会。

今年天猫双十一有182个入驻不满五年的新品牌进入各行业成交前十。美妆个护领域,增量主要流向头皮护理、婴童分龄护理、次抛精华、胶原护发和东方香氛等需求边界清晰的赛道。

抖音的增量则集中在更具体的妆容需求。双十一期间,气垫日均成交额增长28%,腮红增长54%,粉饼和遮瑕分别增长89%和96%,定妆品类增幅达到727%。它们表明,消费者仍愿意为明确的场景创新和效果提升买单。

据《FBeauty未来迹》观察,这些新头部很少从最大品类的正面战场起步,而是先锁定一个足够窄、又能被消费者准确描述的问题,再用一款核心产品建立搜索词和品类认知。细分赛道降低了早期教育成本,也避免新品牌一开始便与成熟集团争夺同一套明星、达人和流量资源。增长由此从“大市场中的微小份额”,转化为“新需求中的领先位置”。

第三个变化,是品牌开始主动拒绝“赔钱的增长”。

有品牌负责人在双十一期间接受《FBeauty未来迹》采访时表示:“赔钱的买卖坚决不干。只要生意公式成立,可以继续加大投放;公式不成立,内部就不会通过。”

这套逻辑同样适用于头部主播合作。上述负责人表示,即使能够换取更大销量,品牌也不会接受破坏价格体系的条件,因为一次降价会成为后续达人继续压价的参照,最终侵蚀整个渠道利润和品牌定位。

综合看下来,三个“自救”动作最终指向同一个方向:双十一正在回归正常商业逻辑。平台压缩低效时长,消费者把增量投向差异化产品,品牌则开始追求能够留下利润和用户资产的增长。

当流量逼近利润边界,美妆重新押注产品力

品牌突然重视利润,并非经营观念在一夜之间改变。更直接的原因是,流量成本或许已经开始挤压研发、产品和组织升级所需的资源。

据《FBeauty未来迹》观察,2026年前三季度,美护板块8家头部上市公司合计营收296.68亿元,同比增长4.32%;扣非后净利润20.02亿元,同比下降11.79%。整体扣非净利率下降1.29个百分点至7.09%。

进入第三季度,出现了明显的“利润低谷”。8家公司总收入增长10.76%,扣非净利润却下降44.58%。收入与利润严重脱钩,多家公司表示,利润下滑主要原因集中于新品推广、达人合作和双十一前置投放。

进一步以12家国货头部美妆上市公司为样本研究发现,它们的营收总额从2021到2025年增长了接近100亿元,总体规模有很大提升。但细看扣非净利润率、销售费用率和研发投入占比三项数据,呈现的结果却是利润率与收入增长严重脱钩,研发投入占比的增幅远不及销售费用率。

从五年趋势看,12家公司合计营收由546.48亿元增至644.98亿元,累计增长18.02%;销售费用率中位数上升7.34个百分点,扣非/经调整净利润率中位数下降4.87个百分点,研发投入占比中位数仅上升0.69个百分点。

尤其是2024-2025年营收重回增长之后,样本公司的经常性净利率连续两年下降1.53个百分点,说明增长对营销投放的依赖加深,研发投入强度(中位数)则在2.6%左右进入平台期。长此以往,企业可能拥有越来越强的卖货能力,却缺少支撑下一轮增长的产品储备。

今年双十一前的一轮“大单品焕新”,可以视作行业对这一问题的回应。

珀莱雅同步升级红宝石面霜4.0和源力精华4.0;薇诺娜推出第二代311屏障胶原次抛;百雀羚发布灵玉面霜2.0并延伸次抛精华;林清轩将山茶花精华油迭代至第六代;丸美升级胶原绷带霜和胶原水乳。

国际品牌中,修丽可对色修精华进行十五年来首次全面升级,OLAY推出新一代超红瓶,SK-II、雪花秀、海蓝之谜、后和娇兰也在大促前更新核心产品。

可见,美妆头部企业正把有限资源重新投向产品:以成熟大单品承接科研成果,用系列延伸提高复购,再借双十一完成集中验证。相比一次投流,这些产品若能站住,将带来下一年度可以复用的增长基础。

如今再看双十一十八年的变化,竞争主轴已经几度迁移。

早期的胜负取决于谁先进入电商、谁有货可卖;移动互联网阶段比拼平台资源、供应链和流量采买;内容电商崛起后,达人、素材和算法成为新的放大器。如今流量成本逼近利润边界,竞争开始向更上游回撤:谁能发现真实需求,持续做出好产品,并把一次成交变成长期关系。

流量有限、内卷无限。今年双十一给我们的答案是:营销固然重要,但利润才能供养下一次创新。

本文为转载内容,授权事宜请联系原著作权人。