
正在阅读:

酒仙网未付476万货款,被海南椰岛拽上被告席

扫一扫下载界面新闻APP

酒仙网未付476万货款,被海南椰岛拽上被告席

这场货款纠纷的最终走向,仍有待法院裁决。

文 | 趣解商业 郝文

476.82万元,在酒仙网巅峰时不值一提,如今却把它和全资子公司一并送上被告席。

近日,ST椰岛发布累计诉讼公告,近12个月新增未披露诉讼合计809.33万元。其中,由海南椰岛电子商务有限公司提起的诉讼,被告为北京中酿国际酒业有限公司(以下简称“中酿国际”)、酒仙网络科技股份有限公司(以下简称“酒仙网”),系货款引发的合同纠纷,标的476.82万元,一审待开庭。公告没有披露合同细节,货款如何形成、拖欠时长均未写明。
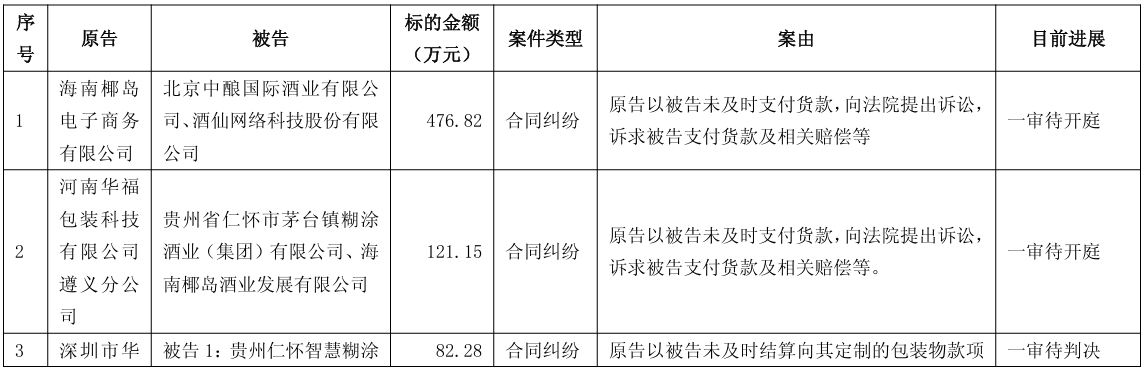
图片来源:公告截图

截至发稿,酒仙网方面暂未对此消息进行回应。

这笔金额放在酒类流通行业并不算起眼。2020年酒仙网营收达到37.17亿元,按全年营收平摊测算,476.82万元对应其约半天的营收体量。但一边是曾经的头部酒水渠道,一边是面临业绩压力的上市酒企,叠加白酒渠道账期重塑的周期背景,这桩纠纷的意义早已超出单笔货款本身,成为观察渠道资金状况、上下游合作关系变化的一个样本。

01.被告席上的“母子”

天眼查信息显示,中酿国际成立于2012年9月,注册资本200万元,2025年参保9人,是酒仙网100%持股的全资子公司,法定代表人郝金柱,监事是酒仙集团董事长郝鸿峰。
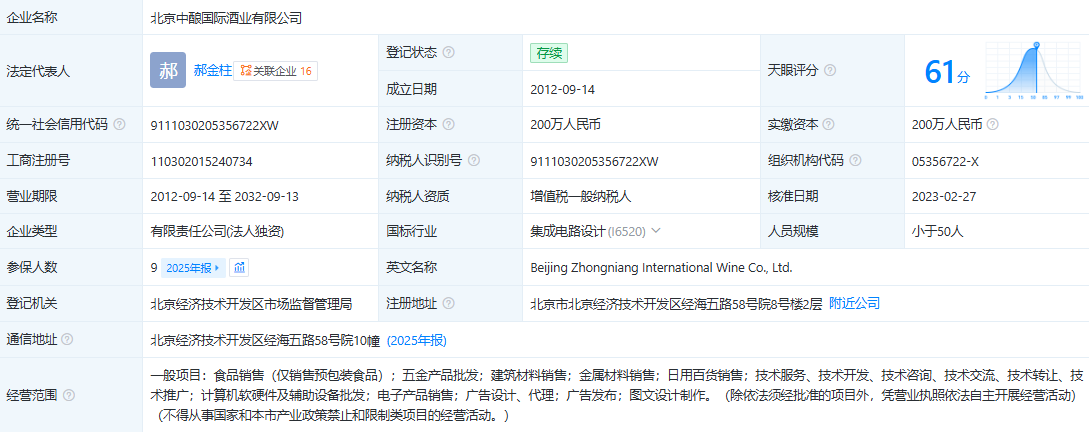
图片来源:天眼查截图

酒仙网对它的定位是“集战略规划、品牌研发、市场运作为一体的酒水营销公司”,与泸州老窖、钓鱼台、古井贡、国台等酒厂合作,并拥有多个品牌的自主知识产权。在酒仙体系里,这是一个做产品和品牌运营的角色。

单看这家子公司,资本体量有限,可供执行的资产空间不大。原告将子公司连同母公司一并列为被告,是货款纠纷里保障债权的常规诉讼策略,意在拓宽追责主体,防范胜诉之后难以执行回款。

对ST椰岛来说,这笔纠纷的分量截然不同。ST椰岛前身为国营海口市酒厂,2000年在上交所上市,是一家以保健酒、白酒产业为核心,还涉及食品、饮料、贸易等多个领域的上市公司。

其2025年实现营收3.71亿元,同比增长111.87%,归母净利润亏损2888万元;2026年前三季度营收为2.34 亿元,同比增长31.9%,归母净利润亏损1123万元。而2021年,ST椰岛的营收超过8亿元。

营收下滑,亏损尚未止住,公司还顶着“ST”的帽子。这笔476万元的应收款,是它需要尽力争取的回款。

放到更大的行业周期里看,ST椰岛的这次起诉,也折射出当下上下游之间微妙的关系变化。

《2026 中国白酒市场中期研究报告》显示,超八成受访酒企利润承压,56.6%的经销商及终端零售商反映价格倒挂程度较上年同期有所增加,现金流紧张风险随之攀升。

不少白酒品牌过去多年依赖压货模式,将库存与资金压力向渠道转移;渠道再借助账期缓冲,把压力向上传导。这套循环在动销旺盛时可以顺畅运转,但一旦遇上价格倒挂、库存高企,链条就容易卡住。厂家收紧出货节奏,渠道回款意愿下降,双方对账期的容忍空间就会同步收缩。

值得留意的是,公告中的“未及时支付货款”属于原告诉讼主张,并非已经生效的司法认定。双方是否存在质量、对账等层面的分歧,仍属未知。本案责任与款项认定,最终由法院结合合同及证据作出判断。

02.酒仙网的生意经

酒仙网是国内较早发力线上渠道的酒类流通企业,主营全品类酒水销售,同时和酒厂合作开发专销产品、运营自有品牌,搭建线上分销与品牌运营体系。

酒仙网曾经交出一份不错的成绩单。招股书显示,2018年至2020年,其营业收入分别为22.06亿元、30亿元和37.17亿元,净利润分别为3229.16万元、8400.83万元和1.84亿元,2020年营收规模在酒类流通行业排第三,净利润排名第二。但报告期内,其资产负债率在 70%上下,三年分别为67.04%、74.12%和70.32%,截至2020年末,华致酒行、名品世家未超过35%。

支撑这套增长的生意模式,从另一组数据里看得更清楚。2020年,茅台、五粮液合计贡献酒仙网白酒收入的49.62%。而流通名酒毛利偏薄,比如茅台毛利率为6.47%,因此,利润或主要来自毛利更高的专销产品和自有品牌。名酒做规模、自有及专销产品贡献利润的业务结构在报告期内已经成型。

酒仙网曾在2015年新三板挂牌,2017年因未能按期披露年报终止挂牌;2021年冲刺创业板,拟募资10亿元,经历一轮问询、两次中止、四版招股书,2022年6月主动撤回申请。
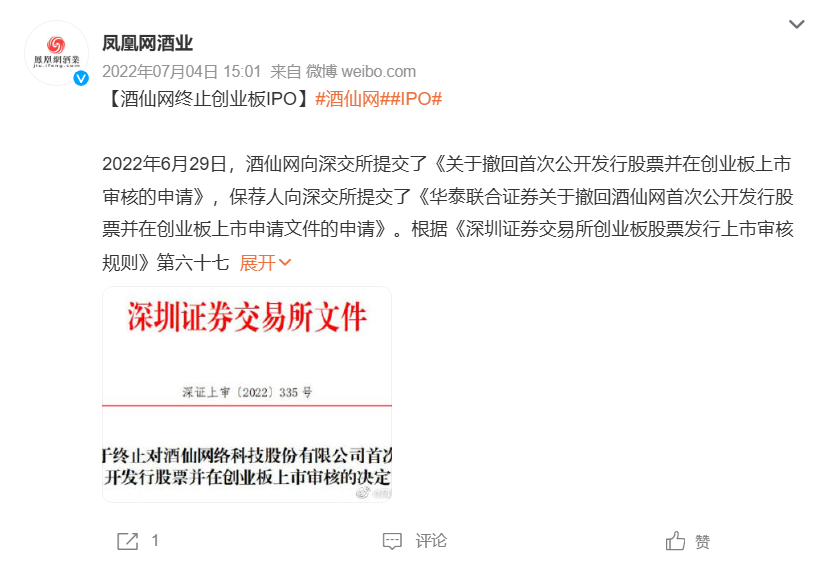
图片来源:微博截图

上市计划的落空,也给酒仙网带来了资本层面的遗留纠纷。酒仙网与一批投资方于2015年的融资协议约定,若2018年底前未能完成上市,实控人需要回购股东股权。酒仙网没能在约定时间节点达成上市目标,对赌条款随之触发,双方就此产生纠纷并诉至法院。

新余富海此前向酒仙网投资6500万元,主张按照“本金加每年 10% 单利”的标准,由实控人履行回购义务。北京市第二中级人民法院判决书显示,截至该案起诉时,实控人一方仅向共管账户付款1000万元。后续新余富海撤回上诉,二审程序终结,双方尝试协商处置,该事件也给实控人及酒仙网带来资本层面的压力。

IPO申请撤回之后,酒仙网不用再披露审计财报,正式财务数据不再对外公开,外界能看到的,只剩下创始人口径和行业榜单。

2024年8月,郝鸿峰接受采访时称,2023年集团GMV首次突破100亿元,2024年预计在150亿元左右,2024年一季度营收增速超50%,增长点主要来自直播业务。其中,酒仙自研产品收入占销售额的3成左右,因为有定价权,自研产品的利润相对丰厚,线下“酒仙名酒城”与“酒快到”合计开设1500余家门店。

这套线上直播、自研产品搭配线下门店的模式跑通之后,2025年酒仙网的战略进一步向外延伸。

线下渠道端,7月落地北京亦庄首家“酒仙超级店”,8月正式发布“万店战略”,以酒类硬折扣为卖点,打出“名酒一瓶只加10元”,单店投资80万至100万元、面积约300平方米,瞄准四五线市场。
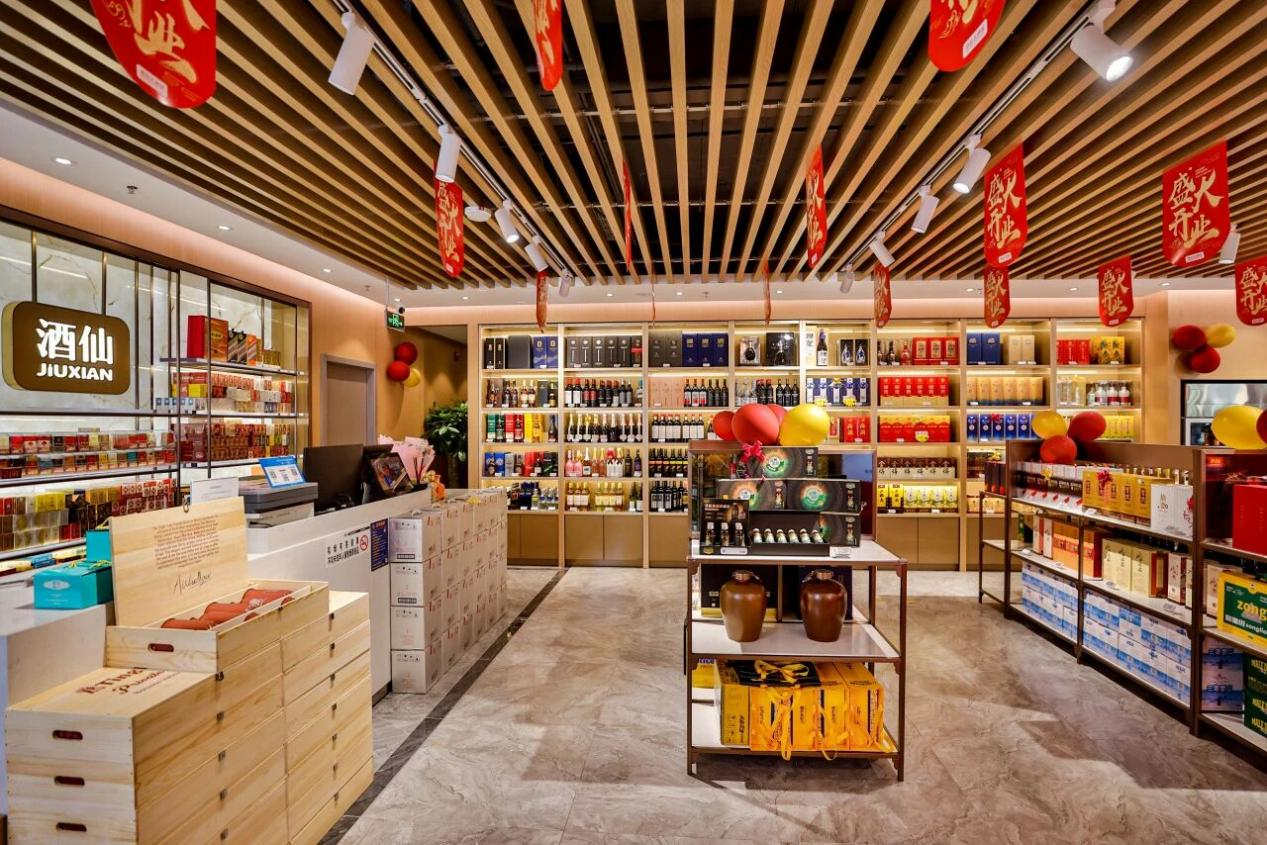
图片来源:酒仙网公众号

据企业披露口径,2025年二季度营收增长10%,三季度同比增长20%;自有品牌容大酱酒签约经销商超800家。

与此同时,公司向上游酿造端投入巨资,其中,宁夏茉莉花酒庄规划投资10亿元,山西汾阳金汾河酒庄总投资20亿元。

由此看来,酒仙网早已脱离单纯线上酒水零售的定位,它兼具渠道分销商与自有品牌运营商双重身份。而两类业务的现金模型存在明显差异:头部名酒分销环节大多需要提前预付货款,库存持续占用营运资金;自有品牌业务,酒庄、门店、直播团队都属于前置投入,回款依赖经销商打款。叠加后续万店计划与上游酿造产能布局,其资金占用的结构与压力值得持续关注。

476万元金额本身不算大,但背后折射出渠道与酒厂之间微妙的合作关系。酒仙网兼具经销商与品牌运营方双重身份,自有白酒业务和ST椰岛产品处于同一赛道。在行业库存压力之下,ST椰岛对回款的诉求更强,而酒仙网或许优先将资金资源向自有业务倾斜,双方对账期的预期出现差异,矛盾随之显现。

天眼查数据显示,除了此次合同纠纷,酒仙网络科技股份有限公司存在多起司法案件,案由多为侵害商标纠纷和买卖合同纠纷,其中,超八成案件中,酒仙网的身份为被告。

此外,今年2月和4月,酒仙网先后被北京市大兴区人民法院列为被执行人,执行标的分别约34.25万元、92487元,这两笔执行案件的原始纠纷事由未在公开渠道披露。
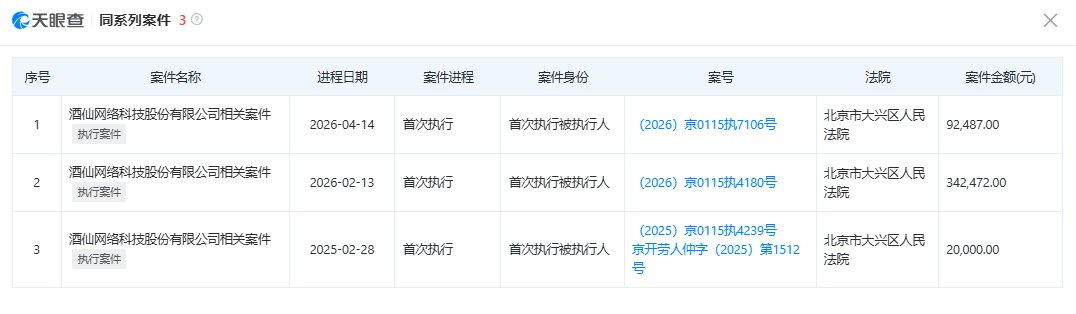
图片来源:天眼查截图

这场货款纠纷的最终走向,仍有待法院裁决。对酒仙网而言,它正走在一条从渠道商向产业链上游延伸的路上,一边维系和众多上游酒厂的分销合作,一边持续投入门店扩张与自有酿造布局。行业调整之下,平衡账期信用与扩张节奏,是它需要持续应对的考题。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

酒仙网未付476万货款,被海南椰岛拽上被告席

这场货款纠纷的最终走向,仍有待法院裁决。

文 | 趣解商业 郝文

476.82万元,在酒仙网巅峰时不值一提,如今却把它和全资子公司一并送上被告席。

近日,ST椰岛发布累计诉讼公告,近12个月新增未披露诉讼合计809.33万元。其中,由海南椰岛电子商务有限公司提起的诉讼,被告为北京中酿国际酒业有限公司(以下简称“中酿国际”)、酒仙网络科技股份有限公司(以下简称“酒仙网”),系货款引发的合同纠纷,标的476.82万元,一审待开庭。公告没有披露合同细节,货款如何形成、拖欠时长均未写明。

图片来源:公告截图

截至发稿,酒仙网方面暂未对此消息进行回应。

这笔金额放在酒类流通行业并不算起眼。2020年酒仙网营收达到37.17亿元,按全年营收平摊测算,476.82万元对应其约半天的营收体量。但一边是曾经的头部酒水渠道,一边是面临业绩压力的上市酒企,叠加白酒渠道账期重塑的周期背景,这桩纠纷的意义早已超出单笔货款本身,成为观察渠道资金状况、上下游合作关系变化的一个样本。

01.被告席上的“母子”

天眼查信息显示,中酿国际成立于2012年9月,注册资本200万元,2025年参保9人,是酒仙网100%持股的全资子公司,法定代表人郝金柱,监事是酒仙集团董事长郝鸿峰。

图片来源:天眼查截图

酒仙网对它的定位是“集战略规划、品牌研发、市场运作为一体的酒水营销公司”,与泸州老窖、钓鱼台、古井贡、国台等酒厂合作,并拥有多个品牌的自主知识产权。在酒仙体系里,这是一个做产品和品牌运营的角色。

单看这家子公司,资本体量有限,可供执行的资产空间不大。原告将子公司连同母公司一并列为被告,是货款纠纷里保障债权的常规诉讼策略,意在拓宽追责主体,防范胜诉之后难以执行回款。

对ST椰岛来说,这笔纠纷的分量截然不同。ST椰岛前身为国营海口市酒厂,2000年在上交所上市,是一家以保健酒、白酒产业为核心,还涉及食品、饮料、贸易等多个领域的上市公司。

其2025年实现营收3.71亿元,同比增长111.87%,归母净利润亏损2888万元;2026年前三季度营收为2.34 亿元,同比增长31.9%,归母净利润亏损1123万元。而2021年,ST椰岛的营收超过8亿元。

营收下滑,亏损尚未止住,公司还顶着“ST”的帽子。这笔476万元的应收款,是它需要尽力争取的回款。

放到更大的行业周期里看,ST椰岛的这次起诉,也折射出当下上下游之间微妙的关系变化。

《2026 中国白酒市场中期研究报告》显示,超八成受访酒企利润承压,56.6%的经销商及终端零售商反映价格倒挂程度较上年同期有所增加,现金流紧张风险随之攀升。

不少白酒品牌过去多年依赖压货模式,将库存与资金压力向渠道转移;渠道再借助账期缓冲,把压力向上传导。这套循环在动销旺盛时可以顺畅运转,但一旦遇上价格倒挂、库存高企,链条就容易卡住。厂家收紧出货节奏,渠道回款意愿下降,双方对账期的容忍空间就会同步收缩。

值得留意的是,公告中的“未及时支付货款”属于原告诉讼主张,并非已经生效的司法认定。双方是否存在质量、对账等层面的分歧,仍属未知。本案责任与款项认定,最终由法院结合合同及证据作出判断。

02.酒仙网的生意经

酒仙网是国内较早发力线上渠道的酒类流通企业,主营全品类酒水销售,同时和酒厂合作开发专销产品、运营自有品牌,搭建线上分销与品牌运营体系。

酒仙网曾经交出一份不错的成绩单。招股书显示,2018年至2020年,其营业收入分别为22.06亿元、30亿元和37.17亿元,净利润分别为3229.16万元、8400.83万元和1.84亿元,2020年营收规模在酒类流通行业排第三,净利润排名第二。但报告期内,其资产负债率在 70%上下,三年分别为67.04%、74.12%和70.32%,截至2020年末,华致酒行、名品世家未超过35%。

支撑这套增长的生意模式,从另一组数据里看得更清楚。2020年,茅台、五粮液合计贡献酒仙网白酒收入的49.62%。而流通名酒毛利偏薄,比如茅台毛利率为6.47%,因此,利润或主要来自毛利更高的专销产品和自有品牌。名酒做规模、自有及专销产品贡献利润的业务结构在报告期内已经成型。

酒仙网曾在2015年新三板挂牌,2017年因未能按期披露年报终止挂牌;2021年冲刺创业板,拟募资10亿元,经历一轮问询、两次中止、四版招股书,2022年6月主动撤回申请。

图片来源:微博截图

上市计划的落空,也给酒仙网带来了资本层面的遗留纠纷。酒仙网与一批投资方于2015年的融资协议约定,若2018年底前未能完成上市,实控人需要回购股东股权。酒仙网没能在约定时间节点达成上市目标,对赌条款随之触发,双方就此产生纠纷并诉至法院。

新余富海此前向酒仙网投资6500万元,主张按照“本金加每年 10% 单利”的标准,由实控人履行回购义务。北京市第二中级人民法院判决书显示,截至该案起诉时,实控人一方仅向共管账户付款1000万元。后续新余富海撤回上诉,二审程序终结,双方尝试协商处置,该事件也给实控人及酒仙网带来资本层面的压力。

IPO申请撤回之后,酒仙网不用再披露审计财报,正式财务数据不再对外公开,外界能看到的,只剩下创始人口径和行业榜单。

2024年8月,郝鸿峰接受采访时称,2023年集团GMV首次突破100亿元,2024年预计在150亿元左右,2024年一季度营收增速超50%,增长点主要来自直播业务。其中,酒仙自研产品收入占销售额的3成左右,因为有定价权,自研产品的利润相对丰厚,线下“酒仙名酒城”与“酒快到”合计开设1500余家门店。

这套线上直播、自研产品搭配线下门店的模式跑通之后,2025年酒仙网的战略进一步向外延伸。

线下渠道端,7月落地北京亦庄首家“酒仙超级店”,8月正式发布“万店战略”,以酒类硬折扣为卖点,打出“名酒一瓶只加10元”,单店投资80万至100万元、面积约300平方米,瞄准四五线市场。

图片来源:酒仙网公众号

据企业披露口径,2025年二季度营收增长10%,三季度同比增长20%;自有品牌容大酱酒签约经销商超800家。

与此同时,公司向上游酿造端投入巨资,其中,宁夏茉莉花酒庄规划投资10亿元,山西汾阳金汾河酒庄总投资20亿元。

由此看来,酒仙网早已脱离单纯线上酒水零售的定位,它兼具渠道分销商与自有品牌运营商双重身份。而两类业务的现金模型存在明显差异:头部名酒分销环节大多需要提前预付货款,库存持续占用营运资金;自有品牌业务,酒庄、门店、直播团队都属于前置投入,回款依赖经销商打款。叠加后续万店计划与上游酿造产能布局,其资金占用的结构与压力值得持续关注。

476万元金额本身不算大,但背后折射出渠道与酒厂之间微妙的合作关系。酒仙网兼具经销商与品牌运营方双重身份,自有白酒业务和ST椰岛产品处于同一赛道。在行业库存压力之下,ST椰岛对回款的诉求更强,而酒仙网或许优先将资金资源向自有业务倾斜,双方对账期的预期出现差异,矛盾随之显现。

天眼查数据显示,除了此次合同纠纷,酒仙网络科技股份有限公司存在多起司法案件,案由多为侵害商标纠纷和买卖合同纠纷,其中,超八成案件中,酒仙网的身份为被告。

此外,今年2月和4月,酒仙网先后被北京市大兴区人民法院列为被执行人,执行标的分别约34.25万元、92487元,这两笔执行案件的原始纠纷事由未在公开渠道披露。

图片来源:天眼查截图

这场货款纠纷的最终走向,仍有待法院裁决。对酒仙网而言,它正走在一条从渠道商向产业链上游延伸的路上,一边维系和众多上游酒厂的分销合作,一边持续投入门店扩张与自有酿造布局。行业调整之下,平衡账期信用与扩张节奏,是它需要持续应对的考题。

本文为转载内容,授权事宜请联系原著作权人。