
正在阅读:

隐藏款三季报:2026,白酒真的没“长进”吗?

扫一扫下载界面新闻APP

隐藏款三季报:2026,白酒真的没“长进”吗?

如果把观察视角从业绩涨跌转向企业经营,销售费用、合同负债这些常见的指标,正在描绘一个截然不同的成长故事。

文|酒讯 金铎

编辑|方圆

每到财报季,各方人马都会火速掏出放大镜,逐字斟酌酒企财务报表上的每一项数据指标,去寻找一个答案:这一次,白酒走出底部了吗?

2026年的白酒三季报没有给出肯定答复。据酒讯梳理统计,A股19家上市白酒企业前三季度合计营业收入为2655.08亿元,同比下降7.63%;归母净利润为 973.68亿元,同比下降9.55%。

单看第三季度,这种磨底症状还在持续。19家上市白酒企业第三季度合计营业收入为691.89亿元,同比下降10.05%;归母净利润为242.68亿元,同比下降12.98%。

所以,2026年,白酒就依然没有“长进”吗?

如果把观察视角从业绩涨跌转向企业经营,销售费用、合同负债这些常见的指标,正在描绘一个截然不同的成长故事。

01、走出调整期的第一步

“白酒是否走出底部”这个问题,暂时还得不到肯定的回答。但关于底部在哪里,很多机构已经下了明确的判断。

比如,申万宏源在《白酒2026年三季报总结:轻舟已过万重山》中提出,白酒板块底部特征已经得到验证,预计2027年有望重新进入增长周期;万联证券在《白酒行业2026年三季度业绩综述:底部已现,反转仍需验证》中也同样提到了“行业出现底部特征”。

支撑“底部已现”的重要依据之一,是白酒行业的经营状况正在出现边际改善。从财务数据表现来看,尽管2026年第三季度白酒企业的营收和净利润仍是双降,但与第二季度的降幅相比,分别收窄了7.06个和8.46个百分点。

而在2025年第二季度,19家上市白酒企业营收、归母净利润分别同比下降15.27%、20.62%;到了同年第三季度,降幅进一步扩大至19.54%、22.57%。

去年降幅扩大,今年降幅收窄,两厢对比,今年边际改善的信号就更明显了。

企业层面也出现了类似变化。去年前三季度,仅贵州茅台和山西汾酒两家酒企实现了营收正增长,到了今年,则变为了五粮液、迎驾贡酒、贵州茅台、金徽酒4家。分季度来看,2025年,营业收入同比增长的企业从第二季度的3家增长至第三季度的4家;2026年则是从4家增长至7家。

尽管不如营收表现明显,但净利润的情况也是一样的。2025年前三季度,仅贵州茅台和山西汾酒两家归母净利润同比增长。到了2026年前三季度,实现盈利改善的企业变成了五粮液、迎驾贡酒和酒鬼酒3家,另有金种子酒实现同比减亏。

从单季度来看,2025年第二季度,归母净利润同比改善的酒企有4家,第三季度减少至3家;2026年则由第二季度的5家增加至第三季度的6家。

2026年营收恢复增长、归母净利润有所改善的企业数量均较上年有所增加,业绩边际修复的覆盖面正在扩大。这是在“最弱三季报”“持续承压”“艰难时刻”等一众压抑声中,白酒财报给出的隐藏款“彩蛋”。

不可否认,持续多年的行业调整确实让白酒企业回吐了不少业绩。今年前三季度,19家上市白酒企业的收入和净利润合计规模较2024年高点分别跌去了21.3%、26.1%,均已接近2022年同期水平。

但当部分酒企重回增长轨迹且覆盖面逐步扩大,白酒行业至少已经展现出走出调整期的一些积极迹象。

02、花钱是一门技术活儿

除了营收、净利润双降,白酒企业销售费用持续走高,是本轮财报季舆论关注的又一热门话题。

据酒讯统计,2026年前三季度,19家白酒上市公司销售费用合计313.65亿元,同比增长5.18%。叠加营收下滑的因素,当期白酒板块整体销售费用率达到了11.81%,已经连续三年上升。

值得注意的是,在上年同期,该项费用合计为298.19亿元,同比减少11.88%。表面看起来,今年前三季度,白酒企业对销售费用的态度上,发生了巨大反转。

实则不然。实际上,同样面对行业调整,酒企们在市场投入上的节奏正在进行分化。2026年前三季度,五粮液、皇台酒业、迎驾贡酒等9家酒企销售费用同比增长,增幅区间为0.59%-64.75%;同期,金种子酒、水井坊、洋河股份等10家则同比减少,降幅区间为4.03%-49.76%。

但整体来看,今年前三季度,19家白酒上市酒企合计同比增加的15.46亿元销售费用,如果剔除费用增长额最大的一家,其余18家上市酒企的销售费用合计反而同比减少约15.19亿元。

至于销售费用该增该减、怎么增减,酒企们虽然各有打算,但从过去几年的费用变化来看,市场投入的整体风向已经发生了转变。

如果把各家酒企披露的广告宣传、促销、市场推广及相关合并项目统一归为市场类支出,那么在2021年至2023年,19家上市白酒企业中,每年都有15家增加市场类支出,仅4家减少。

在2024年,增加市场类支出的酒企减少至12家,减少投入的企业增加至7家。到了2025年,仅有4家增加市场类支出,其余15家均有所缩减。

也就是说,2021年-2023年,多数企业在增加市场投入;2024年加码的企业减少,2025年则转为多数收缩。这种市场投入由扩张转向收缩的趋势,到了2026年仍在延续。

今年上半年,19家上市白酒企业中,有13家减少了广告宣传、促销及市场推广等市场类支出,仅6家增加。

这一趋势与《2026中国白酒市场中期研究报告》的调研结果基本吻合。报告显示,73.8%的受访白酒企业选择减少压货、去库存、精细化运营稳价格,71.5%选择聚焦核心单品、优化产品结构,56.3%选择清理库存产品、优先回笼资金。
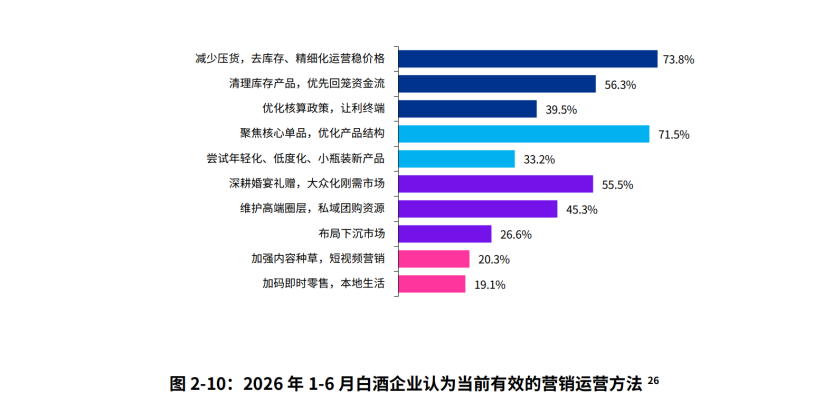
图片来源:《2026中国白酒市场中期研究报告》截图

这些选择,与上市酒企的销售费用变化形成了呼应。

可见,行业调整并没有让销售投入失去价值。但随着终端动销放缓、渠道库存压力增加,单纯加大市场投入,已经难以保证获得相应的经营增长。如何让费用更好地服务终端销售、维护渠道经营,并与企业自身的经营情况相匹配,正在成为越来越多酒企安排营销资源时的重要考量。

比如,五粮液选择根据市场变化加大促销投入,服务终端真实动销;水井坊则关停低效营销项目,将资源集中到核心市场及高回报渠道;洋河股份也在上半年以市场销售下降为由,相应减少广告促销费投入以匹配自身经营情况。

酒企们正在学习一门新的花钱技巧,这是财报数据里隐藏的另一个“彩蛋”。

03、重新定义合同负债

重新琢磨销售费用该怎么花,是为了更好地争取终端市场。而在整个行业都将更多的注意力集中到终端去的时候,过去被视作渠道活跃度的合同负债,其处境就出现了微妙的变化。

据酒讯统计,2026年9月末,19家上市白酒企业合同负债合计296.70亿元,同比下降24.69%,较上年同期减少97.26亿元。

此前,在2020年、2023年和2024年的三季度末,白酒板块合同负债也曾出现同比下降,降幅分别为3.02%、2.39%和6.10%。对比来看,今年的合同负债下跌尤为明显。

其中,舍得酒业、金徽酒、今世缘3家酒企分别同比上涨6.17%、30.26%、59.28%;其余16家同比下滑,降幅区间为 0.85%-73.10%,水井坊降幅最小,贵州茅台降幅最大。

按照以往对酒企业绩“蓄水池”的理解,合同负债下滑往往被视为渠道预付款减少、经销商打款意愿减弱的信号,甚至可能引发市场对终端动销的担忧。但如今,这个理解需要重新迭代一下。

11月10日下午,在贵州茅台2026年第三季度业绩说明会上,公司董事、代总经理王莉就合同负债大幅下滑进行回应时就提到,行业向渠道“预收款压货”的传统模式已不能适应消费端的深刻变化,随着公司市场化运营的深入推进,预收账款的规模大小已不再是衡量市场供求态势的主要指标。

从贵州茅台三季报来看,今年前三季度,公司批发渠道收入同比减少21.58%至571.2亿元;公司合同负债降至20.84亿元,同比下降73.10%。。

但对应的,贵州茅台直销渠道收入却同比增长32.79%至737.74亿元,占主营业务收入的比重由上年同期的43.27%提升至56.36%。其中,“i茅台”数字营销平台实现酒类不含税收入585.62亿元,同比增长361.41%,成为直销渠道增长的重要来源。

在直销渠道增长与批发代理渠道下滑的共同作用下,今年前三季度,公司营业收入同比增长1.96%,销售商品、提供劳务收到的现金同比增长3.41%,与合同负债大幅下滑形成鲜明对比。

不难看出,贵州茅台已经一定程度上跳出以传统经销商渠道为主的销售框架,传统经销商预收款在公司经营中的作用也正在改变。仅凭合同负债规模,已经难以完整判断贵州茅台当前的市场供求状况。

不过,截至目前,也仅贵州茅台最符合这一新准则。酒讯梳理19家白酒上市公司财报了解到,多数酒企仍以传统经销为主、直销为辅。

今年前三季度,在已披露相关渠道收入的企业中,剔除贵州茅台,其余酒企直销及相关渠道收入占公司营收的比例为 2.23%-16.07%。其中,舍得酒业电商销售占比为16.07%,金种子酒直销(含团购)占比为13.15%,伊力特线上销售占比为11.22%,水井坊新渠道占比为10.12%。

这也就意味着,合同负债下降并非所有酒企主动调整销售渠道结构的结果。剔除贵州茅台之后,其余18家上市白酒企业三季度末合同负债合计仍然同比下降12.83%。与此同时,这18家企业前三季度销售商品、提供劳务收到的现金合计约1351.15亿元,同比下降33.53%。

即便如此,过去将合同负债下降全部归因于渠道打款意愿减弱的固有思维也不再完全适用。从部分酒企公开披露的经营措施来看,主动减少渠道库存、调整供货节奏,同样可能影响预收款变化。

比如,泸州老窖今年9月末合同负债同比下降39.64%,而早在9月举行的半年报业绩说明会上,公司董事长刘淼就曾提到,泸州老窖自2025年下半年以来,持续强化渠道配额与开瓶量的联动管理,并根据终端真实动销、渠道库存和市场价格情况,动态调整产品生产与发货。

水井坊也在主动调整渠道经营节奏。截至2026年9月末,公司合同负债约8.55亿元,同比下降0.85%。其此前披露的2026年半年报中也提到,公司通过减少发货、加强库存管理等方式,推动上半年渠道库存较去年同期下降约50%。

回头再看本轮财报季,行业营收和利润仍在下降,但业绩改善的覆盖面正在扩大;酒企对销售费用的安排不再是普遍加码,而是用更贴合市场的方式重新安排预算;一些企业也开始重新审视渠道预收款、库存与真实销售之间的关系。

种种迹象都在表明,经历了持续数年的市场调整,白酒经营方式已然发生调整。对于2026年的白酒行业而言,这或许就是财报数字之外,另一种值得关注的“长进”。

排版|王月桃

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

隐藏款三季报:2026,白酒真的没“长进”吗?

如果把观察视角从业绩涨跌转向企业经营,销售费用、合同负债这些常见的指标,正在描绘一个截然不同的成长故事。

文|酒讯 金铎

编辑|方圆

每到财报季,各方人马都会火速掏出放大镜,逐字斟酌酒企财务报表上的每一项数据指标,去寻找一个答案:这一次,白酒走出底部了吗?

2026年的白酒三季报没有给出肯定答复。据酒讯梳理统计,A股19家上市白酒企业前三季度合计营业收入为2655.08亿元,同比下降7.63%;归母净利润为 973.68亿元,同比下降9.55%。

单看第三季度,这种磨底症状还在持续。19家上市白酒企业第三季度合计营业收入为691.89亿元,同比下降10.05%;归母净利润为242.68亿元,同比下降12.98%。

所以,2026年,白酒就依然没有“长进”吗?

如果把观察视角从业绩涨跌转向企业经营,销售费用、合同负债这些常见的指标,正在描绘一个截然不同的成长故事。

01、走出调整期的第一步

“白酒是否走出底部”这个问题,暂时还得不到肯定的回答。但关于底部在哪里,很多机构已经下了明确的判断。

比如,申万宏源在《白酒2026年三季报总结:轻舟已过万重山》中提出,白酒板块底部特征已经得到验证,预计2027年有望重新进入增长周期;万联证券在《白酒行业2026年三季度业绩综述:底部已现,反转仍需验证》中也同样提到了“行业出现底部特征”。

支撑“底部已现”的重要依据之一,是白酒行业的经营状况正在出现边际改善。从财务数据表现来看,尽管2026年第三季度白酒企业的营收和净利润仍是双降,但与第二季度的降幅相比,分别收窄了7.06个和8.46个百分点。

而在2025年第二季度,19家上市白酒企业营收、归母净利润分别同比下降15.27%、20.62%;到了同年第三季度,降幅进一步扩大至19.54%、22.57%。

去年降幅扩大,今年降幅收窄,两厢对比,今年边际改善的信号就更明显了。

企业层面也出现了类似变化。去年前三季度,仅贵州茅台和山西汾酒两家酒企实现了营收正增长,到了今年,则变为了五粮液、迎驾贡酒、贵州茅台、金徽酒4家。分季度来看,2025年,营业收入同比增长的企业从第二季度的3家增长至第三季度的4家;2026年则是从4家增长至7家。

尽管不如营收表现明显,但净利润的情况也是一样的。2025年前三季度,仅贵州茅台和山西汾酒两家归母净利润同比增长。到了2026年前三季度,实现盈利改善的企业变成了五粮液、迎驾贡酒和酒鬼酒3家,另有金种子酒实现同比减亏。

从单季度来看,2025年第二季度,归母净利润同比改善的酒企有4家,第三季度减少至3家;2026年则由第二季度的5家增加至第三季度的6家。

2026年营收恢复增长、归母净利润有所改善的企业数量均较上年有所增加,业绩边际修复的覆盖面正在扩大。这是在“最弱三季报”“持续承压”“艰难时刻”等一众压抑声中,白酒财报给出的隐藏款“彩蛋”。

不可否认,持续多年的行业调整确实让白酒企业回吐了不少业绩。今年前三季度,19家上市白酒企业的收入和净利润合计规模较2024年高点分别跌去了21.3%、26.1%,均已接近2022年同期水平。

但当部分酒企重回增长轨迹且覆盖面逐步扩大,白酒行业至少已经展现出走出调整期的一些积极迹象。

02、花钱是一门技术活儿

除了营收、净利润双降,白酒企业销售费用持续走高,是本轮财报季舆论关注的又一热门话题。

据酒讯统计,2026年前三季度,19家白酒上市公司销售费用合计313.65亿元,同比增长5.18%。叠加营收下滑的因素,当期白酒板块整体销售费用率达到了11.81%,已经连续三年上升。

值得注意的是,在上年同期,该项费用合计为298.19亿元,同比减少11.88%。表面看起来,今年前三季度,白酒企业对销售费用的态度上,发生了巨大反转。

实则不然。实际上,同样面对行业调整,酒企们在市场投入上的节奏正在进行分化。2026年前三季度,五粮液、皇台酒业、迎驾贡酒等9家酒企销售费用同比增长,增幅区间为0.59%-64.75%;同期,金种子酒、水井坊、洋河股份等10家则同比减少,降幅区间为4.03%-49.76%。

但整体来看,今年前三季度,19家白酒上市酒企合计同比增加的15.46亿元销售费用,如果剔除费用增长额最大的一家,其余18家上市酒企的销售费用合计反而同比减少约15.19亿元。

至于销售费用该增该减、怎么增减,酒企们虽然各有打算,但从过去几年的费用变化来看,市场投入的整体风向已经发生了转变。

如果把各家酒企披露的广告宣传、促销、市场推广及相关合并项目统一归为市场类支出,那么在2021年至2023年,19家上市白酒企业中,每年都有15家增加市场类支出,仅4家减少。

在2024年,增加市场类支出的酒企减少至12家,减少投入的企业增加至7家。到了2025年,仅有4家增加市场类支出,其余15家均有所缩减。

也就是说,2021年-2023年,多数企业在增加市场投入;2024年加码的企业减少,2025年则转为多数收缩。这种市场投入由扩张转向收缩的趋势,到了2026年仍在延续。

今年上半年,19家上市白酒企业中,有13家减少了广告宣传、促销及市场推广等市场类支出,仅6家增加。

这一趋势与《2026中国白酒市场中期研究报告》的调研结果基本吻合。报告显示,73.8%的受访白酒企业选择减少压货、去库存、精细化运营稳价格,71.5%选择聚焦核心单品、优化产品结构,56.3%选择清理库存产品、优先回笼资金。

图片来源:《2026中国白酒市场中期研究报告》截图

这些选择,与上市酒企的销售费用变化形成了呼应。

可见,行业调整并没有让销售投入失去价值。但随着终端动销放缓、渠道库存压力增加,单纯加大市场投入,已经难以保证获得相应的经营增长。如何让费用更好地服务终端销售、维护渠道经营,并与企业自身的经营情况相匹配,正在成为越来越多酒企安排营销资源时的重要考量。

比如,五粮液选择根据市场变化加大促销投入,服务终端真实动销;水井坊则关停低效营销项目,将资源集中到核心市场及高回报渠道;洋河股份也在上半年以市场销售下降为由,相应减少广告促销费投入以匹配自身经营情况。

酒企们正在学习一门新的花钱技巧,这是财报数据里隐藏的另一个“彩蛋”。

03、重新定义合同负债

重新琢磨销售费用该怎么花,是为了更好地争取终端市场。而在整个行业都将更多的注意力集中到终端去的时候,过去被视作渠道活跃度的合同负债,其处境就出现了微妙的变化。

据酒讯统计,2026年9月末,19家上市白酒企业合同负债合计296.70亿元,同比下降24.69%,较上年同期减少97.26亿元。

此前,在2020年、2023年和2024年的三季度末,白酒板块合同负债也曾出现同比下降,降幅分别为3.02%、2.39%和6.10%。对比来看,今年的合同负债下跌尤为明显。

其中,舍得酒业、金徽酒、今世缘3家酒企分别同比上涨6.17%、30.26%、59.28%;其余16家同比下滑,降幅区间为 0.85%-73.10%,水井坊降幅最小,贵州茅台降幅最大。

按照以往对酒企业绩“蓄水池”的理解,合同负债下滑往往被视为渠道预付款减少、经销商打款意愿减弱的信号,甚至可能引发市场对终端动销的担忧。但如今,这个理解需要重新迭代一下。

11月10日下午,在贵州茅台2026年第三季度业绩说明会上,公司董事、代总经理王莉就合同负债大幅下滑进行回应时就提到,行业向渠道“预收款压货”的传统模式已不能适应消费端的深刻变化,随着公司市场化运营的深入推进,预收账款的规模大小已不再是衡量市场供求态势的主要指标。

从贵州茅台三季报来看,今年前三季度,公司批发渠道收入同比减少21.58%至571.2亿元;公司合同负债降至20.84亿元,同比下降73.10%。。

但对应的,贵州茅台直销渠道收入却同比增长32.79%至737.74亿元,占主营业务收入的比重由上年同期的43.27%提升至56.36%。其中,“i茅台”数字营销平台实现酒类不含税收入585.62亿元,同比增长361.41%,成为直销渠道增长的重要来源。

在直销渠道增长与批发代理渠道下滑的共同作用下,今年前三季度,公司营业收入同比增长1.96%,销售商品、提供劳务收到的现金同比增长3.41%,与合同负债大幅下滑形成鲜明对比。

不难看出,贵州茅台已经一定程度上跳出以传统经销商渠道为主的销售框架,传统经销商预收款在公司经营中的作用也正在改变。仅凭合同负债规模,已经难以完整判断贵州茅台当前的市场供求状况。

不过,截至目前,也仅贵州茅台最符合这一新准则。酒讯梳理19家白酒上市公司财报了解到,多数酒企仍以传统经销为主、直销为辅。

今年前三季度,在已披露相关渠道收入的企业中,剔除贵州茅台,其余酒企直销及相关渠道收入占公司营收的比例为 2.23%-16.07%。其中,舍得酒业电商销售占比为16.07%,金种子酒直销(含团购)占比为13.15%,伊力特线上销售占比为11.22%,水井坊新渠道占比为10.12%。

这也就意味着,合同负债下降并非所有酒企主动调整销售渠道结构的结果。剔除贵州茅台之后,其余18家上市白酒企业三季度末合同负债合计仍然同比下降12.83%。与此同时,这18家企业前三季度销售商品、提供劳务收到的现金合计约1351.15亿元,同比下降33.53%。

即便如此,过去将合同负债下降全部归因于渠道打款意愿减弱的固有思维也不再完全适用。从部分酒企公开披露的经营措施来看,主动减少渠道库存、调整供货节奏,同样可能影响预收款变化。

比如,泸州老窖今年9月末合同负债同比下降39.64%,而早在9月举行的半年报业绩说明会上,公司董事长刘淼就曾提到,泸州老窖自2025年下半年以来,持续强化渠道配额与开瓶量的联动管理,并根据终端真实动销、渠道库存和市场价格情况,动态调整产品生产与发货。

水井坊也在主动调整渠道经营节奏。截至2026年9月末,公司合同负债约8.55亿元,同比下降0.85%。其此前披露的2026年半年报中也提到,公司通过减少发货、加强库存管理等方式,推动上半年渠道库存较去年同期下降约50%。

回头再看本轮财报季,行业营收和利润仍在下降,但业绩改善的覆盖面正在扩大;酒企对销售费用的安排不再是普遍加码,而是用更贴合市场的方式重新安排预算;一些企业也开始重新审视渠道预收款、库存与真实销售之间的关系。

种种迹象都在表明,经历了持续数年的市场调整,白酒经营方式已然发生调整。对于2026年的白酒行业而言,这或许就是财报数字之外,另一种值得关注的“长进”。

排版|王月桃

本文为转载内容,授权事宜请联系原著作权人。