


文|子弹财经 马琼
编辑|王亚静
你迷恋的“日本烤鳗”,很可能产自中国。
日本农林水产省的数据显示,日本年均活鳗进口量超7000吨,其中近八成来自中国大陆;加工鳗进口量2.1万吨,中国生产的比例高达99.9%。中国已成为世界第一养鳗大国。
鳗鱼繁荣的外销市场,吸引了不少企业重仓入局,天马科技就是其中一个。
2017年1月17日,天马科技登陆上交所,成为福建省特种水产饲料行业第一家主板上市企业。彼时的天马科技,已是鳗鱼饲料产销量全球首位、大黄鱼饲料产销量全国第一的双料冠军。
在鳗鱼“寒冬”中,这家公司却遭遇前所未有的考验。2026年前三季度,公司归母净利润亏损6.87亿元,刷新上市以来的亏损新高。
为寻找第二增长曲线,天马科技一手抓住饲料基本盘,一手铺开养殖、烤鳗加工的全链条布局,一度被市场看作鳗鱼产业资本化的标杆。
只是,原本设想用来平滑周期波动的全产业链布局,最终没能抵御行情反噬。一场关于鳗鱼供给周期的押注,一步步演变为棘手的流动性危机。
01 鳗鱼寒潮下裸泳,饲料业务难托底
在天马科技,饲料是立身之本,鳗鱼则是全力打造的战略核心。
自2019年加码烤鳗加工产能起,天马科技逐步搭建起覆盖福建、广东、广西、江西、湖北等省份的八大渔业产业集群,在建福建福清白鸽山和广东台山两大万亩产业基地,成为全球规模最大、唯一深耕鳗鱼全产业链的A股上市企业。
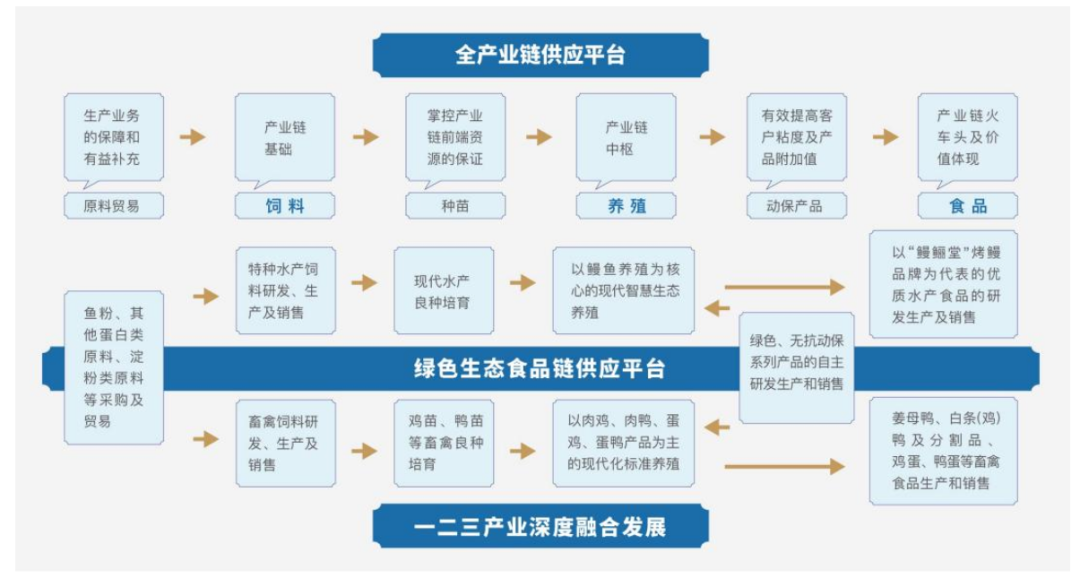
图 / 公司2026年半年报
受宏观需求波动、行业产能调整及市场竞争加剧影响,叠加日本鳗苗丰产带来的供给宽松预期,活鳗及烤鳗价格持续低位运行,鳗鱼行业当前仍处于周期低谷。
而随着鳗鱼价格下行,天马科技的业绩迅速承压。
2026年1-9月,公司实现营收43.06亿元,同比减少4.38%;归母净利润亏损6.87亿元。
其中,第三季度实现营收11.74亿元,同比下滑23.28%;归母净利润亏损6.99亿元,亏损几乎全部集中在第三季度。
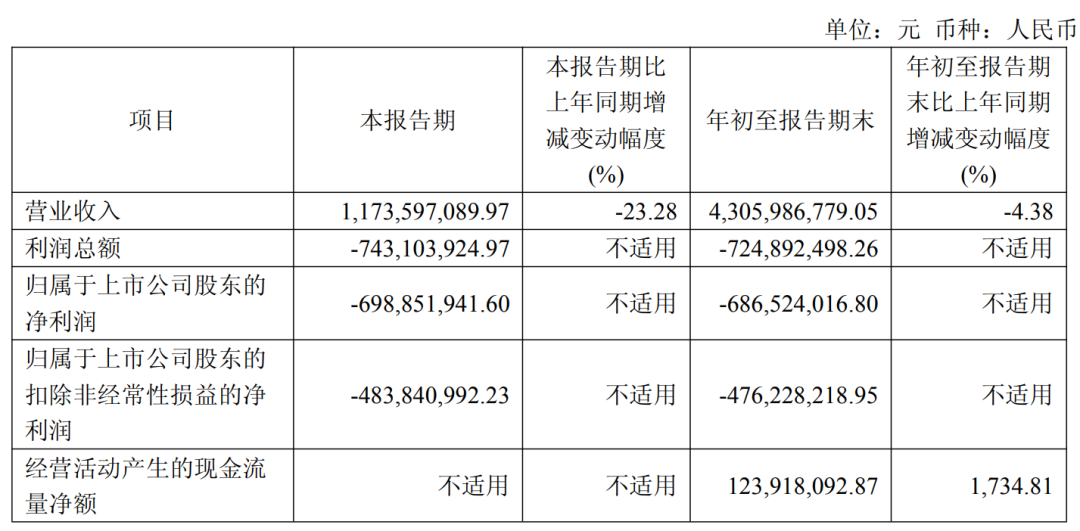
图 / 公司三季报
对于亏损,公司归因于鳗鱼行情走弱,外销规模收缩,活鳗及烤鳗业务出现亏损;叠加饲料供应节奏扰动等多重因素影响,公司本期计提3.3亿元存货跌价准备。
雪上加霜的是,三季度沿海台风频繁,公司福清、泉州及广西部分养殖池出现漫塘及毁埂,造成可出售成品鳗鱼受损,由此产生非常损失2.28亿元。
其实,这并非天马科技首度亏损。自加码鳗鱼产业以来,公司2023年至2025年归母净利润分别为-1.88亿元、0.26亿元、-1.79亿元。
相比之下,作为基本盘的饲料业务依旧稳健。
受生猪产能惯性释放、部分水产养殖回暖等影响,国内饲料产量小幅增长,饲料产品价格走势分化。在此背景下,天马科技2026上半年的动物营养与饲料业务实现收入24.2亿元,同比增长21.96%,占整体营收的比例为77.26%。
但这依旧托不住鳗鱼相关业务的下滑压力。
今年上半年,健康食品业务实现营收2.96亿元,同比下降26.18%;智慧养殖业务实现营收1.26亿元,同比暴跌69.80%。
盈利结构失衡直接拉低毛利率。根据Wind数据,2026年前三季度,天马科技整体毛利率仅有7.8%,距离2025年7.3%的历史低点仅有一步之遥。
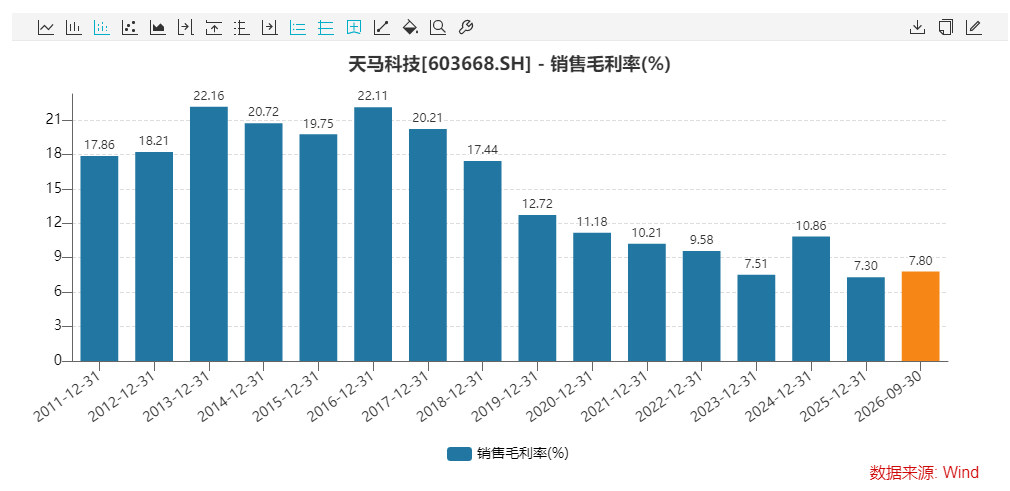
图 / Wind
如今,鳗鱼市场环境依然不算友好。海外终端消费需求复苏乏力,原料、人力、物流成本持续抬升,与出口均价下行形成“剪刀差”。国内水产品供给宽松,消费复苏缓慢,进口鱼粉价格上涨推动水产养殖成本走高,水产产业链整体利润空间进一步被压缩。
而行业出清早已开始。据福建省鳗业协会不完全统计,全省养鳗场已从高峰时的1700多家锐减至2025年上半年的700多家。
大量中小养殖户正在主动或被动离场,而天马科技也只能继续在行业低谷中摸索寻找前进的道路。
02 重资产扩张,撞上周期拐点
鳗鱼素有“鳗矿”之称,和多数水产不同,鳗鱼至今无法实现规模化全人工繁育,产能完全依赖天然捕捞鳗苗,供给不稳定,周期波动与生俱来。
此外,鳗鱼养殖周期较长,美洲鳗从投苗到成鱼出售,完整周期约36至48个月,日本鳗养殖周期相对略短。一般来说,一个新建养鳗场或新经营养鳗场,一般需经过4年的稳定投苗和养殖经营,才能达到稳定高产出鱼。
中国鳗鱼网的鳗苗捕捞数据,清晰勾勒出周期脉络:2019–2023年日本鳗苗捕捞量分别为21.52吨、83.70吨、54.85吨、42.45吨、49.00吨,2020年为近年来高点。
正是从2020年起,天马科技持续在多省布局养殖基地,等待景气兑现。
2024年是鳗鱼景气大年,成品鳗涨价,公司迎来由亏转盈的转折,归母净利润达到2603万元。
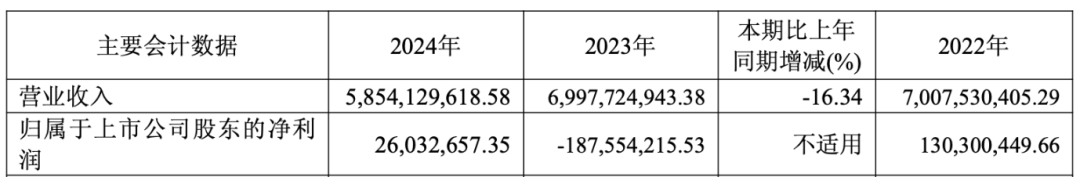
图 / 公司财报
于是在2025年鳗苗丰产、苗价回落之时,公司全产业链布局提速,同步加大资本开支与投苗储备,锁定远期产能。
这一轮加码力度,在报表中体现得十分突出。2024全年鳗苗采购投入仅1.66亿元,而2025年上半年采购投入已达8.12亿元,增幅高达390%。
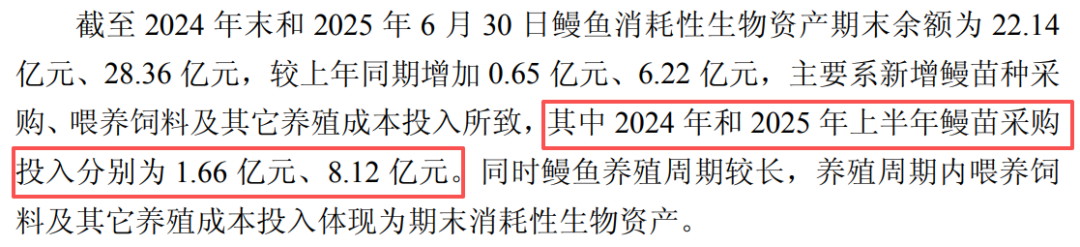
图 / 上交所问询函回复
大手笔投苗,逐步转化为出池量。2025年,公司鳗鱼出池量约1.87万吨,创历史同期新高。
然而,天马科技低估了后续集中出鱼带来的价格冲击。据广东、福建等主产区监测数据,2026年9月中旬日本鳗鲡出塘价为60~80元/千克,较2024年同期下跌约50%。
叠加多米尼加将美洲鳗苗列入CITES附录III,扰动供给预期,公司原本并行布局日本鳗、美洲鳗,依靠美洲鳗做平价烤鳗,对冲日本鳗苗源波动;管制落地之后,品种对冲的逻辑被打破,利润空间进一步收窄。
存货压力随之显性化。到2026年三季度末,存货规模已超34亿元。
鲜活水产压在塘里不仅占着真金白银,还会继续吃掉饲料资金,同时面临养殖损耗、病害和存货跌价三重风险。
更深层矛盾藏在商业模式之中。
天马科技用债务资金支撑养殖基地、投苗,这套“重资产、长周期、高负债”养殖模式,在周期上行时,高杠杆放大收益;一旦周期反转,刚性财务费用就会成为沉重负担。
2026年前三季度,公司财务费用1.54亿元,2021年同期仅0.17亿元;叠加人力成本、咨询服务、利息支出等费用上涨,期间费用(包含管理费用、财务费用)同比增加0.72亿元。
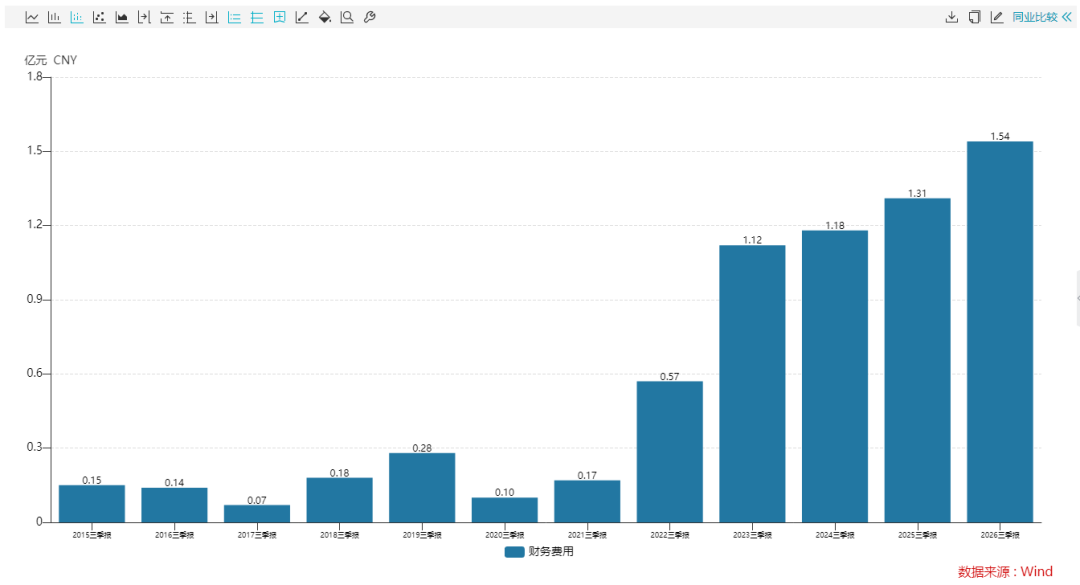
图 / Wind
持续的资本开支拉长资金沉淀周期,在融资环境收紧、回款放缓背景下,流动性压力快速累积。根据Wind数据,截至2026年三季度末,天马科技资产负债率达79.44%。
针对产能利用率、是否关停养殖产能等问题,「子弹财经」致函天马科技,但截至发稿未获得回复。
好在近期政策转向带来积极预期。今年中国鳗工委会长办公会中提出,实施为期一年的全面禁止捕捞本地日本鳗苗,同时禁止进口美洲鳗苗的阶段管控措施。后续计划推行鳗苗捕捞、进口配额管理,严格控制总体养殖规模。
中航证券研报判断,2026年投苗积极性回落,行业产能加速出清,鳗鱼价格存在修复可能。
但对天马科技而言,在等到行情回暖之前,仍需苦熬“寒冬”。
03 债务逾期,引爆连锁反应
周期亏损的余波,最终引爆债务风险。
2026年10月起,天马科技陆续披露债务逾期情况。截至11月6日,公司及子公司累计金融机构借款及票据逾期本金合计11.43亿元,占公司最近一期经审计净资产的54.24%。
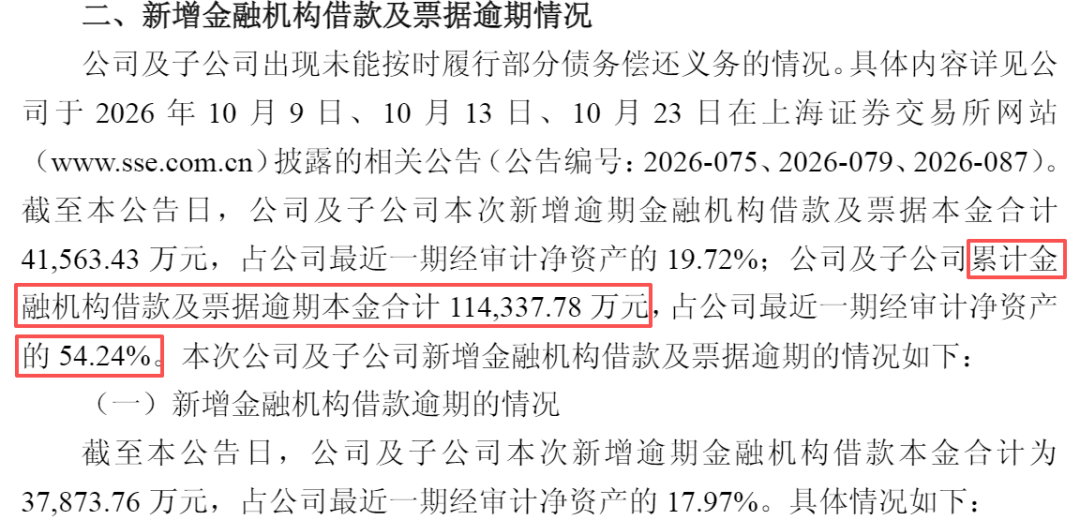
图 / 公司公告
逾期可能是一系列连锁风险的开端。
一方面,逾期可能导致融资渠道进一步收缩,加剧公司财务风险;另一方面,违约金、罚息持续增加,若无法和债权人达成和解,公司及子公司可能面临诉讼风险,实控人及相关主体还可能因为担保责任被追责。
而司法冻结已经接踵而至。截至2026年11月16日,天马科技实控人陈庆堂及其一致行动人合计持有公司28.31%的股份,其中,累计被冻结的股份数量6730.92万股,占其所持公司股份数量的47.01%,占公司总股本的13.31%。
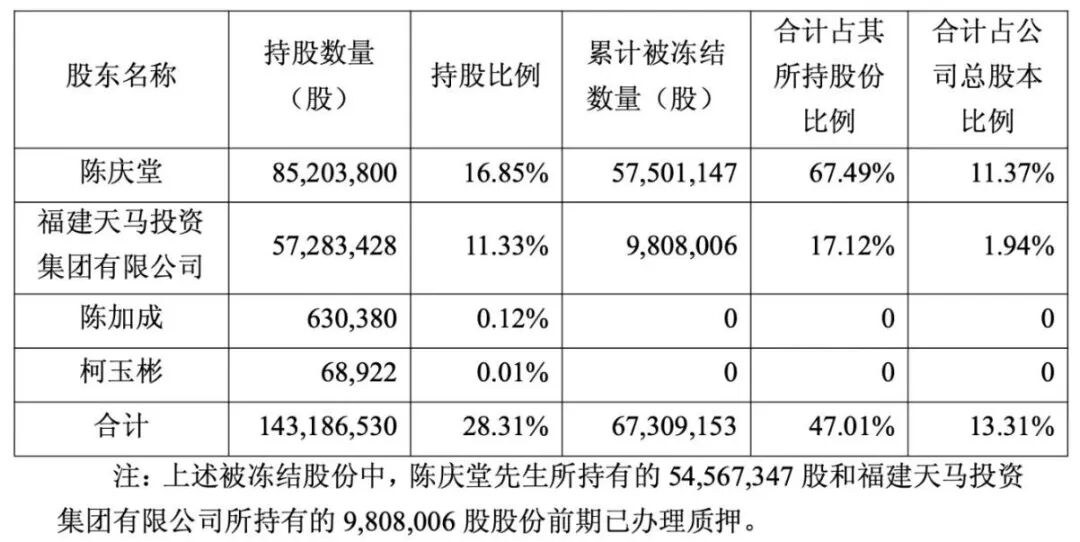
图 / 公司公告
债务风险持续发酵,二级市场迅速反应。2026年10月以来,天马科技股价迎来一轮急跌,累计跌幅接近50%。截至11月16日收盘,天马科技报6.1元/股,总市值30.85亿元。
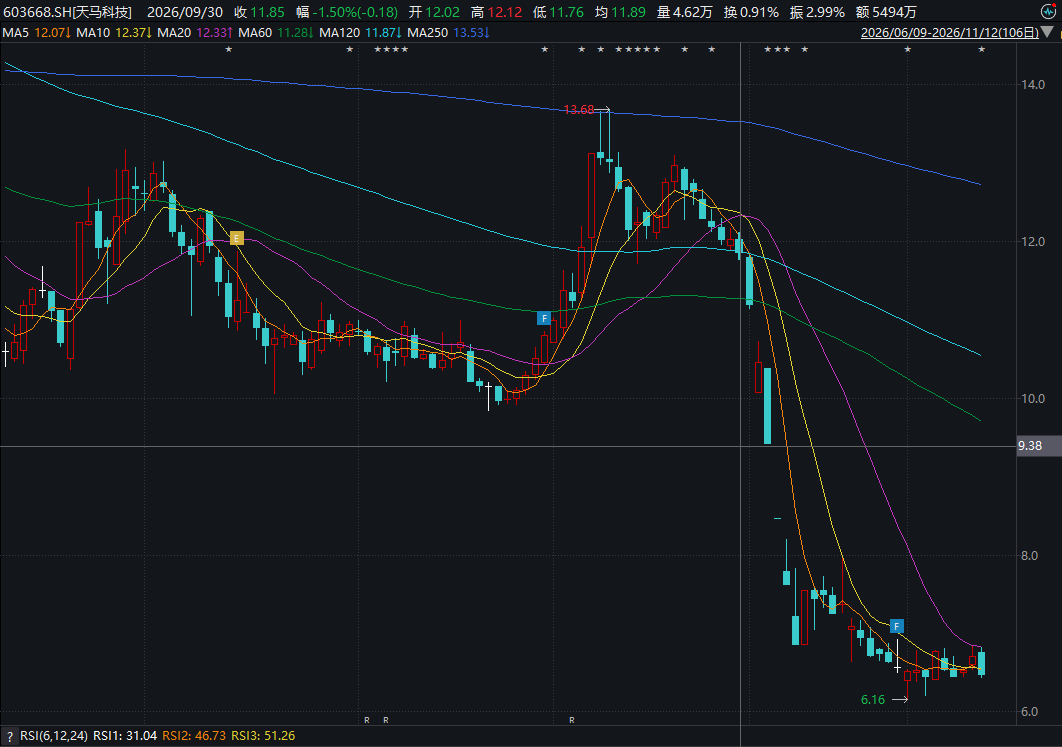
图 / Wind
股价下跌,进一步放大了实控人的质押风险。根据9月22日公司最新披露,实控人陈庆堂及其一致行动人累计质押的股份数量为1.44亿股,占其合计持有公司股份数量的97.53%,占公司总股本的28.40%。
这其中,未来半年到期质押股份4667万股,对应融资余额2.4亿元。高比例质押的主要原因,系自身资金需求及支持公司发展需要。
倘若实控人无法妥善化解债务纠纷,相关股份是否会走向司法拍卖或强制过户?持续下跌的股价,是否让质押仓位逼近平仓线,进而给控制权带来不确定性?「子弹财经」就上述问题致函天马科技,截至发稿未获得回复。
值得注意的是,减持窗口也在打开。今年7月以来,陈庆堂家族已多次实施减持,其中不乏被动减持。
据相关公告,陈庆堂的一致行动人天马投资拟于2026年11月4日至2027年2月3日期间,减持不超过1517.38万股,占公司总股本3%。本次减持系因触发协议条款导致的被动减持。
于天马科技而言,当务之急已经从苦等鳗鱼涨价,变成如何化债、稳住股价、解除质押风险、恢复融资能力,稳住经营风险。
鳗鱼周期的本质,是一场和野生苗源博弈的概率游戏。天马科技困境的根源,不在于选择鳗鱼赛道,而在于在景气的诱惑下,把长周期、高波动的品种,塞进了高杠杆、重资产的框架里。当行业周期反转,所有的弹性,都变成向下的杀伤力,市场不会为高杠杆买单。
未来鳗鱼行情能否回暖、借款展期能否落地、质押风险能否平稳化解,将决定这家渔牧集团,能不能从这场鳗鱼赌局里全身而退。
评论