


文 | 庄鑫
从“卖组件”到“光储氢协同”,隆基绿能讲了一个新故事。
但不到一年时间,故事中的重要角色开始离场。
据新浪财经等媒体报道,隆基绿能副总裁兼首席战略与可持续发展官张海濛、隆基绿能电力运营中心总经理廖宇等管理层已离职。
在此之前,信号已初露端倪。在第七届新型电力系统国际论坛上,廖宇以合肥原力能源总经理身份亮相——距离他加盟隆基,不足8个月。
几乎同期,工商信息变更记录显示,隆基绿能旗下西安隆基氢能、无锡隆基氢能两家核心子公司的法定代表人,先后由张海濛变更为周国平。西安公司同步完成主要人员调整,周国平任执行公司事务的董事、经理。
一个是被专门招来搭建“运营”板块的外部高管,一个是在集团层面主管“绿电+绿氢”战略的副总裁级人物;而接棒氢能法人的周国平,则是从隆基硅材料制造体系内成长起来的老将——一场低调的组织调整,将市场焦点再次引向这家千亿级光伏龙头。
在光伏产业产能阶段性过剩的背景下,从组件到系统,从设备到运营,隆基绿能正在同时开辟三条战线:氢能做制造,电力运营做服务,光储融合做系统。
人事进退只是水面的涟漪。真正值得追问的是,在主业尚未企稳、资源池有限的周期底部,这三条战线各自走到了哪一步,又面临着怎样不同的生存法则。
氢能:高增长曲线按下暂停键
三条战线中,氢能装备起步最早。
隆基绿能于2021年正式切入氢能装备赛道:3月西安隆基氢能成立,4月无锡工厂动工,10月首台产品下线,年末建成500MW产能。
这是一条起步极快的曲线。据隆基绿能官网披露,2022年碱性电解水制氢设备达产1.5GW,出货量进入全国前三。
到2023年底,其碱性电解水制氢设备产能已达2.5GW,行业占有率超20%。隆基氢能曾公开规划,到2025年产能将达到5-10GW。
2024年1月,拥有19年麦肯锡履历的张海濛加盟隆基绿能,主导“绿电+绿氢”整体战略规划。
但这条曲线很快陷于停滞。据隆基绿能2026年4月发布的《2025年度可持续发展报告》,截至2025年末,已建成氢能设备产能仍为2.5GW——与2023年底持平,两年未见增长。
停滞的背后,是行业竞争的急速加剧。“十四五”期间大量企业同时涌入电解槽制造,供给的膨胀速度远超需求。《中国氢能与燃料电池产业发展研究报告(2026)》显示,2025年全年,国内电解槽订单规模超5GW,但产能利用率不足10%。
价格随之崩塌。2023年4月,隆基在吉电大安项目1000Nm³/h碱性电解槽的中标价还是698万元/套;到2025年10月,中石化中天合创乌审旗项目的报价已降至285.323万元/套——两年半时间,跌去近六成。
而据中国产业发展促进会氢能分会测算,该规格设备的行业平均成本为300万—350万元/套(不含分离纯化、电源及研发经营成本)。
隆基氢能中国区总裁朱海峰在2026年行业大会上表示,全球绿氢市场仍处示范项目验证驱动阶段,长期需求逻辑没有变化,但兑现节奏远比预期缓慢。隆基氢能的选择,是短期牺牲规模、换取长期经营安全,不参与亏损项目竞争。
因而收缩订单的同时,产能布局并未停步:
2025年10月,内蒙古隆基氢能年产1GW碱性电解槽项目在鄂尔多斯完成备案,有望将现有2.5GW扩至3.5GW;2025年12月,隆基绿能公告,预计2026年为西安隆基氢能及其子公司提供不超过10亿元担保额度;2026年4月,无锡隆基氢能注册资本由4.5亿元增至5.5亿元,增幅约22%。
一边收缩产能扩张节奏,一边维持信用与运营的连续性。这构成隆基氢能的真实处境:
这条业务线,不是“要不要做”的问题,而是“怎么活下来”——不赌大规模扩张,赌出清之后还在牌桌上。
电力运营:从“卖设备”到“卖电”的未竟之路
与氢能装备的“制造逻辑”不同,电力运营是隆基另一条尚未跑通的新线。
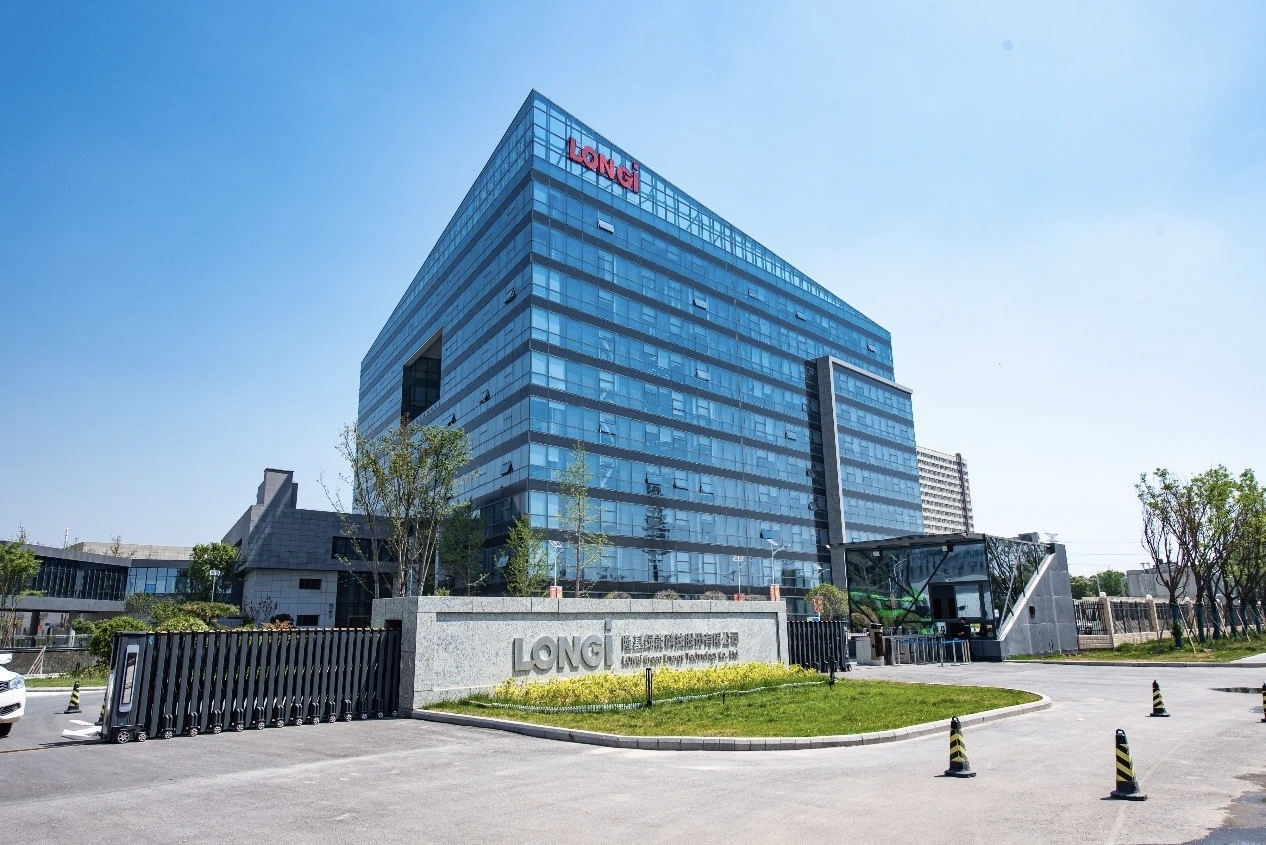
2026年3月,隆基内部官宣成立电力运营中心,围绕电力交易、储能运营和虚拟电厂搭建团队,廖宇出任电力运营中心总经理。
在组件价格持续承压、制造端利润被不断压缩的背景下,“光+储+运营”一度被视作隆基对冲制造周期的重要解法:把海量的集中式、分布式光伏资产,变成可交易、可调节的电网资源。
隆基对电力运营的想象,在2026年5月的合作伙伴大会上被系统表述过。分布式业务中国区总裁牛燕燕披露,公司正将超过130亿千瓦时的电力市场交易经验、遍及全球的气象与发电数据,以及具备交易策略开发能力的团队,注入储能运营体系,推动储能从“拼装交付”走向“持续经营”。
问题在于,恰恰是电站资产本身,使得“运营”显得有必要。
过去几年,隆基在国内多地推进自营风光电站,同步配套储能,尝试打通开发、建设、运维一体化。但电站资产的收益模型,正在被电价市场化改写。
2025年,隆基电站业务营业收入21.44亿元,同比大降66.19%,毛利率从35.11%降至22.08%。联合资信在2026年跟踪评级报告中指出,该业务毛利率下降主要受“新能源发电全面市场化,上网电价下降和发电量减少双重影响”。
从业务逻辑看,当收益不再由装机规模决定,而由交易能力参与决定,“运营”就从锦上添花变成了必须补上的一环。这才是电力运营中心成立的真正背景。
但这条线有两重硬性限制。
一是资本。拿地、指标、并网、融资成本、电价政策,每一环都决定项目回报;大规模自持电站意味着持续的资本开支,在行业盈利下行阶段,会持续占用公司有限的资金。
二是体量。2025年,电站业务营收占总营收仅3.05%,而组件及电池、硅片及硅棒合计贡献营收的94.5%。这意味着,即便运营模式跑通,它在报表上也还托不起大盘,短期内不可能靠它扭转业绩。
截至目前,这条业务线一直在推进:
2026年上半年,相继落地广西、东方两家源储未来子公司,为区域电站与储能资产运营搭起组织架构;6月与西安中创新能签署虚拟电厂联合运营合作协议,首批试点陕西、福建;9月子公司西安隆基清洁能源与中瑞恒就虚拟电厂、综合能源等签署战略合作。
对隆基而言,电力运营眼下更像一个必须提前占住的位置——电价市场化已经让“会卖电”从加分项变成必选项,但要让这项能力真正变成收入,还要等电力市场本身成熟到那一步。
光储融合:4个百分点的分水岭
如果说电力运营要靠新建能力,光储融合靠的则是把已有能力往前推一步——从卖组件,到卖系统。
这一步有多远?2026年9月,隆基绿能董事长钟宝申在世界制造业大会上说:“过去二十年,光伏解决的是让太阳能发电足够便宜;未来十年,是让光储成为稳定主力电源。”
隆基将从太阳能科技公司向绿色能源科技公司转型,未来五年以光储为核心,从单一元器件提供商升级为光储融合解决方案公司。
支撑这次升级的第一个能力是制造规模,这部分已经兑现。2026年前三季度,隆基组件出货48.61GW,其中BC组件31.64GW,同比增长118.58%,出货占比超过65%。在行业普遍亏损的年份,把一条差异化技术路线做到这个份额,说明它的量产爬坡与产品竞争力没有掉队。
第二个能力是储能,起步晚,但已经有实物。2026年10月9日,隆基精控(苏州)储能智能制造基地启用;10月30日,隆基第十次入选彭博新能源财经全球储能系统制造商Tier 1榜单;据三季报业绩说明会披露,前三季度储能确认收入销量约1.6GWh,在手订单超过3GWh。从零到有订单、有产能、有榜单,用时不到一年。
但“解决方案”四个字的难点,从来不在产品清单上。
把光伏和储能拼在一起卖,行业里早有人做。真正的分水岭在于:两套系统是物理叠加,还是从底层打通。
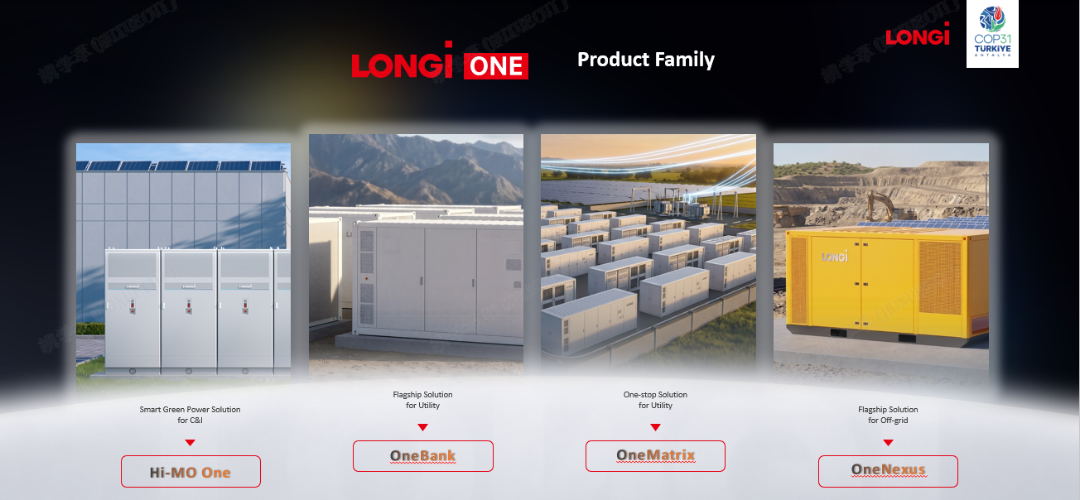
LONGi ONE给出的答案是5S原生融合——电池管理、iCCS、能量管理、温控、储能变流五个子系统由同一套架构统管,而非各家拼装后再做接口适配。效果是OneBank 2.0与OneMatrix 2.0的系统往返效率做到93%,比多厂商分立方案高出约4个百分点。
4个百分点听起来不多,但放在二三十年的电站生命周期里,就是真金白银的收益差,也是“系统”与“拼装”之间最容易量化的差别。
系统还需要服务网络兜底。按“2830规划”,隆基要在2028年前,在全球主要光储市场建成30个全能型本地服务中心,把前期规划、方案设计、交付实施、全生命周期运营串成一条链。首个中心已于4月落地马德里,欧洲、北美、澳洲的部署在推进中。
三条新线摆在一起,会发现光储融合的路径是三条线里最完整的一条:
有技术、有产品、有订单、有服务网络,而且它的核心能力——把技术做到极致规模化——正是隆基在组件上验证过的那一套。
龙头换轨:从“拼扩张”转向“拼长期生存能力”
把视野拉远,隆基的线路调整,背后是无可回避的行业周期注脚。
2026年7月底,中国光伏发电装机达到12.86亿千瓦,历史性超过煤电,成为装机规模第一大电源。
但里程碑的另一面,是增量的退潮:1-7月光伏新增装机同比下降62%(主要受上一年抢装推高基数影响),行业正从“增量竞争”切换到“存量竞争”。
作为行业龙头,隆基本身就是这份底色的缩影。2026年三季报显示,前三季度营收438.64亿元,归母净亏损47.13亿元,同比扩大38.48%;拆到单季,一季度亏19.2亿元、二季度亏17.64亿元、三季度亏10.29亿元,连续第三个季度环比减亏,三季度经营性现金流转正,毛利率同比、环比双改善。
旧曲线在改善,但不足以让整体报表转正——前三季度扣非亏损仍有55.33亿元,说明主业自身的造血能力尚未恢复。
另一方面,2027年1月1日,三项光伏能耗能效强制性国家标准将正式实施,这将抬高行业门槛,部分落后产能面临出清压力。实现主业止血、新业务造血,对隆基来说,越早一天,转型就越主动。
在这个窗口期里,光储融合是三条线中唯一具备“用规模化能力承接存量市场需求”条件的一条。
但“换挡”本身就意味着风险。旧引擎的余热,能不能捂热新引擎;新曲线的造血,能不能跑在产能出清之前——这两场赛跑,是隆基未来一年的关注焦点。
评论