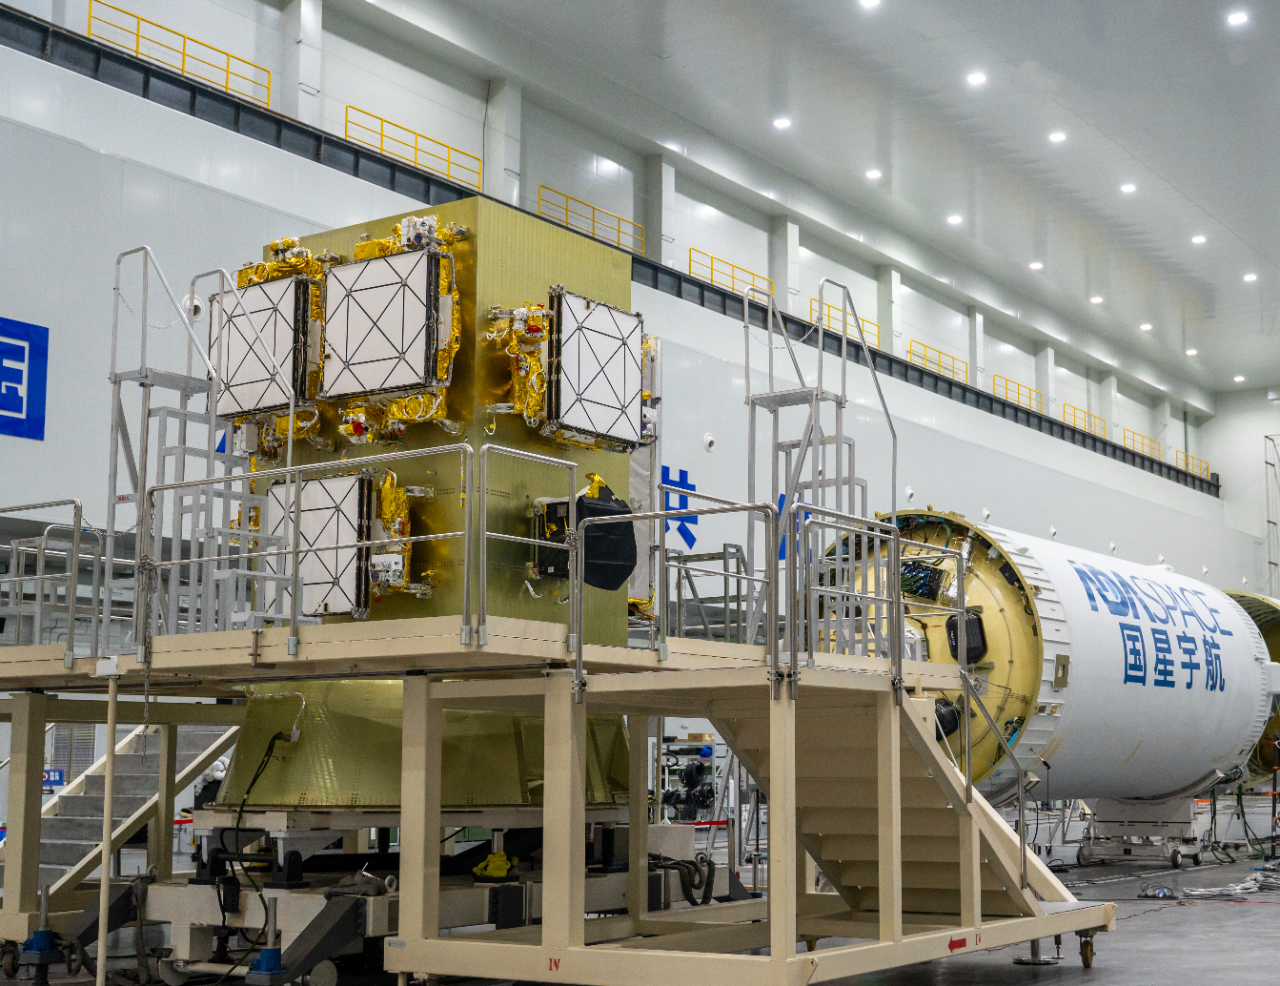
“太空算力”卖铲人国星宇航,2028年要发100颗AI算力卫星

手握技术、资源与订单三重壁垒的国星宇航,已经站在了这场产业变革的最前沿。

近日,成都国星宇航科技股份有限公司正式登陆港交所主板,成为全球资本市场首个以 “太空AI算力” 为核心定位的上市公司。国星宇航的上市不仅是一家企业的成长里程碑,更标志着太空算力这一全新赛道,正式从技术验证期迈入规模化商业交付的新阶段。

近年国内民营商业航天企业密集冲刺资本市场,但多数玩家的叙事仍围绕卫星制造、卫星通信、遥感服务展开。国星宇航的独特性在于,它跳出了传统商业航天的竞争框架,讲出了一个资本市场尚未充分定价的新故事:搭载专用 AI 算力芯片的智能卫星,正在让太空从 “数据采集站” 升级为 “在轨计算中心”,而这套能力已经走完工程验证全流程,开始走向批量商业落地。 

太空AI算力第一股,已发射、已组网、已验证

国星宇航成立于2018年,主营业务涵盖卫星及相关服务、星基解决方案等,随着 AI 产业需求井喷,公司前瞻性布局的AI智算卫星业务逐步进入收获期。

2025 年 5 月,国星宇航在酒泉卫星发射中心完成 “一箭十二星” 发射,将 “星算” 计划 01 组 12 颗 AI 智算卫星全部送入预定轨道。这是全球首个由 12 颗 AI 算力卫星组成的组网星座,正式拉开了太空算力规模化部署的序幕。2026 年 10 月,02 组 8 颗 AI 智算卫星顺利入轨,与 01 组卫星实现协同组网。截至 2026 年 10 月,公司已累计成功发射 AI 卫星 29 颗,AI 卫星发射总量位居国内民营商业航天企业首位。

对于 AI 智算星座而言,卫星数量只是基础,算力的“真实可用性”才是核心价值。从公开技术参数看,国星宇航 01 组星座的在轨总算力达到 5POPS(每秒 5 千万亿次运算),单星最高算力可达 744TOPS,星间激光通信速率最高 100Gbps,足以支撑多模态大模型的在轨运行与多星协同计算。截至目前,公司已完成多项全球首次技术验证:成功将阿里千问 Qwen3 通用大模型部署在轨并实现端到端推理,完成字节跳动 UI-TARS 多模态大模型的太空部署,还实现了全球首次地面机器人调用太空算力,并通过中国信通院的权威测试。这一系列成果意味着,国星宇航的在轨算力已经跨过 “能算、能用、能被地面灵活调用” 三道关口,完成了技术层面的完整闭环。

横向对比全球赛道,太空AI算力 已是各国科技巨头的必争之地。SpaceX 旗下的 AI 卫星计划 Starmind 正在加速推进,其首款搭载英伟达芯片的 AI 卫星 AI1 预计 2027 年第四季度发射。以此时间线推算,在 “AI 智算卫星入轨并投入商业运营” 这一核心节点上,国星宇航领先 SpaceX 约一年半到两年,拿到了宝贵的先发窗口。

放眼国内民营商业航天阵营,头部玩家已形成清晰的差异化路线:垣信卫星聚焦低轨通信星座的基础设施运营,时空道宇深耕卫星物联网的商用落地,银河航天主攻卫星批量化制造能力。而国星宇航的核心壁垒,在于其构建了从 AI 有效载荷研发、AI 卫星平台研制,到星座运维管理、场景化应用落地的全链条垂直整合能力。这种 “从芯片到应用” 的完整布局,正是 “太空AI 第一股” 真正的技术底气。 

太空算力“卖铲人”

AI 智算卫星的快速落地,背后是太空算力产业的广阔成长空间。随着数字经济向空天领域延伸,以及 AI 大模型对算力需求的指数级增长,地面算力网络的局限性正逐步暴露:全球范围内仍有大量偏远地区、海洋空域无法覆盖地面算力网络;高实时性场景下,数据长距离传输的时延难以满足需求;地震、洪水等灾害场景中,地面数据中心与通信网络容易中断,算力灾备能力不足。

太空算力正是地面算力体系的天然补充与延伸。它依托低轨卫星星座构建分布式在轨算力网络,可实现全球全域的算力覆盖,同时凭借近地轨道的低时延特性,满足边缘场景的实时计算需求,还能作为地面算力的灾备节点,提升整体算力体系的可靠性。正因如此,太空算力已成为全球科技与航天产业共同布局的战略方向。

对于赛道的增长速度,行业已有明确预判。埃隆・马斯克曾公开表示,到 2028 年底,太空部署的 AI 算力月度新增规模有望超过地面新增算力,并在 2029 年进一步拉开差距。市场研究机构 Research and Markets 的研报显示,预计到 2035 年,全球在轨数据中心市场规模将增长至 390.9 亿美元,十年复合年增长率高达 67.4%,是商业航天领域增速最快的细分赛道。

在这样一个高速爆发的赛道中,先发者的技术卡位与频谱轨道资源,是最核心的战略壁垒。卫星频谱与轨道资源遵循 “先到先得” 的国际规则,属于不可再生的稀缺资源,也是商业航天企业的核心入场券。截至目前,国星宇航已获得国际电联批准的 3157 颗卫星频谱及轨道资源,其中 2800 颗规划为 AI 智算卫星。庞大的资源储备,让公司具备了长期规模化组网的基础,也坐稳了太空算力赛道 “卖铲人” 的核心位置。

所谓 “卖铲人”,其商业模式的核心不是自己开发所有行业应用,而是将在轨算力转化为标准化、可收费的基础设施服务,向全行业输出太空算力能力。目前国星宇航的商业化合作已快速落地:2026 年 6 月,公司与腾讯云达成合作,共同推进天地一体化计算基础设施建设、卫星 AI 模型部署,以及低连通性环境下的边缘计算验证;2026 年 7 月,公司与商汤科技达成战略合作,围绕千星级 AI 智算星座、天地一体化 AI 智算平台、星载大模型在轨验证展开深度协同,并已获得商汤的 AI 智算卫星开发订单。

与此同时,国星宇航的 “星算计划” 正在稳步推进。该计划的终极目标,是建成一个由2800颗 AI 智算卫星组成、可动态运维的全球天基算力网络,每一颗卫星都是一个独立的在轨计算节点,通过星间激光通信实现算力协同调度。按照规划,到2028年公司将完成100颗 AI 智算卫星的发射部署,初步形成覆盖全球的太空算力服务能力。 

财务拐点初现,庞大在手订单锁定高成长

作为处于高速成长期的硬科技企业,国星宇航目前仍未实现盈利,但从 2026 年上半年的财务数据看,公司的经营拐点已清晰显现,收入质量、盈利能力、现金流水平均出现实质性改善。

营收规模方面,2023—2025 年公司营业收入从 5.08 亿元稳步增长至 7.03 亿元;2026 年上半年实现营收 2.26 亿元。在行业整体仍处于投入期的背景下,公司业绩的核心看点,在于收入结构与盈利能力的双重优化。

首先是业务结构迎来关键切换。2026 年上半年,公司卫星及相关服务收入达 1.31 亿元,占总营收的 57.7%,首次超过星基解决方案业务(占比 41.7%);其中 AI 智算卫星收入 1.25 亿元,占总收入的 55.1%。这一变化意味着,公司的业务重心已从项目制的行业解决方案,转向标准化的 AI 智算卫星研制与交付,完全契合 “星算计划” 的推进节奏,也标志着公司的核心战略已从布局期进入落地期。

其次是毛利率实现大幅修复。2026 年上半年,公司整体毛利率达到 39.3%,较 2025 年全年的 20.4% 近乎翻倍。核心驱动力来自 AI 智算卫星业务的盈利能力跃升:其毛利率从 2025 年的 7.6% 大幅提升至 2026 年上半年的 55.4%。这一变化主要来自两方面:一是技术升级带动产品均价提升,更高算力、更强性能的新一代智算卫星获得了更高的产品溢价;二是批量采购与供应链成熟带来的材料成本下降,规模效应逐步显现。

收入结构升级与毛利率提升,直接带动了亏损的快速收窄。2026 年上半年,公司经调整净亏损从上年同期的 1.44 亿元收窄至 0.65 亿元,减亏幅度超过 50%。更值得关注的是现金流的改善:随着行业地位提升,公司强化了应收账款与合同负债管理,一方面提高客户预付款比例,另一方面将客户付款账期从最长 12 个月压缩至 6—9 个月。2026 年上半年,公司经营活动现金流实现正向流入 6115 万元,已超过 2025 年全年的 820 万元,经营造血能力显著增强。

而支撑未来成长的最大底气,来自饱满的在手订单。仅 2026 年,公司就新增 51 颗 AI 卫星订单,截至目前在手 AI 卫星订单累计达 114 颗,合约总价值 34.75 亿元,相当于 2025 年全年营收的近 5 倍。这意味着,公司未来 2—3 年的收入增长已具备极高的确定性。

更重要的是,公司的成长并非单纯的 “以价换量”,而是清晰的量价齐升逻辑。随着星载算力密度持续提升,公司预估未来 AI 智算卫星的平均单价将达到 3040 万元,相比 2025 年交付的智算卫星单价 1873 万元提升超 60%。批量交付的规模增长,叠加产品升级带来的单价提升,将共同推动收入的高速增长,这也是公司成长性估值的核心支撑。 

成长股的定价逻辑:从概念溢价,到业绩锚定

上市之后,国星宇航当前市值约130 亿元,对应 2025 年营收的市销率约18.6 倍。如果放在全球太空 AI算力赛道中参照,SpaceX 当前的市销率已超过100倍。两者的估值差距,既来自企业体量与业务成熟度的差异,也来自市场对太空算力赛道的认知仍在逐步深化的过程中。

对于国星宇航这类硬科技成长股,估值的核心从来不是当期利润,而是技术壁垒的厚度、赛道空间的大小,以及业绩兑现的确定性。结合太空AI算力的市场规模、国星宇航的稀缺卡位,以及114颗待交付订单的业绩可见度,市场对公司的定价逻辑正在逐步清晰:从 IPO 阶段的 “稀缺概念溢价”,转向上市后的 “订单转化 + 盈利改善” 的业绩锚定。

从产业视角看,跟踪国星宇航的价值兑现,有两个核心观测维度: 一是交付节奏,即 “星算计划” 能否按规划推进,2028 年 100 颗 AI 智算卫星的目标能否顺利落地。卫星制造与发射具备强计划性,交付进度直接决定了收入的释放节奏,也决定了星座组网的价值兑现速度。 二是价值升级,即单价提升的逻辑能否持续兑现,毛利率能否维持在合理区间,以及后续太空算力服务收入能否逐步起量。当公司从 “卖卫星硬件” 延伸到 “卖算力服务”,其商业模式将从一次性硬件收入转向持续性服务收入,估值体系还将进一步重构。

从行业维度看,太空AI算力仍是一个刚刚起步的全新赛道,国星宇航作为首家登陆资本市场的太空AI算力企业,其上市本身就是赛道发展的重要里程碑。随着后续星座规模持续扩大、应用场景不断落地,太空算力从地面算力的 “补充” 走向 “协同”,甚至在部分场景成为主流,这条赛道的价值才会真正被市场充分定价。而手握技术、资源与订单三重壁垒的国星宇航,已经站在了这场产业变革的最前沿。
未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

“太空算力”卖铲人国星宇航,2028年要发100颗AI算力卫星

手握技术、资源与订单三重壁垒的国星宇航,已经站在了这场产业变革的最前沿。

“太空算力”卖铲人国星宇航,2028年要发100颗AI算力卫星

近日,成都国星宇航科技股份有限公司正式登陆港交所主板,成为全球资本市场首个以 “太空AI算力” 为核心定位的上市公司。国星宇航的上市不仅是一家企业的成长里程碑,更标志着太空算力这一全新赛道,正式从技术验证期迈入规模化商业交付的新阶段。

近年国内民营商业航天企业密集冲刺资本市场,但多数玩家的叙事仍围绕卫星制造、卫星通信、遥感服务展开。国星宇航的独特性在于,它跳出了传统商业航天的竞争框架,讲出了一个资本市场尚未充分定价的新故事:搭载专用 AI 算力芯片的智能卫星,正在让太空从 “数据采集站” 升级为 “在轨计算中心”,而这套能力已经走完工程验证全流程,开始走向批量商业落地。 

太空AI算力第一股,已发射、已组网、已验证

国星宇航成立于2018年,主营业务涵盖卫星及相关服务、星基解决方案等,随着 AI 产业需求井喷,公司前瞻性布局的AI智算卫星业务逐步进入收获期。

2025 年 5 月,国星宇航在酒泉卫星发射中心完成 “一箭十二星” 发射,将 “星算” 计划 01 组 12 颗 AI 智算卫星全部送入预定轨道。这是全球首个由 12 颗 AI 算力卫星组成的组网星座,正式拉开了太空算力规模化部署的序幕。2026 年 10 月,02 组 8 颗 AI 智算卫星顺利入轨,与 01 组卫星实现协同组网。截至 2026 年 10 月,公司已累计成功发射 AI 卫星 29 颗,AI 卫星发射总量位居国内民营商业航天企业首位。

对于 AI 智算星座而言,卫星数量只是基础,算力的“真实可用性”才是核心价值。从公开技术参数看,国星宇航 01 组星座的在轨总算力达到 5POPS(每秒 5 千万亿次运算),单星最高算力可达 744TOPS,星间激光通信速率最高 100Gbps,足以支撑多模态大模型的在轨运行与多星协同计算。截至目前,公司已完成多项全球首次技术验证:成功将阿里千问 Qwen3 通用大模型部署在轨并实现端到端推理,完成字节跳动 UI-TARS 多模态大模型的太空部署,还实现了全球首次地面机器人调用太空算力,并通过中国信通院的权威测试。这一系列成果意味着,国星宇航的在轨算力已经跨过 “能算、能用、能被地面灵活调用” 三道关口,完成了技术层面的完整闭环。

横向对比全球赛道,太空AI算力 已是各国科技巨头的必争之地。SpaceX 旗下的 AI 卫星计划 Starmind 正在加速推进,其首款搭载英伟达芯片的 AI 卫星 AI1 预计 2027 年第四季度发射。以此时间线推算,在 “AI 智算卫星入轨并投入商业运营” 这一核心节点上,国星宇航领先 SpaceX 约一年半到两年,拿到了宝贵的先发窗口。

放眼国内民营商业航天阵营,头部玩家已形成清晰的差异化路线:垣信卫星聚焦低轨通信星座的基础设施运营,时空道宇深耕卫星物联网的商用落地,银河航天主攻卫星批量化制造能力。而国星宇航的核心壁垒,在于其构建了从 AI 有效载荷研发、AI 卫星平台研制,到星座运维管理、场景化应用落地的全链条垂直整合能力。这种 “从芯片到应用” 的完整布局,正是 “太空AI 第一股” 真正的技术底气。 

太空算力“卖铲人”

AI 智算卫星的快速落地,背后是太空算力产业的广阔成长空间。随着数字经济向空天领域延伸,以及 AI 大模型对算力需求的指数级增长,地面算力网络的局限性正逐步暴露:全球范围内仍有大量偏远地区、海洋空域无法覆盖地面算力网络;高实时性场景下,数据长距离传输的时延难以满足需求;地震、洪水等灾害场景中,地面数据中心与通信网络容易中断,算力灾备能力不足。

太空算力正是地面算力体系的天然补充与延伸。它依托低轨卫星星座构建分布式在轨算力网络,可实现全球全域的算力覆盖,同时凭借近地轨道的低时延特性,满足边缘场景的实时计算需求,还能作为地面算力的灾备节点,提升整体算力体系的可靠性。正因如此,太空算力已成为全球科技与航天产业共同布局的战略方向。

对于赛道的增长速度,行业已有明确预判。埃隆・马斯克曾公开表示,到 2028 年底,太空部署的 AI 算力月度新增规模有望超过地面新增算力,并在 2029 年进一步拉开差距。市场研究机构 Research and Markets 的研报显示,预计到 2035 年,全球在轨数据中心市场规模将增长至 390.9 亿美元,十年复合年增长率高达 67.4%,是商业航天领域增速最快的细分赛道。

在这样一个高速爆发的赛道中,先发者的技术卡位与频谱轨道资源,是最核心的战略壁垒。卫星频谱与轨道资源遵循 “先到先得” 的国际规则,属于不可再生的稀缺资源,也是商业航天企业的核心入场券。截至目前,国星宇航已获得国际电联批准的 3157 颗卫星频谱及轨道资源,其中 2800 颗规划为 AI 智算卫星。庞大的资源储备,让公司具备了长期规模化组网的基础,也坐稳了太空算力赛道 “卖铲人” 的核心位置。

所谓 “卖铲人”,其商业模式的核心不是自己开发所有行业应用,而是将在轨算力转化为标准化、可收费的基础设施服务,向全行业输出太空算力能力。目前国星宇航的商业化合作已快速落地:2026 年 6 月,公司与腾讯云达成合作,共同推进天地一体化计算基础设施建设、卫星 AI 模型部署,以及低连通性环境下的边缘计算验证;2026 年 7 月,公司与商汤科技达成战略合作,围绕千星级 AI 智算星座、天地一体化 AI 智算平台、星载大模型在轨验证展开深度协同,并已获得商汤的 AI 智算卫星开发订单。

与此同时,国星宇航的 “星算计划” 正在稳步推进。该计划的终极目标,是建成一个由2800颗 AI 智算卫星组成、可动态运维的全球天基算力网络,每一颗卫星都是一个独立的在轨计算节点,通过星间激光通信实现算力协同调度。按照规划,到2028年公司将完成100颗 AI 智算卫星的发射部署,初步形成覆盖全球的太空算力服务能力。 

财务拐点初现,庞大在手订单锁定高成长

作为处于高速成长期的硬科技企业,国星宇航目前仍未实现盈利,但从 2026 年上半年的财务数据看,公司的经营拐点已清晰显现,收入质量、盈利能力、现金流水平均出现实质性改善。

营收规模方面,2023—2025 年公司营业收入从 5.08 亿元稳步增长至 7.03 亿元;2026 年上半年实现营收 2.26 亿元。在行业整体仍处于投入期的背景下,公司业绩的核心看点,在于收入结构与盈利能力的双重优化。

首先是业务结构迎来关键切换。2026 年上半年,公司卫星及相关服务收入达 1.31 亿元,占总营收的 57.7%,首次超过星基解决方案业务(占比 41.7%);其中 AI 智算卫星收入 1.25 亿元,占总收入的 55.1%。这一变化意味着,公司的业务重心已从项目制的行业解决方案,转向标准化的 AI 智算卫星研制与交付,完全契合 “星算计划” 的推进节奏,也标志着公司的核心战略已从布局期进入落地期。

其次是毛利率实现大幅修复。2026 年上半年,公司整体毛利率达到 39.3%,较 2025 年全年的 20.4% 近乎翻倍。核心驱动力来自 AI 智算卫星业务的盈利能力跃升:其毛利率从 2025 年的 7.6% 大幅提升至 2026 年上半年的 55.4%。这一变化主要来自两方面:一是技术升级带动产品均价提升,更高算力、更强性能的新一代智算卫星获得了更高的产品溢价;二是批量采购与供应链成熟带来的材料成本下降,规模效应逐步显现。

收入结构升级与毛利率提升,直接带动了亏损的快速收窄。2026 年上半年,公司经调整净亏损从上年同期的 1.44 亿元收窄至 0.65 亿元,减亏幅度超过 50%。更值得关注的是现金流的改善:随着行业地位提升,公司强化了应收账款与合同负债管理,一方面提高客户预付款比例,另一方面将客户付款账期从最长 12 个月压缩至 6—9 个月。2026 年上半年,公司经营活动现金流实现正向流入 6115 万元,已超过 2025 年全年的 820 万元,经营造血能力显著增强。

而支撑未来成长的最大底气,来自饱满的在手订单。仅 2026 年,公司就新增 51 颗 AI 卫星订单,截至目前在手 AI 卫星订单累计达 114 颗,合约总价值 34.75 亿元,相当于 2025 年全年营收的近 5 倍。这意味着,公司未来 2—3 年的收入增长已具备极高的确定性。

更重要的是,公司的成长并非单纯的 “以价换量”,而是清晰的量价齐升逻辑。随着星载算力密度持续提升,公司预估未来 AI 智算卫星的平均单价将达到 3040 万元,相比 2025 年交付的智算卫星单价 1873 万元提升超 60%。批量交付的规模增长,叠加产品升级带来的单价提升,将共同推动收入的高速增长,这也是公司成长性估值的核心支撑。 

成长股的定价逻辑:从概念溢价,到业绩锚定

上市之后,国星宇航当前市值约130 亿元,对应 2025 年营收的市销率约18.6 倍。如果放在全球太空 AI算力赛道中参照,SpaceX 当前的市销率已超过100倍。两者的估值差距,既来自企业体量与业务成熟度的差异,也来自市场对太空算力赛道的认知仍在逐步深化的过程中。

对于国星宇航这类硬科技成长股,估值的核心从来不是当期利润,而是技术壁垒的厚度、赛道空间的大小,以及业绩兑现的确定性。结合太空AI算力的市场规模、国星宇航的稀缺卡位,以及114颗待交付订单的业绩可见度,市场对公司的定价逻辑正在逐步清晰:从 IPO 阶段的 “稀缺概念溢价”,转向上市后的 “订单转化 + 盈利改善” 的业绩锚定。

从产业视角看,跟踪国星宇航的价值兑现,有两个核心观测维度: 一是交付节奏,即 “星算计划” 能否按规划推进,2028 年 100 颗 AI 智算卫星的目标能否顺利落地。卫星制造与发射具备强计划性,交付进度直接决定了收入的释放节奏,也决定了星座组网的价值兑现速度。 二是价值升级,即单价提升的逻辑能否持续兑现,毛利率能否维持在合理区间,以及后续太空算力服务收入能否逐步起量。当公司从 “卖卫星硬件” 延伸到 “卖算力服务”,其商业模式将从一次性硬件收入转向持续性服务收入,估值体系还将进一步重构。

从行业维度看,太空AI算力仍是一个刚刚起步的全新赛道,国星宇航作为首家登陆资本市场的太空AI算力企业,其上市本身就是赛道发展的重要里程碑。随着后续星座规模持续扩大、应用场景不断落地,太空算力从地面算力的 “补充” 走向 “协同”,甚至在部分场景成为主流,这条赛道的价值才会真正被市场充分定价。而手握技术、资源与订单三重壁垒的国星宇航,已经站在了这场产业变革的最前沿。

未经正式授权严禁转载本文,侵权必究。