
正在阅读:

东映动画半年收入19亿,三大IP授权占8亿,中国市场贡献多少?

扫一扫下载界面新闻APP

东映动画半年收入19亿,三大IP授权占8亿,中国市场贡献多少?

财报口径之外,东映动画在中国的IP生意最终落到了哪些商品、联名和门店活动上?

文|雷报 青崖

编辑|努尔哈哈赤

随着日本财报季临近收尾,雷报已先后梳理了三丽鸥、万代南梦宫与圆谷的季度成绩。

几份财报各有各的披露口径,中国市场却成为了每家公司日本IP海外经营的重心:三丽鸥单独公布“中国实绩”,圆谷首次按品类列出中国区奥特曼授权收入,万代也继续把以中国为主的亚洲列为海外营收最高的地区。中国市场的变化,早已成为牵动日本IP集团层面的收入与利润的重大变量。

近日,东映动画也发布了涵盖2026年4月1日至9月30日(即2027财年第二季度)的六个月财务业绩报告,雷报据此获悉:

2026年4-9月,东映动画总销售额为466.1亿日元(约合人民币19.4亿元),同比增长3.7%,归属母公司股东的净利润为118.9亿日元(约合人民币4.9亿元),同比下滑8.4%。
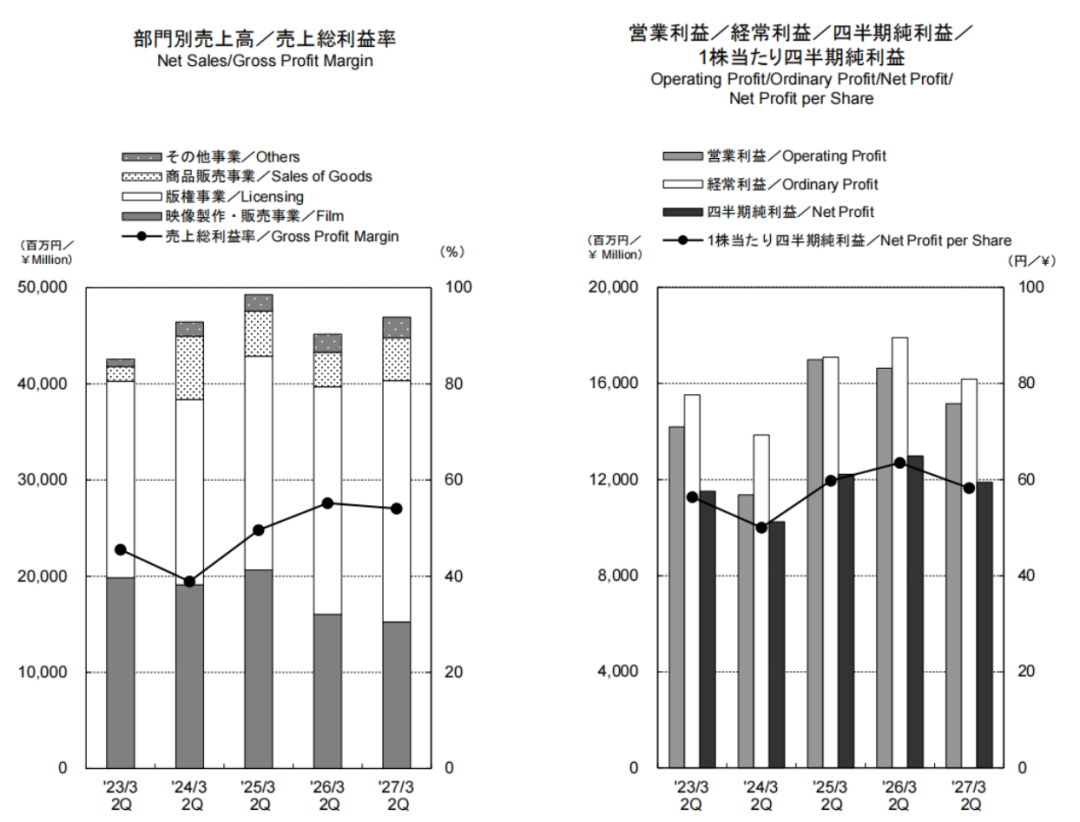
东映动画Q2-Q3业绩推移图

同时,财报中特别提到了中国相关收入的变化,由于中国部分定期配信合同的内容经过调整,导致相关收入减少。东映动画海外影像半年收入112.6亿日元,同比下降8.5%;以中国为主的亚洲地区半年收入75.94亿日元,同比下滑31.7%。
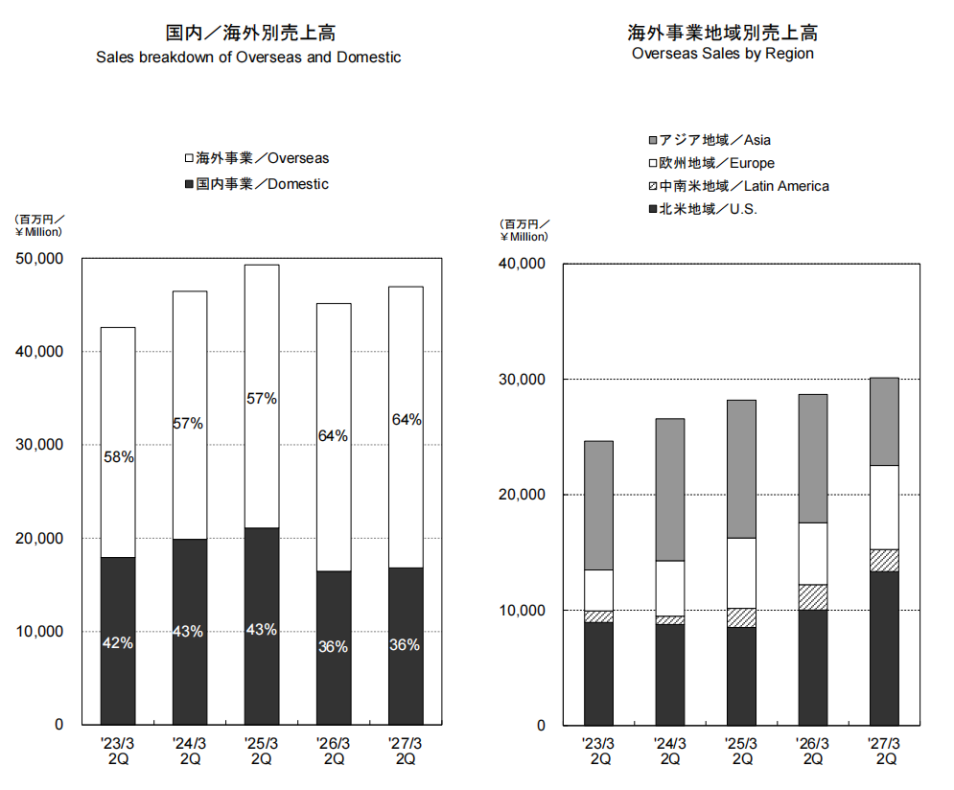
东映动画Q2-Q3国内/海外业绩推移图

与之相对,头部IP在海外的IP授权端仍维持了增势,海外版权收入179.5亿日元,同比增长14.2%;而根据雷报的跟踪统计,2026年东映动画旗下IP在中国市场的授权商品与线下活动动作也较为活跃。
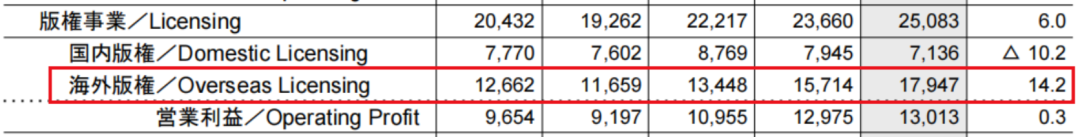
本文,我们将基于东映动画的最新业绩报告,以中国市场为圆心,审视经典动漫IP在2026年的商业成绩,以及版权方与中国渠道后续的经营布局。

龙珠+航海王+数码宝贝IP授权半年收入8亿,东映布局中国线下?

2026年4-9月,东映动画四个分部的收入分别是:影像制作及销售152.40亿日元,同比下滑4.9%;版权事业250.83亿日元,同比增长6.0%;商品销售44.56亿日元,同比增长24.0%;其他事业21.68亿日元,同比增长15.4%。增长最集中的是IP衍生与商品化相关的业务。
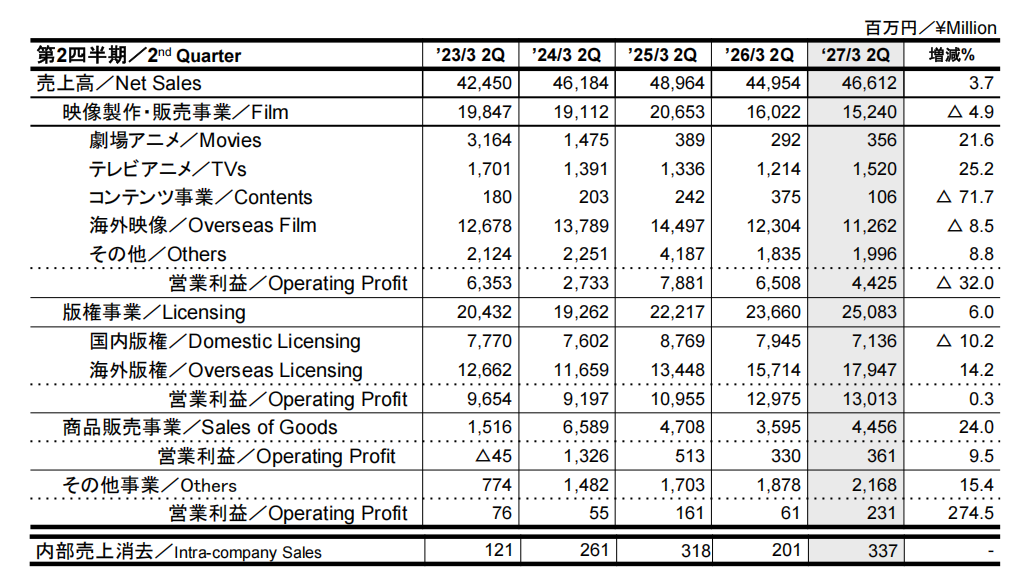
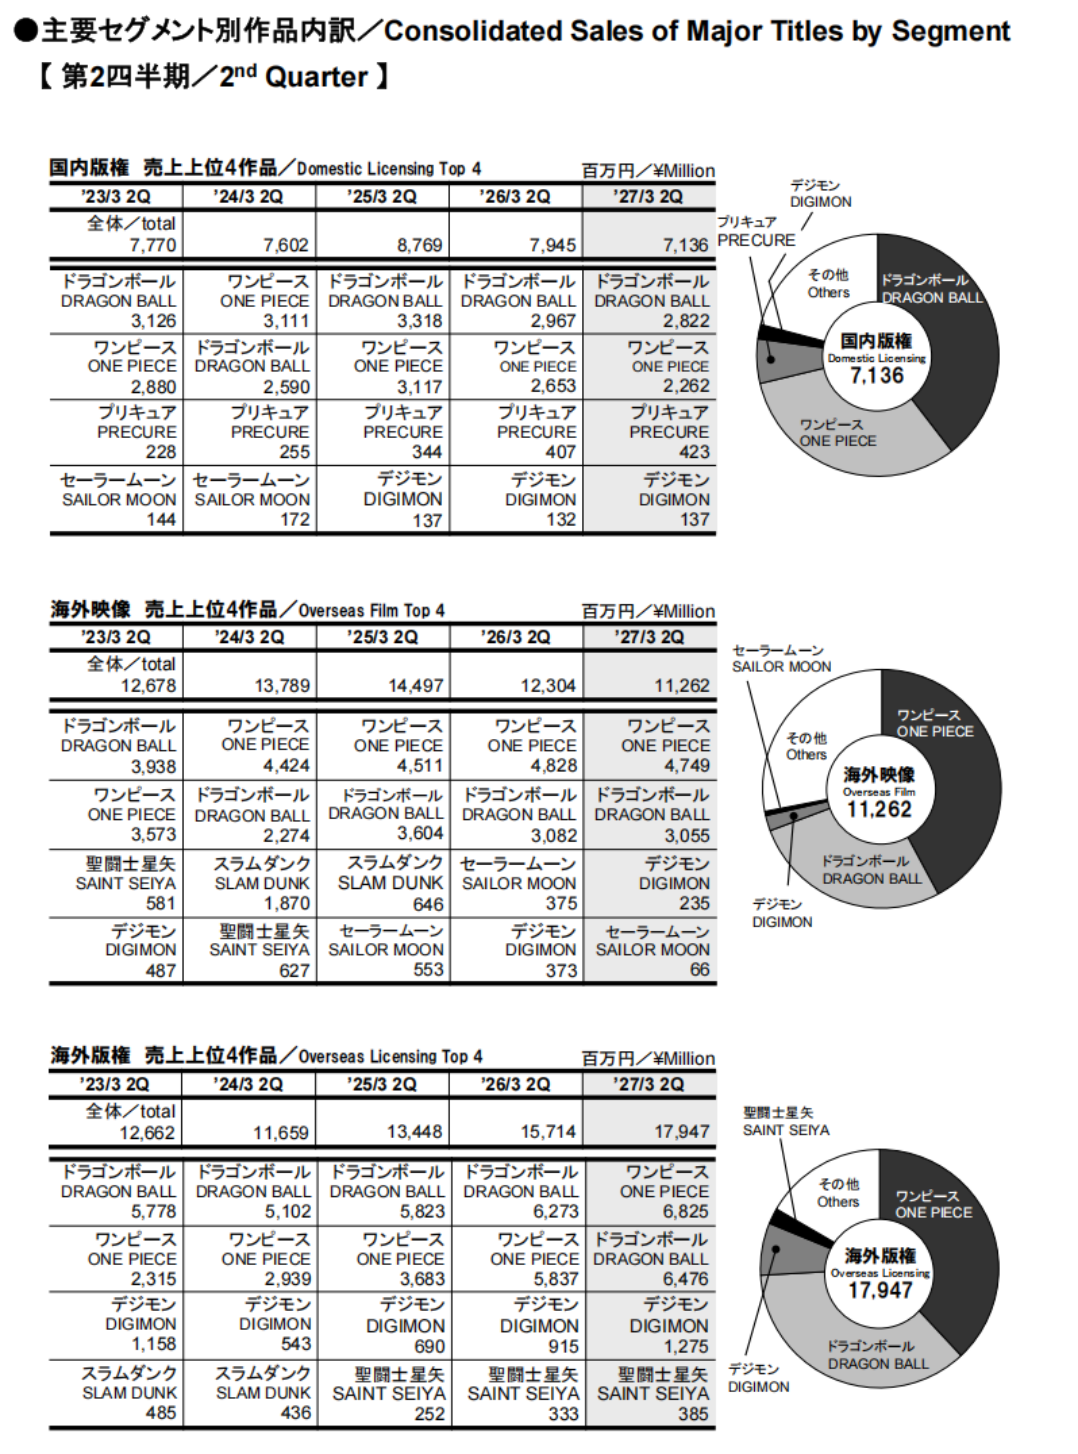
分IP收入方面,东映动画分别公布了国内版权、海外版权、海外映像半年收入前四位的IP。

经雷报计算,2026年4-9月,《龙珠》在日本国内以及海外的IP授权总计收入92.98亿日元;《航海王》IP授权总计收入90.87亿日元;《数码宝贝》IP授权总计收入14.12亿日元。《龙珠》《航海王》《数码宝贝》三大IP半年累计的海内外IP授权收入为197.97亿日元(约合人民币8.2亿元),同比增长5.4%,约占授权业务收入的79%。
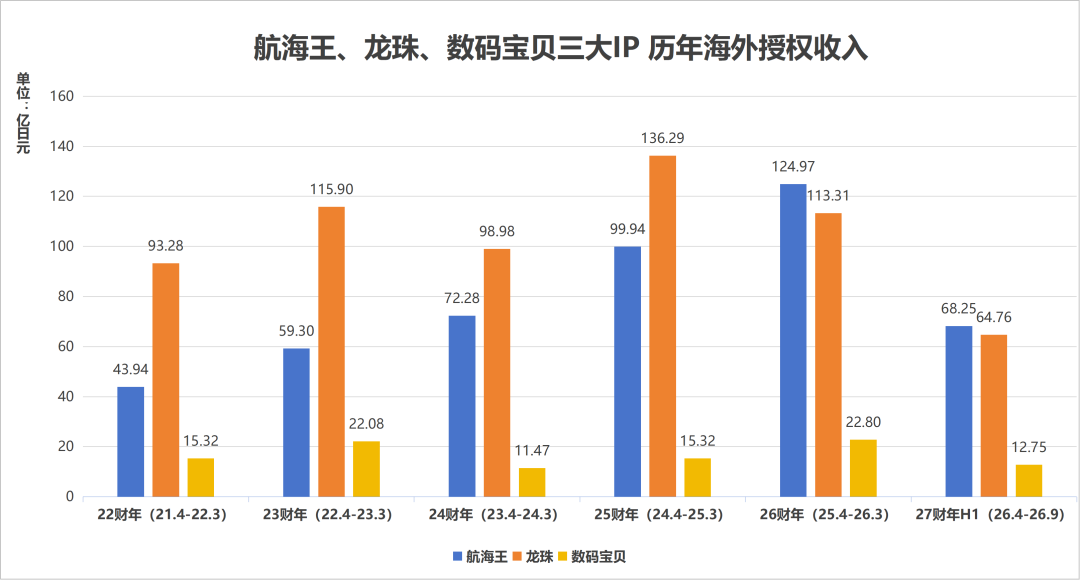
而在海外版权(IP授权)收入方面,《航海王》IP的海外授权收入在2026财年(25.4-26.3)反超领跑多年的《龙珠》,并在2026年4-9月的半年内保持着领先态势。
具体中国市场方面,中国是东映动画配信收入最大的市场,财报也为中国市场单独列了统计口径。

2026年4-9月,分地区看,北美、欧洲的海外映像收入保持增长,亚洲地区收入75.94亿日元,下滑31.7%;中国以外的配信权销售保持增长,中国部分大幅减少,海外映像整体因此转为减收。
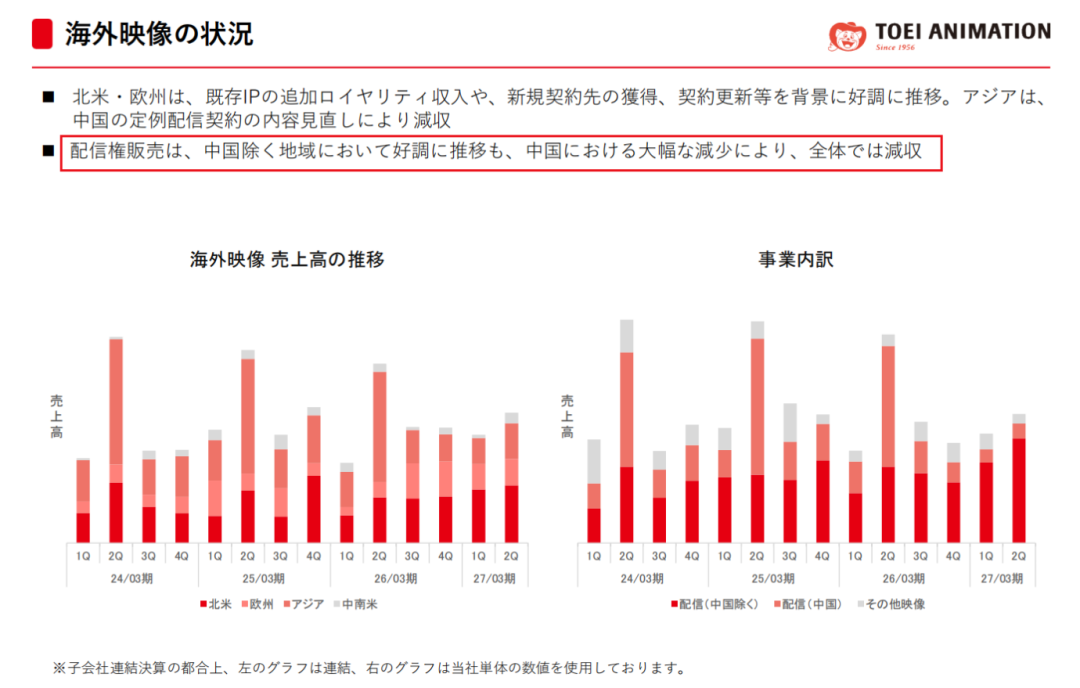
所谓定期配信合同,就是平台按周期续签、把一批作品的播放权整包买下的合作方式。东映动画中国市场的配信收入大幅度下滑,与国内的内容IP竞争环境脱不开干系。

如今,国产动画IP以及各大平台自制内容的体量、话语权越来越大,平台可选的内容比过去更多,采购时也更看重动画IP当期能带来多少播放与会员转化。据公开信息,B站2025年每季采购量已不足10部,而雷报不完全统计发现,2026年至今,B站引进的日本动画番剧只有约11部。
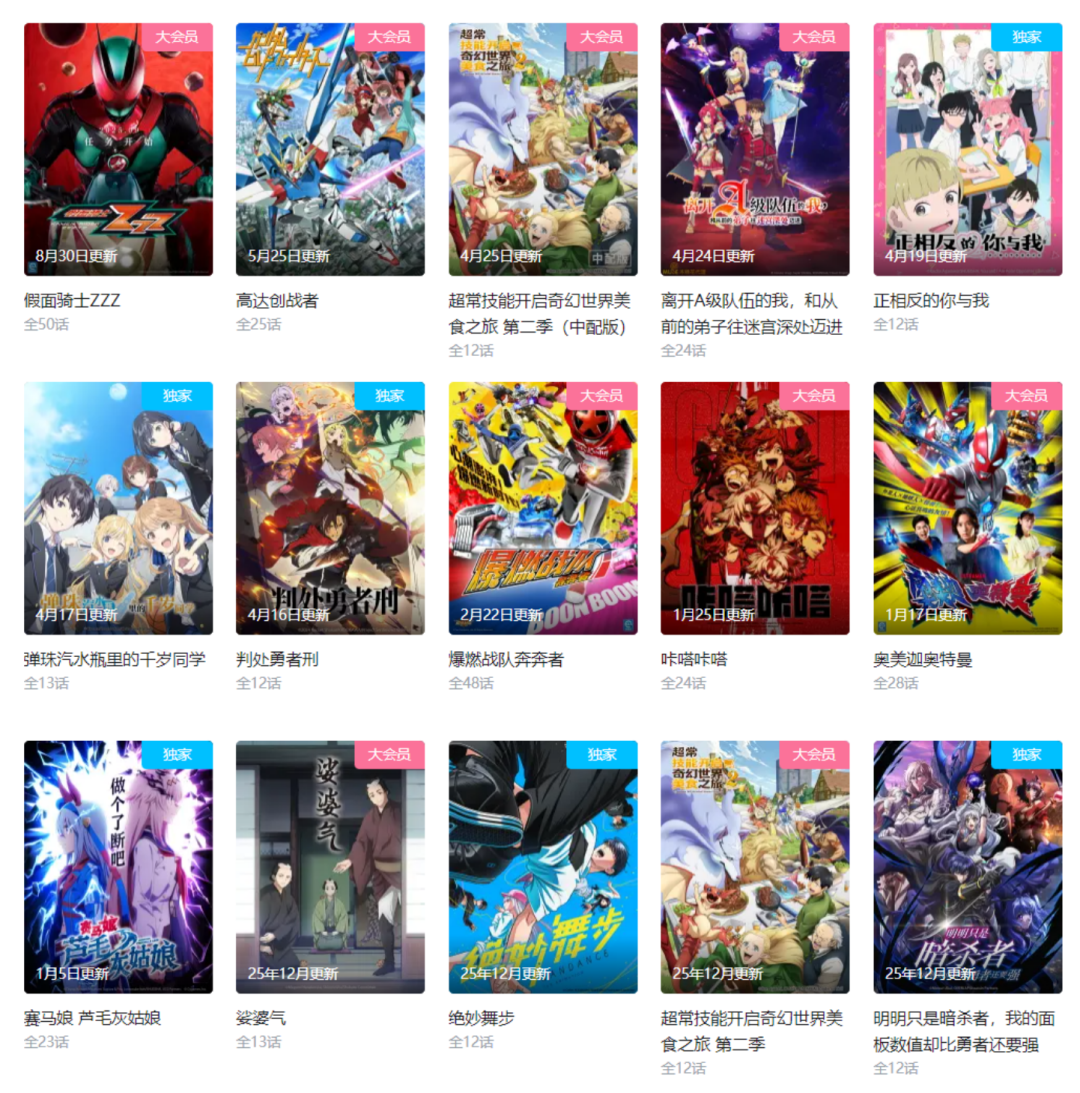
东映动画旗下《航海王》《龙珠》这类长篇经典虽说仍有稳定的观众,但它们在中国平台的内容盘里,从过去几乎必备的基础内容,变成要与新作品、本土作品一同争取排播位置的一员。日本IP议价能力削弱,反映在日本公司财报里就是“中国配信权销售如期初预期大幅减少”。

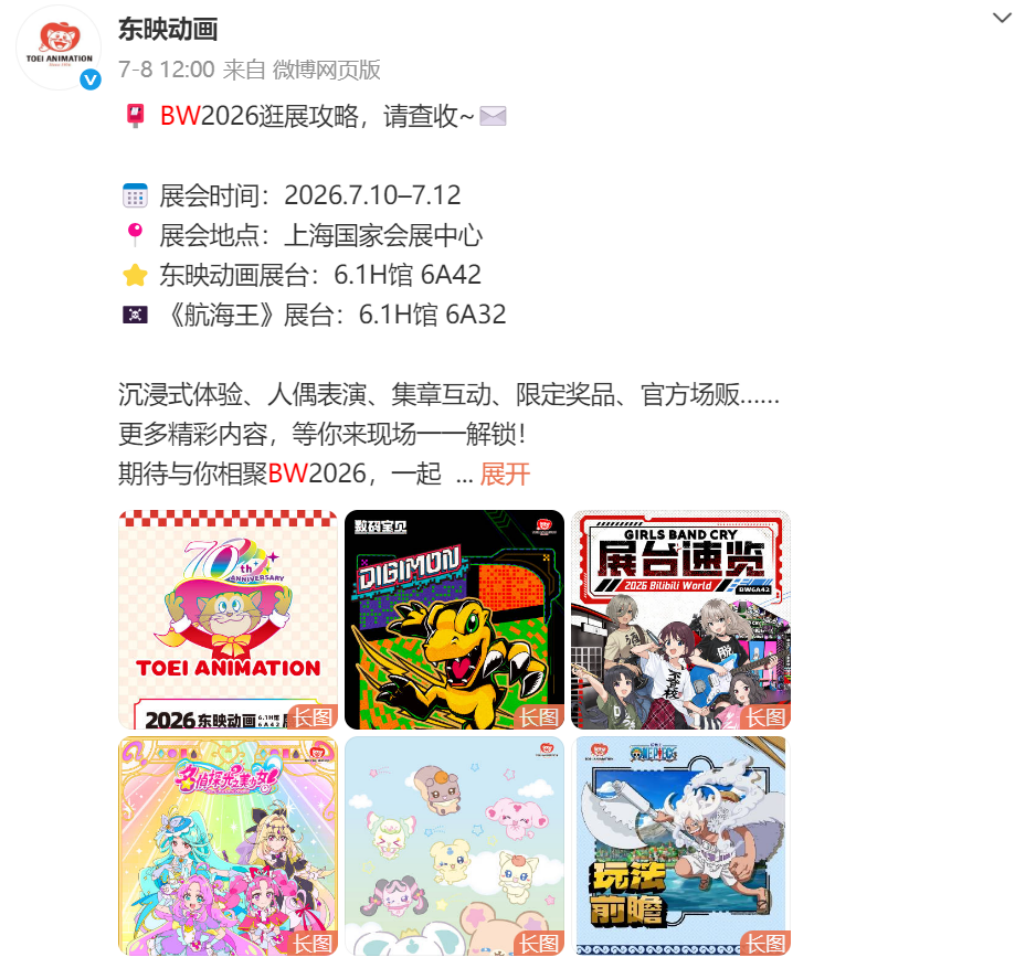
与此同时,中国市场的IP线下生意,成了东映动画财报里的亮点内容。比如在中国参展BiliBili World等一系列“地域展开”的案例,以及“扩大顾客接点”的草帽商店等。
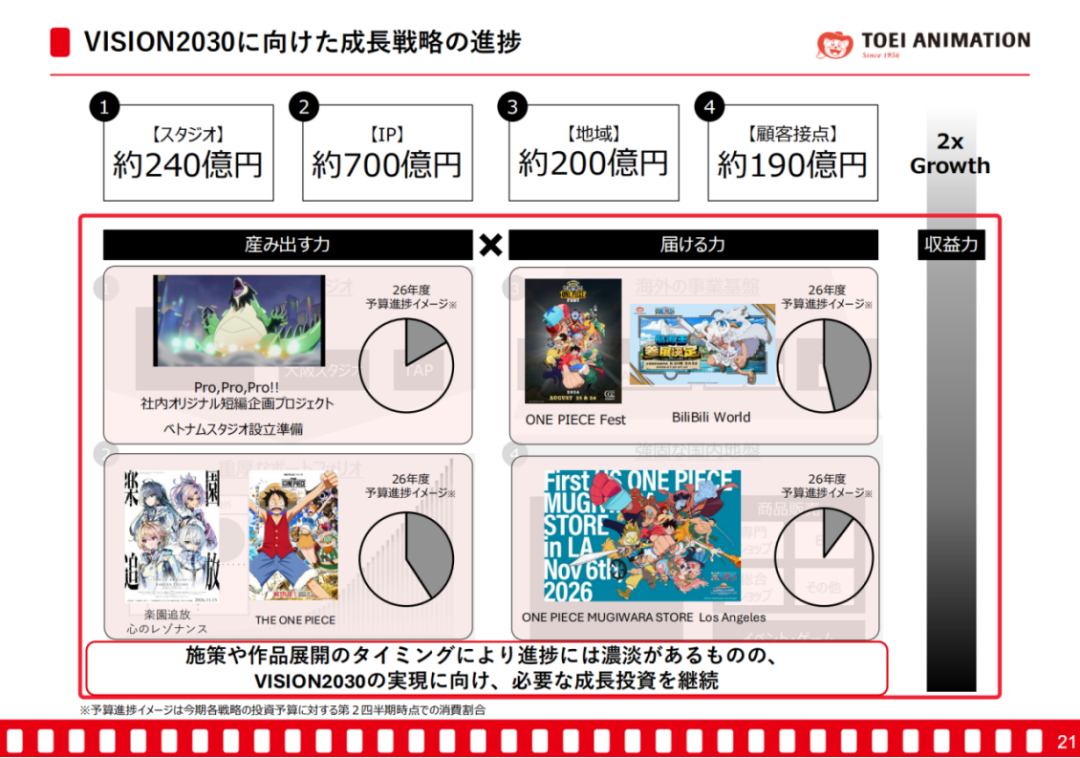
那么,财报口径之外,东映动画在中国的IP生意最终落到了哪些商品、联名和门店活动上?雷报将旗下IP在2026年以来的中国市场动作继续梳理。

中国42起合作,授权靠手办,线下靠快闪,开出广州直营店

根据雷报不完全统计,截至发稿日,由东映动画授权,《航海王》《龙珠》《数码宝贝》《圣斗士星矢》四个头部IP在中国市场落地了至少42起商业化动作。
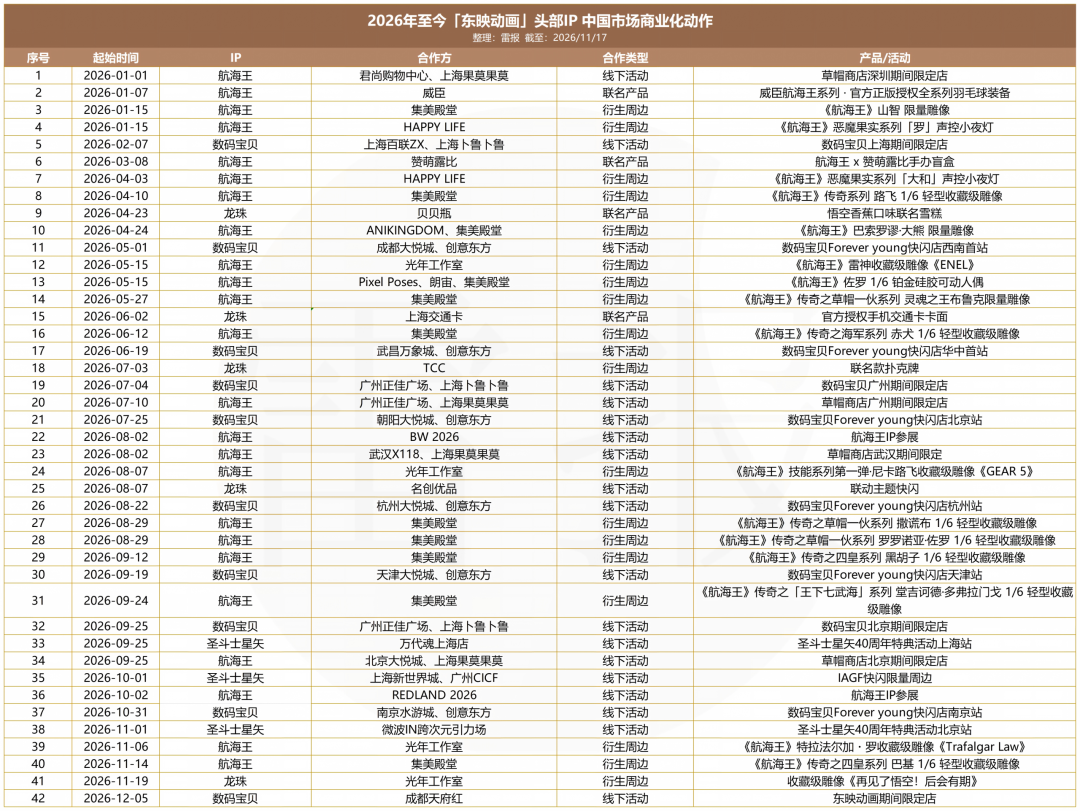
按类型看,线下活动(20起)方面,以IP快闪展会、期间限定店、行业展会为主。零售行业里,“快闪店”对应英文pop-up store,“期间限定店”是日系用法(期間限定ショップ),强调”只在一段时间内开展”,和快闪店在实操意义上实际上是一回事。

对东映动画来说,这两类动作承担的功能并不完全一样。草帽商店这一类的“期间限定店”更偏零售,打卡、互动、周边销售一体,主要售卖东映动画进口限定品和针对档期特别开发的百余款自研品。
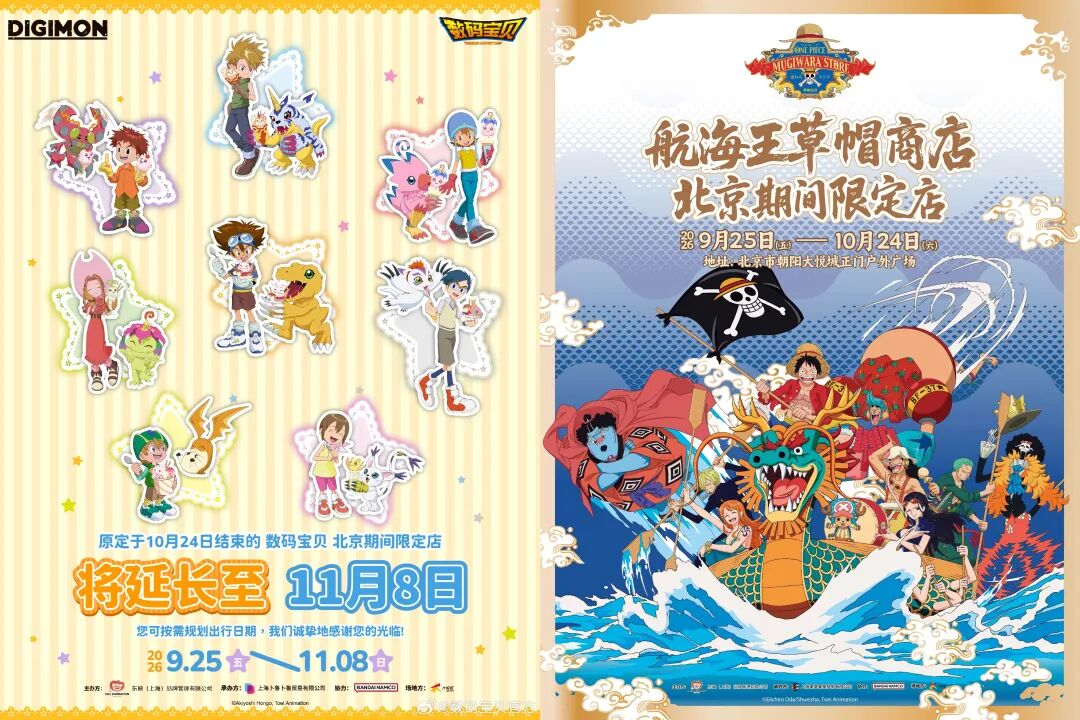
而数码宝贝「Forever young」这一类快闪展会更偏内容体验,包含沉浸式主题展、角色原画与设定展示,目前已在全国巡回了7站。其他规模较大的线下活动还有圣斗士星矢40周年特典活动,介于二者之间,以特典周边和怀旧打卡为主。
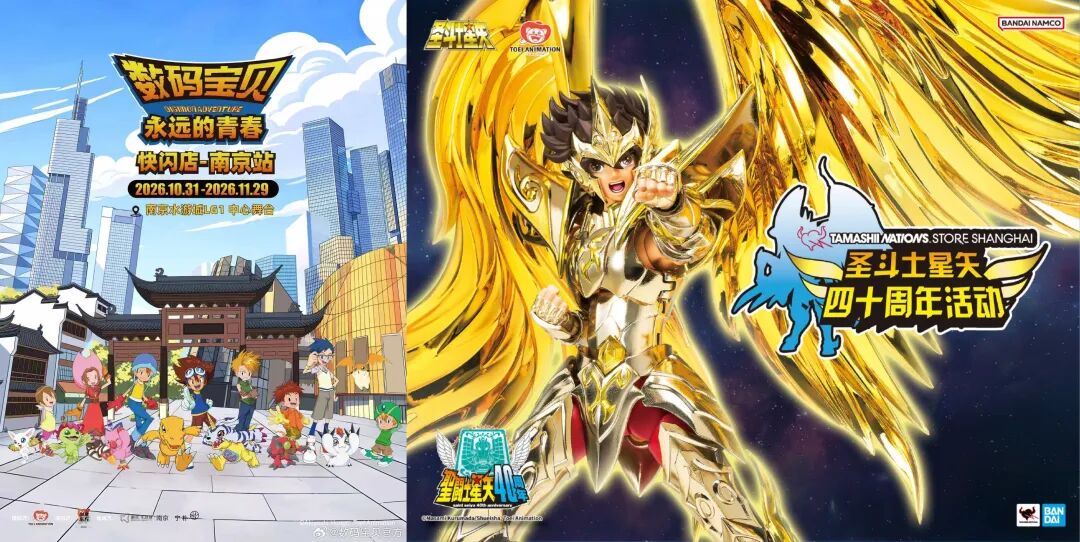
与此同时,东映动画旗下IP还参与了BW2026、RED LAND2026、广州CICF展等IP行业展会。
商品授权(18起)方面,主要是手办品类,而且集中在收藏级雕像。

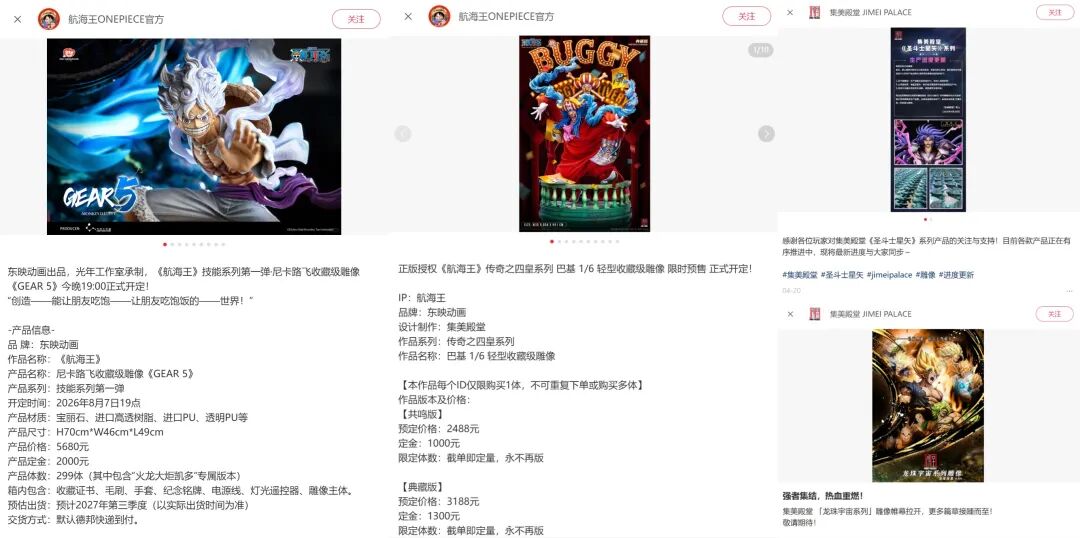
这部分的合作方高度集中,其中集美殿堂参与11起,光年工作室参与4起,两家几乎覆盖了东映动画旗下IP全部的中国国产雕像产品。这类商品的特点很统一,高客单、限量预售、按角色系列化推进,单款数量有限,监修与授权管理的对象也就相对集中。

形成这种生态其实和作品类型直接相关。《航海王》《龙珠》《圣斗士星矢》都是播出跨度超过二十年的热血长篇,角色阵容庞大,战斗姿态与名场面密集,适合转化为1/6、1/4比例的立体作品;同时受众以男性为主,当年守在电视前的观众们,如今已经具备收藏级消费能力。
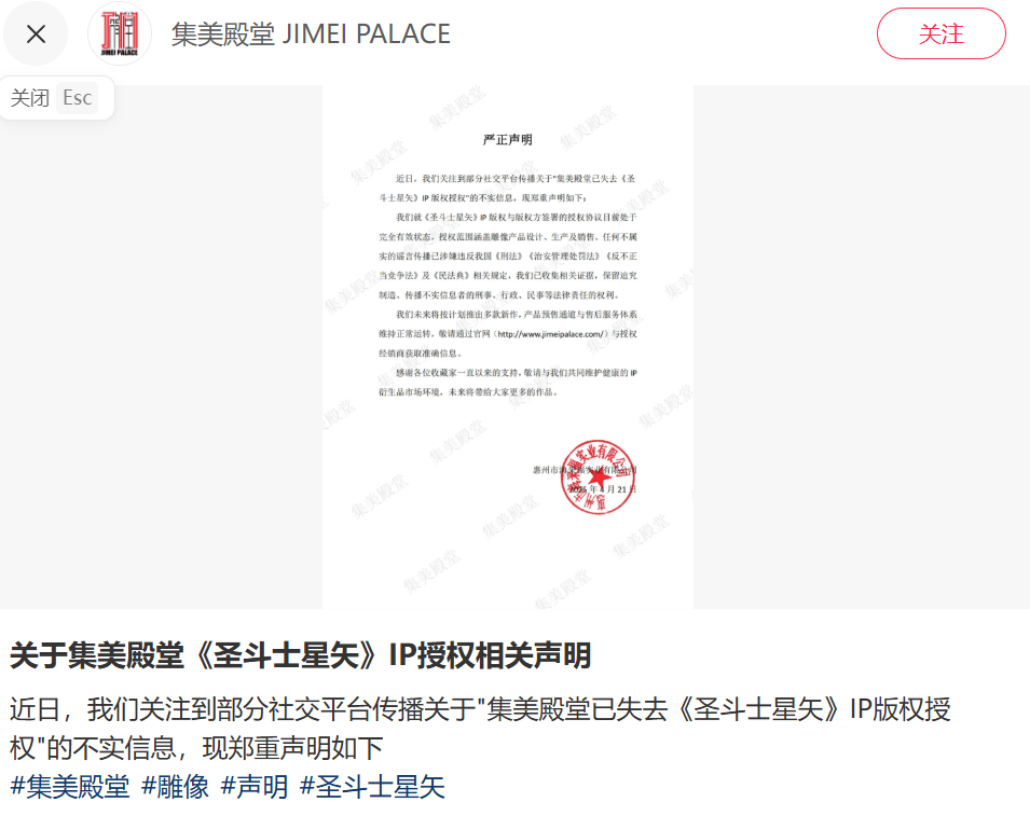
在这里还要提一下《圣斗士星矢》IP的授权版权的问题,原作漫画与东映动画制作的电视动画分属不同权利主体,早年国内手游的版权争议里,就出现过“东映动画正版授权”与集英社所持漫画版权并行主张的情形。延伸到商品端,布鲁可的圣斗士星矢积木人系列对应的就是原作漫画的授权,而集美殿堂的圣斗士星矢雕像系列由东映动画授权,集美殿堂此前就曾因为授权到期的传闻作过公开说明。
另外,徽章、亚克力立牌、杯垫、毛绒这类标准化谷子,主要由东映动画官方自主开发,并在其线上线下渠道直接销售。谷子周边在中国的授权合作案例相对较少,今年10月的CLE授权展上,吾流WUSTYLE展位露出了《数码宝贝》相关企划,但目前双方尚未官宣合作细节,因此没有计入表格统计。

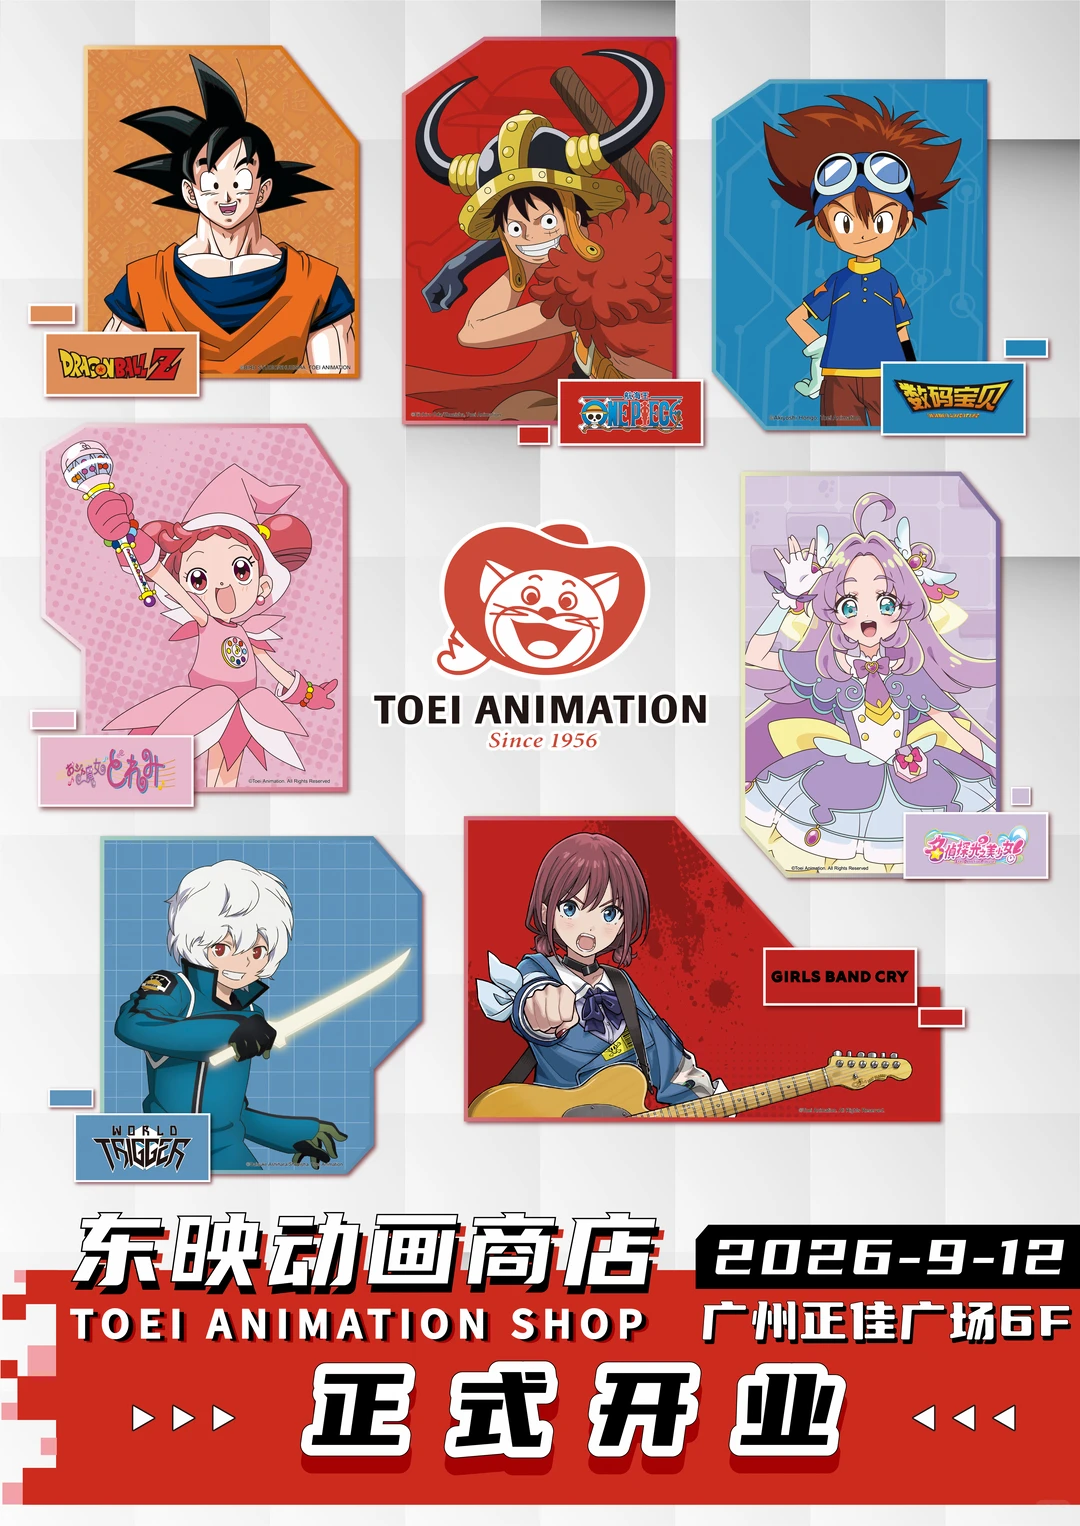
东映动画在中国国内的直营渠道铺设相对缓慢。2020年天猫旗舰店上线,2023年1月中国大陆首店在上海百联ZX创趣场开业。一直到2026年9月12日,东映动画商店在广州正佳广场正式开业,是上海之外的第二家常设综合店,也是广州首店。
结语

总之,中国市场对东映动画有多重要,从2026年以来集团的业绩以及线下布局就能看得比较清楚。

一方面,中国市场配信合同的变动能牵动整个分部的利润表现;版权业务已经是东映动画收入体量最大的分部,海外IP授权业务持续增长,中国消费端的变化也在实时影响这一块收入。

另一方面,除了不间断在中国线下落地的期间限定店,东映动画时隔三年,再度开出一家投入重、回报周期长的直营门店,也一定程度上能反映出东映动画对中国市场重要性的判断。相关日本IP在中国的后续动向如何,雷报也将持续关注。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

东映动画半年收入19亿,三大IP授权占8亿,中国市场贡献多少?

财报口径之外,东映动画在中国的IP生意最终落到了哪些商品、联名和门店活动上?

文|雷报 青崖

编辑|努尔哈哈赤

随着日本财报季临近收尾,雷报已先后梳理了三丽鸥、万代南梦宫与圆谷的季度成绩。

几份财报各有各的披露口径,中国市场却成为了每家公司日本IP海外经营的重心:三丽鸥单独公布“中国实绩”,圆谷首次按品类列出中国区奥特曼授权收入,万代也继续把以中国为主的亚洲列为海外营收最高的地区。中国市场的变化,早已成为牵动日本IP集团层面的收入与利润的重大变量。

近日,东映动画也发布了涵盖2026年4月1日至9月30日(即2027财年第二季度)的六个月财务业绩报告,雷报据此获悉:

2026年4-9月,东映动画总销售额为466.1亿日元(约合人民币19.4亿元),同比增长3.7%,归属母公司股东的净利润为118.9亿日元(约合人民币4.9亿元),同比下滑8.4%。

东映动画Q2-Q3业绩推移图

同时,财报中特别提到了中国相关收入的变化,由于中国部分定期配信合同的内容经过调整,导致相关收入减少。东映动画海外影像半年收入112.6亿日元,同比下降8.5%;以中国为主的亚洲地区半年收入75.94亿日元,同比下滑31.7%。

东映动画Q2-Q3国内/海外业绩推移图

与之相对,头部IP在海外的IP授权端仍维持了增势,海外版权收入179.5亿日元,同比增长14.2%;而根据雷报的跟踪统计,2026年东映动画旗下IP在中国市场的授权商品与线下活动动作也较为活跃。

本文,我们将基于东映动画的最新业绩报告,以中国市场为圆心,审视经典动漫IP在2026年的商业成绩,以及版权方与中国渠道后续的经营布局。

龙珠+航海王+数码宝贝IP授权半年收入8亿,东映布局中国线下?

2026年4-9月,东映动画四个分部的收入分别是:影像制作及销售152.40亿日元,同比下滑4.9%;版权事业250.83亿日元,同比增长6.0%;商品销售44.56亿日元,同比增长24.0%;其他事业21.68亿日元,同比增长15.4%。增长最集中的是IP衍生与商品化相关的业务。

分IP收入方面,东映动画分别公布了国内版权、海外版权、海外映像半年收入前四位的IP。

经雷报计算,2026年4-9月,《龙珠》在日本国内以及海外的IP授权总计收入92.98亿日元;《航海王》IP授权总计收入90.87亿日元;《数码宝贝》IP授权总计收入14.12亿日元。《龙珠》《航海王》《数码宝贝》三大IP半年累计的海内外IP授权收入为197.97亿日元(约合人民币8.2亿元),同比增长5.4%,约占授权业务收入的79%。

而在海外版权(IP授权)收入方面,《航海王》IP的海外授权收入在2026财年(25.4-26.3)反超领跑多年的《龙珠》,并在2026年4-9月的半年内保持着领先态势。

具体中国市场方面,中国是东映动画配信收入最大的市场,财报也为中国市场单独列了统计口径。

2026年4-9月,分地区看,北美、欧洲的海外映像收入保持增长,亚洲地区收入75.94亿日元,下滑31.7%;中国以外的配信权销售保持增长,中国部分大幅减少,海外映像整体因此转为减收。

所谓定期配信合同,就是平台按周期续签、把一批作品的播放权整包买下的合作方式。东映动画中国市场的配信收入大幅度下滑,与国内的内容IP竞争环境脱不开干系。

如今,国产动画IP以及各大平台自制内容的体量、话语权越来越大,平台可选的内容比过去更多,采购时也更看重动画IP当期能带来多少播放与会员转化。据公开信息,B站2025年每季采购量已不足10部,而雷报不完全统计发现,2026年至今,B站引进的日本动画番剧只有约11部。

东映动画旗下《航海王》《龙珠》这类长篇经典虽说仍有稳定的观众,但它们在中国平台的内容盘里,从过去几乎必备的基础内容,变成要与新作品、本土作品一同争取排播位置的一员。日本IP议价能力削弱,反映在日本公司财报里就是“中国配信权销售如期初预期大幅减少”。

与此同时,中国市场的IP线下生意,成了东映动画财报里的亮点内容。比如在中国参展BiliBili World等一系列“地域展开”的案例,以及“扩大顾客接点”的草帽商店等。

那么,财报口径之外,东映动画在中国的IP生意最终落到了哪些商品、联名和门店活动上?雷报将旗下IP在2026年以来的中国市场动作继续梳理。

中国42起合作,授权靠手办,线下靠快闪,开出广州直营店

根据雷报不完全统计,截至发稿日,由东映动画授权,《航海王》《龙珠》《数码宝贝》《圣斗士星矢》四个头部IP在中国市场落地了至少42起商业化动作。

按类型看,线下活动(20起)方面,以IP快闪展会、期间限定店、行业展会为主。零售行业里,“快闪店”对应英文pop-up store,“期间限定店”是日系用法(期間限定ショップ),强调”只在一段时间内开展”,和快闪店在实操意义上实际上是一回事。

对东映动画来说,这两类动作承担的功能并不完全一样。草帽商店这一类的“期间限定店”更偏零售,打卡、互动、周边销售一体,主要售卖东映动画进口限定品和针对档期特别开发的百余款自研品。

而数码宝贝「Forever young」这一类快闪展会更偏内容体验,包含沉浸式主题展、角色原画与设定展示,目前已在全国巡回了7站。其他规模较大的线下活动还有圣斗士星矢40周年特典活动,介于二者之间,以特典周边和怀旧打卡为主。

与此同时,东映动画旗下IP还参与了BW2026、RED LAND2026、广州CICF展等IP行业展会。

商品授权(18起)方面,主要是手办品类,而且集中在收藏级雕像。

这部分的合作方高度集中,其中集美殿堂参与11起,光年工作室参与4起,两家几乎覆盖了东映动画旗下IP全部的中国国产雕像产品。这类商品的特点很统一,高客单、限量预售、按角色系列化推进,单款数量有限,监修与授权管理的对象也就相对集中。

形成这种生态其实和作品类型直接相关。《航海王》《龙珠》《圣斗士星矢》都是播出跨度超过二十年的热血长篇,角色阵容庞大,战斗姿态与名场面密集,适合转化为1/6、1/4比例的立体作品;同时受众以男性为主,当年守在电视前的观众们,如今已经具备收藏级消费能力。

在这里还要提一下《圣斗士星矢》IP的授权版权的问题,原作漫画与东映动画制作的电视动画分属不同权利主体,早年国内手游的版权争议里,就出现过“东映动画正版授权”与集英社所持漫画版权并行主张的情形。延伸到商品端,布鲁可的圣斗士星矢积木人系列对应的就是原作漫画的授权,而集美殿堂的圣斗士星矢雕像系列由东映动画授权,集美殿堂此前就曾因为授权到期的传闻作过公开说明。

另外,徽章、亚克力立牌、杯垫、毛绒这类标准化谷子,主要由东映动画官方自主开发,并在其线上线下渠道直接销售。谷子周边在中国的授权合作案例相对较少,今年10月的CLE授权展上,吾流WUSTYLE展位露出了《数码宝贝》相关企划,但目前双方尚未官宣合作细节,因此没有计入表格统计。

东映动画在中国国内的直营渠道铺设相对缓慢。2020年天猫旗舰店上线,2023年1月中国大陆首店在上海百联ZX创趣场开业。一直到2026年9月12日,东映动画商店在广州正佳广场正式开业,是上海之外的第二家常设综合店,也是广州首店。

结语

总之,中国市场对东映动画有多重要,从2026年以来集团的业绩以及线下布局就能看得比较清楚。

一方面,中国市场配信合同的变动能牵动整个分部的利润表现;版权业务已经是东映动画收入体量最大的分部,海外IP授权业务持续增长,中国消费端的变化也在实时影响这一块收入。

另一方面,除了不间断在中国线下落地的期间限定店,东映动画时隔三年,再度开出一家投入重、回报周期长的直营门店,也一定程度上能反映出东映动画对中国市场重要性的判断。相关日本IP在中国的后续动向如何,雷报也将持续关注。

本文为转载内容,授权事宜请联系原著作权人。