
正在阅读:

包材成本上行挤压毛利,青岛啤酒管理层预计明年成本总体平稳

扫一扫下载界面新闻APP

包材成本上行挤压毛利,青岛啤酒管理层预计明年成本总体平稳

在啤酒主业之外,青岛啤酒的控股股东青啤集团,近日还将青岛食品纳入体系,正式切入休闲食品赛道,。

文|新消费财研社

2026年11月17日,青岛啤酒于线上召开第三季度业绩说明会,由董事长姜宗祥,财务管理总部部长孙卓晗以及独立董事王亚平共同出席参与。

此前,青岛啤酒已披露2026年第三季度业绩情况。报告期内,公司实现营收83.8亿元,较去年同期下滑5.58%;归母净利润11.35亿元,同比下降17.15%。截至2026年9月末,青岛啤酒累计实现营收280.35亿元、归母净利润50.55亿元,分别小幅回落4.53%和4.16%。

在会上,投资者就业绩情况、股东回报及市值管理等方面提出问题。对此,青岛啤酒管理层表示,在行业需求放缓、成本端压力显现之际,青岛啤酒第三季度整体产品结构持续向好;预计明年成本平稳,未来将持续通过产品结构优化等举措提升盈利能力。

包材成本上涨拖累毛利率,即时零售销量创历史新高

2026年,我国啤酒行业在生产端持续承压,头部酒企依靠中高端产品占比提升,吨价仍保持小幅上行。

国家统计局数据显示,2026年1月至9月,国内规模以上企业啤酒产量2894.7万千升,同比下降6.0%。其中,第三季度作为传统旺季,7月至9月的单月产量分别下降8.9%、6.5%和7.8%,连续三个月负增长。

在这一底色下,公司深化“青岛啤酒+崂山啤酒”品牌战略,持续推进产品结构调整。2026年前三季度,公司累计销量达到646.5万千升;其中主品牌395万千升,中高端以上产品销量达299.4万千升,同比增长2%,在总销量中占比升至46%以上。

具体到品类层面,为应对消费群体迭代带来的健康化、个性化需求,公司在全麦、精酿、0糖轻卡及无醇低醇等品类上加快布局;白啤延续双位数增长,轻干、生鲜产品持续放量。

行业数据显示,2025年,我国啤酒行业非即饮渠道已扩大至约60%,消费场景向居家、即时零售转变。商务部研究院发布的行业报告同样显示,酒类即时零售市场规模2025年已突破500亿元,预计2026年将攀升至1000亿元,年增速超过60%。

这代表,渠道结构的重构正在倒逼酒企调整自身布局。近年来,青岛啤酒快速推进线上业务、即时零售业态及现代零售渠道。2026年前三季度,即时零售业务同比快速增长,销量创历史新高;餐饮、酒吧等消费场景也稳步向好,行业地位持续巩固。

面对成本端变化对盈利表现产生的扰动,青岛啤酒表示将通过集中采购模式,结合原材料价格变化,动态优化产品包装结构,以对冲包装成本波动对毛利的影响。此前,受部分原材料价格上行影响,铝材价格普遍上调,公司易拉罐成本同比上升;前三季度公司毛利率较去年同期有所回落,下降约1.5个百分点左右。

为增加股东信心,青岛啤酒管理层还在业绩说明会上表示,在做好经营发展的同时,公司也高度关注资本市场的表现:综合运用现金分红、信息披露、投资者关系管理及其他举措加大市值管理力度;并在未来通过持续加强与投资者的沟通,加大现金分红等举措,维护广大股东利益。

同时,青岛啤酒实行持续、稳定的利润分配政策,并逐年加大对投资者的现金分红力度。2023年至2024年,每股分红分别达到2.00元(含税)及2.20元(含税)。至2025年,每股分红进一步抬升至2.35元(含税),分红率达到69%,金额超32亿元。

四个月前,2026年7月25日,青岛啤酒还披露《控股股东及其一致行动人增持公司股份暨后续增持股份计划公告》。基于对公司未来战略发展的信息以及长期战略的认可,截至2026年10月16日,控股股东青啤集团及其一致行动人累计增持公司A股股份45.92万股;累计增持公司H股股份158.3万股,以实质增持回应市场关切。

9.65亿元拿下青岛食品控制权

新消费财研社关到,在啤酒主业之外,青岛啤酒的控股股东青啤集团,近日还将青岛食品纳入体系,正式切入休闲食品赛道,。

2026年11月10日,青岛食品发布公告,其控股股东华通集团与青啤集团签署《关于青岛食品股份有限公司之股份转让协议》,拟以非公开协议方式,将其持有的5701.76万股无限售流通股(占总股本29.24%)转让给青啤集团,转让总价9.65亿元,折合16.9246元/股,最终价格以青岛市国资委批复为准。

交易完成后,华通集团持有股份由46.74%降至17.50%;青啤集团持股比例跃升至29.24%,成为为青岛食品控股股东。同时,青啤集团承诺,受让股份过户后60个月内不转让、36个月内不质押;且不存在通过上市公司重组上市或注入关联方资产的计划或安排,交易对价以现金支付。

本次交易的标的公司青岛食品始创于1950年,“青食”作为中华老字号,其钙奶饼干在山东市场具备较长品牌积淀。从经营情况来看,2025年公司营收5.45亿元、归母净利润1.11亿元。2026年前三季度营收4.49亿元、归母净利润1.02亿元,同比分别增长6.00%和10.38%,盈利保持稳健。
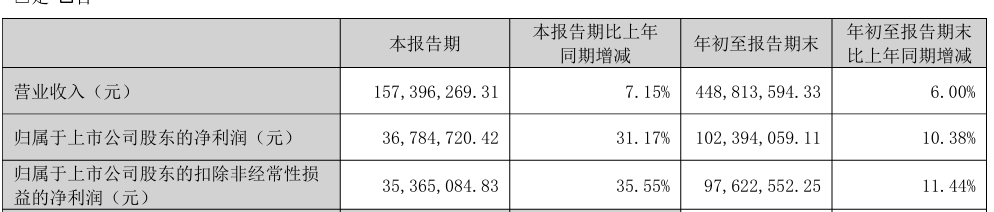
青岛食品2026年第三季度主要会计数据/图源:青岛食品2026年第三季度报告

从产品结构来看,青岛食品所面临的约束同样清晰。2026年上半年,青食实现饼干收入2.51亿元,占主营收比例达到86%,花生酱及其他品类合计不足14%。地区方面,国内为青岛食品的主要销售地区,占比达到81.16%;其中,线上占比12.87%,且主要集中于山东。2025年数据显示,青食实现省外收入3744.90万元,占比约为6.87%,跨区域拓展仍是公司的长期课题。
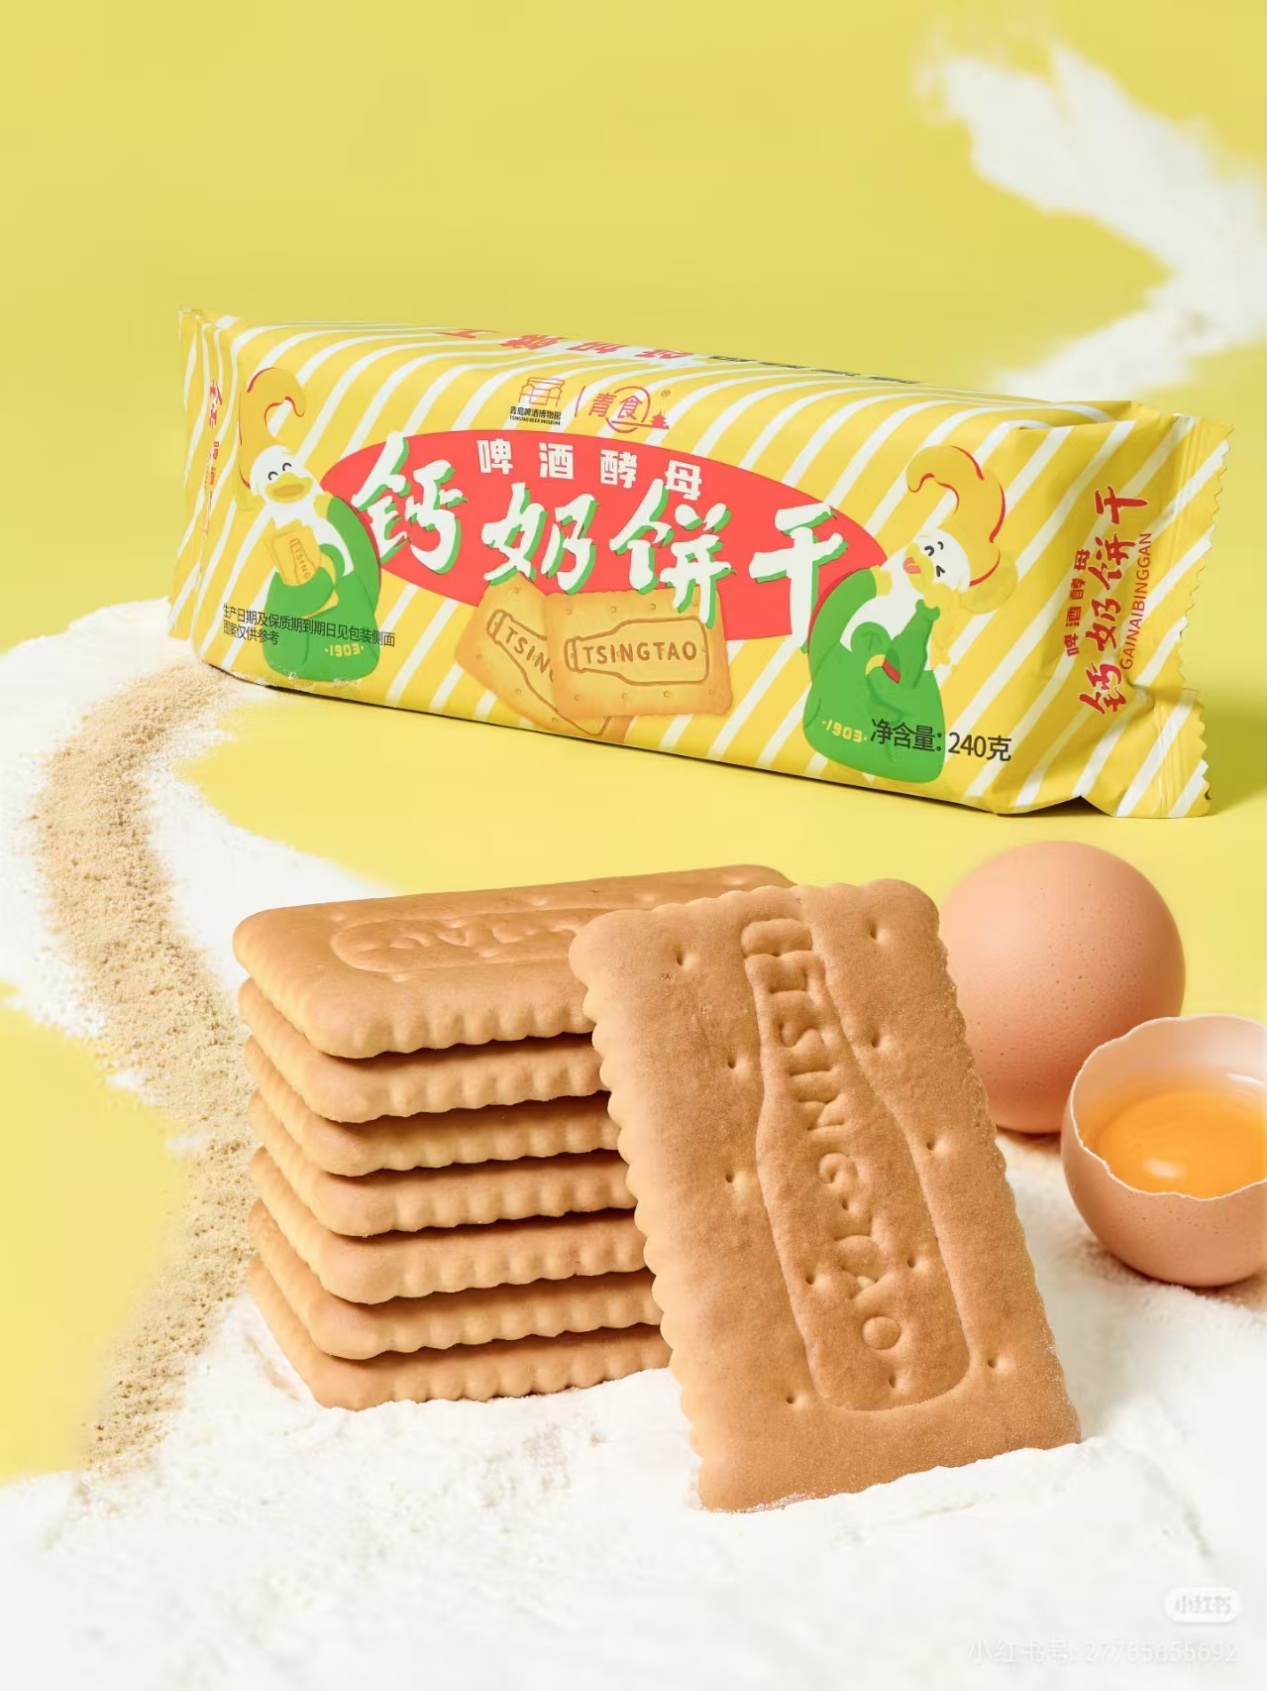
青食钙奶饼干/图源:小红书

对青啤集团而言,这笔交易是“啤酒+”多元化布局的延续。近年来,集团已先后整合饮用水、汽水及健康饮品资产。分别于2020年收购雀巢中国大陆水业务,2025年又将青岛饮料集团整体划入。公开数据显示,2025年青啤集团的饮用水模块收入增长92.3%达到11.2亿元。

从股权架构看,这笔交易更接近于青岛市属国资体系内的结构性调整。华通集团与青啤集团均由青岛市国资委100%持股,交易完成后,青岛食品实控人也由华通集团变更为青岛市国资委。

对此,市国资委党委书记、主任杨超表示,青啤集团要聚焦食品饮料主责主业,高质量推进食品饮料板块重组整合,一体推进战略、业务、渠道、品牌、文化融合,推动重组从“物理相加”迈向“化学反应”。在此框架下,青岛食品与青岛饮料共同被纳入青啤集团统一运营体系,集团“啤酒+水饮+休闲食品”的业务边界将进一步清晰。

本文为转载内容,授权事宜请联系原著作权人。

青岛啤酒

3.2k
  • 青岛啤酒博物馆发布暂停对外开放的公告
  • 青啤继续押注高端大单品

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

包材成本上行挤压毛利,青岛啤酒管理层预计明年成本总体平稳

在啤酒主业之外,青岛啤酒的控股股东青啤集团,近日还将青岛食品纳入体系,正式切入休闲食品赛道,。

文|新消费财研社

2026年11月17日,青岛啤酒于线上召开第三季度业绩说明会,由董事长姜宗祥,财务管理总部部长孙卓晗以及独立董事王亚平共同出席参与。

此前,青岛啤酒已披露2026年第三季度业绩情况。报告期内,公司实现营收83.8亿元,较去年同期下滑5.58%;归母净利润11.35亿元,同比下降17.15%。截至2026年9月末,青岛啤酒累计实现营收280.35亿元、归母净利润50.55亿元,分别小幅回落4.53%和4.16%。

在会上,投资者就业绩情况、股东回报及市值管理等方面提出问题。对此,青岛啤酒管理层表示,在行业需求放缓、成本端压力显现之际,青岛啤酒第三季度整体产品结构持续向好;预计明年成本平稳,未来将持续通过产品结构优化等举措提升盈利能力。

包材成本上涨拖累毛利率,即时零售销量创历史新高

2026年,我国啤酒行业在生产端持续承压,头部酒企依靠中高端产品占比提升,吨价仍保持小幅上行。

国家统计局数据显示,2026年1月至9月,国内规模以上企业啤酒产量2894.7万千升,同比下降6.0%。其中,第三季度作为传统旺季,7月至9月的单月产量分别下降8.9%、6.5%和7.8%,连续三个月负增长。

在这一底色下,公司深化“青岛啤酒+崂山啤酒”品牌战略,持续推进产品结构调整。2026年前三季度,公司累计销量达到646.5万千升;其中主品牌395万千升,中高端以上产品销量达299.4万千升,同比增长2%,在总销量中占比升至46%以上。

具体到品类层面,为应对消费群体迭代带来的健康化、个性化需求,公司在全麦、精酿、0糖轻卡及无醇低醇等品类上加快布局;白啤延续双位数增长,轻干、生鲜产品持续放量。

行业数据显示,2025年,我国啤酒行业非即饮渠道已扩大至约60%,消费场景向居家、即时零售转变。商务部研究院发布的行业报告同样显示,酒类即时零售市场规模2025年已突破500亿元,预计2026年将攀升至1000亿元,年增速超过60%。

这代表,渠道结构的重构正在倒逼酒企调整自身布局。近年来,青岛啤酒快速推进线上业务、即时零售业态及现代零售渠道。2026年前三季度,即时零售业务同比快速增长,销量创历史新高;餐饮、酒吧等消费场景也稳步向好,行业地位持续巩固。

面对成本端变化对盈利表现产生的扰动,青岛啤酒表示将通过集中采购模式,结合原材料价格变化,动态优化产品包装结构,以对冲包装成本波动对毛利的影响。此前,受部分原材料价格上行影响,铝材价格普遍上调,公司易拉罐成本同比上升;前三季度公司毛利率较去年同期有所回落,下降约1.5个百分点左右。

为增加股东信心,青岛啤酒管理层还在业绩说明会上表示,在做好经营发展的同时,公司也高度关注资本市场的表现:综合运用现金分红、信息披露、投资者关系管理及其他举措加大市值管理力度;并在未来通过持续加强与投资者的沟通,加大现金分红等举措,维护广大股东利益。

同时,青岛啤酒实行持续、稳定的利润分配政策,并逐年加大对投资者的现金分红力度。2023年至2024年,每股分红分别达到2.00元(含税)及2.20元(含税)。至2025年,每股分红进一步抬升至2.35元(含税),分红率达到69%,金额超32亿元。

四个月前,2026年7月25日,青岛啤酒还披露《控股股东及其一致行动人增持公司股份暨后续增持股份计划公告》。基于对公司未来战略发展的信息以及长期战略的认可,截至2026年10月16日,控股股东青啤集团及其一致行动人累计增持公司A股股份45.92万股;累计增持公司H股股份158.3万股,以实质增持回应市场关切。

9.65亿元拿下青岛食品控制权

新消费财研社关到,在啤酒主业之外,青岛啤酒的控股股东青啤集团,近日还将青岛食品纳入体系,正式切入休闲食品赛道,。

2026年11月10日,青岛食品发布公告,其控股股东华通集团与青啤集团签署《关于青岛食品股份有限公司之股份转让协议》,拟以非公开协议方式,将其持有的5701.76万股无限售流通股(占总股本29.24%)转让给青啤集团,转让总价9.65亿元,折合16.9246元/股,最终价格以青岛市国资委批复为准。

交易完成后,华通集团持有股份由46.74%降至17.50%;青啤集团持股比例跃升至29.24%,成为为青岛食品控股股东。同时,青啤集团承诺,受让股份过户后60个月内不转让、36个月内不质押;且不存在通过上市公司重组上市或注入关联方资产的计划或安排,交易对价以现金支付。

本次交易的标的公司青岛食品始创于1950年,“青食”作为中华老字号,其钙奶饼干在山东市场具备较长品牌积淀。从经营情况来看,2025年公司营收5.45亿元、归母净利润1.11亿元。2026年前三季度营收4.49亿元、归母净利润1.02亿元,同比分别增长6.00%和10.38%,盈利保持稳健。

青岛食品2026年第三季度主要会计数据/图源:青岛食品2026年第三季度报告

从产品结构来看,青岛食品所面临的约束同样清晰。2026年上半年,青食实现饼干收入2.51亿元,占主营收比例达到86%,花生酱及其他品类合计不足14%。地区方面,国内为青岛食品的主要销售地区,占比达到81.16%;其中,线上占比12.87%,且主要集中于山东。2025年数据显示,青食实现省外收入3744.90万元,占比约为6.87%,跨区域拓展仍是公司的长期课题。

青食钙奶饼干/图源:小红书

对青啤集团而言,这笔交易是“啤酒+”多元化布局的延续。近年来,集团已先后整合饮用水、汽水及健康饮品资产。分别于2020年收购雀巢中国大陆水业务,2025年又将青岛饮料集团整体划入。公开数据显示,2025年青啤集团的饮用水模块收入增长92.3%达到11.2亿元。

从股权架构看,这笔交易更接近于青岛市属国资体系内的结构性调整。华通集团与青啤集团均由青岛市国资委100%持股,交易完成后,青岛食品实控人也由华通集团变更为青岛市国资委。

对此,市国资委党委书记、主任杨超表示,青啤集团要聚焦食品饮料主责主业,高质量推进食品饮料板块重组整合,一体推进战略、业务、渠道、品牌、文化融合,推动重组从“物理相加”迈向“化学反应”。在此框架下,青岛食品与青岛饮料共同被纳入青啤集团统一运营体系,集团“啤酒+水饮+休闲食品”的业务边界将进一步清晰。

本文为转载内容,授权事宜请联系原著作权人。