
正在阅读:

欧科亿募9.5亿扩产补品类,定增中塞入“AI叙事” 

扫一扫下载界面新闻APP

欧科亿募9.5亿扩产补品类,定增中塞入“AI叙事” 

暂不提请召开股东会审议

欧科亿欧科亿;募9.5亿;扩产;补品类;定增;AI叙事;人工智能;数控刀具;智能制造;工业AI

图片来源:界面图库

界面新闻记者 赵阳戈

11月18日,欧科亿(688308.SH)连发数份公告,披露募资不超过9.5亿元的定增预案。募资要花在四个地方:产业园产能提升、高精密磨制刀片升级、AI PCB钻针用棒材研发平台,以及补流。

欧科亿第三季度归母净利润同比下滑62.02%。一边是融资扩产,一边是盈利节奏陡然放缓,这家做刀具做了三十年的公司,要想完成一次从单一品类到全工序矩阵的跳跃,所要面对的考题不少。

募投补短板

欧科亿这次定增,5亿元拟给到控股子公司株洲欧科亿切削工具,投向“数控刀具产业园产能提升及技术升级”。

欧科亿表示,公司拟补齐在超硬刀具、丝锥、齿轮刀具等高端品类的产品线短板,新增的PCD/PCBN等超硬刀具产能将重点面向精密模具、新能源汽车轻量化构件、航空航天难加工材料加工等场景;补上的攻丝工序产品,则形成“钻孔+攻丝”一体化成套加工解决方案;新增的小模数齿轮刀具产能,能丰富刀具产品矩阵,满足汽车变速箱、风电装备、工程机械等领域需求。
界面新闻以投资者身份致电上市公司,相关负责人表示,客户此前就已存在一站式采购的需求,且越是面向终端,这种需求越为突出。"如果做经销,可能只是经销某个单品;但做终端,就会遇到一站式采购的要求。"该人士称,公司目前已组建研发团队,募投项目虽涉及新品,但仍属同一大类,技术上是相通的。
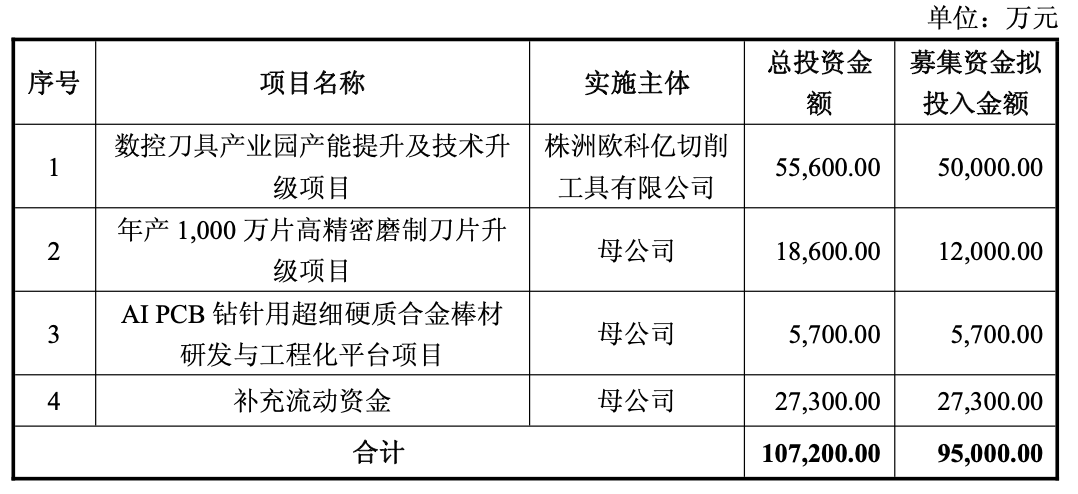
来源:公告

第二笔是1.2亿元投给母公司的“年产1000万片高精密磨制刀片升级”,建设期18个月。界面新闻从业内人士处获悉,压制刀片和磨制刀片的差别,在于精度,前者公差在±0.1毫米量级,后者公差可控制在±0.01毫米量级,刃口经精密研磨抛光后半径可达微米级。据悉,该类产品用在汽车精密零部件、3C结构件、医疗器械上,附加值更高。

市场比较在意的,或许是这第三笔5700万元的投入:“AI PCB钻针用超细硬质合金棒材研发与工程化平台”,建设期24个月。据悉,该项目本身是建实验室、搭研发体系,不直接产出大规模产能,但它却能和11月刚完成的收购连在一起看。

8月,欧科亿筹划通过收购增资的方式取得永鑫精工51%的股权,并于近期完成工商变更登记,这也意味着11月起将永鑫精工纳入合并报表范围。

永鑫精工是PCB刀具细分领域国家级“专精特新”小巨人企业,核心产品为PCB、IC载板以及AI PCB钻孔、铣削加工用的微钻、铣刀。
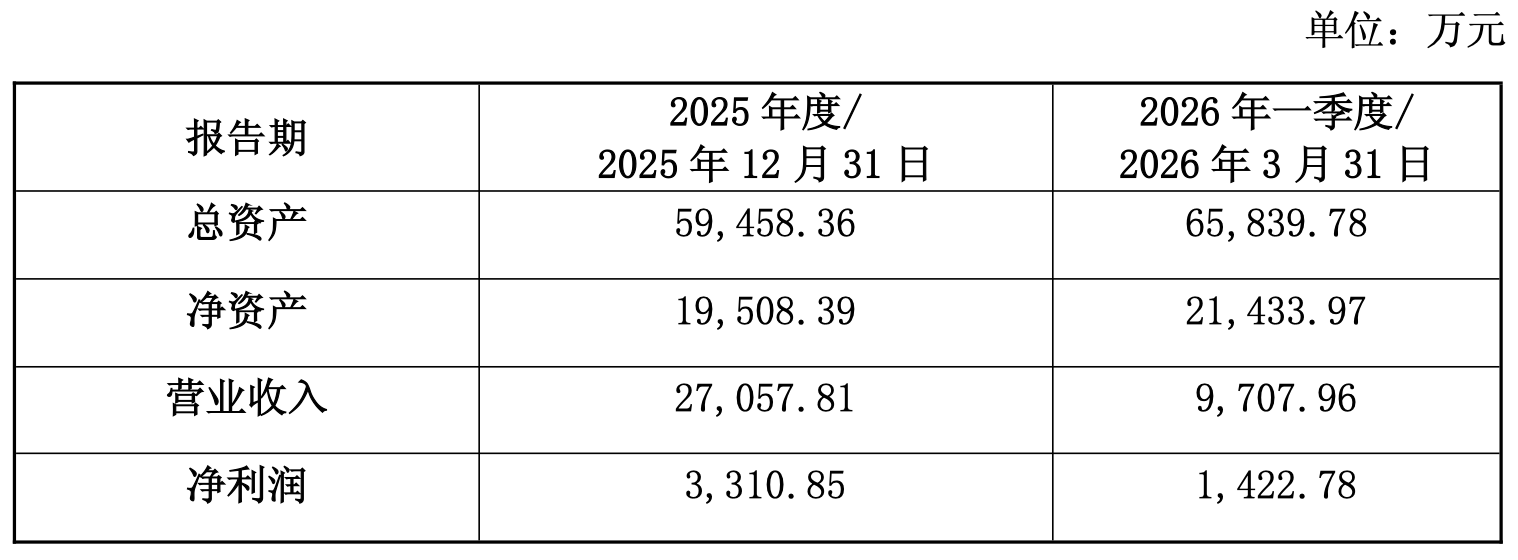
永鑫精工财务数据     来源:公告

欧科亿在定增公告里,例举项目三重点面向AI算力基础设施领域中的高阶PCB微孔加工领域。

据接近上市公司人士表示,该项目能构建“材料配方、棒材制备、微钻数字化设计、精密磨削、涂层适配、工况验证”全闭环研发体系,项目则聚焦高端极小径PCB钻针及配套超细晶粒硬质合金棒材。项目成功实施,欧科亿便能具备独立开展超细晶粒硬质合金棒材配方与改性、微小径钻针结构设计、切削性能验证、可靠性寿命测试等高端研发能力,也能结合收购永鑫精工切入PCB钻针市场,进一步延伸产业链布局。

根据浙商证券研报,AI服务器PCB钻针需求量有望由2026年8.0亿支增至2030年39.2亿支。

现金流是需要正视的坎

这第四笔2.73亿元的补流,占到募资总额的近三成。欧科亿表示,公司所处的硬质合金刀具行业属于典型的技术密集型和资金密集型行业,产能建设、原料备货与研发投入均需占用较大规模资金,且资金的投入在时间上先于收入的实现。

界面新闻注意到,2023年至2025年,公司营业收入由10.26亿元增长至14.57亿元,年均复合增长率为19.16%;2026年前三季度15.95亿元,录得55.91%的同比增长。

业务规模扩张也伴随着营运资金需求的增长。同期,公司营运资金(流动资产-流动负债)由10.28亿元增至13.53亿元,累计增加3.24亿元;研发累计投入了2.39亿元。

欧科亿的内部经营积累,已渐难以满足营运资金的需求。

数据显示,2025年度公司经营活动产生的现金流量净额为-4953.89万元,2026年前三季度为-2.66亿元,经营性现金流持续为负,反映的是公司的净消耗。同一时间,公司短期借款从年初的5.67亿元攀升至9月末的8.6亿元,长期借款从4547万元攀升至1.01亿元,一年内到期的非流动负债从580.19万元跳增至8115.48万元,资产负债率也从31.55%一路升至39.22%;衡量企业短期偿债能力的速动比率从2025年末的1.19下降至2026年6月末的1.04,显示为短期偿债能力趋紧。

另外挤占现金流的重要科目:应收账款和存货,前者从2025年末的4.66亿元悄然攀升至2026年9月末7亿元,后者从7.27亿元一路来到了12.84亿元。

身处夹心层

欧科亿2026年前三季度营业收入和净利润分别15.95亿元和3.9亿元,同比增幅分别为55.91%和662.84%。放在整个刀具行业里,这样的增速也相当抢眼。但是,第三季度营业收入3.89亿元,同比微降7.42%;归母净利润1912.46万元,同比缩水超过62.02%。

欧科亿的生意,位置有点特殊。

往上走,原材料是碳化钨粉(WC)、钴(Co)粉等,半年报显示,存货里超过四成是原材料,而经营活动产生的现金流量净额之所以大幅流出,欧科亿给出的解释,也是主要因为“采购材料付款增加所致”。

2026年以来钨系原材料价格的波动,对缺乏上游矿产资源的中下游企业构成了直接的成本挤压。三季度的原材料价格从高位回落,就实打实对欧科亿造成了影响,公司计提了较高的资产减值损失。2026年一季度,公司毛利率为44.51%,第二季度为47.71%,第三季度将为28.5%,和业绩表现保持一致。

“现在的毛利率才算回归正常”,上述公司负责人表示,上半年毛利率高是因为成本和产品价之间有加大的价差,但行业毛利率是达不到百分之四五十的,目前算是回归正常。针对原材料价格波动,公司一方面签低成本的大单以应对,另一方面会调整采购频率,“采购价都会随行就市”。该人士称,公司的现金流一方面要给上游交预付款,尤其是上半年供不应求时,不交预付款就不会发货,另一方面会用作经营性周转。

欧科亿的客户是汽车零部件厂、航空航天加工车间、3C电子工厂等,面对客户回款问题,“如果是经销商,有时需要等终端回款;如果是大厂,有时会遇到压款的情况。”

同花顺数据显示,欧科亿的应收账款周转天数逐季增长,2026年一季度显示为75.5天,第二季度为86.91天,第三季度98.62天。有分析指出,高端领域的需求是实在的,对刀具性能的要求也在提升,这既是欧科亿的机会,但同时这些领域的客户导入周期长、验证门槛高也是实情。

如此看来定增资金能解决一部分问题,但解决不了全部;定增项目动辄便是十八个月的建设期,远水解不了近渴。

当涨价红利有所退潮、毛利率回归常态,收购来的资产尚需消化,新品类也需要时间培育,欧科亿要想撑住利润,前路并不算平坦。


未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

欧科亿募9.5亿扩产补品类,定增中塞入“AI叙事” 

暂不提请召开股东会审议

欧科亿欧科亿;募9.5亿;扩产;补品类;定增;AI叙事;人工智能;数控刀具;智能制造;工业AI

图片来源:界面图库

界面新闻记者 赵阳戈

11月18日,欧科亿(688308.SH)连发数份公告,披露募资不超过9.5亿元的定增预案。募资要花在四个地方:产业园产能提升、高精密磨制刀片升级、AI PCB钻针用棒材研发平台,以及补流。

欧科亿第三季度归母净利润同比下滑62.02%。一边是融资扩产,一边是盈利节奏陡然放缓,这家做刀具做了三十年的公司,要想完成一次从单一品类到全工序矩阵的跳跃,所要面对的考题不少。

募投补短板

欧科亿这次定增,5亿元拟给到控股子公司株洲欧科亿切削工具,投向“数控刀具产业园产能提升及技术升级”。

欧科亿表示,公司拟补齐在超硬刀具、丝锥、齿轮刀具等高端品类的产品线短板,新增的PCD/PCBN等超硬刀具产能将重点面向精密模具、新能源汽车轻量化构件、航空航天难加工材料加工等场景;补上的攻丝工序产品,则形成“钻孔+攻丝”一体化成套加工解决方案;新增的小模数齿轮刀具产能,能丰富刀具产品矩阵,满足汽车变速箱、风电装备、工程机械等领域需求。

界面新闻以投资者身份致电上市公司,相关负责人表示,客户此前就已存在一站式采购的需求,且越是面向终端,这种需求越为突出。"如果做经销,可能只是经销某个单品;但做终端,就会遇到一站式采购的要求。"该人士称,公司目前已组建研发团队,募投项目虽涉及新品,但仍属同一大类,技术上是相通的。

来源:公告

第二笔是1.2亿元投给母公司的“年产1000万片高精密磨制刀片升级”,建设期18个月。界面新闻从业内人士处获悉,压制刀片和磨制刀片的差别,在于精度,前者公差在±0.1毫米量级,后者公差可控制在±0.01毫米量级,刃口经精密研磨抛光后半径可达微米级。据悉,该类产品用在汽车精密零部件、3C结构件、医疗器械上,附加值更高。

市场比较在意的,或许是这第三笔5700万元的投入:“AI PCB钻针用超细硬质合金棒材研发与工程化平台”,建设期24个月。据悉,该项目本身是建实验室、搭研发体系,不直接产出大规模产能,但它却能和11月刚完成的收购连在一起看。

8月,欧科亿筹划通过收购增资的方式取得永鑫精工51%的股权,并于近期完成工商变更登记,这也意味着11月起将永鑫精工纳入合并报表范围。

永鑫精工是PCB刀具细分领域国家级“专精特新”小巨人企业,核心产品为PCB、IC载板以及AI PCB钻孔、铣削加工用的微钻、铣刀。

永鑫精工财务数据     来源:公告

欧科亿在定增公告里,例举项目三重点面向AI算力基础设施领域中的高阶PCB微孔加工领域。

据接近上市公司人士表示,该项目能构建“材料配方、棒材制备、微钻数字化设计、精密磨削、涂层适配、工况验证”全闭环研发体系,项目则聚焦高端极小径PCB钻针及配套超细晶粒硬质合金棒材。项目成功实施,欧科亿便能具备独立开展超细晶粒硬质合金棒材配方与改性、微小径钻针结构设计、切削性能验证、可靠性寿命测试等高端研发能力,也能结合收购永鑫精工切入PCB钻针市场,进一步延伸产业链布局。

根据浙商证券研报,AI服务器PCB钻针需求量有望由2026年8.0亿支增至2030年39.2亿支。

现金流是需要正视的坎

这第四笔2.73亿元的补流,占到募资总额的近三成。欧科亿表示,公司所处的硬质合金刀具行业属于典型的技术密集型和资金密集型行业,产能建设、原料备货与研发投入均需占用较大规模资金,且资金的投入在时间上先于收入的实现。

界面新闻注意到,2023年至2025年,公司营业收入由10.26亿元增长至14.57亿元,年均复合增长率为19.16%;2026年前三季度15.95亿元,录得55.91%的同比增长。

业务规模扩张也伴随着营运资金需求的增长。同期,公司营运资金(流动资产-流动负债)由10.28亿元增至13.53亿元,累计增加3.24亿元;研发累计投入了2.39亿元。

欧科亿的内部经营积累,已渐难以满足营运资金的需求。

数据显示,2025年度公司经营活动产生的现金流量净额为-4953.89万元,2026年前三季度为-2.66亿元,经营性现金流持续为负,反映的是公司的净消耗。同一时间,公司短期借款从年初的5.67亿元攀升至9月末的8.6亿元,长期借款从4547万元攀升至1.01亿元,一年内到期的非流动负债从580.19万元跳增至8115.48万元,资产负债率也从31.55%一路升至39.22%;衡量企业短期偿债能力的速动比率从2025年末的1.19下降至2026年6月末的1.04,显示为短期偿债能力趋紧。

另外挤占现金流的重要科目:应收账款和存货,前者从2025年末的4.66亿元悄然攀升至2026年9月末7亿元,后者从7.27亿元一路来到了12.84亿元。

身处夹心层

欧科亿2026年前三季度营业收入和净利润分别15.95亿元和3.9亿元,同比增幅分别为55.91%和662.84%。放在整个刀具行业里,这样的增速也相当抢眼。但是,第三季度营业收入3.89亿元,同比微降7.42%;归母净利润1912.46万元,同比缩水超过62.02%。

欧科亿的生意,位置有点特殊。

往上走,原材料是碳化钨粉(WC)、钴(Co)粉等,半年报显示,存货里超过四成是原材料,而经营活动产生的现金流量净额之所以大幅流出,欧科亿给出的解释,也是主要因为“采购材料付款增加所致”。

2026年以来钨系原材料价格的波动,对缺乏上游矿产资源的中下游企业构成了直接的成本挤压。三季度的原材料价格从高位回落,就实打实对欧科亿造成了影响,公司计提了较高的资产减值损失。2026年一季度,公司毛利率为44.51%,第二季度为47.71%,第三季度将为28.5%,和业绩表现保持一致。

“现在的毛利率才算回归正常”,上述公司负责人表示,上半年毛利率高是因为成本和产品价之间有加大的价差,但行业毛利率是达不到百分之四五十的,目前算是回归正常。针对原材料价格波动,公司一方面签低成本的大单以应对,另一方面会调整采购频率,“采购价都会随行就市”。该人士称,公司的现金流一方面要给上游交预付款,尤其是上半年供不应求时,不交预付款就不会发货,另一方面会用作经营性周转。

欧科亿的客户是汽车零部件厂、航空航天加工车间、3C电子工厂等,面对客户回款问题,“如果是经销商,有时需要等终端回款;如果是大厂,有时会遇到压款的情况。”

同花顺数据显示,欧科亿的应收账款周转天数逐季增长,2026年一季度显示为75.5天,第二季度为86.91天,第三季度98.62天。有分析指出,高端领域的需求是实在的,对刀具性能的要求也在提升,这既是欧科亿的机会,但同时这些领域的客户导入周期长、验证门槛高也是实情。

如此看来定增资金能解决一部分问题,但解决不了全部;定增项目动辄便是十八个月的建设期,远水解不了近渴。

当涨价红利有所退潮、毛利率回归常态,收购来的资产尚需消化,新品类也需要时间培育,欧科亿要想撑住利润,前路并不算平坦。


未经正式授权严禁转载本文,侵权必究。