


文 | 陈明一
11月17日晚间,山东钢铁股份有限公司(600022,下称“山东钢铁”)披露关于向控股子公司转让产能指标的公告。
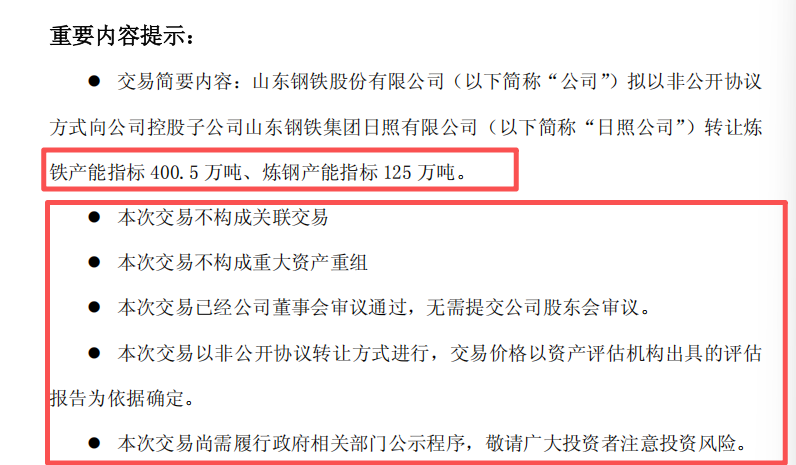
公告称,为满足日照公司日照钢铁精品基地二期绿色低碳智能高端精品钢项目建设需要,拟以非公开协议方式,向控股子公司山东钢铁集团日照有限公司转让炼铁产能指标400.5万吨、炼钢产能指标125万吨,不含相关生产设备。公告同时提到,“本次交易属于公司内部资源优化整合”,交易完成后相关产能仍为公司合并报表范围内的合规产能,本次交易对公司当期合并报表利润总额没有影响。
交易本身不产生损益
根据公告,交易对方为控股子公司,纳入合并报表范围。公告明确,本次交易不构成关联交易,不构成重大资产重组,无需提交股东会审议。由于日照公司在合并范围内,这笔转让在合并层面全额抵消,不产生损益。
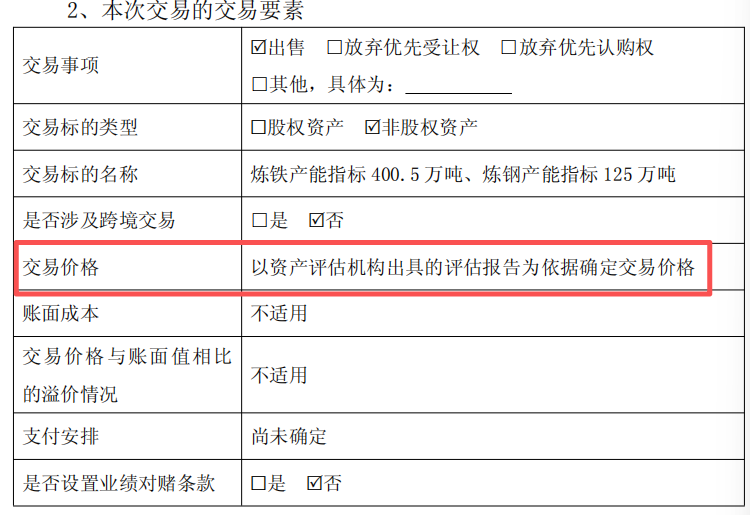
公告表格中,交易价格一栏为“以资产评估机构出具的评估报告为依据确定”,支付安排一栏为“尚未确定”。公告同时标明,尚未签署相关协议,尚需履行公示程序。公告将标的定性为“公司富余产能指标”,产权清晰,不存在抵押、质押。
可以看出,本次交易转让的不是设备、土地或股权,而是产能指标——国家核定的炼铁、炼钢许可额度。
两个基地的工序搭配
据公司2016年9月回复上交所半年报问询函的公告,日照基地一期于2013年3月获国家发展改革委核准,建设规模为年产铁810万吨、钢坯850万吨、钢材790万吨。
2025年年度报告在“生产运行总体平稳”一节中披露,日照基地“创新实施外购铁水、铁包加废钢等举措,有效克服长期缺铁与高炉中修的双重压力,实现了提产增效”。
炼铁能力不足,是日照基地长期存在的问题。
另一方面,公司对两个基地的定位在年报中有明确表述:“突出沿海、优化内陆”的战略布局持续推进。日照基地“沿海区位优势突出”,钢城基地“位于山东省腹地”,具备内陆企业后发优势。
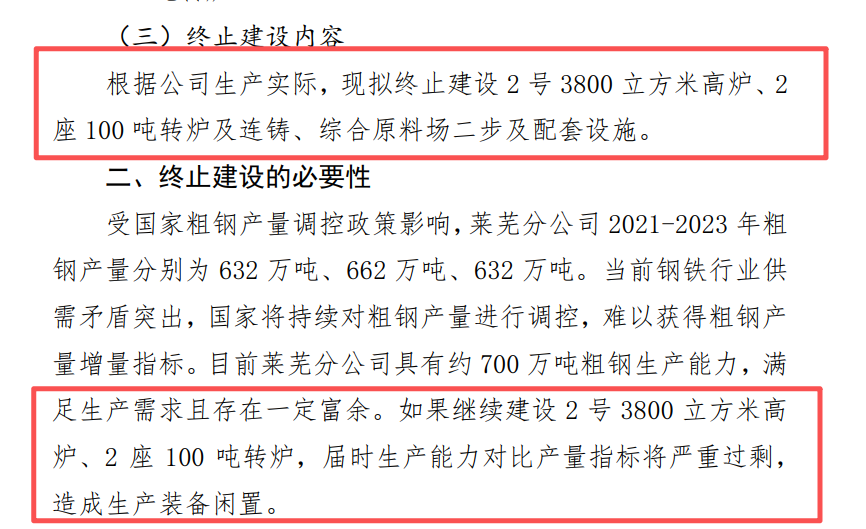
据山东钢铁《2024年第二次临时股东大会会议材料》,2024年4月29日,第七届董事会第三十七次会议审议通过终止莱芜分公司新旧动能转换项目中2号3800立方米高炉、2座100吨转炉及连铸、综合原料场二步及配套设施建设,同年7月经临时股东大会通过。
这份材料给出的理由是,莱芜分公司2021年至2023年粗钢产量分别为632万吨、662万吨、632万吨,而“具有约700万吨粗钢生产能力,满足生产需求且存在一定富余”。若继续建设,“届时生产能力对比产量指标将严重过剩,造成生产装备闲置”。会议材料同时提到,该项目计划总投资133.28亿元,已完成投资102.27亿元。
产能置换的窗口在收窄
2025年年度报告中,公司对政策走向已有预判:“新的钢铁行业产能置换政策即将发布,置换比例进一步加大,预计将提升至1.5∶1。”
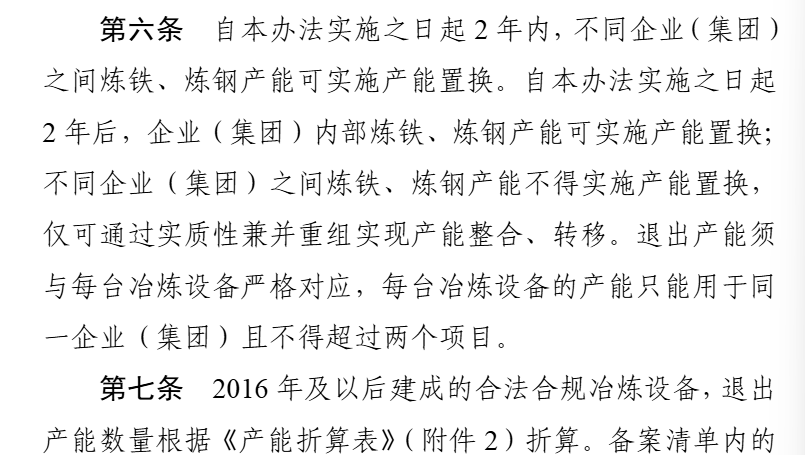
这一预判在2026年落地。据工业和信息化部5月18日印发的修订后《钢铁行业产能置换实施办法》(工信部原〔2026〕97号),全国炼铁、炼钢产能置换比例均不低于1.5∶1;对不同企业间实施产能置换设置2年过渡期,过渡期后,仅可通过实质性兼并重组实现产能转移。
项目端则在推进。2026年山东省政府工作报告提出“提速山钢日照基地二期”。今年3月17日,中国宝武党委书记、董事长胡望明到山钢日照调研,要求稳妥推进日照二期项目,强调“积极破解项目推进中的各类制约问题”。政策收紧与项目推进同时发生。
根据公告,日照公司股权结构为山东钢铁50.5981%、宝山钢铁48.6139%。这400.5万吨指标进入日照公司后形成的产能,有近一半权益归属宝山钢铁。这是2023年12月宝武战略投资山钢后形成的既定格局,非本次交易带来的变化。
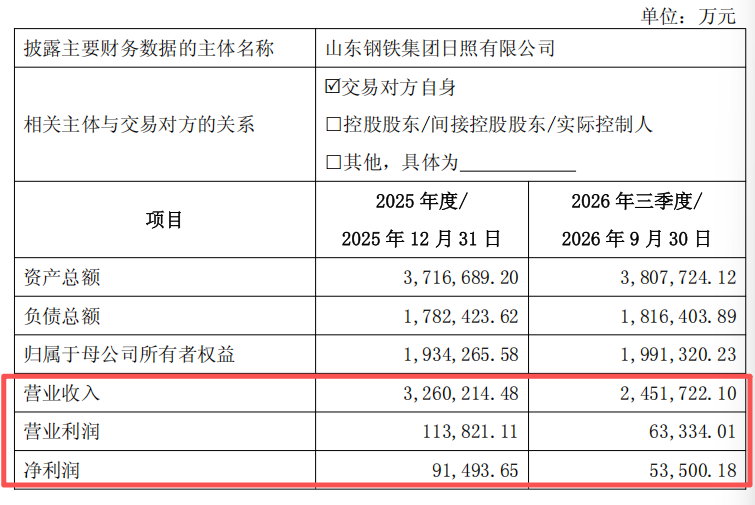
公告披露,日照公司2025年净利润91,493.65万元,2026年前三季度53,500.18万元。
山东钢铁2026年三季报显示,前三季度营业收入491.69亿元,同比下降3.96%;归属于上市公司股东的净利润-1.76亿元,同比下降229.31%;扣除非经常性损益后-3.42亿元,同比下降348.49%。
评论