
正在阅读:

欧珀莱易主:一个外资“中国定制”品牌的时代转身

扫一扫下载界面新闻APP

欧珀莱易主:一个外资“中国定制”品牌的时代转身

当一个时代过去,欧珀莱会走向何方?

中国市场,欧珀莱,IDG,

图片来源:界面图库

文|未来迹FutureBeauty 陈龙

编辑|吴思馨

11月17日,欧珀莱迎来创立32年以来最重要的一次股东变化。资生堂宣布,将资生堂丽源化妆品有限公司100%股权转让给IDG资本主导的投资者财团。

在许多中国消费者的记忆里,欧珀莱几乎与资生堂绑定在一起。

1994年,这个专为中国市场开发的品牌从北京亦庄起步,借助资生堂技术体系和百货专柜网络成长,成为一代消费者接触中高端护肤的重要入口。巅峰时期,欧珀莱年销售额超过30亿元,与巴黎欧莱雅、OLAY并称百货渠道“三欧”。

三十多年后,它告别资生堂,也告别了孕育自己的“合资品牌”模式。

这场交易表面上是资生堂的一次品牌组合调整,背后却交叠着三重变化:百货专柜黄金时代退去,中端护肤价格带受到两端挤压,跨国集团则不断把资源集中到全球重点品牌。
欧珀莱完成了上一阶段的历史任务,却不意味着只能悄然退场。IDG接手的不只有一个经营承压的品牌,还有32年的消费者认知、一座北京工厂、一套供应链和仍具规模的渠道基础。

当一个时代过去,欧珀莱会走向何方?

资生堂丽源被转手,欧珀莱有了“新归宿”

这笔交易并不突然。

资生堂丽源成立于1991年,原由资生堂集团持股65%、北京丽源持股35%。由于第三期合资协议将在2026年12月到期,双方经过协商决定不再续约。北京丽源持有的35%股权随后在北京产权交易所挂牌,挂牌价为1.995亿元;9月1日,资生堂完成受让,实现对资生堂丽源的全资持股。

从时间顺序看,资生堂先收回少数股权、再转让全部股权,相当于为结束合资关系、清理产权结构及推进整体出售铺路。

11月17日签署的交易协议进一步明确了新股权结构:IDG资本管理基金设立的两家主体将合计持有95%股权,其中Sunrise Winning Limited持有80.66%,珠海朴来管理咨询合伙企业持有14.34%;由资生堂丽源新管理团队为主设立的上海珀知源企业管理合伙企业持有5%。

此次的收购方——IDG资本,是中国最早一批开展风险投资的机构,早期曾投资腾讯、百度、搜狐等企业;后续广泛布局消费与科技领域,投资了小米、美团、拼多多、哔哩哔哩等企业。在美妆领域,IDG曾投资了芙清、观夏等多个品牌。
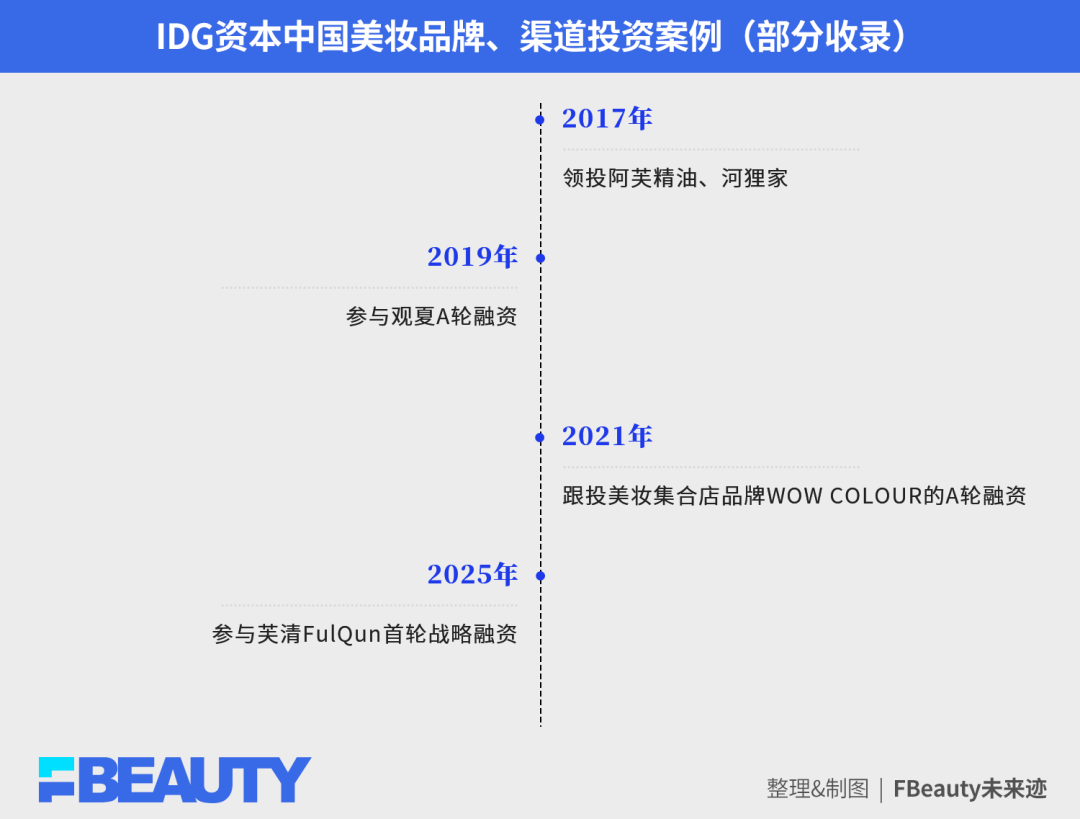
与常规资本的财务型投资不同,IDG资本此次直接接手欧珀莱的品牌、公司、工厂以及生产设备,是一套完整的经营系统。这种投资逻辑,得到了资生堂的认可。

资生堂在公告中明确表示,选择IDG资本是因为其在消费领域有丰富经验和专长,相信在其支持下,欧珀莱能“敏捷地执行业务”,并提升品牌价值。IDG此前在消费领域的投资(如瑞幸、优诺中国等)经验,可能被用于帮助欧珀莱进行数字化或业务重组。

曾跨过30亿的欧珀莱,为何会被推上交易桌?

对于资生堂而言,出售资生堂丽源,不能用一句轻飘飘的“剥离不良资产”一笔带过。

欧珀莱首先是资生堂中国本土化历史中极具分量的资产。

1991年,资生堂在中国大陆布局的首家合资公司——资生堂丽源成立,并建厂于北京经济技术开发区(亦庄),曾被当地人称为“亦庄第一企”。资生堂丽源于1994年正式推出了专为中国市场定制的护肤品牌“欧珀莱(AUPRES)”,当年即实现销售收入2111万元。

此后,品牌凭借资生堂的研发及生产体系、专柜咨询服务和持续扩张的百货渠道快速成长。资生堂早期公开资料显示,欧珀莱创立后销售额年均增长超过30%,销售网络一度覆盖全国700余家大型商场,有效会员超过130万人。

到2015年,欧珀莱专柜数量已超过1000家,年销售规模达到约30亿元,几乎构成了中国百货一楼中端护肤的标准配置。

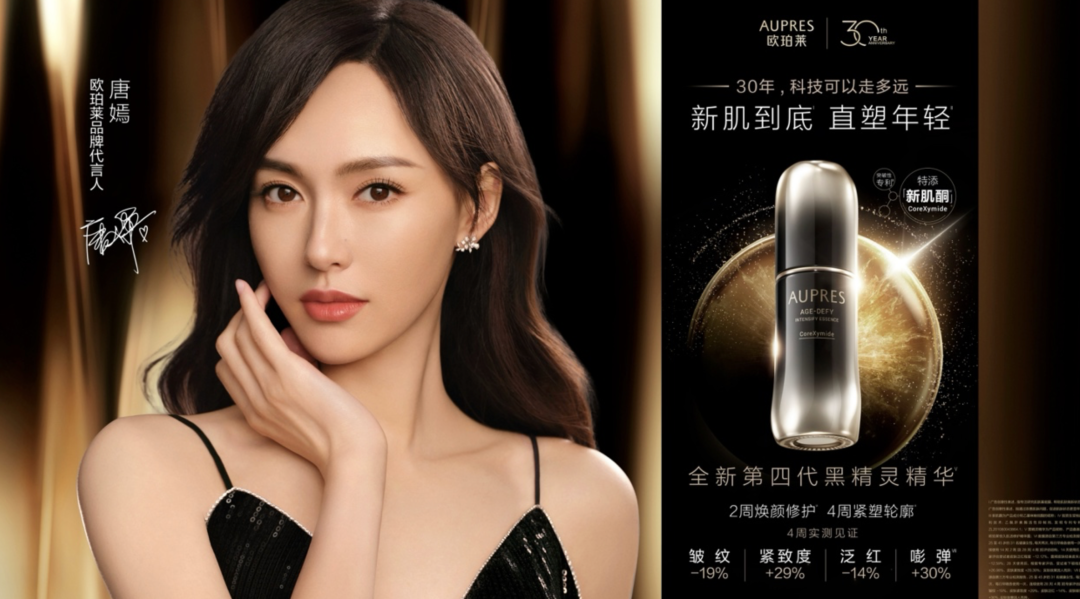
对于资生堂中国而言,欧珀莱也一直是投资的重心,资生堂也愿意将许多科研和市场资源倾注给欧珀莱。直至2024年,资生堂中国为欧珀莱举办品牌30周年庆典,并携手品牌代言人唐嫣拍摄《新肌到底,直塑年轻》品牌大片,并将资生堂功效专利成分「新肌酮」应用到欧珀莱新品黑精灵精华中。
欧珀莱成功的关键,在于踩中了三个时代条件:外资技术和品牌稀缺性;百货专柜是中高端美妆的核心渠道;中国消费者需要一套针对本地肤质、气候和审美开发的产品。

它也为跨国集团提供了一套早期本土化范本:在中国建立合资公司和工厂,为中国市场单独创建品牌,再通过专柜美容顾问完成产品教育与会员经营。

然而,当这些条件逐渐消失,欧珀莱原有的增长模式也开始松动。

尼尔森IQ数据显示,2019年至2023年,全国51个重点城市的百货购物中心化妆品柜台总数从15415个锐减至9502个,五年间消失了近6000个柜台,与此同时,现存百货美妆销售越来越向国际高端品牌集中。欧珀莱赖以成长的中端专柜市场,空间被持续压缩。

渠道之外,价格带也在发生“K型分化”。

高端品牌通过促销、礼赠和渠道下沉争夺中端消费者,珀莱雅、薇诺娜、可复美等本土品牌则凭借功效成分、内容电商和快速迭代向上进入200元至500元价格带。欧珀莱既要面对高端品牌向下覆盖,又要应对国货品牌向上进攻,过去依靠“资生堂技术+中国专属”的差异化优势明显减弱。

经营数据进一步解释了资生堂为何选择放手。

据立信会计师事务所审计的2025全年数据,资生堂丽源该年营收累计为8.69亿元,但营业利润亏损5106.19万元,全年净利润亏损4133.7万元。截至2025年末,资生堂丽源资产总计9.01亿元,但负债高达2.82亿元。

在今年1-5月,资生堂丽源营业利润亏损扩大至7125.39万元,净利润亏损额攀升至5341.52万元。《FBeauty未来迹》统计抖音、淘天、京东、快手等线上平台数据显示,2026年1-10月,欧珀莱在主流线上平台上交易额达3.93亿,同比下滑21.51%。

再看资生堂财报,今年1-9月公司净销售额7411亿日元(约313亿元人民币),核心营业利润675亿日元(约合28亿元人民币),销售额和利润正在按计划稳步回升。

这与资生堂当前的资源配置方向逐渐产生冲突。

资生堂近年来持续优化品牌组合,把投资重点集中到SHISEIDO、肌肤之钥、NARS、IPSA和醉象等全球重点高端品牌,并明确提出缩减或退出增长前景较弱的业务。其2030中期战略进一步强调盈利能力、资本效率和现金创造,将管理资源投向最具竞争优势的领域。

欧珀莱拥有历史价值和一定市场规模,却已不在集团优先投入的核心序列。对需要持续投入产品创新、数字化能力和品牌焕新的欧珀莱而言,留在资生堂体系内,反而可能长期处于资源排序靠后的位置。

从这个角度看,出售体现的是战略匹配度变化。资生堂卸下一项亏损业务,集中资源支持全球重点品牌;欧珀莱则离开集团内部的非核心位置,换取独立经营和重新获得投入的机会。

IDG收购之后,欧珀莱将走向自主经营

早已完成了历史使命的欧珀莱,即将走上一条“自力更生”的道路。

IDG资本在过往的投资中,习惯于在跨国集团调整中国业务时接盘,并倾向于依靠原有或新组建的管理团队来运营,自身仅在战略和资源上提供支持。

在此次收购中IDG资本沿用了这一思路。此次收购完成后,资生堂丽源有5%的股权由上海珀知源企业管理合伙企业(有限合伙)持有,资生堂公告明确说明,该合伙企业主要由资生堂丽源的新管理团队设立,新团队在美妆品牌管理和业务转型方面拥有丰富经验。

对于欧珀莱而言,这次转手是一次“温柔的放手”。

一方面,脱离资生堂体系后,新公司不再需要中日双方股东层层审批,品牌决策链条会大幅缩短,决策效率和敏捷度将大幅提升,这对于需要快速响应中国市场变化的护肤品牌来说,将为品牌运营带来直接的利好。

另一方面,为了确保转让后的顺利过渡,资生堂将授予业务运营所需的某些知识产权的许可,将欧珀莱“扶上马、送一程”。

在转手后的特定时期内,资生堂将为新产品开发提供持续支持,为现有产品的稳定供应提供技术援助,以及提供原材料和精选产品的持续供应,通过合作的方式保持欧珀莱在创新能力、产品质量和业务方面的可持续性。

不过,“自由”对于品牌而言,本就是一条艰难的路,与进入贝泰妮体系的ZA、泊美品牌相比,欧珀莱虽然拥有自主供应链体系,但没有“大树”可依靠,它的前路依旧挑战重重。

一方面,新团队需要在严峻的现金流和盈利压力之下,让资生堂丽源和欧珀莱品牌重新获得“造血能力”,实现经济层面的正向循环。

另一方面,在过渡期结束后,失去技术支撑的欧珀莱如何维持产品力,将是其能否真正“独立”的关键。

向外看,《FBeauty未来迹》曾在《深度|美妆掀起“399现象”,大众市场集体难了》一文中作出分析:全行业K型分化下,大众中端阵营面临的系统性困境。中端护肤品消费者结构性“消失”,是欧珀莱所处价位段需要面对的结构性挑战。

欧珀莱的前三十年,属于外资合资公司、本土专属品牌和百货专柜共同繁荣的时代。

它曾帮助资生堂深入中国市场,也陪伴一代消费者从基础护肤走向品质护肤。随着渠道、消费人群和集团战略改变,这套模式完成了它的第一阶段任务。

接下来,欧珀莱将进入真正属于自己的经营周期。它标志着由跨国集团孵化的中国专属品牌,开始从合资时代进入独立运营时代。品牌过去依靠母集团技术与渠道获得成长,未来需要凭借自己的产品、组织和消费者关系证明价值。

欧珀莱真正的新生,将发生在消费者选择它,不再只是因为它曾经属于资生堂,而是因为它就是欧珀莱。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

欧珀莱易主:一个外资“中国定制”品牌的时代转身

当一个时代过去,欧珀莱会走向何方?

中国市场,欧珀莱,IDG,

图片来源:界面图库

文|未来迹FutureBeauty 陈龙

编辑|吴思馨

11月17日,欧珀莱迎来创立32年以来最重要的一次股东变化。资生堂宣布,将资生堂丽源化妆品有限公司100%股权转让给IDG资本主导的投资者财团。

在许多中国消费者的记忆里,欧珀莱几乎与资生堂绑定在一起。

1994年,这个专为中国市场开发的品牌从北京亦庄起步,借助资生堂技术体系和百货专柜网络成长,成为一代消费者接触中高端护肤的重要入口。巅峰时期,欧珀莱年销售额超过30亿元,与巴黎欧莱雅、OLAY并称百货渠道“三欧”。

三十多年后,它告别资生堂,也告别了孕育自己的“合资品牌”模式。

这场交易表面上是资生堂的一次品牌组合调整,背后却交叠着三重变化:百货专柜黄金时代退去,中端护肤价格带受到两端挤压,跨国集团则不断把资源集中到全球重点品牌。

欧珀莱完成了上一阶段的历史任务,却不意味着只能悄然退场。IDG接手的不只有一个经营承压的品牌,还有32年的消费者认知、一座北京工厂、一套供应链和仍具规模的渠道基础。

当一个时代过去,欧珀莱会走向何方?

资生堂丽源被转手,欧珀莱有了“新归宿”

这笔交易并不突然。

资生堂丽源成立于1991年,原由资生堂集团持股65%、北京丽源持股35%。由于第三期合资协议将在2026年12月到期,双方经过协商决定不再续约。北京丽源持有的35%股权随后在北京产权交易所挂牌,挂牌价为1.995亿元;9月1日,资生堂完成受让,实现对资生堂丽源的全资持股。

从时间顺序看,资生堂先收回少数股权、再转让全部股权,相当于为结束合资关系、清理产权结构及推进整体出售铺路。

11月17日签署的交易协议进一步明确了新股权结构:IDG资本管理基金设立的两家主体将合计持有95%股权,其中Sunrise Winning Limited持有80.66%,珠海朴来管理咨询合伙企业持有14.34%;由资生堂丽源新管理团队为主设立的上海珀知源企业管理合伙企业持有5%。

此次的收购方——IDG资本,是中国最早一批开展风险投资的机构,早期曾投资腾讯、百度、搜狐等企业;后续广泛布局消费与科技领域,投资了小米、美团、拼多多、哔哩哔哩等企业。在美妆领域,IDG曾投资了芙清、观夏等多个品牌。

与常规资本的财务型投资不同,IDG资本此次直接接手欧珀莱的品牌、公司、工厂以及生产设备,是一套完整的经营系统。这种投资逻辑,得到了资生堂的认可。

资生堂在公告中明确表示,选择IDG资本是因为其在消费领域有丰富经验和专长,相信在其支持下,欧珀莱能“敏捷地执行业务”,并提升品牌价值。IDG此前在消费领域的投资(如瑞幸、优诺中国等)经验,可能被用于帮助欧珀莱进行数字化或业务重组。

曾跨过30亿的欧珀莱,为何会被推上交易桌?

对于资生堂而言,出售资生堂丽源,不能用一句轻飘飘的“剥离不良资产”一笔带过。

欧珀莱首先是资生堂中国本土化历史中极具分量的资产。

1991年,资生堂在中国大陆布局的首家合资公司——资生堂丽源成立,并建厂于北京经济技术开发区(亦庄),曾被当地人称为“亦庄第一企”。资生堂丽源于1994年正式推出了专为中国市场定制的护肤品牌“欧珀莱(AUPRES)”,当年即实现销售收入2111万元。

此后,品牌凭借资生堂的研发及生产体系、专柜咨询服务和持续扩张的百货渠道快速成长。资生堂早期公开资料显示,欧珀莱创立后销售额年均增长超过30%,销售网络一度覆盖全国700余家大型商场,有效会员超过130万人。

到2015年,欧珀莱专柜数量已超过1000家,年销售规模达到约30亿元,几乎构成了中国百货一楼中端护肤的标准配置。

对于资生堂中国而言,欧珀莱也一直是投资的重心,资生堂也愿意将许多科研和市场资源倾注给欧珀莱。直至2024年,资生堂中国为欧珀莱举办品牌30周年庆典,并携手品牌代言人唐嫣拍摄《新肌到底,直塑年轻》品牌大片,并将资生堂功效专利成分「新肌酮」应用到欧珀莱新品黑精灵精华中。

欧珀莱成功的关键,在于踩中了三个时代条件:外资技术和品牌稀缺性;百货专柜是中高端美妆的核心渠道;中国消费者需要一套针对本地肤质、气候和审美开发的产品。

它也为跨国集团提供了一套早期本土化范本:在中国建立合资公司和工厂,为中国市场单独创建品牌,再通过专柜美容顾问完成产品教育与会员经营。

然而,当这些条件逐渐消失,欧珀莱原有的增长模式也开始松动。

尼尔森IQ数据显示,2019年至2023年,全国51个重点城市的百货购物中心化妆品柜台总数从15415个锐减至9502个,五年间消失了近6000个柜台,与此同时,现存百货美妆销售越来越向国际高端品牌集中。欧珀莱赖以成长的中端专柜市场,空间被持续压缩。

渠道之外,价格带也在发生“K型分化”。

高端品牌通过促销、礼赠和渠道下沉争夺中端消费者,珀莱雅、薇诺娜、可复美等本土品牌则凭借功效成分、内容电商和快速迭代向上进入200元至500元价格带。欧珀莱既要面对高端品牌向下覆盖,又要应对国货品牌向上进攻,过去依靠“资生堂技术+中国专属”的差异化优势明显减弱。

经营数据进一步解释了资生堂为何选择放手。

据立信会计师事务所审计的2025全年数据,资生堂丽源该年营收累计为8.69亿元,但营业利润亏损5106.19万元,全年净利润亏损4133.7万元。截至2025年末,资生堂丽源资产总计9.01亿元,但负债高达2.82亿元。

在今年1-5月,资生堂丽源营业利润亏损扩大至7125.39万元,净利润亏损额攀升至5341.52万元。《FBeauty未来迹》统计抖音、淘天、京东、快手等线上平台数据显示,2026年1-10月,欧珀莱在主流线上平台上交易额达3.93亿,同比下滑21.51%。

再看资生堂财报,今年1-9月公司净销售额7411亿日元(约313亿元人民币),核心营业利润675亿日元(约合28亿元人民币),销售额和利润正在按计划稳步回升。

这与资生堂当前的资源配置方向逐渐产生冲突。

资生堂近年来持续优化品牌组合,把投资重点集中到SHISEIDO、肌肤之钥、NARS、IPSA和醉象等全球重点高端品牌,并明确提出缩减或退出增长前景较弱的业务。其2030中期战略进一步强调盈利能力、资本效率和现金创造,将管理资源投向最具竞争优势的领域。

欧珀莱拥有历史价值和一定市场规模,却已不在集团优先投入的核心序列。对需要持续投入产品创新、数字化能力和品牌焕新的欧珀莱而言,留在资生堂体系内,反而可能长期处于资源排序靠后的位置。

从这个角度看,出售体现的是战略匹配度变化。资生堂卸下一项亏损业务,集中资源支持全球重点品牌;欧珀莱则离开集团内部的非核心位置,换取独立经营和重新获得投入的机会。

IDG收购之后,欧珀莱将走向自主经营

早已完成了历史使命的欧珀莱,即将走上一条“自力更生”的道路。

IDG资本在过往的投资中,习惯于在跨国集团调整中国业务时接盘,并倾向于依靠原有或新组建的管理团队来运营,自身仅在战略和资源上提供支持。

在此次收购中IDG资本沿用了这一思路。此次收购完成后,资生堂丽源有5%的股权由上海珀知源企业管理合伙企业(有限合伙)持有,资生堂公告明确说明,该合伙企业主要由资生堂丽源的新管理团队设立,新团队在美妆品牌管理和业务转型方面拥有丰富经验。

对于欧珀莱而言,这次转手是一次“温柔的放手”。

一方面,脱离资生堂体系后,新公司不再需要中日双方股东层层审批,品牌决策链条会大幅缩短,决策效率和敏捷度将大幅提升,这对于需要快速响应中国市场变化的护肤品牌来说,将为品牌运营带来直接的利好。

另一方面,为了确保转让后的顺利过渡,资生堂将授予业务运营所需的某些知识产权的许可,将欧珀莱“扶上马、送一程”。

在转手后的特定时期内,资生堂将为新产品开发提供持续支持,为现有产品的稳定供应提供技术援助,以及提供原材料和精选产品的持续供应,通过合作的方式保持欧珀莱在创新能力、产品质量和业务方面的可持续性。

不过,“自由”对于品牌而言,本就是一条艰难的路,与进入贝泰妮体系的ZA、泊美品牌相比,欧珀莱虽然拥有自主供应链体系,但没有“大树”可依靠,它的前路依旧挑战重重。

一方面,新团队需要在严峻的现金流和盈利压力之下,让资生堂丽源和欧珀莱品牌重新获得“造血能力”,实现经济层面的正向循环。

另一方面,在过渡期结束后,失去技术支撑的欧珀莱如何维持产品力,将是其能否真正“独立”的关键。

向外看,《FBeauty未来迹》曾在《深度|美妆掀起“399现象”,大众市场集体难了》一文中作出分析:全行业K型分化下,大众中端阵营面临的系统性困境。中端护肤品消费者结构性“消失”,是欧珀莱所处价位段需要面对的结构性挑战。

欧珀莱的前三十年,属于外资合资公司、本土专属品牌和百货专柜共同繁荣的时代。

它曾帮助资生堂深入中国市场,也陪伴一代消费者从基础护肤走向品质护肤。随着渠道、消费人群和集团战略改变,这套模式完成了它的第一阶段任务。

接下来,欧珀莱将进入真正属于自己的经营周期。它标志着由跨国集团孵化的中国专属品牌,开始从合资时代进入独立运营时代。品牌过去依靠母集团技术与渠道获得成长,未来需要凭借自己的产品、组织和消费者关系证明价值。

欧珀莱真正的新生,将发生在消费者选择它,不再只是因为它曾经属于资生堂,而是因为它就是欧珀莱。

本文为转载内容,授权事宜请联系原著作权人。