
正在阅读:

电厂 | 三年态度大变,对于AI马化腾不想再等了

扫一扫下载界面新闻APP

电厂 | 三年态度大变,对于AI马化腾不想再等了

马化腾为什么反复强调紧迫感?

电厂 | 三年态度大变,对于AI马化腾不想再等了

腾讯正在经历一场与以往不同的转型。

以往,腾讯谈AI,更多地强调技术积累和业务场景,即使外部竞争不断升温,也未曾表现出过于明显的紧迫感。2026年1月,腾讯董事会主席兼首席执行官马化腾表示,腾讯在AI战略上有自己的考虑和节奏,核心是产品的长期竞争力和用户体验。“腾讯有自己的基因和体质,做事还是要稳扎稳打。”

10个月过后,他的态度变了。11月11日,在腾讯成立28周年的总办LinkTime上,马化腾这样形容AI对腾讯业务和组织造成的冲击:“浪已经杀过来了。”在他看来,一些看似稳固的核心业务,已经不能再以过去的经验判断安全边界。“大家要着急,赶紧站起来准备新的打法,找到新的高地,陆战变海战,陆军变海军,大家都要搬运物资,转变技能,迅速上船应战。”

11月18日,腾讯发布2026年第三季度业绩,强调了AI在模型、应用、商业化三个层面取得的进展,包括但不限于“混元大模型Hy4发布时位列Agent Arena中国模型第一”,“WorkBuddy已发展成为国内规模最大的AI应用”,以及同比增长35%的云服务收入。

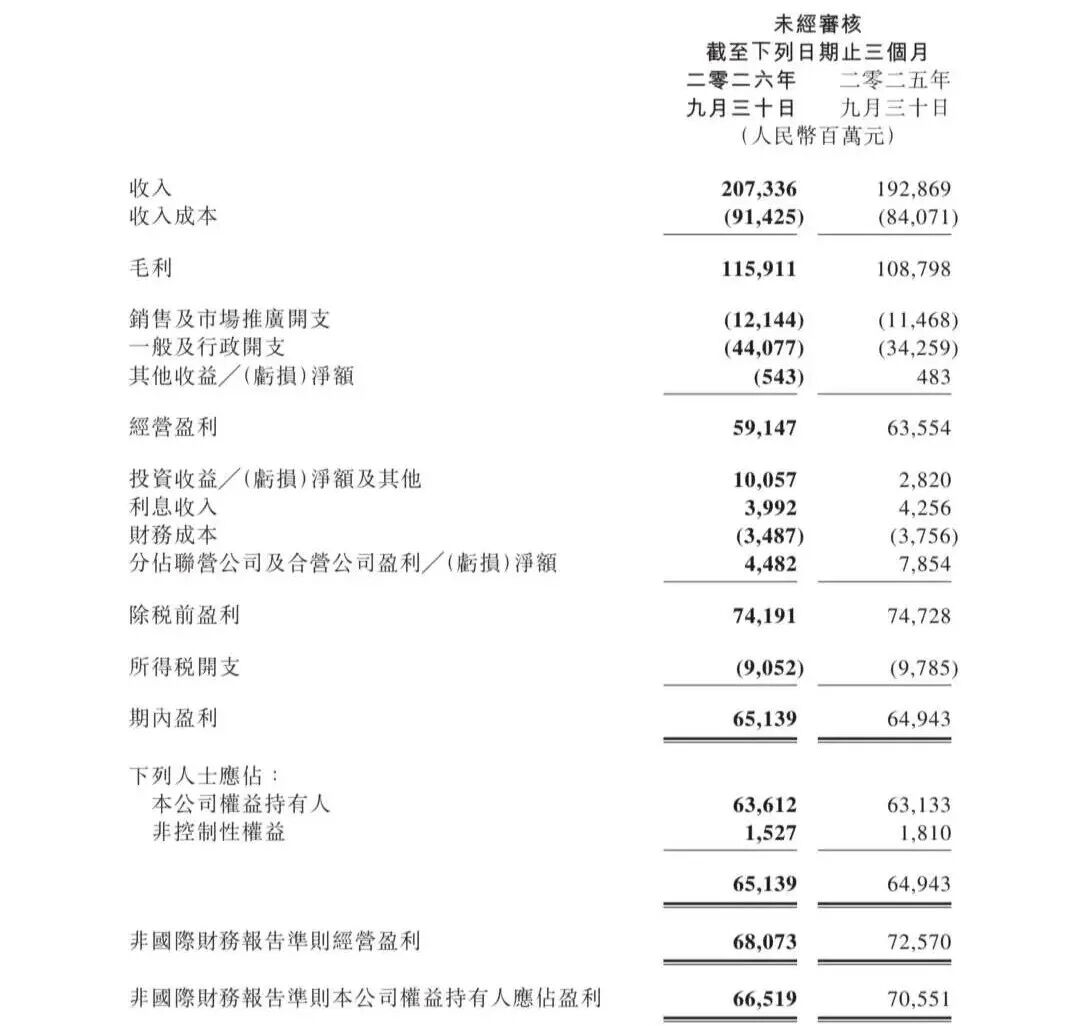
当然,这背后的代价是仍然处于高位的资本开支——本季度为814亿元,同比增长527%,现金流量表口径下资本开支付款为651亿元,是去年同期的3倍有余。在此背景下,非国际财务报告准则下净利润同比下降6%,自由现金流继续为负。
这也是腾讯当前最值得关注的矛盾之一:AI业务的发展带来了增长,但投入持续增加,还没有完全转化为利润;游戏、广告等传统业务以稳定的收入和现金流承担了“喂养”新业务的角色,却也不得不尽快适应新的技术环境。更何况,复杂的业务之外,还有庞大的组织。
WorkBuddy跑出来了吗?

2026年第三季度,腾讯收入为2073亿元,同比增长8%;毛利为1159亿元,同比增长7%。但非国际财务报告准则下经营利润为680.73亿元,同比下降6%。如果剔除混元、元宝、WorkBuddy、CodeBuddy及小微等新AI产品的影响,这个数字为833亿元,同比增长8%。

新AI产品带来了明显的利润压力,腾讯也拿出了相对具体的商业化数据,以证明持续赚钱的可行性。除了日活跃用户数超过1000万,日消耗Token超过100万亿,腾讯总裁刘炽平还在电话会上透露,WorkBuddy第三季度收入是去年同期的5倍以上,近七日年化收入已超过5亿美元,是腾讯会议同阶段的两倍以上水平。

当然,这个数字无法和年度经常性收入(ARR)划等号,甚至可能存在一定程度的放大——可以参考理财产品的年化收益率和实际收益。有意思的是,就在腾讯发布财报当晚,豆包宣布了一组数据:豆包工作日活跃用户数突破800万,企业客户年度经常性收入突破20亿元。
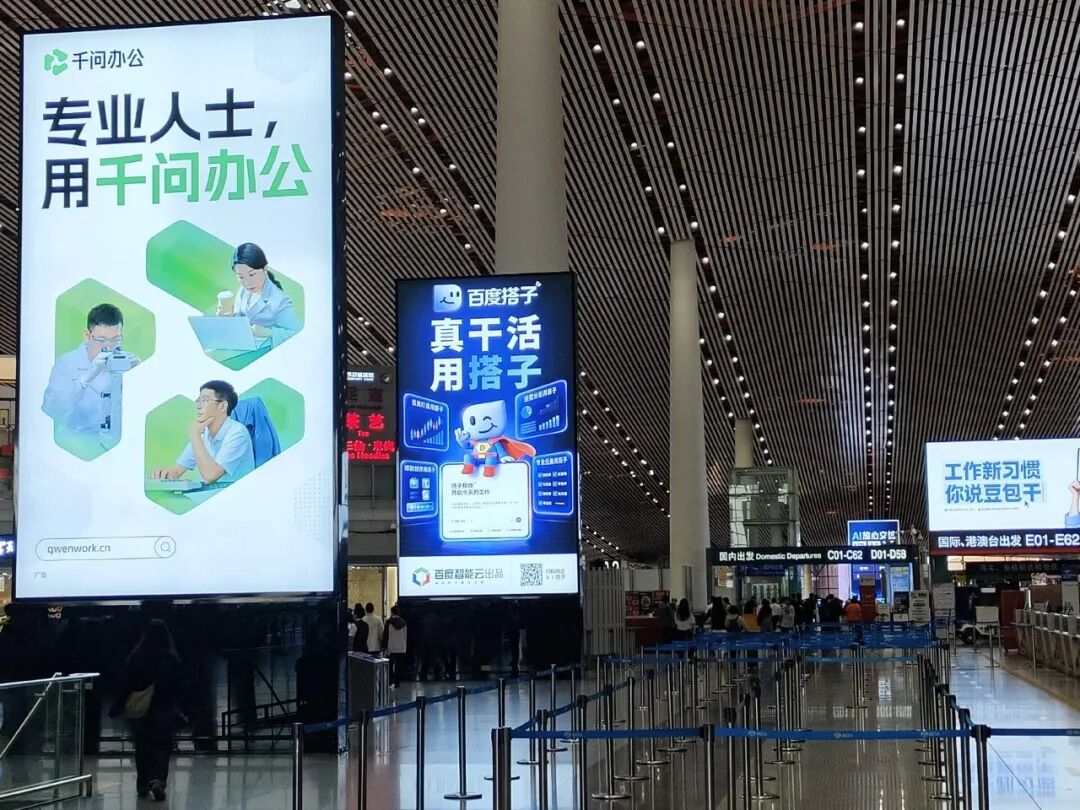
WorkBuddy的对手们。图源:电厂拍摄

与WorkBuddy面向生产力场景不同,小微作为“个人助手”,通过微信生态触及更多普通用户,日活跃用户数达到3000万——这与其此前的测试规模有关。

刘炽平提到,小微正在逐步接入小程序商户,助力交易转化。腾讯并不急于把它做成一个能力复杂、只服务于少数付费用户的全能智能体,更希望它能拓宽AI普及的边界,并成为微信现有收入来源的放大器。

相比之下,曾经的明星产品元宝稍显落寞。铺天盖地的站外推广和集团下产品引流退去后,留存并不乐观。腾讯大幅削减了对元宝的支出,相当于止损。尽管刘炽平评价其“没有我们预期的那样成功”,也还是保留了一分期待——不再执着于用户基数的扩大,而是聚焦于能力的提升。

值得一提的是,AI产品为腾讯云带来了收入的显著提升。同期腾讯云服务收入同比增长35%,高于第二季度21%的增速,主要由WorkBuddy、MaaS和GPU租赁业务推动。
资本开支依然处于高位

增长的另一面,是持续扩大的基础设施投入。

财报提到,腾讯2026年第三季度资本开支为814亿元,相较去年同期出现明显增长。电话会上,腾讯首席战略官詹姆斯·米歇尔专门解释了其中的统计口径:如果把预付款和应付资本开支放在一起来看,会出现重复。所以,按照流量表口径下资本开支计算,目前的运行水平为651亿元,而不是814亿元的应付资本开支。即便如此,他也承认当前的资本开支已处于峰值,2026年第四季度和2027年可能围绕这一水平波动,此后有望下降。

这不难理解,基础设施存在建设和使用周期,前期投入大量资金,但建成之后可以持续发挥作用。与此同时,模型训练和推理效率也将不断提升。不过,算力供应存在不确定性,此前签订长期算力合约产生的预付款已完成,未来预付款流出预计下降,部分季度甚至可能由于合约取消而出现回冲。当实际可用的先进算力减少,不只是腾讯,其他参与者也会被冲击。

刘炽平认为,从训练角度来看,短期内下一代混元模型的推出时间可能被拉长,但推理方面受到的影响相对有限。对此,腾讯对未来趋势的判断是,国内供应链会逐渐跟上,外部限制也会进一步推动国产芯片和相关技术的加速发展。

这大概也是腾讯反复强调模型效率、对WorkBuddy采取多模型策略的原因,后者的Token供给非常多元,不只是来自腾讯自身供应。
负责“输血”的老业务也在变化

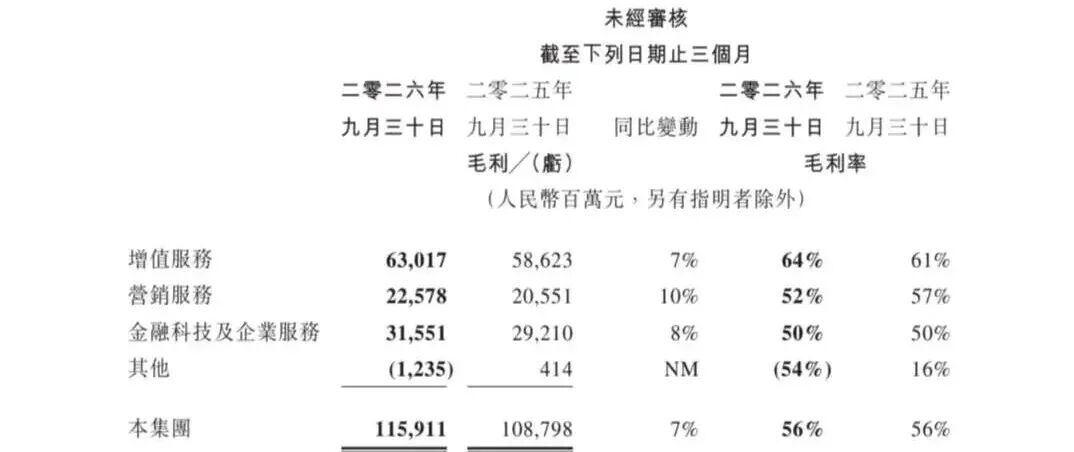
老业务依然在“供养”AI,也为之付出了一定代价。以广告为例,2026年第三季度,营销服务收入同比增长19%至430亿元,但毛利同比增长为10%,毛利率从去年同期的57%降至52%。腾讯将其归因于AI相关运营成本和短剧生态建设初期的内容成本增加所致。
微信“绿泡泡”与红果短剧的这一仗,首先给腾讯财报砸出了一点涟漪——丰富内容供给、吸引独立工作室入驻都需要花钱,这和当年微视挖创作者如出一辙。詹姆斯·米歇尔也提到,短剧生态启动意味着“沉重的成本”,为了覆盖尚未将内容发布于红果短剧的工作室,存在一定前置成本。

但也不是没有好消息。詹姆斯·米歇尔将“绿泡泡”称为“突破性成功”,因为“它对我们的广告收入贡献显著”。他预计,短剧未来会沿着小游戏的路径,为微信创造可观的广告收入。毕竟,在消费环境疲软给广告市场带来压力的前提下,“如果没有短剧带来的意外上行,我们的广告收入增长原本会更慢”。

另一方面,增值服务业务整体的毛利率稳住了,游戏收入却在国内和海外市场出现了分化:国内市场收入为476亿元,同比增长11%;海外市场收入为189亿元,同比下降9%,财报称主要由于去年同期部分Supercell游戏反响热烈,以及《消逝的光芒:困兽》上线造成的基数较高。谈及解决路径,詹姆斯·米歇尔认为,一是明年恢复买断制付费游戏的更新节奏,二是储备新游戏,并使之成长为长青游戏。

拖后腿的还有社交网络收入,同比下降1%,与头部内容上线数量减少,长视频订阅收入下降有关。在经历“字节时间”的讨论之后,这或许就是长视频行业必须面对的现状——作为对比,腾讯视频的同行爱奇艺,同期收入同比下降10%。
马化腾不想再等了?

如果说财报体现了腾讯AI转型的投入和产出,那么马化腾等腾讯管理层在11月11日司庆当日发表的讲话,则将AI带来的变化推到了组织层面。

电厂梳理了马化腾近三年的部分演讲,从中可见他眼中AI之于的腾讯战略地位是如何变化的:

2024年1月,他在公司年会上表示,短期内不会有AI原生的大型应用,还是要结合现有产品进行效率提升。此时,“我们总算能跟上第一阵列,不能算最领先,但是至少没有太落后”。

2025年1月,还是公司年会,他表达了对AI提升广告业务发展空间的看好,并提到腾讯将持续投入资源进行算力的储备,希望各个BG都能拥抱大模型的产品化落地场景。

2026年1月,马化腾冷静克制依旧。“每个企业的基因不同、体质不同,腾讯的风格就是稳扎稳打。”他表示,在AI战略上,腾讯有自己的考虑和节奏,核心是产品长期竞争力和用户体验。

2026年5月的股东大会上,在被问到腾讯AI是否落后时,马化腾这样回答:“原来一年前我们以为上了船,后来发现那个船漏水了。现在感觉站上去了,还坐不下去,还是希望船速能快一点。”

而半年之后,他的态度变成了:“浪已经杀过来了。一些核心业务看起来地位稳固,但AI的进展飞快,远处的浪潮已经在吞没一个个山丘了,你不能还坐着欣赏。”急切之外,他也号召员工“赶紧站起来准备新的打法,找到新的高地”,“要升级、提效,一半人负责守住,另一半人去打新的战役,一起用AI干更多的事”。

腾讯文化微信公众号发布了一篇文章,对当日高管发言进行了总结,标题是“总办号召AI时代再创业,‘心态归零’”,即“所有核心业务每一个团队都要面向AI时代再创业,抛掉身上的包袱,拥抱AI新时代”。

刘炽平在财报电话会上进一步谈到了类似思路:如果AI能够让现有业务以更少的人力运营,就可以把释放出来的人力重新部署到新业务中。混元团队从零重建后,在一年内进入国内第一梯队;WorkBuddy团队也在短短几个月内做出“令人兴奋的生意”,都被他视为组织重组的成功案例。

这在一定程度上解释了为什么马化腾开始反复强调紧迫感。腾讯的AI业务出现了WorkBuddy这样的产品,但距离形成稳定的利润贡献还有很长一段路要走;传统业务虽然庞大依旧,却不能保证过去的竞争优势在AI时代继续成立。立足此刻,放眼未来,错过的难以挽回,只能抓紧时间。
本文为转载内容,授权事宜请联系原著作权人。

马化腾

  • 大厂AI对照系:李彦宏布道,马化腾预警
  • 马化腾罕见示警:腾讯转型已偏晚,须加速AI原生转型

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

电厂 | 三年态度大变,对于AI马化腾不想再等了

马化腾为什么反复强调紧迫感?

电厂 | 三年态度大变,对于AI马化腾不想再等了

腾讯正在经历一场与以往不同的转型。

以往,腾讯谈AI,更多地强调技术积累和业务场景,即使外部竞争不断升温,也未曾表现出过于明显的紧迫感。2026年1月,腾讯董事会主席兼首席执行官马化腾表示,腾讯在AI战略上有自己的考虑和节奏,核心是产品的长期竞争力和用户体验。“腾讯有自己的基因和体质,做事还是要稳扎稳打。”

10个月过后,他的态度变了。11月11日,在腾讯成立28周年的总办LinkTime上,马化腾这样形容AI对腾讯业务和组织造成的冲击:“浪已经杀过来了。”在他看来,一些看似稳固的核心业务,已经不能再以过去的经验判断安全边界。“大家要着急,赶紧站起来准备新的打法,找到新的高地,陆战变海战,陆军变海军,大家都要搬运物资,转变技能,迅速上船应战。”

11月18日,腾讯发布2026年第三季度业绩,强调了AI在模型、应用、商业化三个层面取得的进展,包括但不限于“混元大模型Hy4发布时位列Agent Arena中国模型第一”,“WorkBuddy已发展成为国内规模最大的AI应用”,以及同比增长35%的云服务收入。

当然,这背后的代价是仍然处于高位的资本开支——本季度为814亿元,同比增长527%,现金流量表口径下资本开支付款为651亿元,是去年同期的3倍有余。在此背景下,非国际财务报告准则下净利润同比下降6%,自由现金流继续为负。

这也是腾讯当前最值得关注的矛盾之一:AI业务的发展带来了增长,但投入持续增加,还没有完全转化为利润;游戏、广告等传统业务以稳定的收入和现金流承担了“喂养”新业务的角色,却也不得不尽快适应新的技术环境。更何况,复杂的业务之外,还有庞大的组织。

WorkBuddy跑出来了吗?

2026年第三季度,腾讯收入为2073亿元,同比增长8%;毛利为1159亿元,同比增长7%。但非国际财务报告准则下经营利润为680.73亿元,同比下降6%。如果剔除混元、元宝、WorkBuddy、CodeBuddy及小微等新AI产品的影响,这个数字为833亿元,同比增长8%。

新AI产品带来了明显的利润压力,腾讯也拿出了相对具体的商业化数据,以证明持续赚钱的可行性。除了日活跃用户数超过1000万,日消耗Token超过100万亿,腾讯总裁刘炽平还在电话会上透露,WorkBuddy第三季度收入是去年同期的5倍以上,近七日年化收入已超过5亿美元,是腾讯会议同阶段的两倍以上水平。

当然,这个数字无法和年度经常性收入(ARR)划等号,甚至可能存在一定程度的放大——可以参考理财产品的年化收益率和实际收益。有意思的是,就在腾讯发布财报当晚,豆包宣布了一组数据:豆包工作日活跃用户数突破800万,企业客户年度经常性收入突破20亿元。

WorkBuddy的对手们。图源:电厂拍摄

与WorkBuddy面向生产力场景不同,小微作为“个人助手”,通过微信生态触及更多普通用户,日活跃用户数达到3000万——这与其此前的测试规模有关。

刘炽平提到,小微正在逐步接入小程序商户,助力交易转化。腾讯并不急于把它做成一个能力复杂、只服务于少数付费用户的全能智能体,更希望它能拓宽AI普及的边界,并成为微信现有收入来源的放大器。

相比之下,曾经的明星产品元宝稍显落寞。铺天盖地的站外推广和集团下产品引流退去后,留存并不乐观。腾讯大幅削减了对元宝的支出,相当于止损。尽管刘炽平评价其“没有我们预期的那样成功”,也还是保留了一分期待——不再执着于用户基数的扩大,而是聚焦于能力的提升。

值得一提的是,AI产品为腾讯云带来了收入的显著提升。同期腾讯云服务收入同比增长35%,高于第二季度21%的增速,主要由WorkBuddy、MaaS和GPU租赁业务推动。

资本开支依然处于高位

增长的另一面,是持续扩大的基础设施投入。

财报提到,腾讯2026年第三季度资本开支为814亿元,相较去年同期出现明显增长。电话会上,腾讯首席战略官詹姆斯·米歇尔专门解释了其中的统计口径:如果把预付款和应付资本开支放在一起来看,会出现重复。所以,按照流量表口径下资本开支计算,目前的运行水平为651亿元,而不是814亿元的应付资本开支。即便如此,他也承认当前的资本开支已处于峰值,2026年第四季度和2027年可能围绕这一水平波动,此后有望下降。

这不难理解,基础设施存在建设和使用周期,前期投入大量资金,但建成之后可以持续发挥作用。与此同时,模型训练和推理效率也将不断提升。不过,算力供应存在不确定性,此前签订长期算力合约产生的预付款已完成,未来预付款流出预计下降,部分季度甚至可能由于合约取消而出现回冲。当实际可用的先进算力减少,不只是腾讯,其他参与者也会被冲击。

刘炽平认为,从训练角度来看,短期内下一代混元模型的推出时间可能被拉长,但推理方面受到的影响相对有限。对此,腾讯对未来趋势的判断是,国内供应链会逐渐跟上,外部限制也会进一步推动国产芯片和相关技术的加速发展。

这大概也是腾讯反复强调模型效率、对WorkBuddy采取多模型策略的原因,后者的Token供给非常多元,不只是来自腾讯自身供应。

负责“输血”的老业务也在变化

老业务依然在“供养”AI,也为之付出了一定代价。以广告为例,2026年第三季度,营销服务收入同比增长19%至430亿元,但毛利同比增长为10%,毛利率从去年同期的57%降至52%。腾讯将其归因于AI相关运营成本和短剧生态建设初期的内容成本增加所致。

微信“绿泡泡”与红果短剧的这一仗,首先给腾讯财报砸出了一点涟漪——丰富内容供给、吸引独立工作室入驻都需要花钱,这和当年微视挖创作者如出一辙。詹姆斯·米歇尔也提到,短剧生态启动意味着“沉重的成本”,为了覆盖尚未将内容发布于红果短剧的工作室,存在一定前置成本。

但也不是没有好消息。詹姆斯·米歇尔将“绿泡泡”称为“突破性成功”,因为“它对我们的广告收入贡献显著”。他预计,短剧未来会沿着小游戏的路径,为微信创造可观的广告收入。毕竟,在消费环境疲软给广告市场带来压力的前提下,“如果没有短剧带来的意外上行,我们的广告收入增长原本会更慢”。

另一方面,增值服务业务整体的毛利率稳住了,游戏收入却在国内和海外市场出现了分化:国内市场收入为476亿元,同比增长11%;海外市场收入为189亿元,同比下降9%,财报称主要由于去年同期部分Supercell游戏反响热烈,以及《消逝的光芒:困兽》上线造成的基数较高。谈及解决路径,詹姆斯·米歇尔认为,一是明年恢复买断制付费游戏的更新节奏,二是储备新游戏,并使之成长为长青游戏。

拖后腿的还有社交网络收入,同比下降1%,与头部内容上线数量减少,长视频订阅收入下降有关。在经历“字节时间”的讨论之后,这或许就是长视频行业必须面对的现状——作为对比,腾讯视频的同行爱奇艺,同期收入同比下降10%。

马化腾不想再等了?

如果说财报体现了腾讯AI转型的投入和产出,那么马化腾等腾讯管理层在11月11日司庆当日发表的讲话,则将AI带来的变化推到了组织层面。

电厂梳理了马化腾近三年的部分演讲,从中可见他眼中AI之于的腾讯战略地位是如何变化的:

2024年1月,他在公司年会上表示,短期内不会有AI原生的大型应用,还是要结合现有产品进行效率提升。此时,“我们总算能跟上第一阵列,不能算最领先,但是至少没有太落后”。

2025年1月,还是公司年会,他表达了对AI提升广告业务发展空间的看好,并提到腾讯将持续投入资源进行算力的储备,希望各个BG都能拥抱大模型的产品化落地场景。

2026年1月,马化腾冷静克制依旧。“每个企业的基因不同、体质不同,腾讯的风格就是稳扎稳打。”他表示,在AI战略上,腾讯有自己的考虑和节奏,核心是产品长期竞争力和用户体验。

2026年5月的股东大会上,在被问到腾讯AI是否落后时,马化腾这样回答:“原来一年前我们以为上了船,后来发现那个船漏水了。现在感觉站上去了,还坐不下去,还是希望船速能快一点。”

而半年之后,他的态度变成了:“浪已经杀过来了。一些核心业务看起来地位稳固,但AI的进展飞快,远处的浪潮已经在吞没一个个山丘了,你不能还坐着欣赏。”急切之外,他也号召员工“赶紧站起来准备新的打法,找到新的高地”,“要升级、提效,一半人负责守住,另一半人去打新的战役,一起用AI干更多的事”。

腾讯文化微信公众号发布了一篇文章,对当日高管发言进行了总结,标题是“总办号召AI时代再创业,‘心态归零’”,即“所有核心业务每一个团队都要面向AI时代再创业,抛掉身上的包袱,拥抱AI新时代”。

刘炽平在财报电话会上进一步谈到了类似思路:如果AI能够让现有业务以更少的人力运营,就可以把释放出来的人力重新部署到新业务中。混元团队从零重建后,在一年内进入国内第一梯队;WorkBuddy团队也在短短几个月内做出“令人兴奋的生意”,都被他视为组织重组的成功案例。

这在一定程度上解释了为什么马化腾开始反复强调紧迫感。腾讯的AI业务出现了WorkBuddy这样的产品,但距离形成稳定的利润贡献还有很长一段路要走;传统业务虽然庞大依旧,却不能保证过去的竞争优势在AI时代继续成立。立足此刻,放眼未来,错过的难以挽回,只能抓紧时间。

本文为转载内容,授权事宜请联系原著作权人。