


文 | 新消费财研社
白酒行业深度调整之际,草本配制酒赛道却在逆势增长。
小红书上,“劲酒兑冰红茶”“养生版长岛冰茶”把经典养生酒重新推回年轻人的餐桌。低度微醺和朋克养生两条线,正在这个小棕瓶里交汇。
2025年,劲牌营收137亿元,同比增9.6%,核心劲酒单品增速超20%。2026上半年,海南椰岛鹿龟酒营收同比增超10倍,广誉远养生酒同期增长57.18%,小瓶草本酒成为酒业稀缺的增长板块。
如今,这条蓝海赛道迎来了新的跨界玩家。2026年11月,东鹏饮料推出“好厉害”33度配制酒,在场景和定价上对标劲酒,正式切入保健酒赛道。这家能量饮料巨头,究竟打的是什么算盘?
东鹏饮料二度跨界酒水,代工方海南椰岛仍处监管风波
时隔两年,东鹏饮料又要卖酒了。
近日,上证e互动平台消息显示,东鹏饮料回复投资者称,确认面向餐饮渠道推出酒类产品“好厉害”,该产品的标准规格为单瓶150毫升,建议零售价格为16元,渠道端同步伴有“4元乐享”的促销活动。
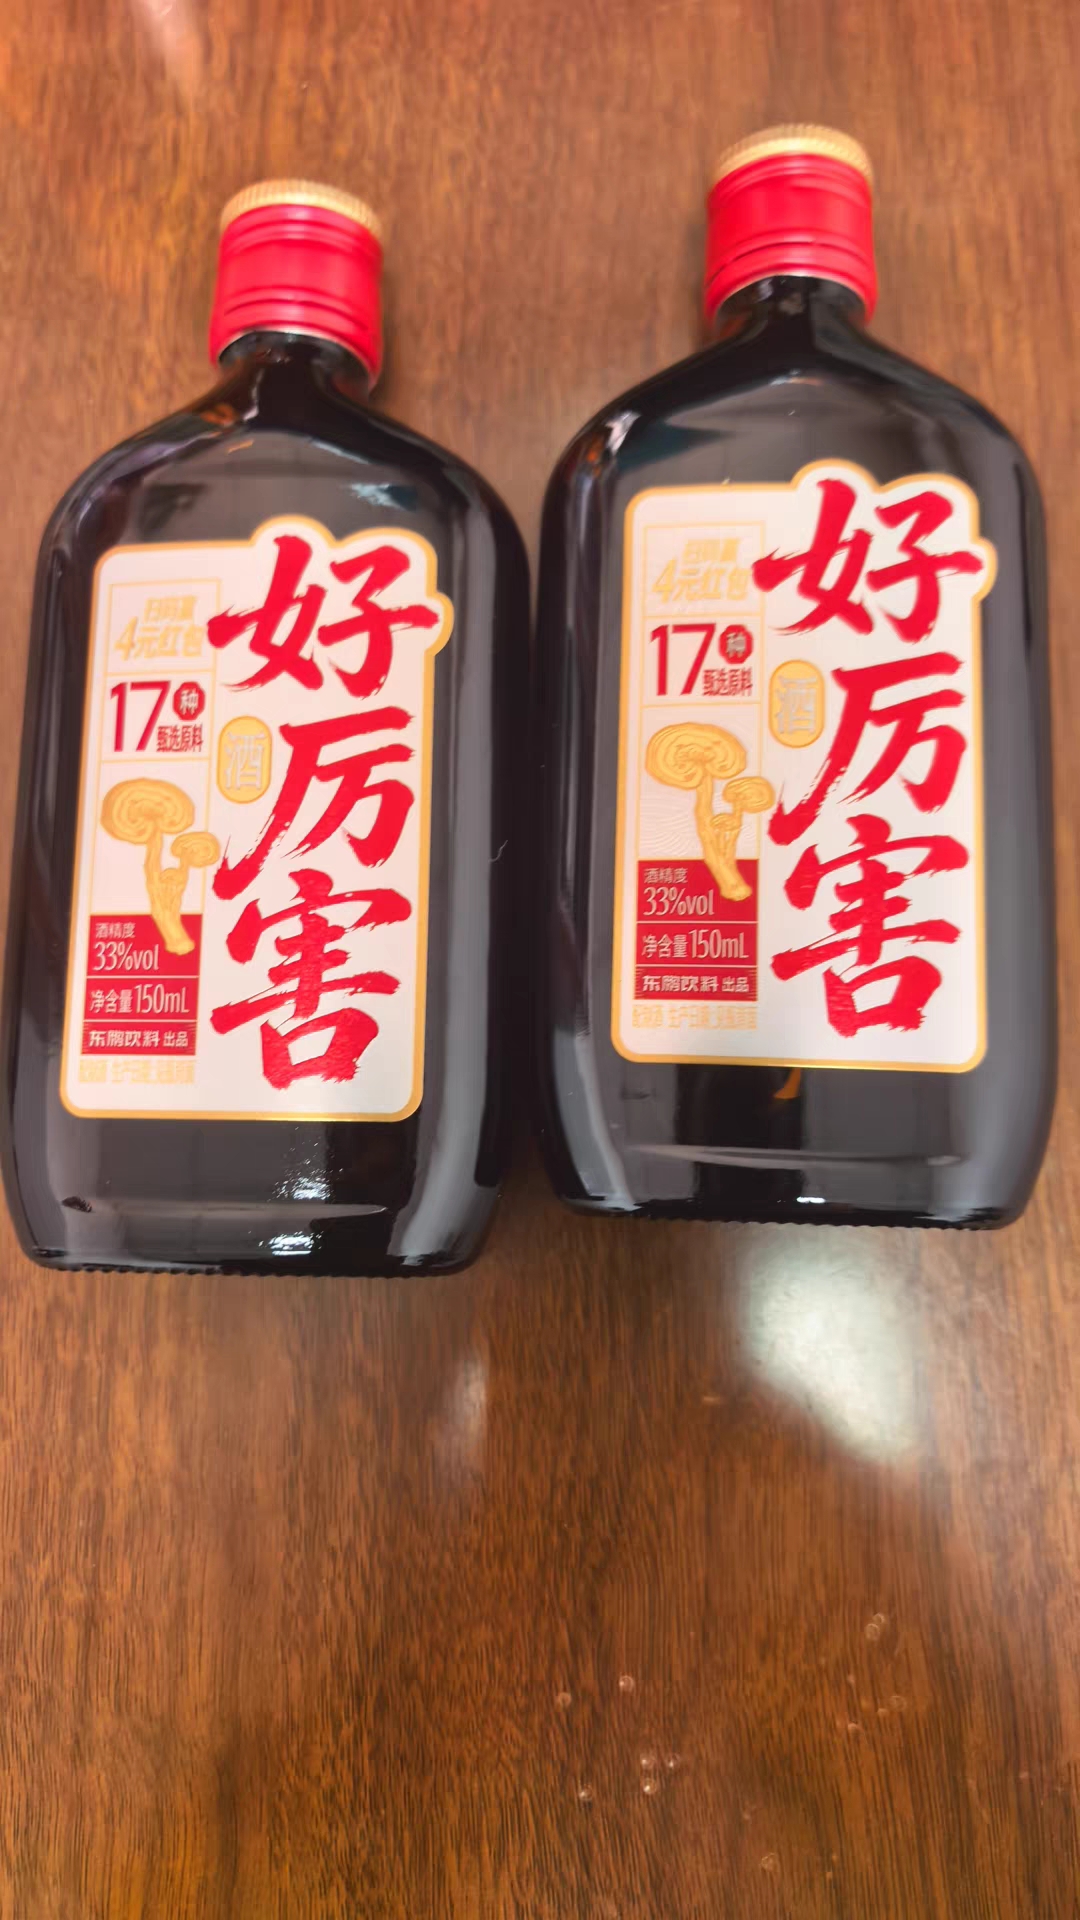
东鹏饮料“好厉害”配制酒/图源:天猫消费者评价
东鹏方面称,这是公司坚持“多品类、场景化”的平台化战略。在品牌端,该产品将与饮料品牌进行区域隔离,采用独立品牌运营;在渠道层面,“好厉害”将依托现有餐饮终端网络做场景延伸,和饮料产品共享渠道资源、提升单店效益。
现阶段整体来看,公司计划对该品类采取“小步测试、审慎投入”的策略,资源重心仍聚焦饮料主业,后续将根据市场动销情况动态调整推广计划。
不过,“好厉害”并非东鹏自产。与能量饮料、电解质饮料等产品的自建产能为主,委托代工为辅的生产方式不同,这款主攻餐饮场合的配制酒,采用的是“品牌授权、委托代工”的生产结构。
就生产链条而言,“好厉害”产品由东鹏饮料(集团)有限公司授权,全资子公司通泰丰源食品饮料(深圳)有限公司委托,海南椰岛酒业发展有限公司生产。
从商标归属来看,“好厉害”的权属或存争议。
中国商标网公开信息显示,“好厉害”的第33类商标(除啤酒以外的含酒精饮料)注册人为李扬春。自2026年7月7日起,该商标曾提出商标转让申请,并于8月24日提交商标使用许可备案;但10月14日最新信息显示,“好厉害”商标的转让申请最终未予通过。
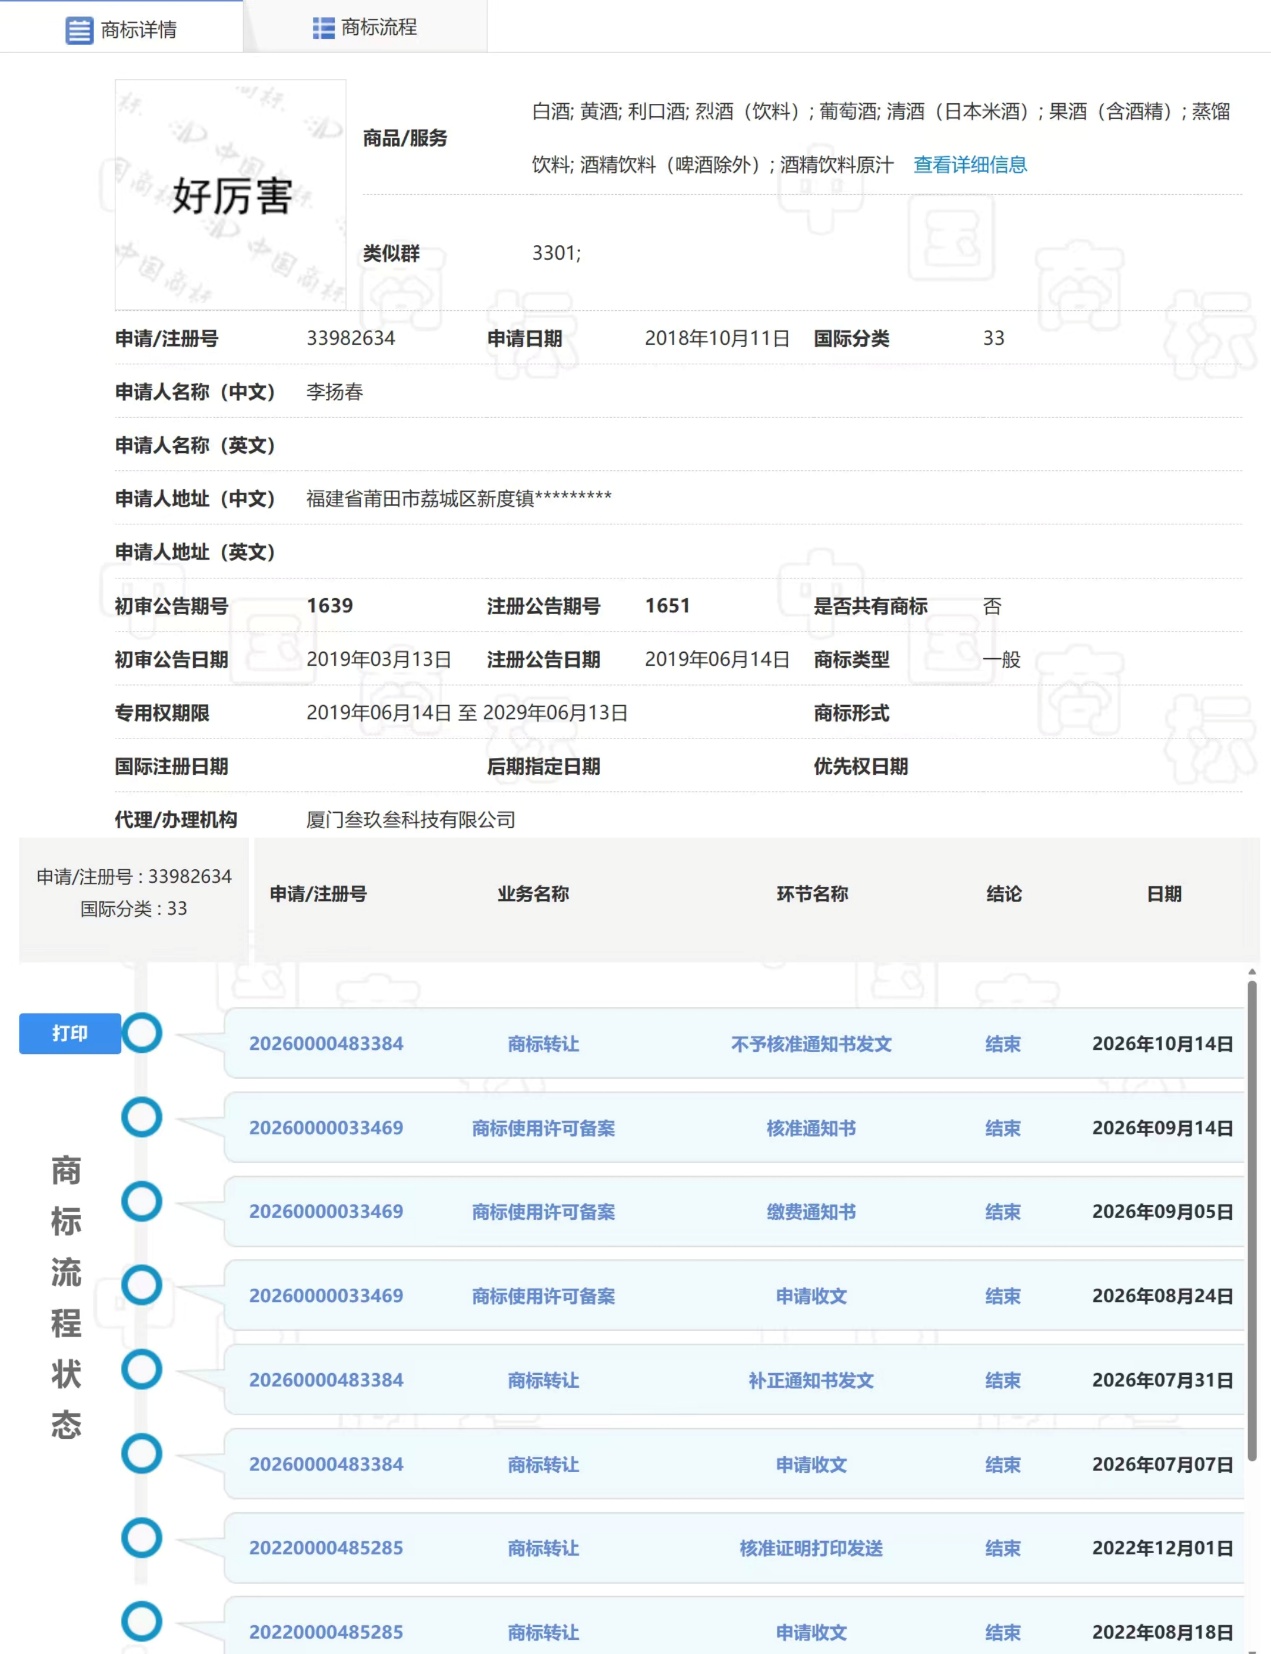
好厉害商标注册情况/图源:中国商标网
商标权属之外,合作方海南椰岛自身尚未出清的经营与合规风险,则为“好厉害”带来另一重不确定性。
作为A股上市的老牌保健酒企业,海南椰岛虽头顶“保健酒第一股”的光环,但其股票早在2025年5月就被实施退市风险警示。
2026年8月,海南椰岛虽撤销退市风险警示、完成“摘星”。但因审计机构提示,公司持续经营仍重大不确定性,其他风险警示仍未解除。9月21日,海南椰岛再因涉嫌信息披露违法违规被证监会立案,代工合作的稳定性与可持续性存疑。
对此,知名战略定位专家、福建华策品牌定位咨询创始人詹军豪表示,东鹏选择海南椰岛,看中其老牌配制酒研发调配能力,可实现轻资产低风险试水,共享闲置产能。但椰岛存监管立案、经营不稳问题,代工稳定性差。加上东鹏过往酒类试水失败,本次仅适合小规模测试,中长期前景谨慎不乐观。
白酒行业分析师蔡学飞则认为,东鹏选椰岛,看中的不是它的经营健康度,而是老牌配制酒厂的背书,并且有保健酒/露酒生产资质、非遗泡制工艺、草本调配经验,以及较多的闲置产能。这样,东鹏能够把试错成本压到最低,进而零建厂交出一瓶合规的33度草本小酒。
含多种药食原料却不能宣称保健功效
回望东鹏饮料的成长轨迹,其商业逻辑建立在一条逐渐清晰的路径上:等待先行者完成品类教育,再以大规格、低单价的平替策略切入市场,快速收割成熟赛道红利。
1995年,红牛进入中国,率先打开“功能饮料”的市场。东鹏特饮1997年面世,发展早期长期贴着“红牛跟随者”d 标签。真正的拐点,来自产品规格与定价模型的重构。
近三十年来,红牛250毫升主流零售价约6元,而东鹏则在红牛的价格上打了个对折,同规格的东鹏特饮仅需3元,核心成分却与红牛基础版相差无几。
2017年,面对天丝红牛和华彬红牛的商标拉锯战,东鹏又顺势推出500毫升瓶装产品,终端定价5元。不仅容量翻倍,价格反而低了1元。以此折算下来,红牛每100毫升2.4元,东鹏饮料每100毫升只要1元,约为红牛单价的四分之一。依托平价优势,东鹏抓住对手市场空档期,完成全国化渠道渗透。
尼尔森IQ数据显示,2025年东鹏特饮销售量份额51.6%、销售额份额38.3%,量额两项均居首位,已正式超越红牛。
经此一役,同样的路径正在电解质水赛道复现。2021年,元气森林旗下外星人电解质水横空出世,并成为元气森林继气泡水之后的第二增长曲线。东鹏于2023年1月正式推出“补水啦”产品,555毫升定价4元、1升装定价6元,相较于外星人同等容量6元至7元的价格带,走的仍是“低价平替”的路子。
除此之外,东鹏还复用能量饮料所积累的渠道底盘,截至2025年末,公司依靠3400家经销商、450万家有效活跃终端,将“补水啦”摆入便利店、夫妻店的货架,切入真实运动场景,进而实现单品的快速铺货。
从红牛到外星人,东鹏的核心竞争逻辑,从来不是率先开创一个新品类,而是待头部玩家把市场教育成熟之后,凭借更大容量、更低单位成本切入赛道,分流存量需求。
以此视角观察,东鹏此番入局酒类,并非一次突兀跨界,而是这套成熟打法向酒水赛道的延伸。
在中国食品产业分析师朱丹蓬看了,餐饮、零售品牌跨界做酒的核心逻辑是“酒+场景”,不是造一个新场景,而是在已有场景里增加一个适配品类,通过成熟的消费场景和稳定的客群,进而提升整体的消费体验。
在此之前,东鹏曾于2024年1月对标RIO强爽,推出8度“VIVI鸡尾酒”,促销价约7元一罐。不过这次尝试市场反响惨淡,公开数据显示初期3天仅成交39单,至2025年底,该产品基本退出市场。
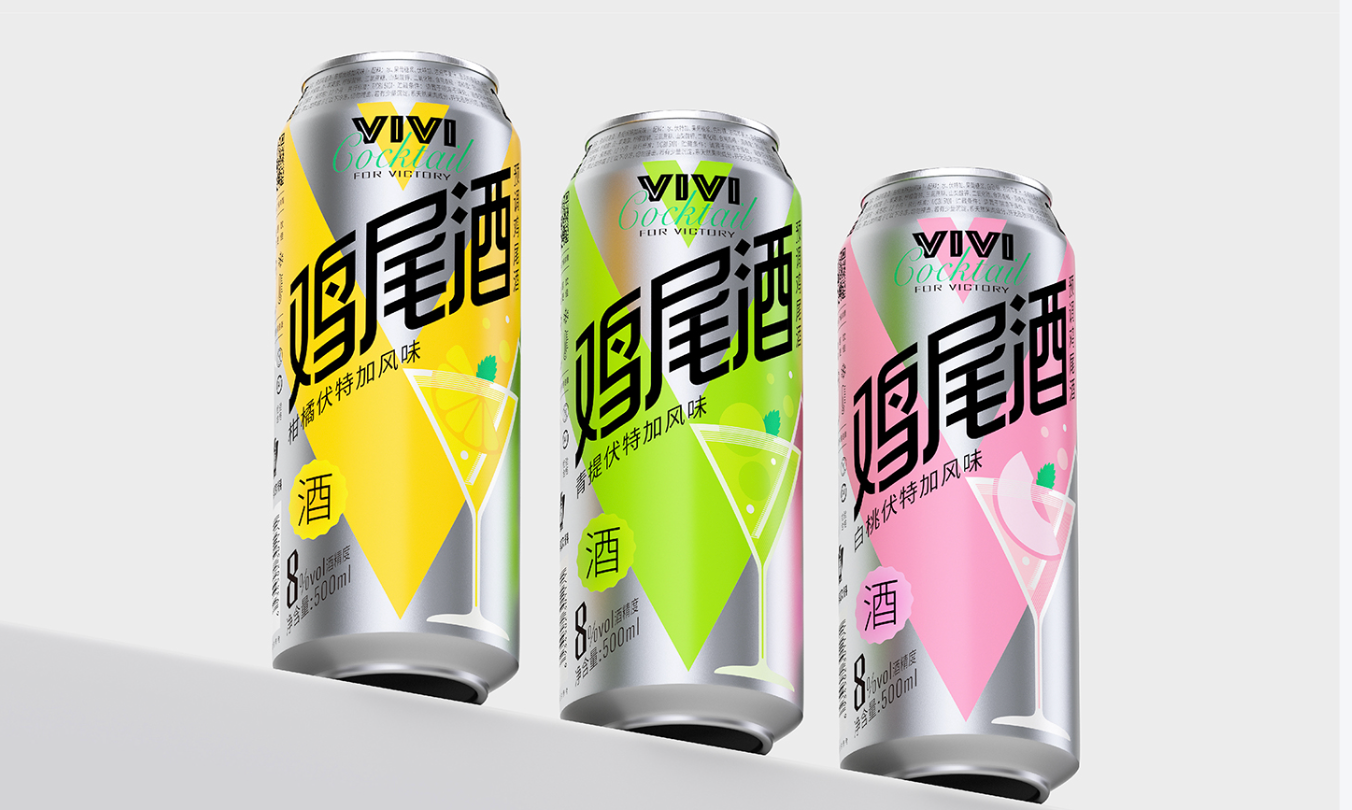
VIVI鸡尾酒
相比此前的预调鸡尾酒,本次推出的“好厉害”产品属性更为特殊,产品归类卡在配制酒与露酒两类之间,边界敏感。
依据2021版露酒新国标,露酒要求以黄酒、白酒为基酒,添加食药物质经浸提工艺制成,是国内特有的酒类品类。在旧分类体系中,露酒曾属于配制酒的子类,而现行标准下二者边界已经明确划分。
从“好厉害”的配料表来看,该产品以白酒、伏特加作为基底入酒,并配以杜仲雄花、黄精、党参、肉苁蓉、灵芝、鹿鞭、鹿血等17种植物原料。前者不符合露酒酒基的标准,后者却又从原料上拥有露酒所要求的“食药物质”。
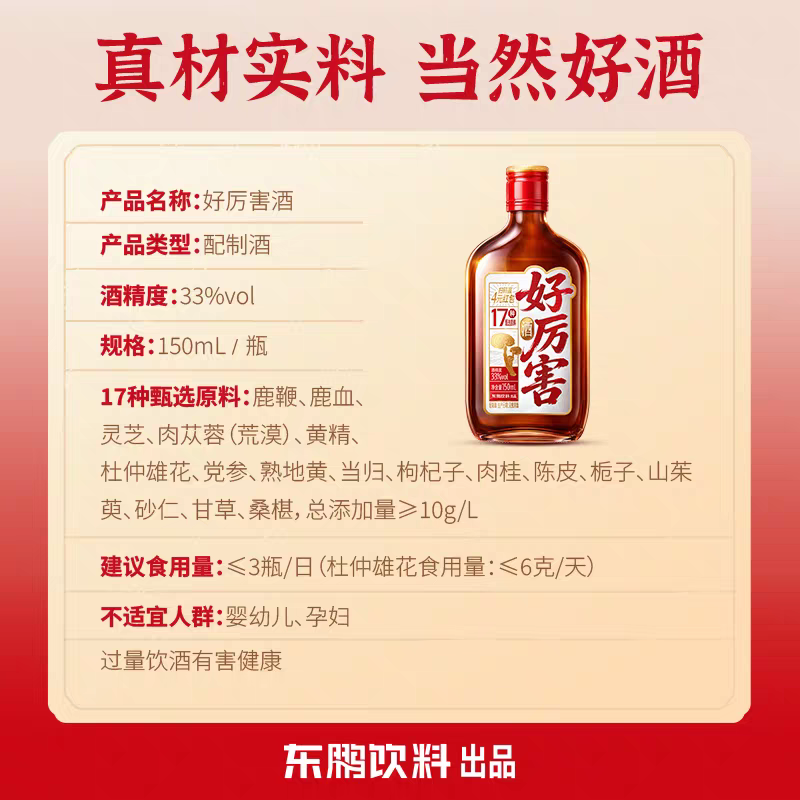
好厉害配方表/图源:东鹏饮料“好厉害“天猫商品页面
同时该产品并未取得保健食品蓝帽子认证,即便由拥有保健酒生产经验的海南椰岛代工,也不能宣称保健功效,仅能作为普通配制酒流通。
对此,蔡学飞进一步分析称,“好厉害”切中的不是纯风味配制酒,而是露酒外壳下的餐饮佐餐轻养生小瓶酒赛道。目前,凭借椰岛老牌保健酒厂的底子,东鹏可以做出药食同源的产品,却因白酒与伏特加双基酒不合规露酒基酒,也无无蓝帽子,只能停在普通配制酒身份。只讲风味、讲佐餐、讲性价比,不能讲功效,这是该产品目前最大的硬伤。
“好厉害”前景几何?
跟风爆品的表象之下,驱动东鹏不断跨品类扩张的,是对单一品类过度依赖的焦虑与寻求第二增长曲线的迫切。
在东鹏补水啦问世之前,东鹏饮料的业绩几乎完全由东鹏特饮单核驱动。直至2022年,公司整体增速明显放缓,全年营收85.05亿元,同比仅增长21.89%,归母净利润14.41亿元,同比增加20.75%,均创下上市以来最低增速。
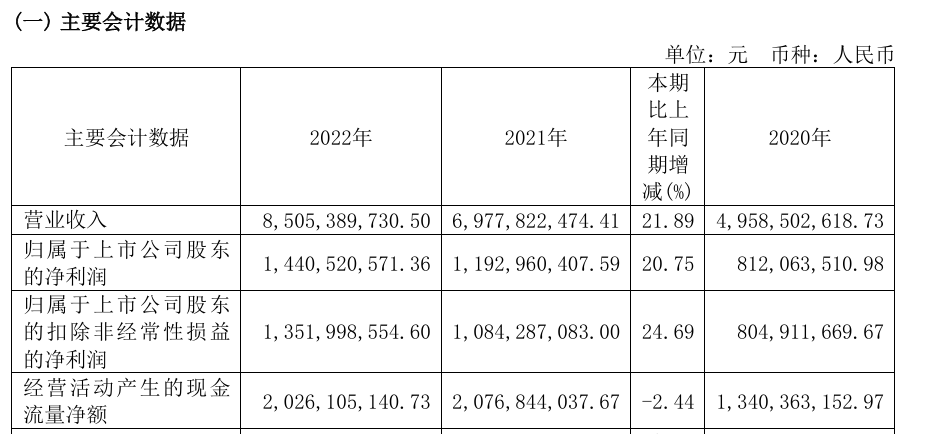
东鹏饮料2022年主要会计数据/图源:东鹏饮料2022年度报告
但随着全国化渠道铺开,东鹏在此后两年重回高速增长通道。2023年实现营收112.63亿元,同比增长32.42%;2024年增长至158.39亿元,增速达到40.63%;2025年则突破两百亿元大关,实现营收208.75亿元,较去年同期增长31.80%。
但拆开产品结构看,2023年至2025年间,能量饮料的营收分别达到103.54亿元、133.04亿元以及155.99亿元;增速分别为26.1%、28.5%和17.3%,已连续三年跑输公司整体营收增速。这表明,单一品类的狂飙之下,能量饮料市场正逐渐触碰到增长天花板,增长的动能正在悄然转移。
支撑大盘增速的,正是电解质水的快速放量。东鹏补水啦2023年初上市即贡献约3.93亿元;2024年则冲至14.95亿元、同比增长280.37%;2025年再度翻倍,营收达到32.74亿元、同比激增118.99%,营收占比也由9.45%跃升至15.70%。
然而,东鹏“补水啦”的接力虽然托底了东鹏饮料过去两年的增速,但其增长结构的脆弱却并未因此而改变。当能量饮料大单品失速、第二曲线尚未成为真正的增长支柱,两条曲线同时降速的风险一旦兑现,东鹏或将面临更大的压力。
这一风险信号已经在最新财报中显现。2026年前三季度,东鹏饮料营收185.96 亿元,同比增长10.4%;归母净利润41.45亿元,同比增长10.21%。单看第三季度,压力更为突出,当期营收 61.53 亿元,同比仅增 0.75%;归母净利润 12.78 亿元,同比下滑 7.8%,为上市以来首次出现单季净利润同比下降。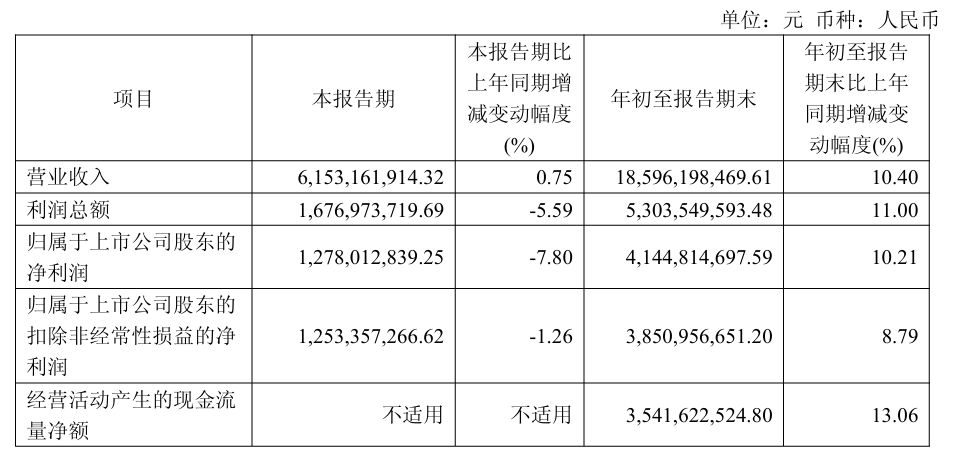
东鹏饮料主要会计数据和财务指标/图源:东鹏饮料2026年第三季度报告
分品类看,2026年第三季度,能量饮料营收38.43亿元,同比下滑8.56%,核心大单品罕见录得单季负增长;“补水啦”营收13.60亿元,增速仅0.49%,增长近乎停滞。放到前三季度口径,能量饮料增速回落至1.72%,电解质饮料增速降至6.51%,双品类同步失速成为事实。
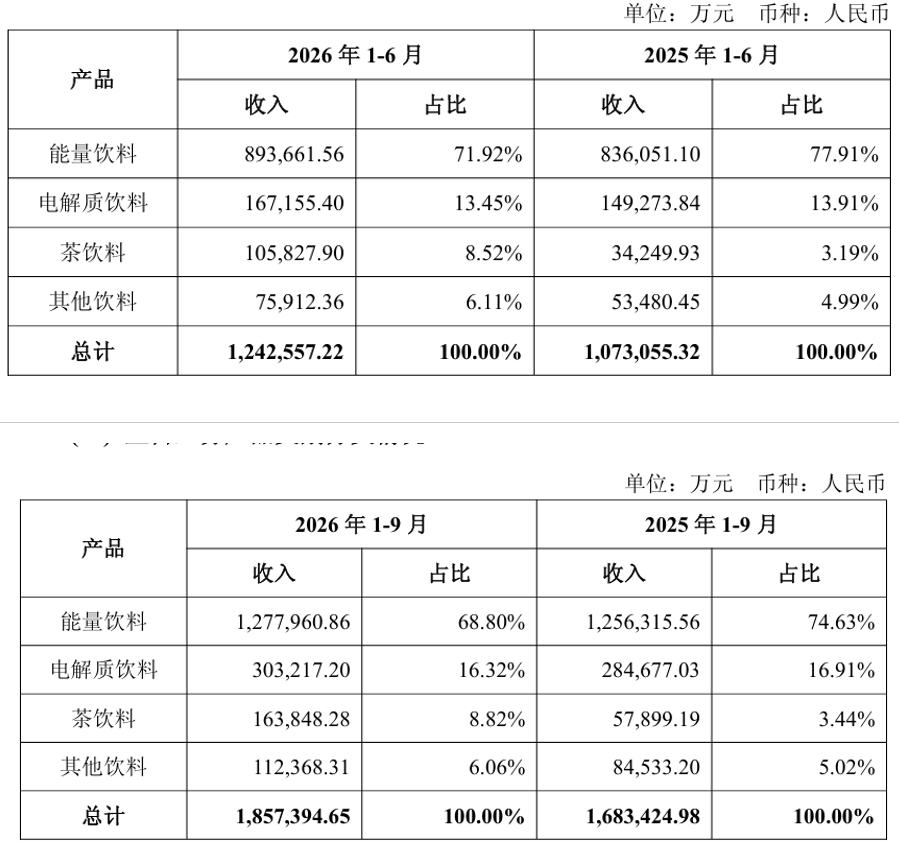
分产品销售情况/图源:东鹏饮料2026年半年度、前三季度经营数据公告
对此,蔡学飞分析认为,饮料公司集体试水卖酒,底层是主业见顶后的第二曲线焦虑与传统业务能力边界的外溢套利共存。乐观来看,未来东鹏大概率会保留非蓝帽露酒做流量基本盘,再视动销孵化蓝帽产品,椰岛有蓝帽申报与草本炮制经验,东鹏有终端和资金,若测试期能够实现有效动销,那么有望在抗疲劳及免疫调节方面增加医药投入,进而升级为长期品类资产。
詹军豪则对此持谨慎判断。他认为,该产品切入餐饮轻草本小酒赛道,介于平价光瓶酒与高端养生酒之间。原料适配养生属性,具备申报蓝帽子的潜力,但酒基不符露酒国标、资质审批严苛、研发检测成本高,且原料合规风险突出,落地难度极大。
评论