


文|防冷涂的蜡
如果你关注过十几年前的互联网,大概率对这类新闻有印象:某某创业公司完成数千万美元A轮融资;某某平台获得红杉资本、IDG等机构投资;某某公司成立不过几年,估值已经超过10亿美元。
那时,融资几乎是中国互联网创业的标志性事件,也是普通人理解创业这件事的方式。
今天我们再打开科技媒体,会发现这类新闻并没有完全消失,但那种由互联网创业者、美元基金和一轮接一轮融资构成的创业叙事,已经明显退潮。一级市场仍然热闹,只是主角换成了AI、半导体、机器人和先进制造。
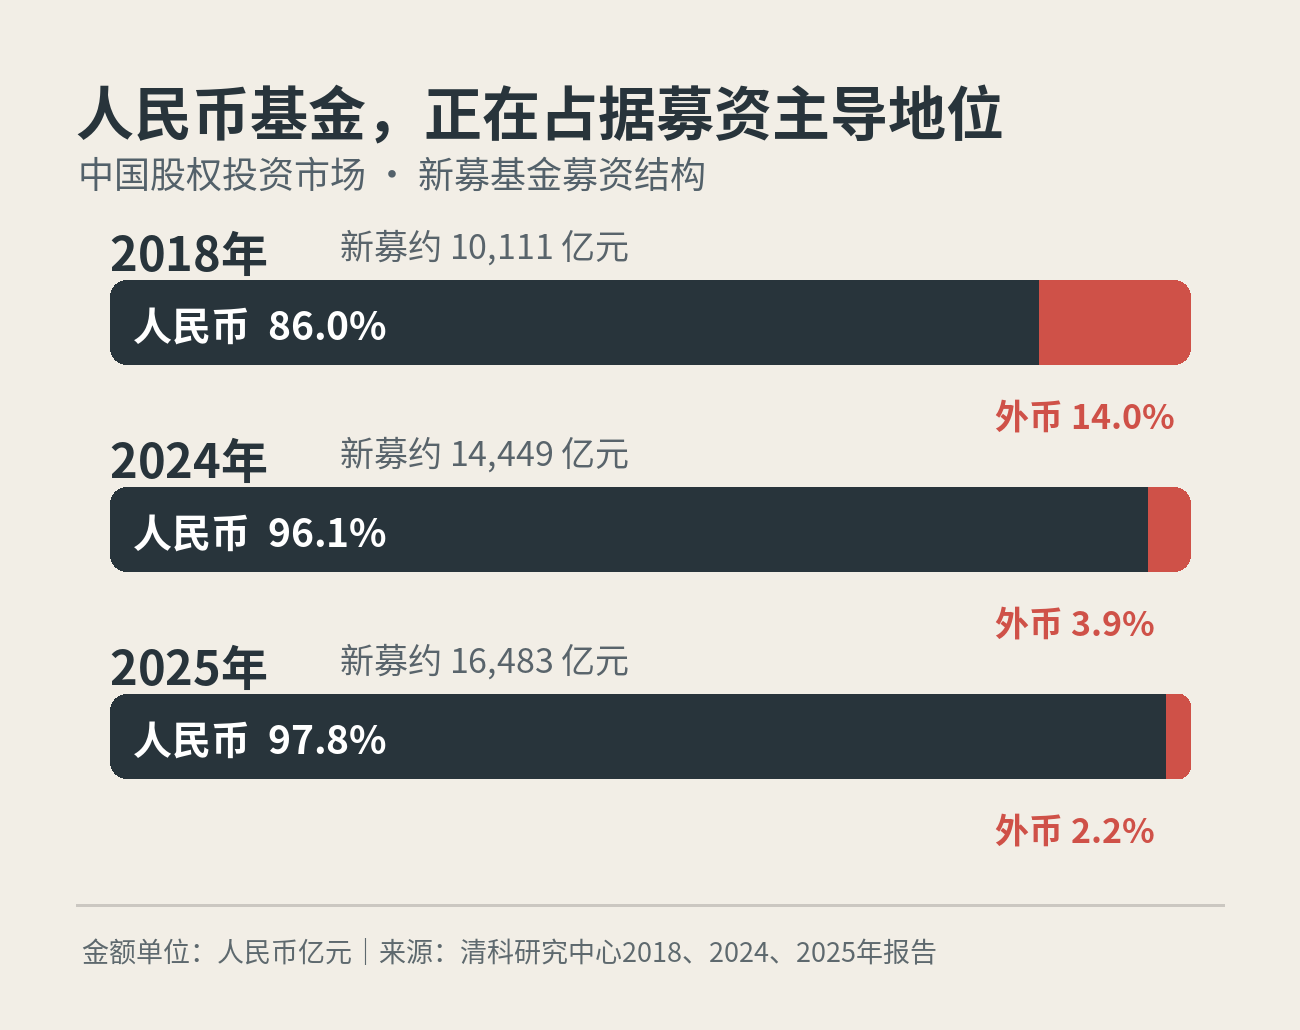
更有意思的是,钱并没有变少。清科研究中心数据显示,2025年中国股权投资市场新募集基金5039只,募资16483.04亿元,同比增长14.1%;2026年前三季度新募资16739.33亿元,同比增长47.3%。资金还在,甚至重新增长。那为什么我们熟悉的那个VC时代不见了?
一个直接的答案是:出钱的人变了,风险投资的玩法也跟着变了。
美元VC的黄金时代,是如何创造财富的?
要理解今天的变化,我们得先回到中国互联网的起点。20世纪90年代末,中国的互联网用户还很少,电商、搜索、社交、在线旅游都刚刚起步。
但大洋彼岸的美国,已经跑出了Yahoo、Amazon、eBay、Google,很多商业问题已经有了答案。中国创业者面对的不是一片完全的未知,而是一个被美国预演过的未来。
我们回头看,那一代美元VC的投资逻辑也建立在这个前提上。他们寻找能把成熟商业模式落地到中国市场的团队。这种投资最大的优势,是可以用海外已经发生的事情,验证一种需求是否真的存在。
这套模式的赚钱闭环也很清晰:境外机构出资募集美元基金,投资中国互联网创业公司,部分企业搭建红筹或VIE架构,依靠用户增长和持续融资扩大规模,最后在境外上市或被收购,基金出售股权退出。基金赚的是企业成长带来的股权增值,不靠利息,也不靠分红。
这种增值可以惊人到什么程度?1999年前后,IDG以约30万美元投资易趣,取得8.35%的股权;2003年eBay完成收购,IDG获得约600万美元回报,约为初始投入的19.4倍。同样在1999年,IDG和香港盈科分别向腾讯投资约110万美元,各取得约20%股权,据早期报道估计,IDG的整体回报约为30倍。2000年软银向阿里巴巴投入约2000万美元,2014年阿里在纽交所上市时,这笔投资形成了巨大的股权增值。
支撑这些回报的,是中国互联网本身的扩张:1999年,中国互联网用户约890万人;到2014年,这个数字达到约6.49亿人。
当然,我们也知道,风险投资不是每个项目都赚钱。假设一只基金投资20家企业,15家失败,4家只有小幅回报,只要剩下1家带来几十倍收益,整只基金依然可能盈利。IDG在中国最早的一支基金1993年运作,2003年清盘,公开披露的内部收益率约36%。
那一代VC投的,是一个正在快速互联网化的中国。但如果互联网的高速增长结束了,境外上市的通道也变了,这套赚钱模式还能继续运转吗?
美元VC的赚钱机器,为什么逐渐失灵?
美元VC逐渐失去的,是中国互联网高速增长与境外高估值退出之间的那个特殊闭环。这套模式是被三重变化慢慢磨掉的,没有一个单独的转折点。
第一重变化,是市场从开荒进入存量竞争。过去,创业公司可以借助网民增长和消费线上化快速扩张;后来,电商、社交、搜索、本地生活各个领域都长出了头部企业。创业公司不再只是寻找尚未开发的市场,还要从巨头手里争夺用户。投资人的任务,也从寻找中国版Amazon这类机会,变成在成熟市场里寻找新的竞争优势。
第二重变化,是境外上市的确定性改变了。2021年6月,滴滴在纽交所上市;2022年6月,滴滴结束在纽交所的交易,转入场外市场,股价较上市首日参考价跌幅超过80%。那条被反复走通的退出通道,不再是可以默认成立的假设。
同样具有象征意义的是2023年6月红杉资本宣布分拆,中国、欧美、印度及东南亚业务各自独立,红杉中国改用HongShan品牌运营。
第三重变化,是中美之间的科技与资本联系。美国2023年发布对外投资行政令,2025年1月正式实施,对特定半导体、量子技术和人工智能投资作出禁止或申报要求。对一只投资期限可能长达十年的基金来说,这些不确定性都会折算进今天的决策。
旧模式的收缩,我们看数据就能确认。国务院发展研究中心文章引用Dealogic统计:2023年中国风险投资行业外资投资额降至37亿美元,同比下降约60%,仅为2021年高点的约10%。另据清科数据,2025年外币基金新募集约358亿元人民币,同比下降约36%。
美元资本并没有彻底离开,但它在中国一级市场上的位置,已经和过去完全不同。
而故事到这里只讲了一半。另一套风险资本体系,早就在中国生长了很多年。
钱没有消失,只是换了一批出资人
我们先看两组数据。
2025年,中国股权投资市场新募集人民币基金规模达到16124.96亿元,占全部募资规模的97.8%。同年,国资背景投资机构的投资金额超过5700亿元,占市场总投资额的61.5%。过去VC行业的明星是美元基金,如今人民币基金和国资背景资本已经占据了主要位置。
国资创投并不是这几年才诞生的。1999年深创投成立;2002年前后,地方政府引导基金开始探索;2014年,国家集成电路产业投资基金一期成立,实际募资约1387亿元;2019年二期注册资本约2041.5亿元;2024年三期注册资本3440亿元。从传统创投到引导基金,再到面向重点产业的大型基金,国资逐步建起了自己的投资体系。
这套体系怎么运作,我们可以用地方产业基金来说明:财政资金、地方国资平台作为LP出资,设立母基金或产业基金,由管理人投向重点产业中的企业,再通过上市、股权转让、并购、回购等方式退出。表面上看,这和美元基金差不多。差别藏在投资目标里:美元基金的出资人要求的主要是财务回报;国资基金的出资方,还同时关注地方产业发展、技术能力提升和产业链协同。
2020年4月的蔚来案例,可以把这个逻辑讲得具体。合肥建投、国投招商、安徽高新投等战略投资者与蔚来达成协议,合计向蔚来中国投资70亿元,取得约24.1%的股权;蔚来中国总部同时落地合肥,研发、供应链、制造等业务随之进入这座城市。
对纯财务投资人来说,最重要的问题是这家公司能不能成长、股权能不能增值。对合肥来说,答案里还包括新能源汽车产业链的布局、研发团队的集聚和整个产业生态。
合肥建投的信用资料显示,公司2021年实现投资收益58.62亿元,主要与蔚来项目退出有关;2022年因缺少类似退出,投资收益降至约1.61亿元。这组数字说明:地方产业投资确实能创造可观的股权收益,但财务收益和产业发展结果,是两件需要分别衡量的事。
出资人目标不同,选项目的标准自然不同。假设有两家公司:A公司开发新的互联网消费产品,未来可能获得很高的商业回报,但没有明确的产业落地需求;B公司开发工业机器人核心部件,研发周期长、回报尚不确定,却能带动当地的技术和产业链。传统纯财务VC大概率更愿意投A;而一支面向机器人产业的地方基金,即使认可A的前景,也可能更倾向投B。
两者用的是同样的钱,寻找的却是不同的成功。过去,一家企业只需要说服VC它有机会创造巨大的商业价值;现在,一部分企业还需要证明,自己能给某个产业、某个地方带来什么。这就带来了一个更值得讨论的矛盾。
当风险投资开始追求确定性
风险投资原本是一门允许失败的生意,依靠少数成功项目的高回报,覆盖多数项目的亏损。但当产业目标、绩效考核和退出压力同时进入投资决策,一部分资本就会越来越偏爱可解释、可考核、可退出的项目。这是三个机制叠加出来的结果。
第一个机制,是投资从寻找商业机会,变成在产业范围内选择项目。美元VC可以根据商业模式和市场空间决定是否投资;产业基金通常带有明确方向,比如半导体、人工智能、机器人、新能源。于是,一家企业能不能赚很多钱,和它能不能拿到某支产业基金的钱,开始变成两个不同的问题。
深圳天使母基金的规则变化可以从反面说明这一点。2020年的相关办法设置了1.75倍返投要求,子基金需要完成相应比例的深圳本地投资;2026年的新版规则取消了这项强制返投,把部分产业目标转化为后置奖励和收益让利。取消本身就说明,这类约束会真实影响基金能选哪些公司。商业VC主要关心这家公司未来有多值钱,产业基金还要问这家公司能为某个产业创造什么。
第二个机制,是失败容忍度的变化。传统VC的收益依赖投资组合:投资20家公司,哪怕19家都没赚多少钱,最后1家创造50倍回报,整只基金仍然盈利。但国资基金还要处理投资程序、绩效评价和资产保值。当单个项目亏损可能带来更多考核压力,投资人自然会更重视已有订单、商业化进度和企业成熟度。风险投资越想避免亏损,越可能把资金投向那些已经证明自己能活下去的企业。
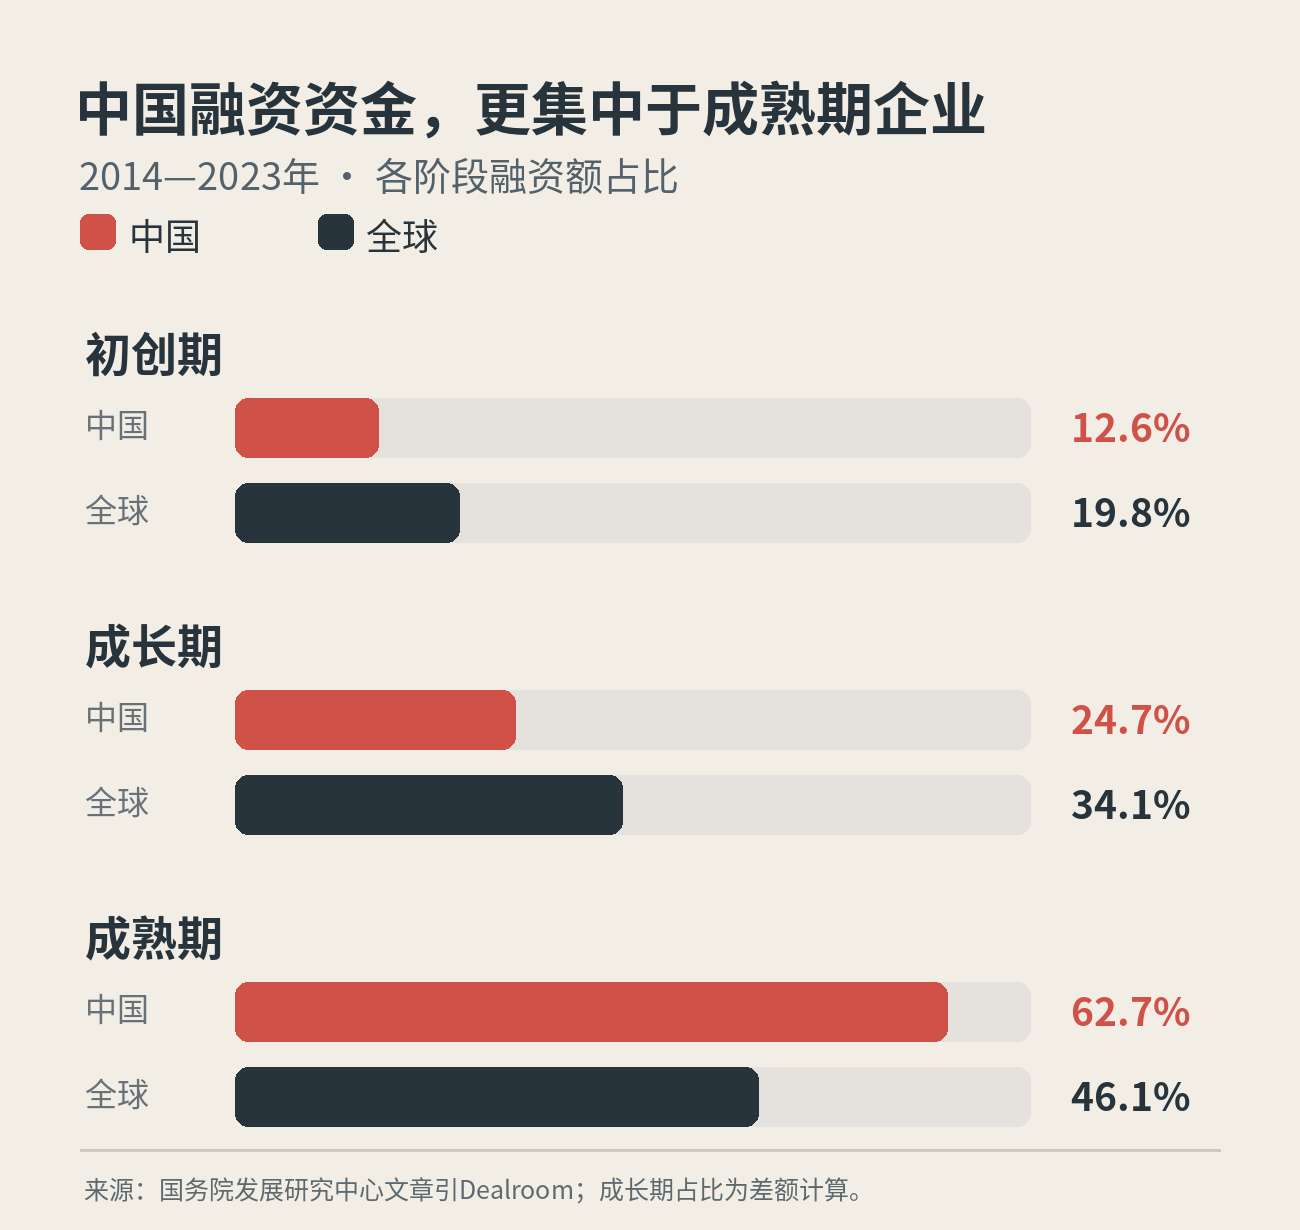
这种倾向在行业数据里早有体现。国务院发展研究中心文章引用Dealroom统计:2014—2023年,中国初创期企业获得的融资额占比约12.6%,全球约19.8%;成熟期企业获得的融资额占比约62.7%,全球约46.1%。资金偏向成熟项目是长期存在的特征,而新的出资结构正在强化它。
第三个机制最有争议:股权投资开始表现得越来越像债权。
传统股权投资的逻辑很简单:投资人用资金换取股权,公司成功,分享增值;公司失败,承担损失。这正是VC区别于银行的地方。但附带刚性回购安排的投资改变了这种分担方式。假设一家机构投入1000万元,约定企业五年内没有上市,创始人就要按本金加固定收益回购股份。投资人既希望分享企业增长,又试图借助回购条款获得下行保护;一旦项目失败,创业者可能依然背负大额偿付义务。风险投资原本是帮助创业者承担银行不愿承担的风险,但在某些合同安排下,投资人又试图把风险重新交还给创业者。
这不是理论推演。澎湃新闻梳理,2023年5月至2024年7月,深创投新增34起股权回购相关诉讼的法律服务采购招标,部分项目因未按期上市、业绩对赌未实现等原因触发回购。汉坤律师事务所2024年度报告显示,在其统计的交割项目中,83.94%约定了回购权。另有行业研究对数百起回购纠纷抽样,发现创始人被列为被告的比例达90.33%,进入司法执行程序后资金实际回收比例却很低。
回购合同并不能真正消除风险:当企业经营失败,投资人要求回购时,往往也正是创业者最缺钱的时候。2025年12月,中基协专门就回购条款发布风险提示,提出防范明股实债。
我们把三个机制放在一起看:产业范围决定哪些企业能进入名单,考核机制影响基金愿意承担多少风险,回购安排影响损失如何分担。它们叠加起来,决定了资本最终流向什么样的企业。那么,那些根本无法预测成功路径的创业项目,该怎么获得资金?
谁来投资那些还没有名字的未来?
要回答这个问题,我们得先把前提说清楚:中国经济的阶段变了。过去的增长机会主要来自互联网普及和市场规模的快速扩大;如今,中国已经形成庞大的互联网平台和制造业体系,资本开始更关注技术突破和长期研发能力。两代VC服务的,本来就是不同的经济任务。把创新分成两类,事情会看得更清楚。
第一类可以叫Known Unknowns:知道要解决什么问题,但不知道怎么解决。比如先进芯片、工业机器人核心部件、高性能材料,需求和技术目标相对明确,难点在研发路径和产业化。这类领域适合集中资源、长期投入,国资产业基金在这里有重要价值。
第二类是Unknown Unknowns:连未来的市场和需求都尚未被定义。移动互联网出现之前,很难有人准确预测直播电商、短视频和移动支付后来形成的商业规模。这类创新要求资本愿意相信一个尚未被市场证明的机会。
这里还有一层反差。过去的美元VC投资中国互联网,很多时候是在寻找美国已经证明存在的商业需求,承担的不确定性其实有限;今天的产业基金支持硬科技,面对的却是真正的技术不确定性。创新能力不取决于资本的国籍,也不能简单由所有制决定,要看这套投资规则能容纳多大程度的不确定性。
好消息是,国资也在重新学习如何承担风险。2025年12月启动的国家创业投资引导基金,设置了20年存续期,其中10年投资期、10年退出期,强调投早、投小、投长期、投硬科技,并要求投向种子期、初创期企业的规模占比不低于70%。当资本要投入更长期的创新,就需要重新设计自己的风险承担机制。
中国经济需要有人解决已经看得见的产业问题,也需要有人投资尚未被看见的商业机会。风险投资最重要的价值之一,就是在未来还没有被证明的时候,为它提供第一笔钱。
结尾:消失的究竟是什么?
回到开头,我们熟悉的那些融资新闻。
过去,我们在A轮、B轮的融资消息里,看见中国互联网高速成长的时代;今天,更多资本进入半导体、先进制造、人工智能这些长期产业领域。资本流向变了,因为经济发展阶段变了,本身无所谓好坏。
但风险投资始终要回答同一个问题:当一家企业尚未成功,甚至无法证明自己的未来时,谁愿意先相信它?
一个经济体既需要为已经看得见的未来投入资本,也需要有人愿意为看不见的未来承担风险。
评论