


文|子弹财经
作为江苏农信新一轮改革的标志性事件,近期,江苏徐州农村商业银行股份有限公司(以下简称:徐州农商行)在南京正式揭牌开业。
这家农商行由原徐州、丰县、沛县、睢宁、邳州、新沂六家独立法人农商行,通过新设合并组建而成,是继江南农商银行之后,江苏省第二家、苏北首家地市级统一法人农商行。
不同于吸收合并模式,本次改革选择新设合并路径。原六家农商行法人全部注销,不再保留存续主体。统一法人之后,该行资本实力、信贷投放上限、跨区域项目议价能力得到提升。
但需要关注的是,体量扩张不等于内功做强。
原六家机构历史形成的资产质量差异、盈利波动、股权分散等问题不会随揭牌自动消解。合并已经落地,但风控统一、股权梳理、经营磨合等深层次考题,正等待新的经营班子作答。
1、历时近八个月,“六合一”重新起跑
10月22日,徐州农商行揭牌开业暨授信签约活动举办,该行正式获颁经营许可证照,同步与地方国企、涉农主体签署批量授信协议。
这标志着由原徐州、丰县、沛县、睢宁、邳州、新沂六家农商行新设合并组建的银行,正式开业。
这场落地于徐州全域的农信改革,关键的系统切换工作则安排在国庆假期窗口完成。
自10月5日起,原六家机构全部业务印章废止,统一启用“江苏徐州农村商业银行股份有限公司”新印章,原有存单、存折、银行卡、支票等业务凭证持续有效,客户无需单独办理变更手续,债权债务、存量存贷款业务全部由新法人承继。
10月8日,徐州农商行恢复代销理财申购赎回、贵金属购买业务;询证函业务统一归集至总行清算中心集中办理,业务流程全面切换至新主体框架下运行。
回溯整个改革周期,从股东会表决到揭牌开业,全程历时近八个月。
2026年2月28日,徐州、丰县、沛县、睢宁、邳州、新沂六家农商行同步召开临时股东会,全票审议通过新设合并、注销原法人资格、资产负债整体承继等全套议案,改革进入实质推进阶段,各家机构提前发布股东会会议公告。
9月4日,国家金融监督管理总局江苏监管局下发筹建批复,同意组建徐州农商行。
9月20日,新银行召开成立大会暨第一次股东大会,审议筹建报告、公司章程草案,完成首届董事会、监事会选举,治理架构初步落地;9月28日,新主体完成工商注册登记,注册资本112.85亿元。
值得一提的是,这场整合采用新设合并模式。
这种方式意味着,六家原有法人主体资格注销,不保留任何一家作为存续主体,而是重新登记设立一家全新的银行;原有的债权、债务、网点、员工、客户关系,由新设主体整体承继,原各家股东的权益按评估作价折算为新行股权。
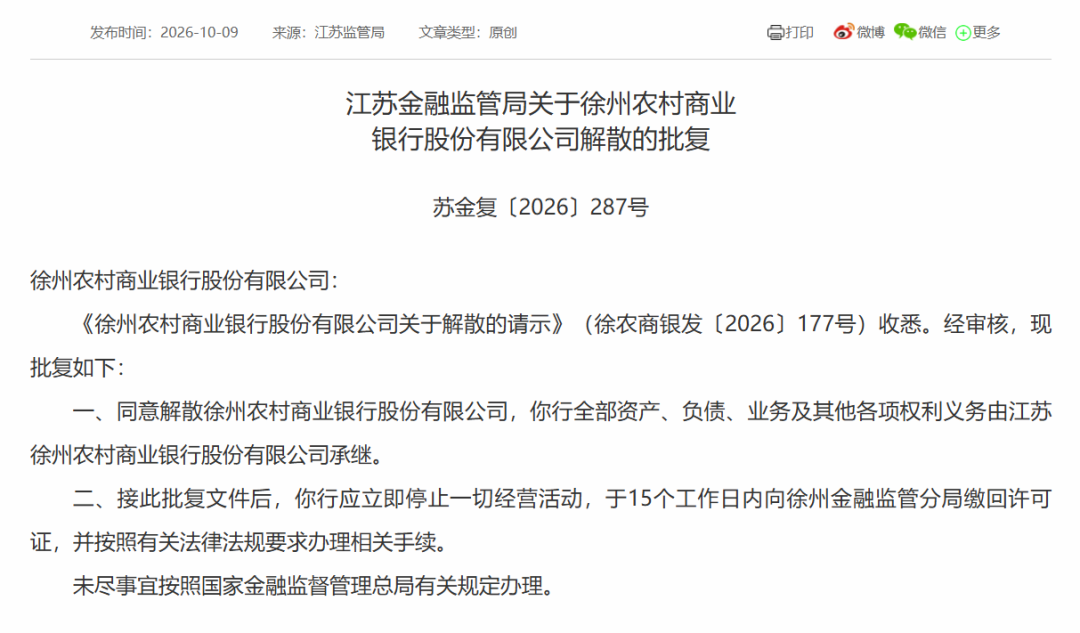
图 / 国家金融监管总局官网
这种路径手续更繁琐,需要六家机构同步清产核资、同步表决、同步注销,但对各机构而言相对平等。
合并完成之后,徐州农商银行一跃成为苏北首家、江苏省第二家地市级统一法人农商行。
在此之前,六家农商行各自独立运营,分属不同县域法人,资本额度受限,大额授信能力不足,县域之间还存在客户、信贷项目同质化竞争,内部资源相互消耗。
统一法人之后,徐州农商行资本实力、信贷投放上限、跨区域项目议价能力得到提升,能够匹配徐州本地重大产业项目、县域特色农业产业链的融资需求。
2、总资产迈上新台阶,仍需过盈利关
招聘公告披露信息显示,新设立的徐州农商行开业后资产总额超3000亿元,下辖网点331家,员工规模4500余人,是资产和业务规模居全市首位的市级统一法人银行。
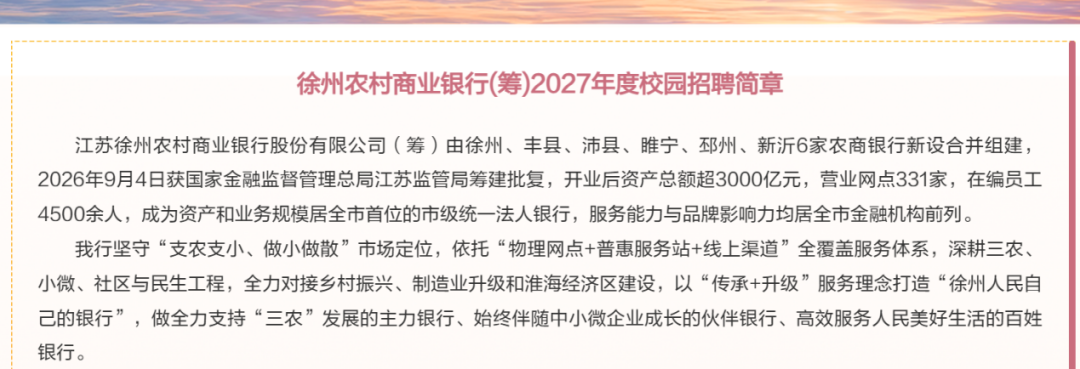
图 / 前程无忧
值得关注的是,牵头方原徐州农商行自身也是整合的产物,其成长轨迹为这场更大范围的重组留下重要的参照样本。
2020年9月,经原江苏银保监局批复,原徐州农商行由原淮海、铜山、彭城三家区级农商行新设合并而成。
Wind数据显示,自2020年组建以来,该银行营收整体实现小幅上涨。2021年至2025年,营业总收入依次为17.65亿元、16.89亿元、18.07亿元、21.11亿元及22.37亿元。
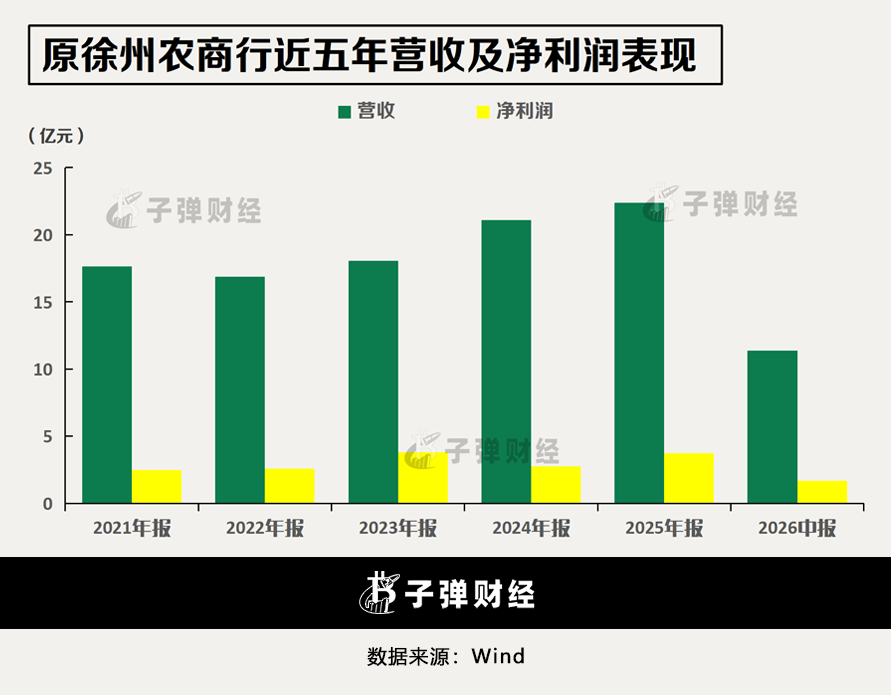
但利润端的波动幅度,远大于营收变化。
2021年至2023年,该银行净利润分别为2.5亿元、2.58亿元及3.8亿元。2024年其盈利端遭遇明显冲击,净利润降至2.78亿元,同比下滑26.84%;2025年业绩迎来阶段性修复,净利润回升至3.74亿元,同比增长34.49%。
不过修复态势并未持续,2026年上半年再度承压,该行实现营业总收入11.37亿元,同比下滑17.73%;净利润1.7亿元,同比下降11.82%。
拆分营收结构可以看到,原徐州农商行营收长期由利息净收入、投资净收入两大板块支撑,收入来源相对集中。
手续费及佣金净收入为负,亏损规模逐步扩大,中间业务无法形成有效补充,缺少稳定的缓冲收入,整体盈利的抗风险能力偏弱。
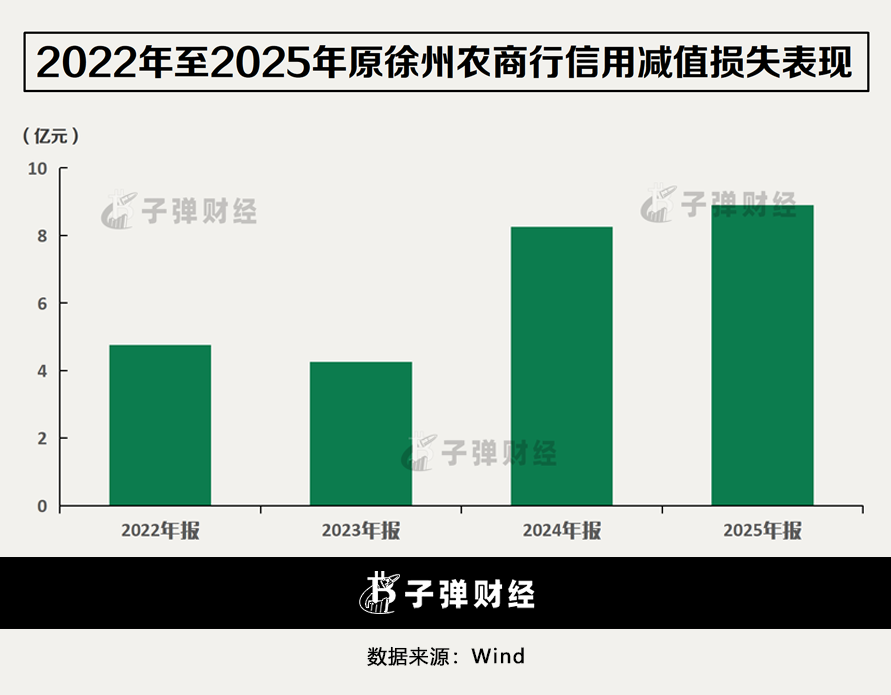
而在支出端,减值计提的增减,成为影响利润的重要变量。
Wind数据显示,2021年至2023年,该行信用减值损失维持在4亿出头的区间,计提力度相对平稳。到2024年出现跳升,大幅增至8.25亿元,2025年进一步抬升到8.90亿元,连续两年计提规模显著放大。
不良贷款率直观反映了该行整合之初资产质量承压的程度。
2020年新设组建完成时,原徐州农商行不良贷款率达到3.60%,2021年为3.08%处于较高水平,存量风险处置任务艰巨。
经过连续多年的不良清收、核销与资产结构调整,不良指标稳步下行:2022年2.61%、2023年2.21%、2024年2.09%,2025年末回落至1.80%。
其他五家县级农商行中,截至2026年6月末,邳州农商行不良率为1.85%,睢宁农商行不良率1.7%,新沂农商行不良率1.8%,沛县农商行不良率1.48%;丰县农商行至今并未披露2026年不良数据。
从国内多地农信机构重组过往经验来看,部分机构在实施合并重组的过程中容易出现历史风险集中暴露的情况,这也是农商行重组中的共性难题。
叠加长期独立运营的背景,各家机构在不良认定标准、逾期统计口径、续贷展期安排、拨备计提规则上各有差异,风险计量标尺未能统一。
对于整合阶段集中暴露的不良包袱,徐州农商行计划采取怎样的处置路径?针对原先各行差异化的风控执行标准,合并后要通过哪些安排实现风险口径统一?对此「子弹财经」致函徐州农商行方面,截至发稿前未获回复。
3、合并后高层变动,直面治理与区域竞争挑战
随着新设合并落地,徐州农商行核心经营班子正式敲定。
2026年9月28日,国家金融监督管理总局江苏监管局下发批复,核准许臻继续担任董事长,行长由原丹阳农商行董事长严祥德异地调任。
履历显示,二人均为“70后”金融高管。
其中,董事长许臻1977年出生,长期扎根江苏农信系统,先后在无锡、句容等地农商行任职;2020年参与三家区级行合并筹建原徐州农商行,出任首任行长、2022年起担任董事长,本次六机构整合后继续留任掌舵。
行长严祥德为异地调入。他1974年出生,此前历任淮安农商行副行长、灌南农商行行长,2023年起出任丹阳农商行董事长,具备苏南农商行治理与业务操盘经验。
此番异地调入行长,跳出六家原有机构内部选拔框架,外部引入的管理层,被市场视作推动全行统一风控、重塑业务体系、化解县域资产质量分化难题的安排。
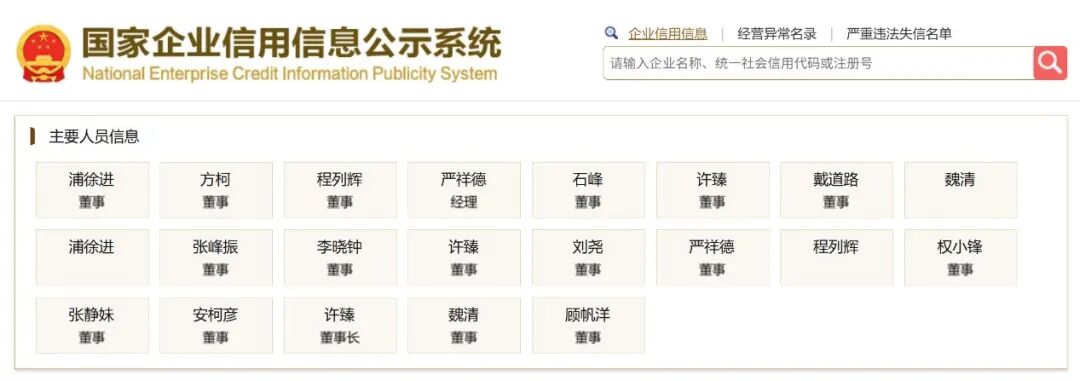
徐州农商行最新工商公示的董事名册显示,该行第一届董事会共16名董事,包含董事长许臻、行长严祥德,其余董事14名。从名单结构能够看出,原丰县、沛县、睢宁、邳州、新沂五家县域农商行的原董事长、行长,均未进入董事会序列。
此外,值得注意的是,部分农商行股权结构较为分散,为后续整合带来一定挑战。
其中,截至2026年6月末,邳州农商行股东总数达579户,包括48户法人股东和532户自然人股东;睢宁农商行股东合计1318户,包括法人股股东48户,社会自然人股股东869户,内部职工股股东401户。
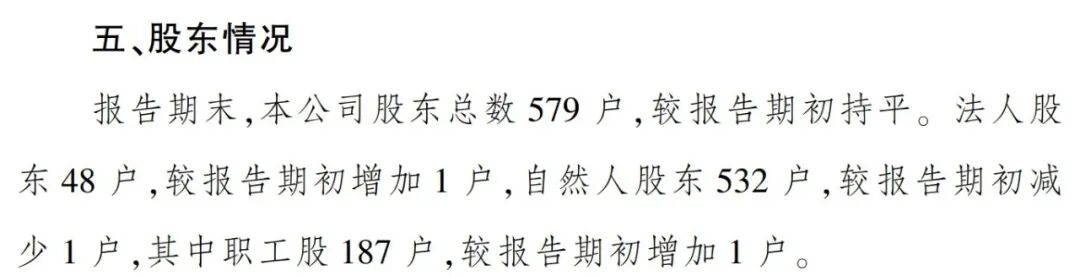
图 / 邳州农商行2026年中报
一般而言,股权高度分散意味着股东诉求多元、难以形成合力。而大量自然人及职工股东的存在,也加大了本次合并折股确权、股份梳理的难度,拉长治理磨合周期。
面对数量庞大、类型多元的中小股东,新行将如何高效完成股份折算与股权梳理?分散的股权格局又会对后续公司治理运行产生怎样的影响?对此「子弹财经」致函徐州农商行方面,截至发稿前未获回复。
治理重塑之外,区域竞争压力同样摆在新班子面前。
本次新设合并的徐州农商行,填补了苏北区域市级农商统一法人本土银行的空白。从属地法人维度看,市域内再无体量相当的本土法人银行与之对标,但这并不意味着该行没有对手。
邮储银行、农业银行、江苏银行、南京银行等机构的徐州分行深耕本地多年,在县域储蓄、涉农信贷、对公项目等赛道持续分流客户,外部同业竞争压力依旧显著。
截至2026年2月末,邮储银行徐州市分行资产规模达1469亿元,存款余额突破1440亿元,贷款余额突破1100亿元,下辖236个营业网点遍布徐州全域;截至2025年末,南京银行徐州分行存贷总规模突破千亿元。
综合来看,新设合并完成之后,徐州农商行手握资本规模优势、授信上限提升,过去县域农商行之间同质化内耗的局面有望得到扭转。
但规模红利不会自动转化成实实在在的经营成果,新管理层需要推动风控体系、业务体系、人员建设与股权层面的深度融合,化解历史积淀的盈利波动与资产质量分化等现实问题。
可见,对于统一法人的徐州农商行而言,合并揭牌只是一个新起点,接下来仍需经历一场漫长的深度整合大考。
评论