


文|鹏有WeHave
联想交出了一份引发市场分歧的财报。
11月19日联想集团发布2026/27财年第二季度财报,营收达到302.38亿美元,同比增长48%,调整后净利润达到13.61亿美元,同比增长166%。
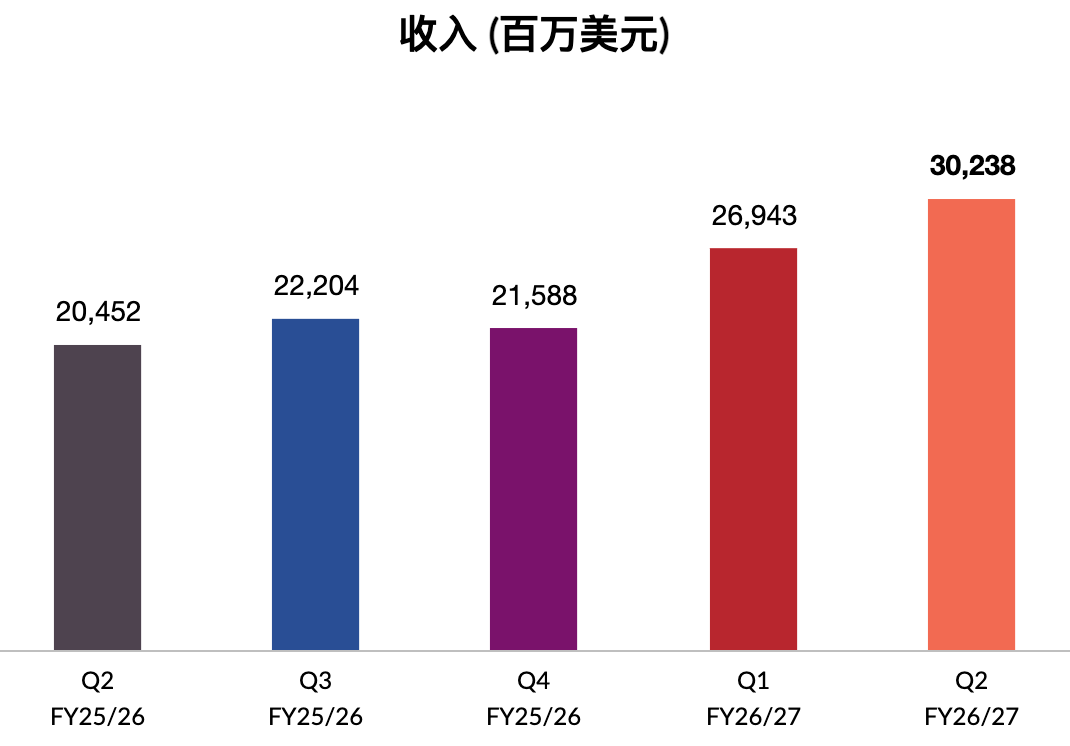
其中AI相关收入同比增长79%,首次突破100亿美元,占集团总营收的36%。
然而亮眼的增长数据并未换来资本市场的热情,财报公布后,联想股价盘中一度下跌超过13%。
很多投资人对其法定归母净利润亏损6.4亿美元(去年盈利3.4亿美元)的数据感到不安,怀疑联想是否陷入了增长与盈利难以兼顾的困境。
事实上如果仔细研究这份财报,会发现联想正处于过去十年最重要的变化周期中。
过去联想一直试图摆脱对PC市场的依赖,如今随着全球AI基建投资爆发,它终于找到新的增长引擎,并且有机会重塑资本市场对自身的估值体系。
抓住AI基建红利
联想过去最大的问题,始终是PC业务太过成功。
依靠供应链和渠道优势,联想长期占据全球PC市场第一的位置。但PC已经是一个高度成熟的市场,增长主要依赖设备更新和产品升级,企业很难靠扩大出货规模提高利润率。
所以资本市场一直不愿意给联想高增长科技公司的估值。
为了改变这一局面,联想多年来不断扩大服务器、存储和企业服务业务。但在相当长的时间里,这些投入并未带来与PC业务规模相匹配的回报。
AI基础设施需求的爆发改变了这一状况。
本季度,联想基础设施方案业务集团(ISG)营收达到113亿美元,同比增长178%;GPU服务器收入同比增长超过300%。
更有说服力的数据来自利润。去年同期ISG经营亏损约3200万美元,经营利润率为-0.8%。仅仅一年之后,其经营利润就达到10.91亿美元,利润率跃升至9.6%。
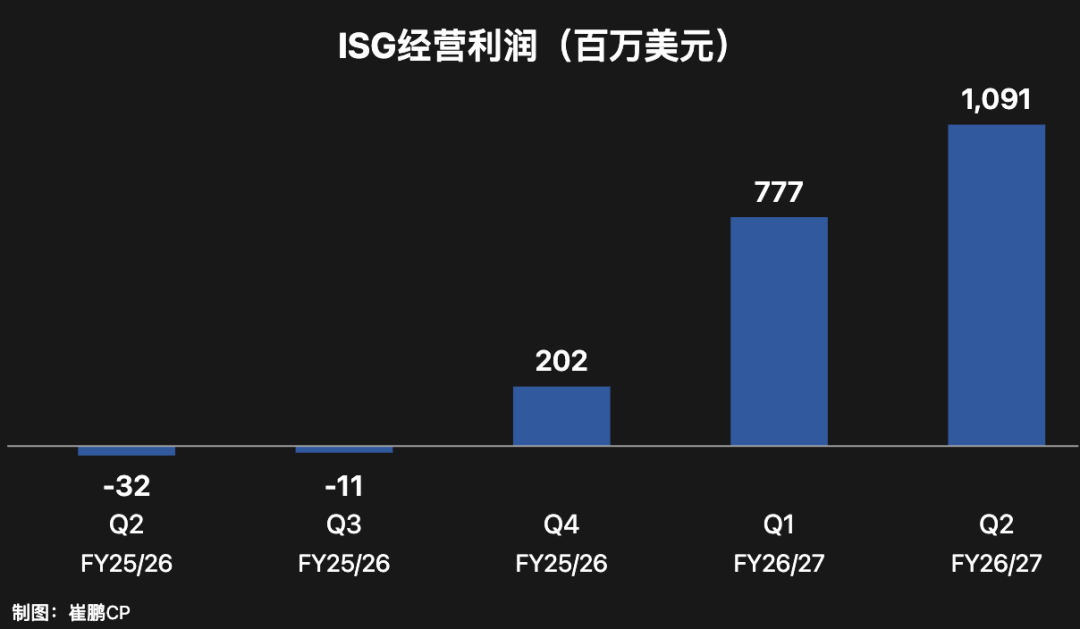
这才是本季度财报最重要的变化:联想的服务器业务从一个需要持续投入的方向,变成了能够贡献可观利润的业务支柱。
按照本季度各业务集团的经营利润计算,ISG已经接近传统智能设备业务集团(IDG)的盈利规模,利润率甚至超过后者。
这让联想过去十余年的基础设施业务投入开始显现回报。2014年联想收购IBM的x86服务器业务,随后开始向企业级计算、存储和数据中心业务扩张。
虽然过程中经历过亏损和业务调整,但这些投入让联想在AI基础设施需求爆发前,已经拥有相对成熟的企业客户、全球交付体系和技术积累。
现在长期积累的基础设施能力终于遇到了AI基建需求爆发。
改善利润结构,比营收增长更重要
过去很长时间,联想的商业模式建立在大规模制造、供应链管理和渠道销售之上。这种模式能够创造庞大的收入,却很难获得科技平台公司那样的利润率。
尤其是在AI基础设施市场,一套服务器可能包含价格极其昂贵的芯片、内存和其他组件。服务器厂商的销售收入看起来很高,但其中相当一部分要支付给上游的零部件供应商。
联想这份财报最值得关注的地方在于,它的利润增长明显快于收入增长。
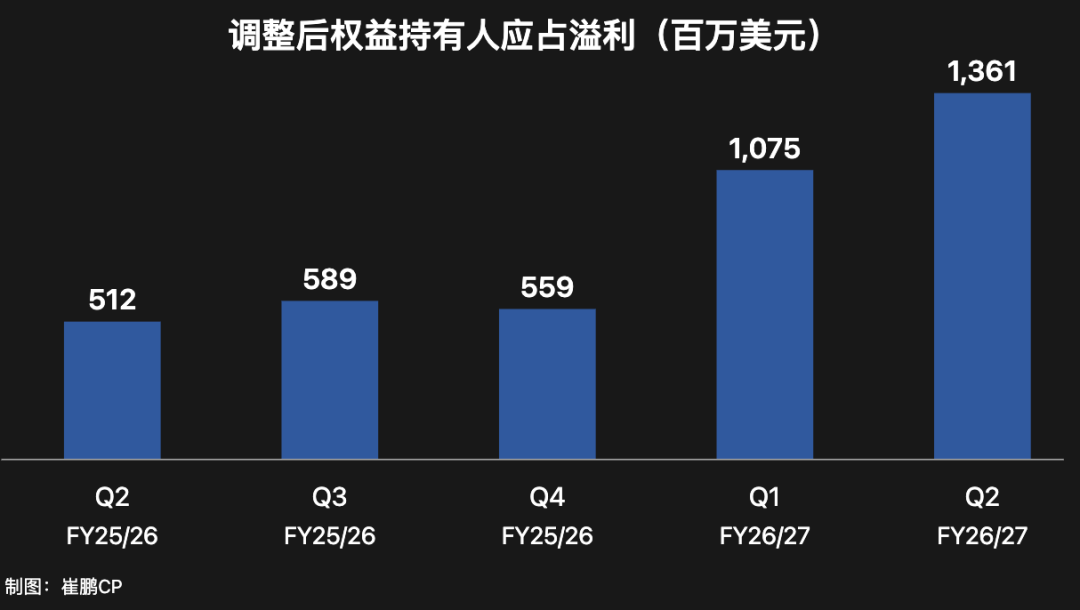
本季度联想营收同比增长48%,而调整后净利润却增长166%,调整后净利率从约2.5%提高至4.5%。
这说明联想并不是依赖于扩大销售规模,来推动业绩增长的,而是确实吃到了AI基建需求爆发的红利。
这种盈利结构的改变还体现在SSG(方案服务业务集团)身上。
本季度SSG收入达到31亿美元,同比增长20%,经营利润率达到26%,创下历史新高。虽然收入规模远小于IDG和ISG,但SSG的盈利能力明显更强。
从财报公开信息看,其中运维服务、项目及解决方案贡献了63%的收入,AI相关服务收入实现三位数增长。
虽然这里存在低基数的因素,但也表明联想正在尝试拓展系统部署、运维管理和企业解决方案业务,试图从不同业务环节获得更加合理的利润分配。
因为客户采购完服务器,还需要它能够持续稳定运行。如果联想能将它庞大的PC和服务器客户群体转化为服务收入,就能提高单个客户的长期价值以及更高的利润。
得益于PC业务,联想有十几年的供应链布局,能够支持全球交付和长期服务,它也在利用这些优势与对手竞争。
对于一家以制造和供应链为核心竞争力的企业而言,想在收入高速增长的同时改善利润率,本身就是很大的挑战。
从PC周期进入AI资本开支周期
过去联想赖以成功的商业模式依托于PC行业。凭借庞大的采购规模、较快的库存周转和供应商账期,联想这类头部厂商能在有限的利润率下实现较高的资本使用效率。
正如联想管理层在本周电话会上所说,PC业务具有负营运资本的特点,即企业能够在向供应商付款之前,先从客户那里获得资金。
但AI业务的资金需求明显不同。
一方面,高性能GPU和内存等核心零部件价格昂贵,而且供应紧张,厂商需要提前锁定采购订单。另一方面,大型AI基建项目的生产、交付和验收周期很长,企业需要投入更多运营资金。
这种变化已经反映在联想的资产负债表上。截至2026年9月底,联想存货达到205.91亿美元,较3月底增长约76%;应收贸易账款、租赁款及票据达到198.62亿美元,较3月底增长约37%。
仅仅半年时间,这两项资产合计就增加了超过140亿美元。
在关键零部件持续涨价、供应紧张的背景下,提前采购能帮助联想降低成本,但相应也承担了AI投资增速放缓的风险。
PC市场的客户相对分散,而AI基建的客户更加集中,投资规模也更加庞大,它非常依赖大型云计算公司和企业客户的资本开支,波动性更大。
这是联想需要额外警惕的因素。
值得庆幸的是,联想本季度仍然创造了16亿美元经营现金流和12亿美元自由现金流,说明高速扩张暂时没有破坏公司的整体现金创造能力。
如果未来库存周转、客户回款和现金流能够与收入增长保持协调,联想这场转型的财务压力就有望逐步缓解。
联想距离AI巨头还有多远
虽然联想已经坐上全球AI基础设施市场的牌桌,但这并不意味着它已经成为英伟达和AMD这样的AI核心科技巨头。
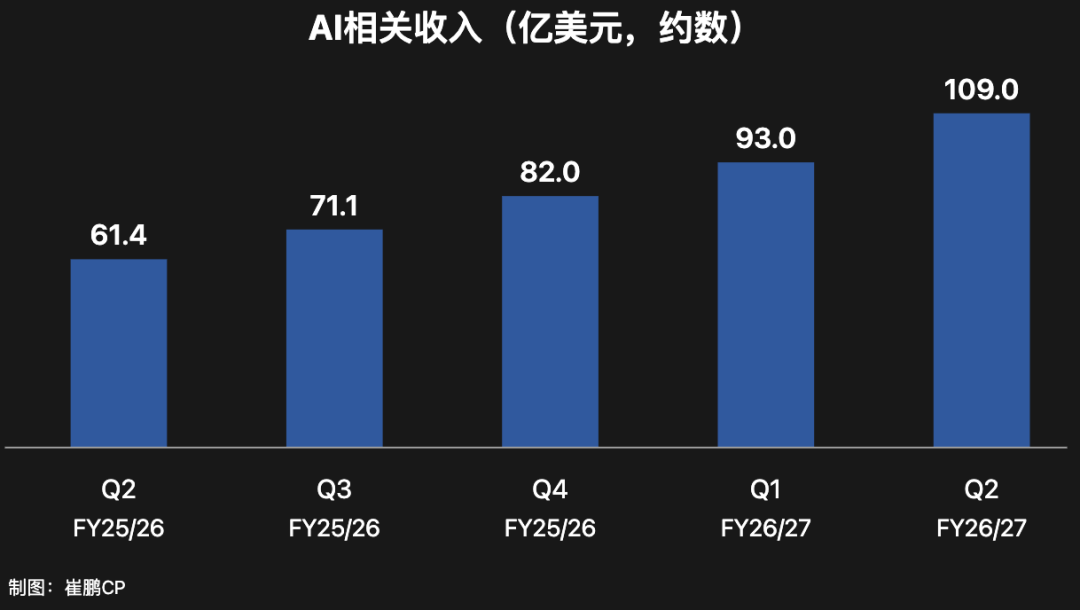
本季度联想AI相关收入首次突破100亿美元,但这一统计口径包括AI PC、GPU服务器和相关服务,不能全部视为自主AI技术创造的收入。
尤其是在AI服务器领域,上游芯片厂商仍然掌握着计算平台和软件生态优势。联想的竞争力更多体现在系统设计、供应链、产品交付和客户服务等环节。
看明白这一点,才能看清联想转型的下一道门槛。
随着AI从大模型训练逐渐走向企业推理和实际应用,算力需求也在发生变化。
不久前杨元庆提出的“私域数据飞轮”也是对这个趋势的判断,他认为AI产业的竞争将从模型参数转向混合式AI的落地能力。
也就是说,未来越来越多企业将基于数据安全和业务需求,在本地数据中心、私有云和边缘设备上部署AI。
这是联想自身的优势所在。它在PC市场积累了庞大的企业客户基础,以及服务器和IT服务能力。如果能够将这些客户关系延伸到AI基础设施领域,就能把一次性的硬件销售转化为持续的系统和服务收入。
联想企业基础设施(ESMB,企业及中小企业基础设施)业务本季度同比增长200%,它代表的正是企业本地、边缘、私有AI推理与混合算力需求爆发,而不是单纯的云端大模型训练。
SSG的高利润率,也证明了联想具备向服务环节获取更高附加值的能力。
所以联想眼下最大的机会,并不只是卖出更多AI服务器,而是借助AI基础设施市场扩张,重新提高自己在IT产业链中的价值。
相比许多仍在为AI投入寻找商业回报的科技公司,联想已经开始从AI获得确定性的收入和利润,这是一个不应该被短期亏损所掩盖的积极信号。
但资本市场的眼光一向挑剔,股价下跌也是联想转型阵痛中的一部分,在联想成为真正的AI巨头之前,都会面临外界的严苛审视。
毕竟PC时代的联想已经足够成功,AI时代的联想需要走得更远。
评论