

文 | 张阳阳
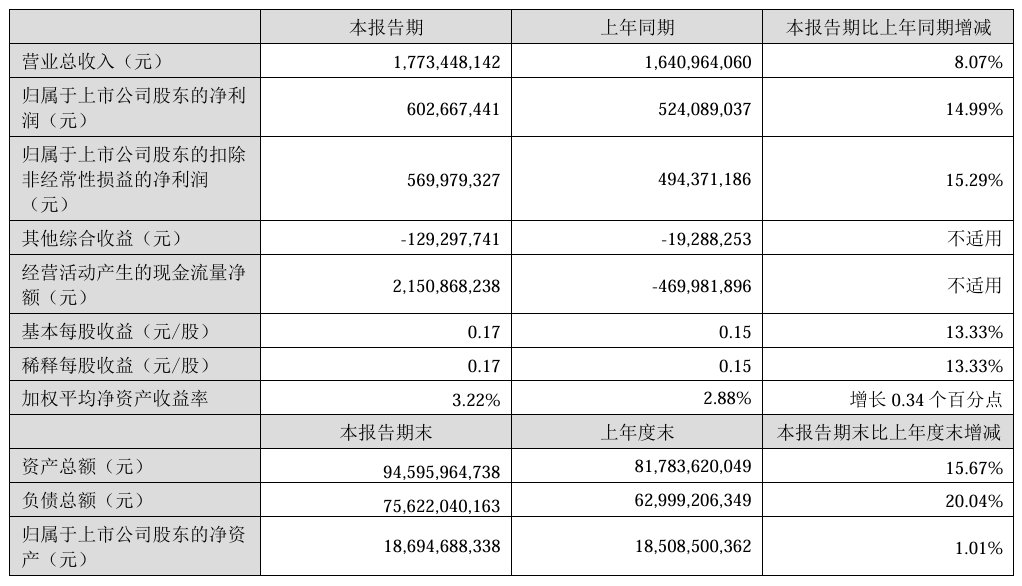
8月28日,山西证券(002500)发布了2026年半年度报告。上半年,公司实现营收17.73亿元,同比增长8.07%;归母净利润6.03亿元,同比增长14.99%;扣非归母净利润5.70亿元,同比增长15.29%;基本每股收益0.17元/股,同比增长13.33%;加权平均净资产收益率3.22%,同比提升0.34个百分点。整体来看,公司利润增速快于营收增速,盈利能力有所改善。
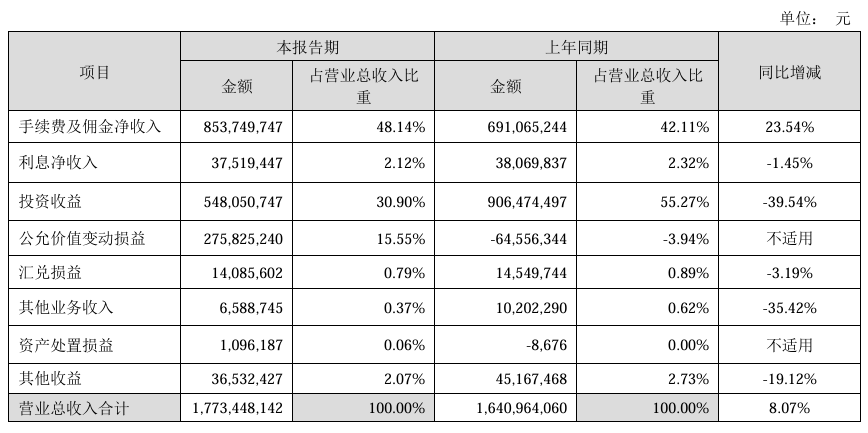
从收入结构看,经纪业务成为上半年业绩增长的重要支撑。公司手续费及佣金净收入8.54亿元,同比增长23.54%,占营业总收入的48.14%,较上年同期的42.11%明显提升。其中,经纪业务手续费净收入同比增加1.35亿元,同比增长36.34%。
此外,报告期内A股交投明显活跃。据统计,上半年A股日均成交额达到2.74万亿元,同比增长96.90%。市场整体交易活跃度持续提升背景下,公司新增有效客户数同比增长87%,代销产品销售收入同比增长66%;以两融业务为突破口推动信用业务扩面提质,两融规模较年初增长15%。
业务板块,公司财富管理业务总营收为7.30亿元,营收同比增长12.67%的同时,营业总支出同比减少22.48%,营业利润率同比下降4.61个百分点;自营业务实现营业总收入5.67亿元,同比下降11.78%,但营业总支出下降23.81%,营业利润率反而提高5.52个百分点至65.04%。
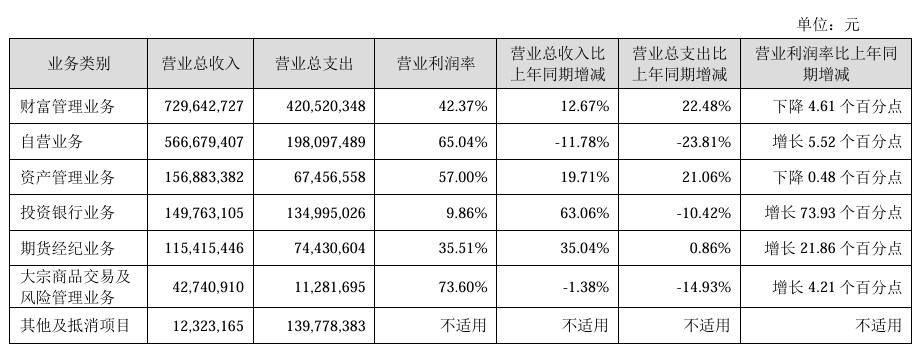
投资银行业务则呈现较明显的修复。上半年投资银行业务营业总收入1.50亿元,同比增长63.06%,营业利润率由上年同期的负值提升至9.86%。报告期内公司完成3单A股再融资、56单公司债、1单重大资产重组及1单破产重整。
其他业务中,资产管理业务营业总收入1.57亿元,同比增长19.71%;期货经纪业务收入1.15亿元,同比增长35.04%。两项业务均保持增长,进一步改善收入结构。
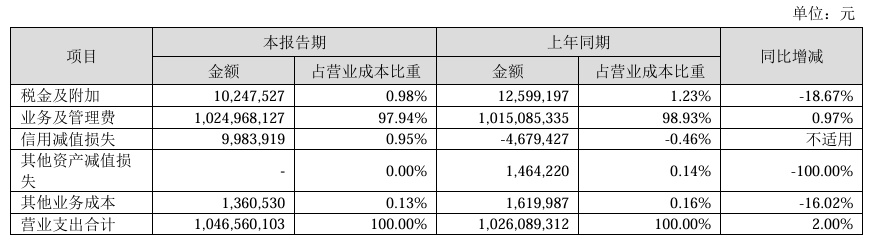
成本端相对稳定。上半年公司营业支出10.47亿元,同比增长2.00%,明显低于营收增速。其中业务及管理费10.25亿元,仅增长0.97%。
评论