
正在阅读:

中金来了,信达澳亚稳了?

扫一扫下载界面新闻APP

中金来了,信达澳亚稳了?

中金入主信达澳亚获批,渠道资源加持,公募版图迎重磅变局。

文|灵鲤财观

公募行业一桩备受关注的股权交易,终于尘埃落定。

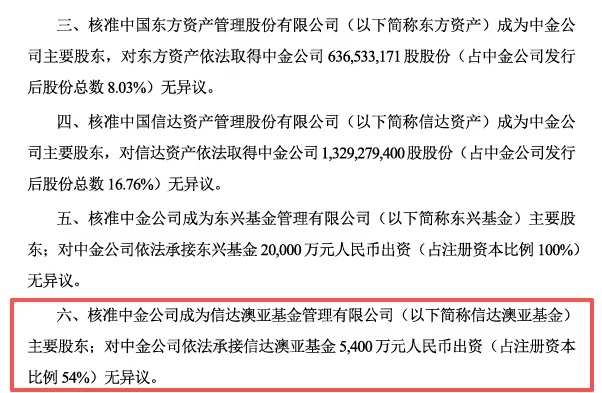
9月7日,根据中金公司发布的重大资产重组公告以及证监会批复文件,信达证券持有的信达澳亚54%控股权,将正式划转至中金公司名下。股权变更完成之后,信达澳亚依旧保留合资公司架构。中金持有54%股份,澳大利亚联邦银行旗下机构继续持有46%股份。
对于信达澳亚来说,这也属于公司发展历程中一次重要的治理变动。现如今资本层面的调整已经落地,但拿到更好的股东资源,能否放大信达澳亚现有的优势,化解长期积累下来的各类问题,整个公募行业都在盯着后续走向。

资本洗牌,拿到顶级入场券

在中金接手之前,信达澳亚的控股股东是信达证券。

作为中型券商,信达证券可调动资源受自身业务体量约束,财富渠道、机构客户、跨境业务等板块的能力都相对有限。

长期以来,市场对信达澳亚的固有印象就是投研实力强,但股东平台的支撑力度偏弱。

对比来看,中金作为国内头部券商,手里握着大量机构客户资源,高净值客户渠道成熟,同时在跨境业务、产品定制、专户创设等板块积累深厚。

股权交割完成后,信达澳亚也不用再完全依靠自身力量单打独斗。理论上,中金持股之后,公司就可能会有更多机会和中金在多条业务线上展开联动,获得品牌、渠道层面的实际加持。

不过也要客观看到,纸上的协同空间,能不能真正落地,很大程度上要看后续整合方案如何设计。

对信达澳亚内部的经营管理层来说,大股东换成中金,不只是股东名单改一行文字。

公司所处平台层级、能够对接的外部资源,在行业当中的定位,都会迎来调整。管理层也需要在全新的股东环境下,应对新的经营挑战。

一方面要推动两套组织体系的磨合,平衡不同股东方的诉求,推动中金渠道、机构客户等资源落地转化,避免业务协同仅停留在设想层面;

另一方面还要维持现有投研团队稳定,平滑权益产品业绩波动,补齐渠道布局、品牌建设上的短板,在借助大股东平台优势的同时,守护好信达澳亚长期坚持的成长型投研特色。

过去二十年,信达澳亚依靠自身团队一点点积累底子。如今股权发生变动,也意味着信达澳亚正式从过去靠团队单兵作战的模式,转向了可以依托大股东平台获取支持的新阶段。

二十载沉浮,高光与包袱并存

公募市场里,信达澳亚的标签十分清晰,是一家主打权益成长风格的基金公司。

公司长期把重心放在科创、中小盘这类成长方向,投资风格很少摇摆,是市场中长期聚焦成长赛道的权益类公募。

发展路线上,信达澳亚没有选择靠固收产品快速做大规模,而是一直把权益基金当作核心主线。靠着长期稳定的投资风格,积累了一大批认可这套投资逻辑的基金持有人。

但抛开投研层面的亮点,这家老牌基金公司,同样面临不少现实经营挑战。

其一是人事层面。过去数年,信达澳亚高管团队历经多轮调整。其中个别高管相关事件引发行业广泛讨论,并受到监管层面的关注与处罚。

管理层持续变动,容易带来内部战略连贯性方面的挑战,也会在一定程度上影响市场和持有人对公司稳定性的判断。

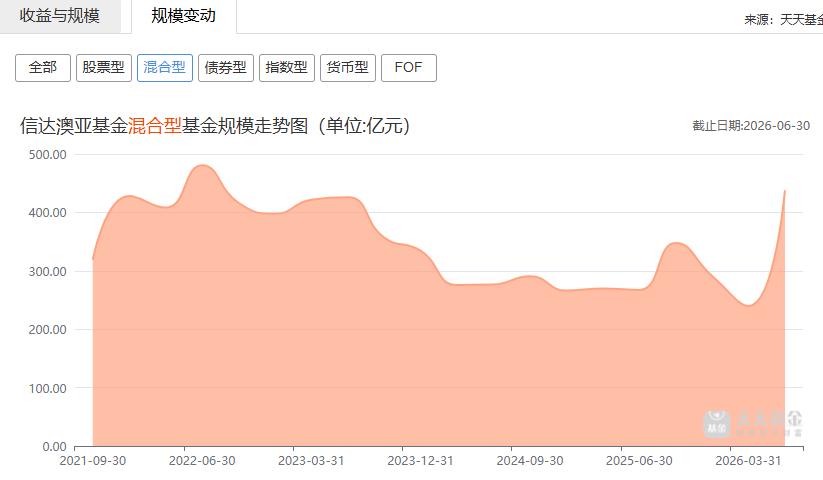
其二是投资与规模层面。在市场风格持续切换、成长股行情受挫的情况下,该公司旗下一些权益类产品净值也出现了明显的回撤。
来源:天天基金网

这些基金业绩层面的波动会间接影响管理规模,使得公司总规模随之起伏。这也考验着基金公司在不同市场环境下的资产配置与风格均衡能力。

其三是业务与品牌层面。机构业务拓展节奏偏慢,销售渠道结构相对单一,多元化布局仍有提升空间。

同时品牌市场传播力度不足,在公募行业激烈竞争环境下,品牌辨识度有限,制约着公司进一步扩大客户覆盖面和业务增长空间。

不过一家基金公司价值高低,不能只看短期规模的涨跌。投研能力能不能稳住,平台能力能不能迭代升级,才是更长久的衡量标准。

尽管信达澳亚已经建立起了一个辨识度较高的权益投研团队,但是公募行业的竞争越来越激烈,现有的各种经营管理难题仍然客观存在,这也是市场高度关注本次股权变更的核心原因。

三大猜想:中金手握哪些破局筹码

目前中金还需要在一年内制定上报具体整合方案。 (图片来源:上海证券交易所官网)

结合中金自身能力和信达澳亚的现状,市场主要从治理、业务、品牌三个角度,预判未来可能发生的改变。

治理层面。中金成熟的内部体系能否适配信达澳亚现有团队,是首要关注点。中金已经运行多年,内控、合规、内部管理、激励机制都有成熟模板。新股东进入之后,可以给信达澳亚提供制度层面的参考,补齐过去存在的部分短板。

不过两套成熟体系融合,本身就存在磨合成本,能不能顺利兼容,还需要时间观察。

业务层面。业务协同的想象空间最大,但落地难度同样较高。信达澳亚过去业务重心更多集中在零售公募产品。中金手握大量机构客户与高净值客群,拥有专业的专户业务与定制产品体系以及跨境业务资源。

理论上双方结合之后,可以帮助信达澳亚丰富业务结构,不再单一依赖零售市场。但业务协同不只是资源简单叠加,涉及组织架构、团队分工、利益分配等诸多现实问题,推进过程存在不确定性。

品牌层面。中金的品牌影响力能否转化成实际业务优势有待验证。完成股权划转后,信达澳亚就从信达证券系基金公司,归入中金体系。股东品牌升级,能够帮助它在机构、渠道端提升认可度。

可股东带来的品牌光环只是外部助力,想要留住客户、拿到更多业务,最终还是要靠持续稳定的投资业绩说话。

终极考题,资本与本色如何兼得

对信达澳亚来说,它最珍贵的资产并不是管理规模数字,而是沉淀二十年形成的成长投研体系。这套体系风格明确,也是它能在公募市场站稳脚跟的根本。

也正因如此,市场最大的担忧点随之而来。中金成为大股东之后,信达澳亚能不能守住投研层面的独立性,原本鲜明的成长投资风格会不会被稀释,核心投研人员能否保持稳定。

因为对于公募机构来说,自身特色是站稳市场的根基,外部资源则是助力成长的工具。只有两者兼顾,机构才能走得长远。

对信达澳亚而言,依托中金平台改善过往经营中的部分问题,是市场看得到的机会。但与此同时,如何不丢掉自己多年打磨出来的权益成长特色,走出属于自己的差异化路线,也是行业视角下难度较高的任务。

结语

作为一家运行接近二十年的合资基金公司,规模起伏、市场风格轮动,对于信达澳亚而言早已是常态。

二十年经营,信达澳亚已经打磨出独有的投研底色。中金正式接手股权,给这家机构打开了突破原有平台限制、对接更多外部资源的窗口。

但必须认清一件事,更换大股东,只是提供一个更好的发展平台,不等于直接交出一份优秀答卷。

一家公募机构能不能穿越市场周期,核心取决于投研体系运转情况、内部治理水平、核心团队稳定性以及持有人的权益保障水平。

未来几年,如何平衡好原有投研特色和中金带来的平台资源,也将会是市场关注的重点。

本文为转载内容,授权事宜请联系原著作权人。

信达生物

2.7k
  • 李剑飞新私募完成备案,原百亿私募人士“单飞”后发展如何?
  • 信达生物苏州产业化基地通过欧洲药品管理局检查,获欧盟GMP证书

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

中金来了,信达澳亚稳了?

中金入主信达澳亚获批,渠道资源加持,公募版图迎重磅变局。

文|灵鲤财观

公募行业一桩备受关注的股权交易,终于尘埃落定。

9月7日,根据中金公司发布的重大资产重组公告以及证监会批复文件,信达证券持有的信达澳亚54%控股权,将正式划转至中金公司名下。股权变更完成之后,信达澳亚依旧保留合资公司架构。中金持有54%股份,澳大利亚联邦银行旗下机构继续持有46%股份。

对于信达澳亚来说,这也属于公司发展历程中一次重要的治理变动。现如今资本层面的调整已经落地,但拿到更好的股东资源,能否放大信达澳亚现有的优势,化解长期积累下来的各类问题,整个公募行业都在盯着后续走向。

资本洗牌,拿到顶级入场券

在中金接手之前,信达澳亚的控股股东是信达证券。

作为中型券商,信达证券可调动资源受自身业务体量约束,财富渠道、机构客户、跨境业务等板块的能力都相对有限。

长期以来,市场对信达澳亚的固有印象就是投研实力强,但股东平台的支撑力度偏弱。

对比来看,中金作为国内头部券商,手里握着大量机构客户资源,高净值客户渠道成熟,同时在跨境业务、产品定制、专户创设等板块积累深厚。

股权交割完成后,信达澳亚也不用再完全依靠自身力量单打独斗。理论上,中金持股之后,公司就可能会有更多机会和中金在多条业务线上展开联动,获得品牌、渠道层面的实际加持。

不过也要客观看到,纸上的协同空间,能不能真正落地,很大程度上要看后续整合方案如何设计。

对信达澳亚内部的经营管理层来说,大股东换成中金,不只是股东名单改一行文字。

公司所处平台层级、能够对接的外部资源,在行业当中的定位,都会迎来调整。管理层也需要在全新的股东环境下,应对新的经营挑战。

一方面要推动两套组织体系的磨合,平衡不同股东方的诉求,推动中金渠道、机构客户等资源落地转化,避免业务协同仅停留在设想层面;

另一方面还要维持现有投研团队稳定,平滑权益产品业绩波动,补齐渠道布局、品牌建设上的短板,在借助大股东平台优势的同时,守护好信达澳亚长期坚持的成长型投研特色。

过去二十年,信达澳亚依靠自身团队一点点积累底子。如今股权发生变动,也意味着信达澳亚正式从过去靠团队单兵作战的模式,转向了可以依托大股东平台获取支持的新阶段。

二十载沉浮,高光与包袱并存

公募市场里,信达澳亚的标签十分清晰,是一家主打权益成长风格的基金公司。

公司长期把重心放在科创、中小盘这类成长方向,投资风格很少摇摆,是市场中长期聚焦成长赛道的权益类公募。

发展路线上,信达澳亚没有选择靠固收产品快速做大规模,而是一直把权益基金当作核心主线。靠着长期稳定的投资风格,积累了一大批认可这套投资逻辑的基金持有人。

但抛开投研层面的亮点,这家老牌基金公司,同样面临不少现实经营挑战。

其一是人事层面。过去数年,信达澳亚高管团队历经多轮调整。其中个别高管相关事件引发行业广泛讨论,并受到监管层面的关注与处罚。

管理层持续变动,容易带来内部战略连贯性方面的挑战,也会在一定程度上影响市场和持有人对公司稳定性的判断。

其二是投资与规模层面。在市场风格持续切换、成长股行情受挫的情况下,该公司旗下一些权益类产品净值也出现了明显的回撤。

来源:天天基金网

这些基金业绩层面的波动会间接影响管理规模,使得公司总规模随之起伏。这也考验着基金公司在不同市场环境下的资产配置与风格均衡能力。

其三是业务与品牌层面。机构业务拓展节奏偏慢,销售渠道结构相对单一,多元化布局仍有提升空间。

同时品牌市场传播力度不足,在公募行业激烈竞争环境下,品牌辨识度有限,制约着公司进一步扩大客户覆盖面和业务增长空间。

不过一家基金公司价值高低,不能只看短期规模的涨跌。投研能力能不能稳住,平台能力能不能迭代升级,才是更长久的衡量标准。

尽管信达澳亚已经建立起了一个辨识度较高的权益投研团队,但是公募行业的竞争越来越激烈,现有的各种经营管理难题仍然客观存在,这也是市场高度关注本次股权变更的核心原因。

三大猜想:中金手握哪些破局筹码

目前中金还需要在一年内制定上报具体整合方案。 (图片来源:上海证券交易所官网)

结合中金自身能力和信达澳亚的现状,市场主要从治理、业务、品牌三个角度,预判未来可能发生的改变。

治理层面。中金成熟的内部体系能否适配信达澳亚现有团队,是首要关注点。中金已经运行多年,内控、合规、内部管理、激励机制都有成熟模板。新股东进入之后,可以给信达澳亚提供制度层面的参考,补齐过去存在的部分短板。

不过两套成熟体系融合,本身就存在磨合成本,能不能顺利兼容,还需要时间观察。

业务层面。业务协同的想象空间最大,但落地难度同样较高。信达澳亚过去业务重心更多集中在零售公募产品。中金手握大量机构客户与高净值客群,拥有专业的专户业务与定制产品体系以及跨境业务资源。

理论上双方结合之后,可以帮助信达澳亚丰富业务结构,不再单一依赖零售市场。但业务协同不只是资源简单叠加,涉及组织架构、团队分工、利益分配等诸多现实问题,推进过程存在不确定性。

品牌层面。中金的品牌影响力能否转化成实际业务优势有待验证。完成股权划转后,信达澳亚就从信达证券系基金公司,归入中金体系。股东品牌升级,能够帮助它在机构、渠道端提升认可度。

可股东带来的品牌光环只是外部助力,想要留住客户、拿到更多业务,最终还是要靠持续稳定的投资业绩说话。

终极考题,资本与本色如何兼得

对信达澳亚来说,它最珍贵的资产并不是管理规模数字,而是沉淀二十年形成的成长投研体系。这套体系风格明确,也是它能在公募市场站稳脚跟的根本。

也正因如此,市场最大的担忧点随之而来。中金成为大股东之后,信达澳亚能不能守住投研层面的独立性,原本鲜明的成长投资风格会不会被稀释,核心投研人员能否保持稳定。

因为对于公募机构来说,自身特色是站稳市场的根基,外部资源则是助力成长的工具。只有两者兼顾,机构才能走得长远。

对信达澳亚而言,依托中金平台改善过往经营中的部分问题,是市场看得到的机会。但与此同时,如何不丢掉自己多年打磨出来的权益成长特色,走出属于自己的差异化路线,也是行业视角下难度较高的任务。

结语

作为一家运行接近二十年的合资基金公司,规模起伏、市场风格轮动,对于信达澳亚而言早已是常态。

二十年经营,信达澳亚已经打磨出独有的投研底色。中金正式接手股权,给这家机构打开了突破原有平台限制、对接更多外部资源的窗口。

但必须认清一件事,更换大股东,只是提供一个更好的发展平台,不等于直接交出一份优秀答卷。

一家公募机构能不能穿越市场周期,核心取决于投研体系运转情况、内部治理水平、核心团队稳定性以及持有人的权益保障水平。

未来几年,如何平衡好原有投研特色和中金带来的平台资源,也将会是市场关注的重点。

本文为转载内容,授权事宜请联系原著作权人。