正在阅读:

上海落子太空算力:2030年建成全球天基算力网 | 国家未来产业地图

扫一扫下载界面新闻APP

上海落子太空算力:2030年建成全球天基算力网 | 国家未来产业地图

“上海是国内少数具备天基计算链条产业完整基础的区域。”

上海;落子;太空算力;2030年;建成;全球;天基算力网;国家;未来产业地图

图片来源:视觉中国

界面新闻记者|蒋习

“明珠星座计划”启动,上海在太空算力领域落下关键一子。

界面新闻现场获悉,9月13日,在浦江创新论坛-太空算力产业生态论坛上“明珠星座计划”正式启动。

“明珠星座计划”由东方天算担任链主单位,联合上海交通大学等科研机构及产业链上下游共同推进,是上海培育天基计算未来产业、构建天地一体化智能算力基础设施的重要布局。

该计划的长期目标是建设吉瓦(GW)级天基计算星座,围绕天地一体化算力网络、空间能源等方向推进技术探索,推动智能计算能力由地面向近地轨道延伸。计划到2030年,逐步建成全球覆盖、天地协同、自主可控的太空智能算力基础设施和服务网络。
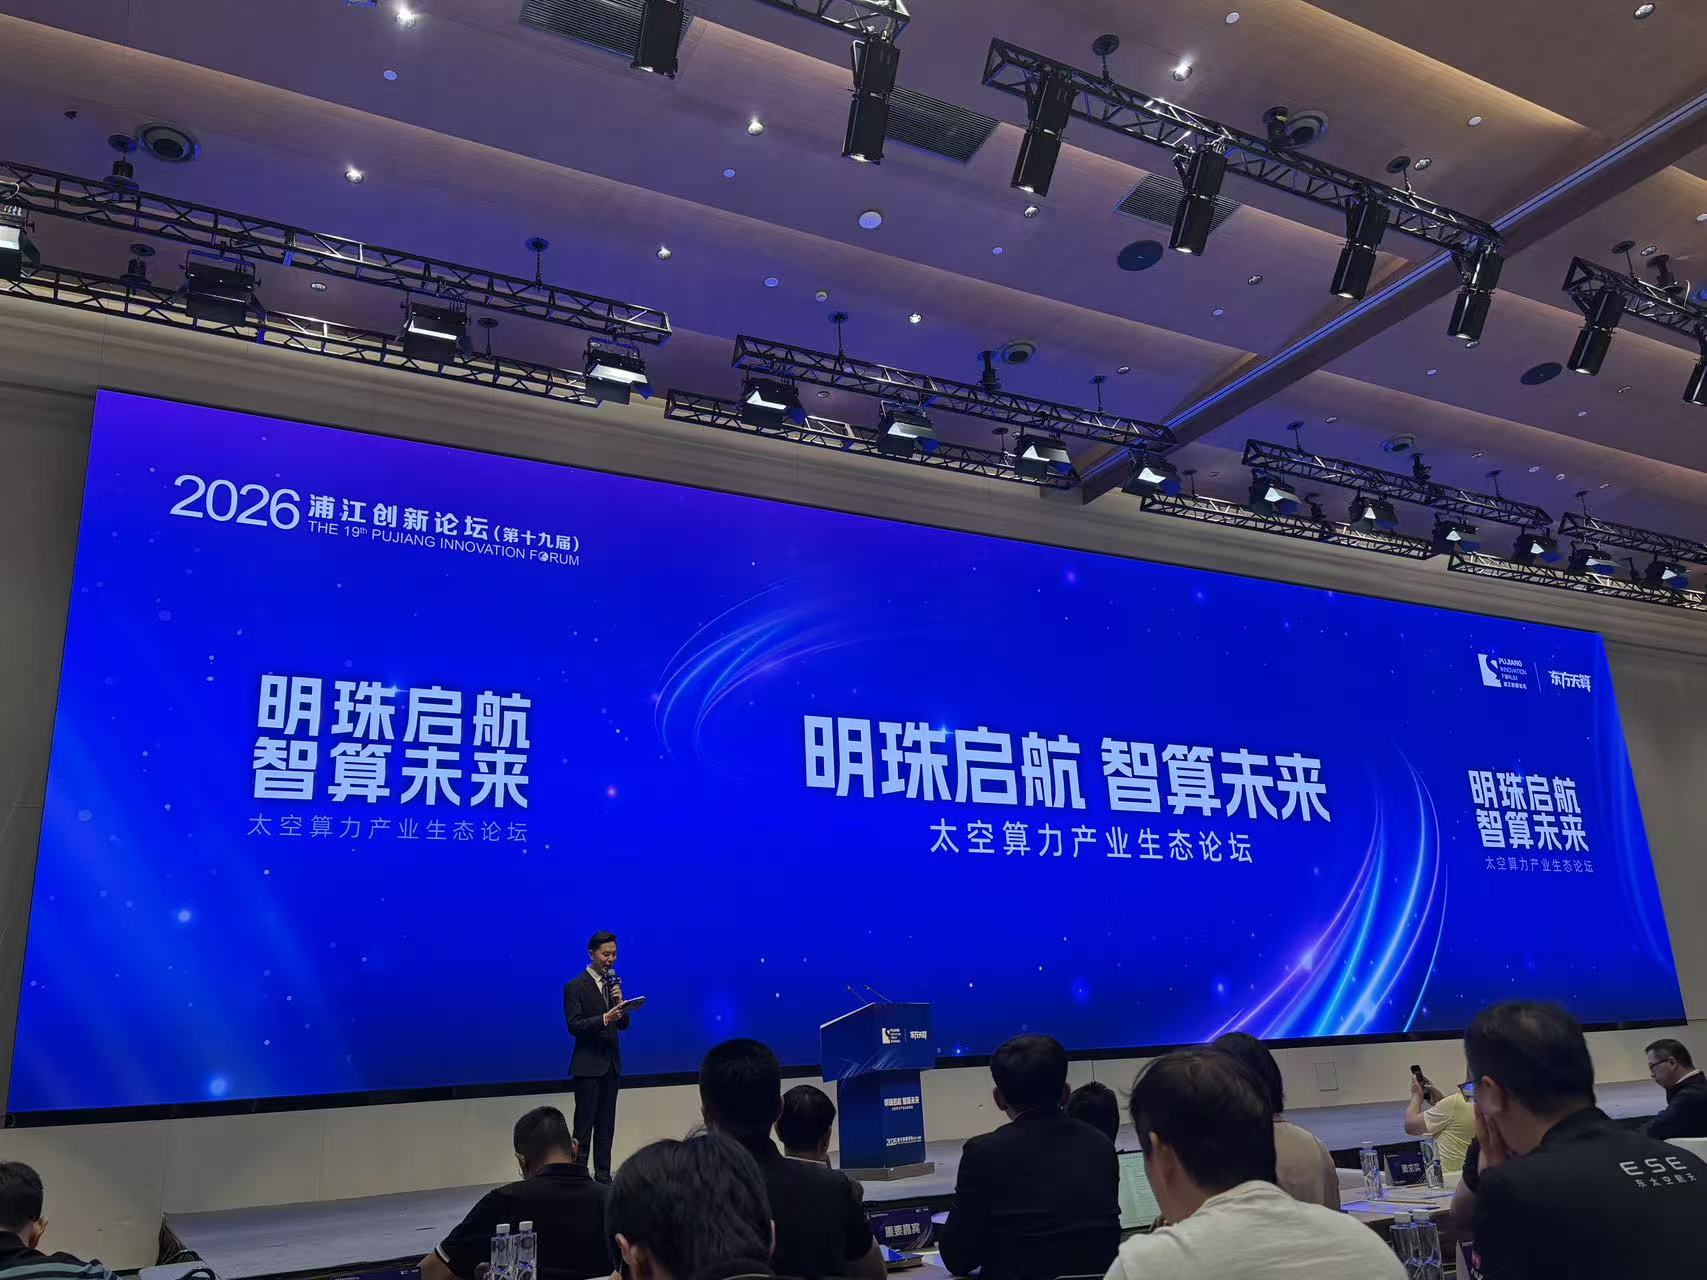
“明珠星座计划”启动现场 拍摄:蒋习

论坛期间,东方天算还与中科院微小卫星创新研究院、上海空间电源研究所、上海卫星工程研究所、阿里云、科大讯飞等27家产业链合作伙伴签署合作协议,合作范围涵盖算力芯片、空间能源、星间通信、卫星平台、计算载荷和软件服务等环节。
上海是国内少数具备天基计算链条产业完整基础的区域,航天制造、集成电路、人工智能产业积淀深厚,核心技术领域覆盖广泛,金融资本支撑能力突出。”中科院微小卫星创新研究院院长湖海鹰在前述论坛上表示。

其中,在航天制造方面,闵行区航天企业超过120家,产业链生态完备;松江区形成“星-箭-端-网”全链条生态;火箭星城全面布局,2027年目标千亿产业规模。

近年来,在国家“航天强国”战略引领下,上海聚焦商业航天发展,确立了“一体两翼”布局。

2023年10月,上海市出台《上海市促进商业航天发展打造空间信息产业高地行动计划(2023-2025年)》,提出“核心主体+东西两翼”概念,围绕闵行上海航天城、浦东卫星互联网科研基地、临港卫星制造集聚区、青浦北斗空间信息应用示范区、松江卫星产业基地等形成商业航天空间布局。

今年1月,位于闵行的莘庄工业区在市、区两级政府支持下,启动建设“上海市商业航天火箭星城”。根据规划,“火箭星城”计划到2027年形成年产80发火箭、200颗卫星的制造能力;到2030年提升至年产150发火箭、500颗卫星,并争取在“十五五”末推动全区航天产业规模突破1000亿元。

“全球商业航天、太空计算浪潮已至。”在前述论坛上,中国科学院院士王建宇表示。

他指出,这一浪潮主要由三重因素驱动:一是成本大幅下降,火箭回收大幅降低了发射成本;二是资本密集涌入,近十年全球融资超3000亿美元;三是模式持续创新,空间互联网、太空旅游、在轨制造等新业态不断涌现。
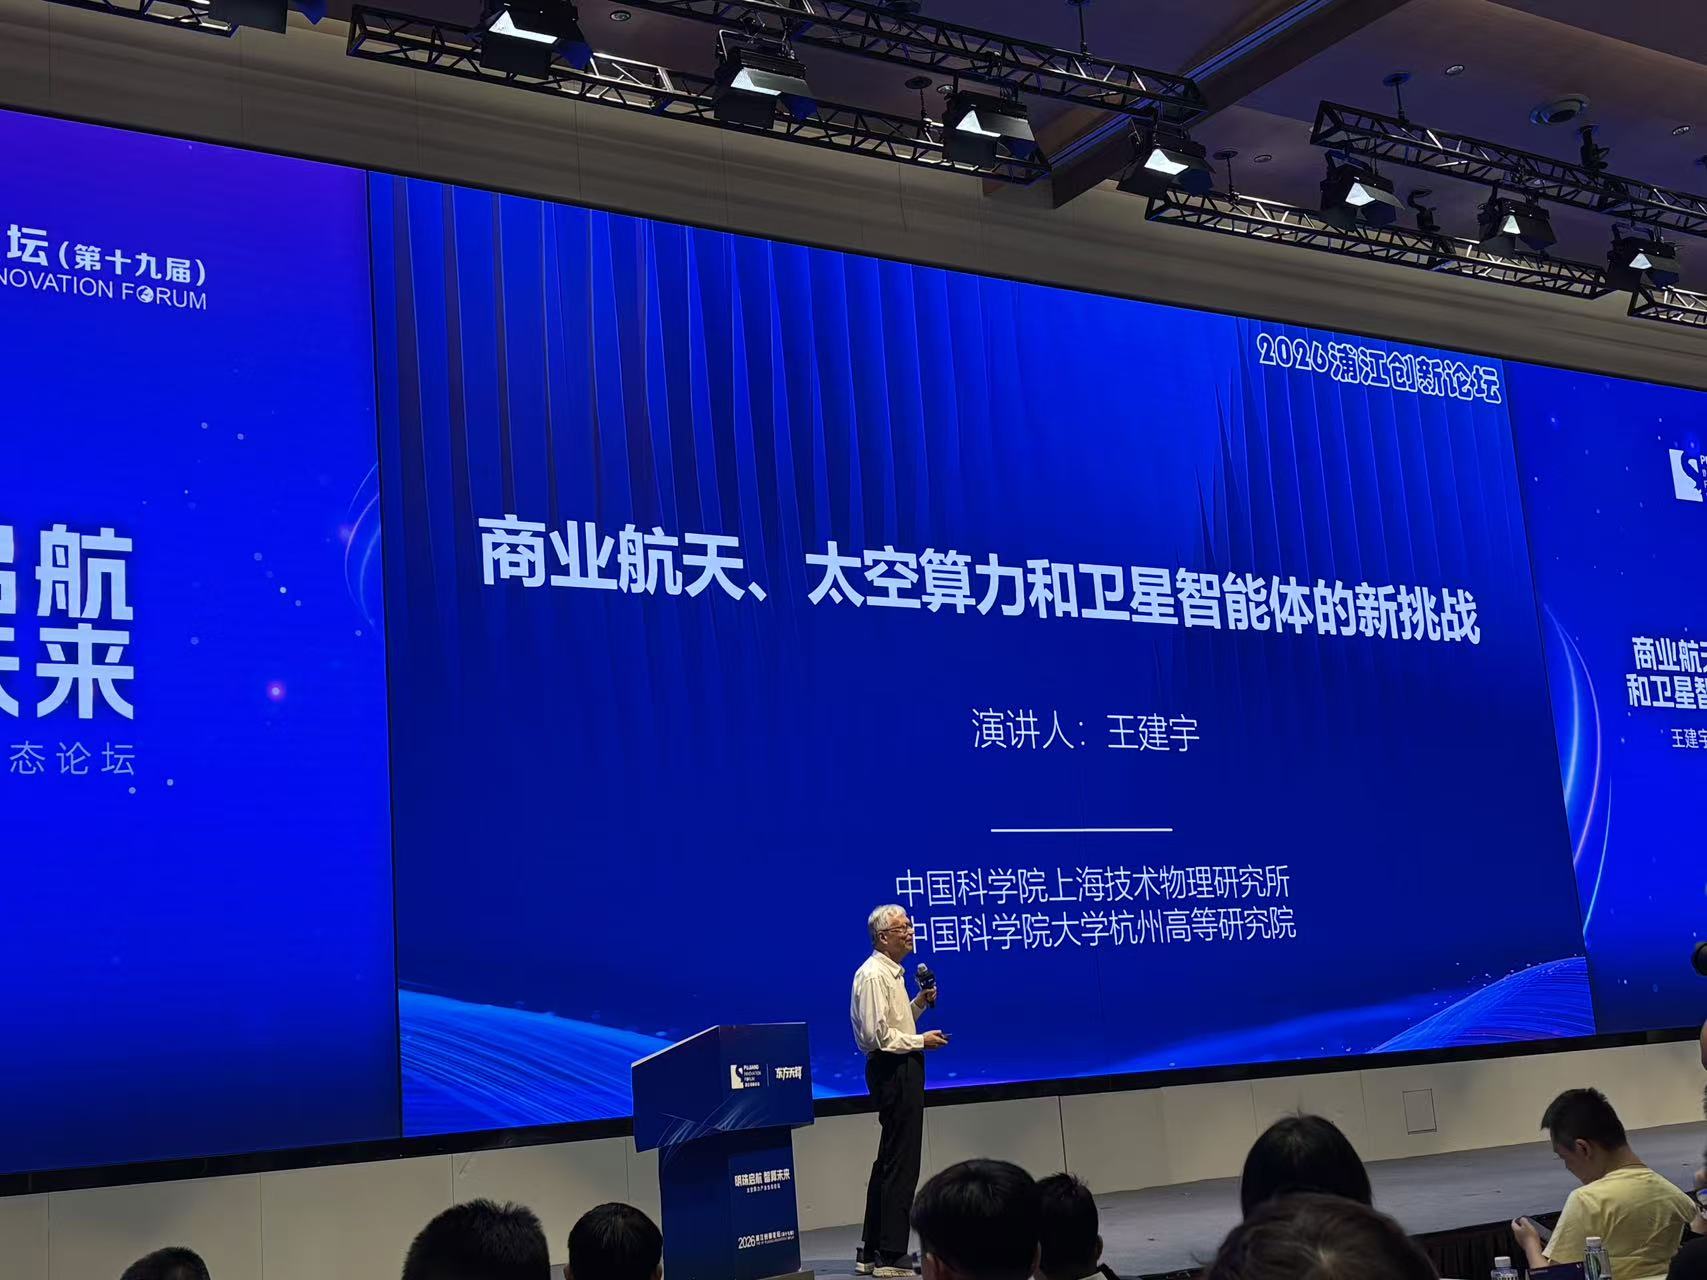
中国科学院院士王建宇  拍摄:蒋习

从全球格局来看,美国正在构建全方位太空优势。王建宇表示,在战略定位上,将太空作为国家安全与战略竞争核心;在能力建设上,打造“韧性太空架构”;在联盟体系上,通过阿耳忒弥斯协定构建国际合作网;在产业政策上,通过NASA商业计划培育太空经济生态。

“商业航天发展很快,超乎我们的意料。严格说,主要是马斯克带动了全世界的发展。中国必须要有战略,因为它根子上是地球表面原则的升级,不单是一个新产业,还涉及国家安全。天上的轨道和频率都是有限的。”王建宇表示。

中国也在加快建设航天强国,战略目标是2030年跻身世界航天强国。

近十年来,中国商业航天发展迅速。2025年火箭发射总数为92次,其中商业发射50次;而2015年总数仅为19次,商业发射为0次。

卫星发射数量趋势方面,2025年卫星发射总数达377颗,其中商业发射303颗;而2015年总数仅为20颗,商业发射为0颗。

今年初,国际电信联盟(ITU)官网显示,2025年12月25日-31日期间,中国正式向ITU提交新增20.3万颗卫星的频率与轨道资源申请,覆盖14个卫星星座,包括中低轨卫星,这是国迄今规模最大的一次国际频轨集中申报行动。

国泰海通证券此前表示,在近地轨道(LEO)频轨资源日益拥挤的背景下,这种“饱和式申报”体现了国家级战略意志,旨在通过“占频保轨”为未来6G天地一体化网络预留充足发展空间。

从区域格局看,王建宇指出,中国商业航天已形成四类区域分布。

北京为核心京津冀是绝对龙头,商业航天企业占比近50%,拥有研发、人才、总部经济和政治优势,是创新策源地。

上海为核心长三角是第二极,企业数量占比近10%,优势在于商业生态、资本市场和高端制造,是产业化重要基地(如G60星座)

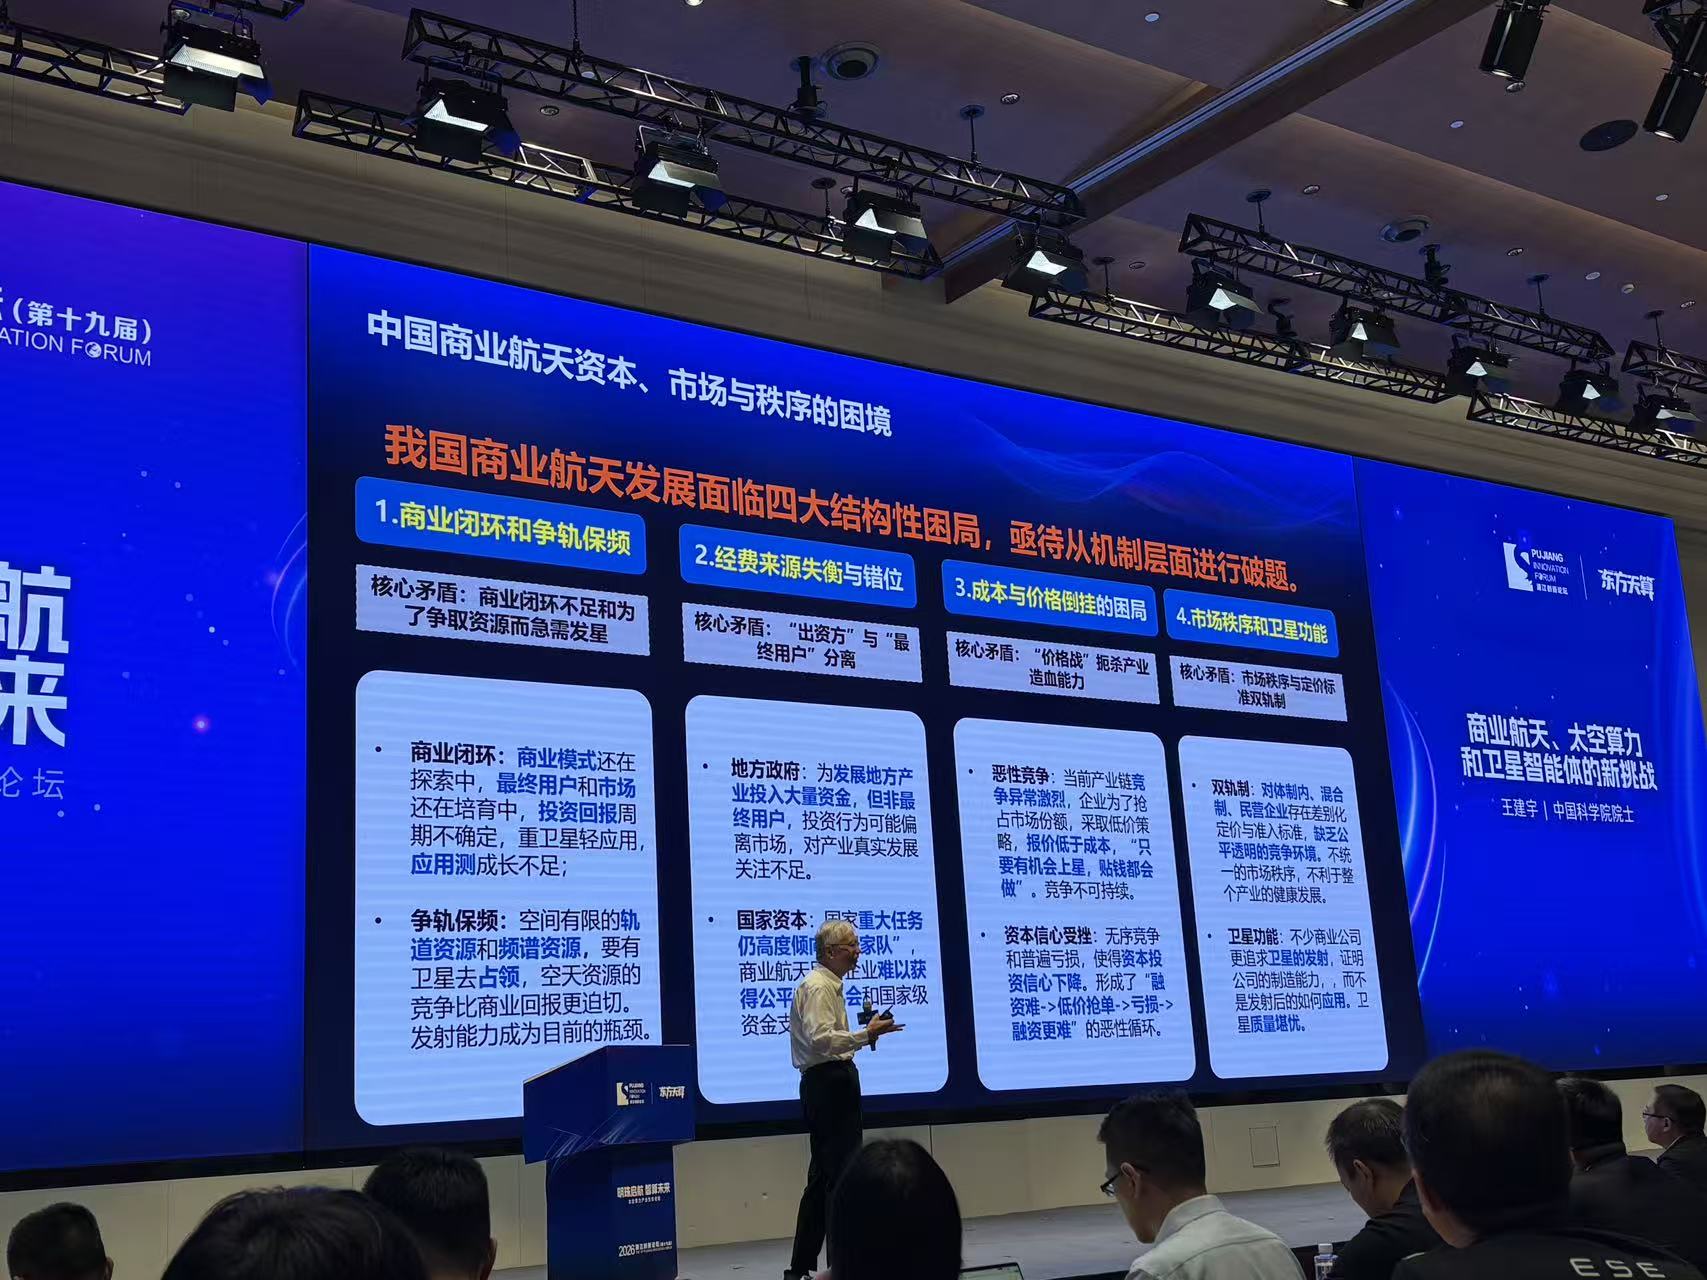
但规模扩张并不等于产业成熟。王建宇指出,中国商业航天发展面临四大结构性困局,亟待从机制层面破题。

一是商业闭环不足,却又为争轨保频急于发星,重卫星轻应用;二是经费来源错位,出资方与最终用户分离,地方投入可能偏离市场,同时同时,国家重大任务仍高度倾向“国家队”,商业企业难获公平支持。

三是成本与价格倒挂,无序竞争、普遍亏损,“融资难→低价抢单→亏损→融资更难”的恶性循环;四是市场秩序与定价标准双轨制,对体制内、混合制、民营企业存在差异化定价与准入标准此外部分企业重发射、轻应用,卫星质量堪忧。

拍摄:蒋习

王建宇认为,不应照搬“百万星座”式的机械化堆量,转而以网络化思维和双引擎协同,从小闭环开始破局。

其建议,要以网络化思维替代堆量思维,即不以“卫星数量”论英雄,而以“网络服务能力”论英雄;遵循“少而精+系统级协同”优于“多而散+单星竞速”的原则。

还应对算力与感知协同进行立项。具体做法是将天基算力与光电感知纳入同一国家级专项,推动从“两条线”走向“一张网”,实现共享标准与共享在轨资源。

推进商业模式改革也是必选项。建议推动项目制向产品化、规模化、生态化四级跃升,同时统一定价规则,破除双轨制,建立公平市场秩序

此外,建议国家级试点示范与一盘棋统筹。要以国家级综合试验推进算力与感知协同的工程化验证,同时统筹规划、频谱、数据一体布局,避免重复建设与无序竞争。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

上海落子太空算力:2030年建成全球天基算力网 | 国家未来产业地图

“上海是国内少数具备天基计算链条产业完整基础的区域。”

上海;落子;太空算力;2030年;建成;全球;天基算力网;国家;未来产业地图

图片来源:视觉中国

界面新闻记者|蒋习

“明珠星座计划”启动,上海在太空算力领域落下关键一子。

界面新闻现场获悉,9月13日,在浦江创新论坛-太空算力产业生态论坛上“明珠星座计划”正式启动。

“明珠星座计划”由东方天算担任链主单位,联合上海交通大学等科研机构及产业链上下游共同推进,是上海培育天基计算未来产业、构建天地一体化智能算力基础设施的重要布局。

该计划的长期目标是建设吉瓦(GW)级天基计算星座,围绕天地一体化算力网络、空间能源等方向推进技术探索,推动智能计算能力由地面向近地轨道延伸。计划到2030年,逐步建成全球覆盖、天地协同、自主可控的太空智能算力基础设施和服务网络。

“明珠星座计划”启动现场 拍摄:蒋习

论坛期间,东方天算还与中科院微小卫星创新研究院、上海空间电源研究所、上海卫星工程研究所、阿里云、科大讯飞等27家产业链合作伙伴签署合作协议,合作范围涵盖算力芯片、空间能源、星间通信、卫星平台、计算载荷和软件服务等环节。

上海是国内少数具备天基计算链条产业完整基础的区域,航天制造、集成电路、人工智能产业积淀深厚,核心技术领域覆盖广泛,金融资本支撑能力突出。”中科院微小卫星创新研究院院长湖海鹰在前述论坛上表示。

其中,在航天制造方面,闵行区航天企业超过120家,产业链生态完备;松江区形成“星-箭-端-网”全链条生态;火箭星城全面布局,2027年目标千亿产业规模。

近年来,在国家“航天强国”战略引领下,上海聚焦商业航天发展,确立了“一体两翼”布局。

2023年10月,上海市出台《上海市促进商业航天发展打造空间信息产业高地行动计划(2023-2025年)》,提出“核心主体+东西两翼”概念,围绕闵行上海航天城、浦东卫星互联网科研基地、临港卫星制造集聚区、青浦北斗空间信息应用示范区、松江卫星产业基地等形成商业航天空间布局。

今年1月,位于闵行的莘庄工业区在市、区两级政府支持下,启动建设“上海市商业航天火箭星城”。根据规划,“火箭星城”计划到2027年形成年产80发火箭、200颗卫星的制造能力;到2030年提升至年产150发火箭、500颗卫星,并争取在“十五五”末推动全区航天产业规模突破1000亿元。

“全球商业航天、太空计算浪潮已至。”在前述论坛上,中国科学院院士王建宇表示。

他指出,这一浪潮主要由三重因素驱动:一是成本大幅下降,火箭回收大幅降低了发射成本;二是资本密集涌入,近十年全球融资超3000亿美元;三是模式持续创新,空间互联网、太空旅游、在轨制造等新业态不断涌现。

中国科学院院士王建宇  拍摄:蒋习

从全球格局来看,美国正在构建全方位太空优势。王建宇表示,在战略定位上,将太空作为国家安全与战略竞争核心;在能力建设上,打造“韧性太空架构”;在联盟体系上,通过阿耳忒弥斯协定构建国际合作网;在产业政策上,通过NASA商业计划培育太空经济生态。

“商业航天发展很快,超乎我们的意料。严格说,主要是马斯克带动了全世界的发展。中国必须要有战略,因为它根子上是地球表面原则的升级,不单是一个新产业,还涉及国家安全。天上的轨道和频率都是有限的。”王建宇表示。

中国也在加快建设航天强国,战略目标是2030年跻身世界航天强国。

近十年来,中国商业航天发展迅速。2025年火箭发射总数为92次,其中商业发射50次;而2015年总数仅为19次,商业发射为0次。

卫星发射数量趋势方面,2025年卫星发射总数达377颗,其中商业发射303颗;而2015年总数仅为20颗,商业发射为0颗。

今年初,国际电信联盟(ITU)官网显示,2025年12月25日-31日期间,中国正式向ITU提交新增20.3万颗卫星的频率与轨道资源申请,覆盖14个卫星星座,包括中低轨卫星,这是国迄今规模最大的一次国际频轨集中申报行动。

国泰海通证券此前表示,在近地轨道(LEO)频轨资源日益拥挤的背景下,这种“饱和式申报”体现了国家级战略意志,旨在通过“占频保轨”为未来6G天地一体化网络预留充足发展空间。

从区域格局看,王建宇指出,中国商业航天已形成四类区域分布。

北京为核心京津冀是绝对龙头,商业航天企业占比近50%,拥有研发、人才、总部经济和政治优势,是创新策源地。

上海为核心长三角是第二极,企业数量占比近10%,优势在于商业生态、资本市场和高端制造,是产业化重要基地(如G60星座)

但规模扩张并不等于产业成熟。王建宇指出,中国商业航天发展面临四大结构性困局,亟待从机制层面破题。

一是商业闭环不足,却又为争轨保频急于发星,重卫星轻应用;二是经费来源错位,出资方与最终用户分离,地方投入可能偏离市场,同时同时,国家重大任务仍高度倾向“国家队”,商业企业难获公平支持。

三是成本与价格倒挂,无序竞争、普遍亏损,“融资难→低价抢单→亏损→融资更难”的恶性循环;四是市场秩序与定价标准双轨制,对体制内、混合制、民营企业存在差异化定价与准入标准此外部分企业重发射、轻应用,卫星质量堪忧。

拍摄:蒋习

王建宇认为,不应照搬“百万星座”式的机械化堆量,转而以网络化思维和双引擎协同,从小闭环开始破局。

其建议,要以网络化思维替代堆量思维,即不以“卫星数量”论英雄,而以“网络服务能力”论英雄;遵循“少而精+系统级协同”优于“多而散+单星竞速”的原则。

还应对算力与感知协同进行立项。具体做法是将天基算力与光电感知纳入同一国家级专项,推动从“两条线”走向“一张网”,实现共享标准与共享在轨资源。

推进商业模式改革也是必选项。建议推动项目制向产品化、规模化、生态化四级跃升,同时统一定价规则,破除双轨制,建立公平市场秩序

此外,建议国家级试点示范与一盘棋统筹。要以国家级综合试验推进算力与感知协同的工程化验证,同时统筹规划、频谱、数据一体布局,避免重复建设与无序竞争。

未经正式授权严禁转载本文,侵权必究。