


文|酒讯 方圆
编辑|念祎 王月桃
热闹过后,考验生意人的时刻才真正到来。
7月世界杯热点,对酒业动销的助推作用有目共睹。啤酒顺着看球、夜宵、聚饮场景一路走高,白酒也没闲着,各类联名、观赛、营销活动轮番上阵。四年一度的王牌热点,几乎被整个酒圈蹭了个遍。
只是热点终会退潮。进入8月,世界杯散场,夏季即饮场景开始降温,酒水市场也重新露出淡季的真实底色。中秋旺季尚未正式启动,酒企已经在控货、挺价、渠道备战等幕后战场轮番忙碌。
酒讯携手飞瓜数据梳理快手酒水销售情况发现,相比7月,快手平台8月啤酒、葡萄酒、黄酒100元以下价位带(本文指SKU售价)占比均明显收缩,消费重新向100-300元价位带靠拢;与此同时白酒100-300元价位带占比下降,销售份额向两侧分流。
价位带重新洗牌,白酒提前进入旺季博弈,一场新的渠道较量已经悄然拉开帷幕。
01 热点退潮,酒水价位带重新归位
有潮起就有潮落,这是自然法则,也是生意规律。
到了8月,热点降温,淡季重新接管市场。其中,变化最明显的,就是上个月离世界杯最近的啤酒。
从飞瓜数据统计的数据可以看到,8月快手啤酒销售在100元以下价位带销量占品类大盘的比例由7月的76.19%下降至64.12%,减少12.07个百分点;与之对应的是,100—300元价位带占比则从22.35%提升至34.10%,增加11.75个百分点。300—500元价位带也由1.46%微升至1.78%。
从热销商品来看,8月上榜的100—300元价位带热销啤酒,既有麦可伯格头道比利时小麦、黄油啤酒等精酿产品,也存在“ 1903 四季常青系列 500ml*18听*3箱”“崂山啤酒崂友记足球罐500ml*12听*4箱”等整箱、多箱规格。
换句话说,支撑这一价位带扩容的,既有啤酒消费持续追求品质化的一面,也有购买规格变大带来的SKU总价抬升。
结合啤酒企业的财报来看,快手8月啤酒销售的这种特征,与当前啤酒行业的经营方向有重合之处。
一方面,啤酒企业在品质方面仍在坚持高端向上的战略路线。从上市啤酒企业财报看,2026年上半年,华润啤酒次高及以上产品销量同比增长超过10%;青岛啤酒主品牌中高端以上产品销量同比增长2.6%;珠江啤酒高档产品收入同比增长7.99%。头部酒企仍在通过中高端化大战略继续推动品质化升级。
另一方面,大容量装也开始成为部分酒企适配非现饮、聚饮和家庭消费场景的突破口。比如,重庆啤酒在2025年报中明确提到,乌苏啤酒持续布局1L产品赛道,1L装新品已成为非现饮渠道的重要增长动力;同时,公司还披露了包括嘉士伯安徽1L罐线、新疆乌苏1L罐线、嘉士伯重庆1L罐线等在内的多条大容量装生产线。
由此可见,今天啤酒企业的产品结构升级,已经不完全等同于把单瓶酒卖得更贵,而是开始同时向品质、规格等维度延展探索单次成交价值。
8月快手的葡萄酒销售,则在上演另一种故事。
飞瓜数据显示,本月快手葡萄酒100元以下价位带销量占比从7月的75.84%降至60.95%,减少14.89个百分点;100—300元价位带则由21.10%提升至31.67%,增加10.57个百分点。
同时,8月快手葡萄酒销售在300—500元、500—800元价位带均出现小幅提升,800元以上价位带更是由1.13%增加至4.88%。
整体来看,相较于此前过度集中在百元以下的消费结构,8月快手葡萄酒销售开始向多个价位分散。
但需要注意的是,葡萄酒的消费依然大规模地集中在大众价位带。这是过去葡萄酒消费的惯性,也是未来葡萄酒市场最明确的消费趋势之一。中国酒业协会今年5月发布的《中国酒业发展分析以及趋势研判》中也提到,“消费回归大众化”这一关键趋势。
从价位带迁移的情况来看,具备明显的大众消费色彩100—300元价位带,承接了绝大多数百元以下价位带释放的消费力。而该价位带热销榜里依然大量存在达人专属、半甜型以及多瓶组合商品。这也是为什么,同样是大众消费,但客单价明显提升的原因之一。
这个逻辑同样适用于800元以上价位带。从热销榜来看,该价位带一如往常由拉菲、罗斯柴尔德系产品占据主导,但同时也出现了大量以六支装、多支装形式。另外,奥希耶瑞承、凯萨天堂古堡珍酿、雾禾山谷等热销SKU,均通过成熟品牌与整箱规格的组合,推高SKU总价。
相比于葡萄酒和啤酒归于平静,黄酒则开始靠近一年中最具识别度的消费场景——黄酒配蟹。
从市场端看,大闸蟹产业链已经提前进入中秋预热。对于长期和大闸蟹绑定的黄酒来说,这场旺季自然不能缺席。
飞瓜数据显示,8月快手黄酒100元以下价位带销量占比由7月的68.44%下降至53.41%,减少15.03个百分点;与此同时,100—300元价位带由30.54%提升至46.32%,增加15.78个百分点。除此之外,300—500元、500—800元以及800元以上价位带占比均不足1%。
换句话说,黄酒原本集中在百元以下的销售份额,在8月大规模向100—300元价位带迁移。在真正的旺季到来之前,快手黄酒的成交重心已经先动了起来。
02 白酒反着走,价位带两头分流
与其他酒种重新向100—300元价位带靠拢不同,8月白酒却走出了一条截然相反的曲线。
飞瓜数据显示,8月快手白酒100—300元价位带销量占比由7月的50.25%下降至41.06%,减少9.19个百分点。作为此前承接快手白酒消费的绝对主力,这一价位带虽然依然占据首位,但集中度明显下降。
释放出来的销售份额,则主要流向了两个方向。
向下看,100元以下价位带占比由31.96%提升至34.95%,增加2.99个百分点;向上看,300—500元价位带由4.00%升至8.50%,增加4.50个百分点,500—800元价位带也由3.08%提升至6.10%,增加3.02个百分点。而800元以上价位带则没有跟涨,反而由10.71%下降至9.38%。
至于为什么会出现这样的价格带迁移,热销榜给出了更多线索。
先看收缩最明显的100—300元价位带。
8月这一价位带热销TOP10几乎完成了一次换血,但货盘性格和7月并没有太大变化。
“蓝玉专属”“星火专属”“陈勤宏静澜鸿耀专属”“卢劲松专属”“豆宝大队专属”等达人链接大量出现,飞台酒、成裕烧坊、贵金麒麟、裕王台、金尊酒、浏阳河古酿等小品牌、区域品牌和定制产品仍是主角。
也就是说,100—300元价位带虽然缩水了,但它原本依赖“达人背书+非标商品”成交的货盘逻辑并没有明显改变。
变化更明显的,反而是300—800元。在这一价位带的白酒热销榜中,“尖庄·荣光”“剑南春·金剑G19”“尖庄·黄盖大光”、汾酒、泸州老窖六年窖头曲等大厂或者成熟品牌系列产品明显增加。
与此同时,多瓶装开始频繁出现。比如,汾酒53度黄盖玻汾475ml×6搭配杏花村老味道,泸州老窖六年窖头曲为500ml×5瓶,部分五粮液股份产品则直接以整箱形式销售。
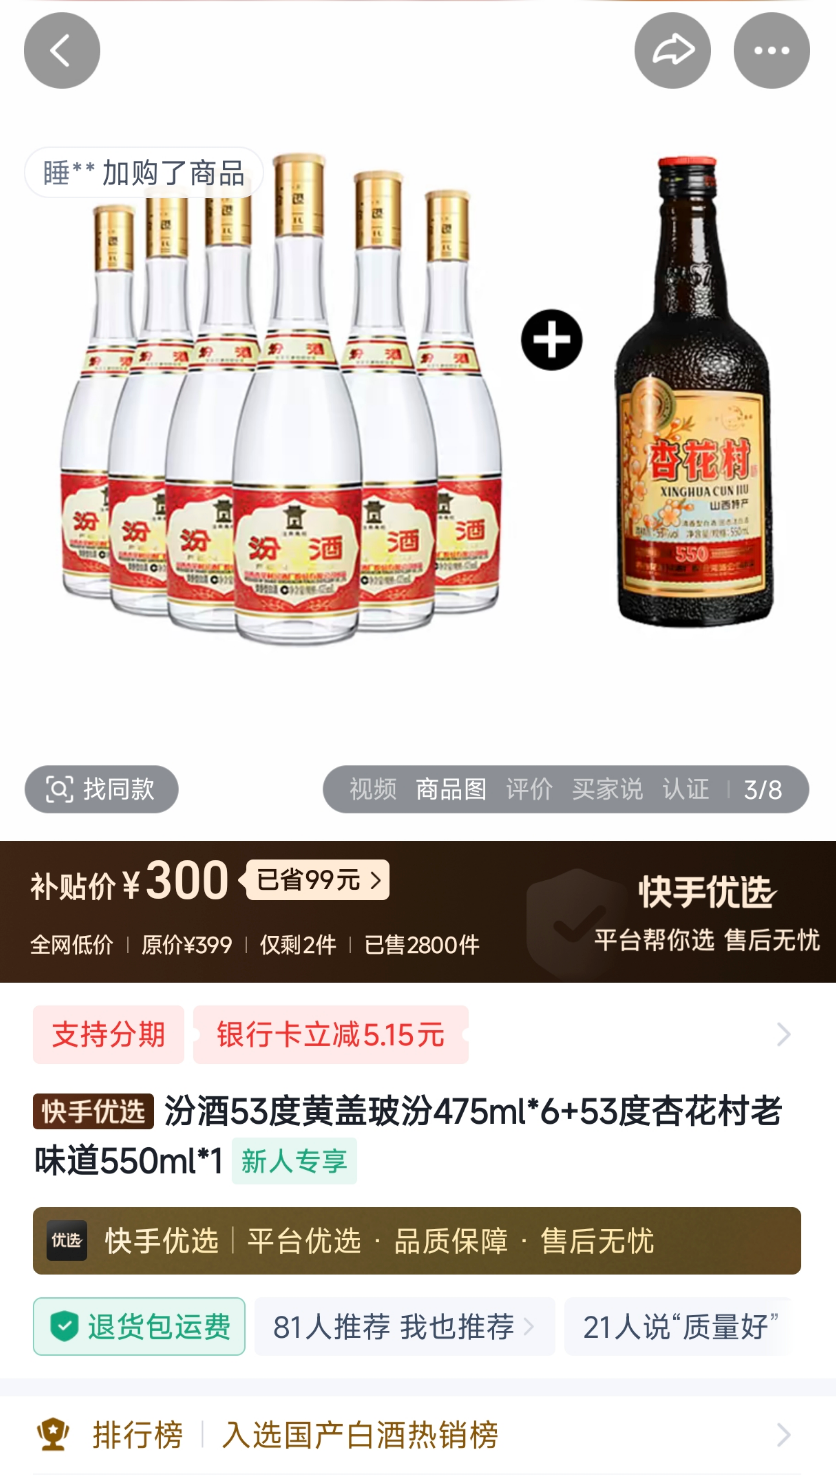
图片来源:快手App商品截图
到了500—800元价位带,这种特征更加突出。该价位带的热销榜中的“黄盖玻汾475ml×12+竹叶青475ml×2”的14瓶组合、“国台无上三十”为500ml×6原箱装、“金沙回沙酒”为450ml×6整箱、“金徽柔和H3”的十瓶组合以及“巴拿马20”的双盒装等,品牌商品与大规格商品同时增多。
因此,整个300—800元价位带的消费承接力变强,一定程度上来源于大厂系列酒重新增加,同时商家通过六瓶装、整箱装、组合装等方式提高单个SKU的成交金额。
不过,再往下看,100元以下完全是另一种生意。
8月100元以下白酒热销榜中,浓香特曲原浆酒、滴酒成金、年份贡酒、酱香风味酒等非知名商品依然占据多数,同时出现南京同仁堂松茸酒、地黄桑葚酒等具有明显功能或者滋补概念的产品。
可以看到,这一价位带并没有出现明显的名酒化趋势,承担的依然是低门槛购买和尝鲜功能。
而在8月800元以上价位带的白酒热销榜中,青花郎、汾酒巴拿马20、汾酒青花25、泸州老窖特曲等成熟品牌大量出现,其中六瓶礼盒、整箱SKU同样占据重要位置。但即便如此,该价位带整体占比仍由10.71%降至9.38%。
换句话说,品牌化和大规格商品确实正在把部分白酒SKU推向更高价位,但这种变化并没有形成一场全面的高价SKU扩张。
由此,白酒在8月的销售变化就变得更加具体。低价位负责降低购买门槛,中间价位继续依靠达人和非标商品完成转化,300—800元则通过品牌背书和大规格组合抬高单次成交金额,高价位依然承担名酒与礼赠属性,却并未形成全面扩张。
03 一条链接,装下四种购买理由
通过复盘快手8月酒水价位带迁移的情况,一个颇为有意思的特征跃然纸上,那就是酒水消费看似是在不同价位带之间来回迁移,但真正推动消费力迁移的,并不是单纯地酒卖贵了,而是酒在用另一种方式变得更值钱了。
比如,啤酒出现三箱、四箱装,葡萄酒出现双支、六支和整箱销售,白酒300—800元价位带中,多瓶装、组合装同样大量出现。于是,SKU本身开始成为渠道竞争的一部分。
也正是因为如此,SKU售价不再只是直接对应消费者本身的消费档次。
由此延伸出去会发现,在快手平台上,酒水消费的价位带正在长出越来越清晰的功能分层,形成一个个由达人、品牌、规格和场景共同塑造的消费理由。
首先是达人层面。在100—300元价位带,无论白酒还是葡萄酒,达人专属链接都保持着较高存在感。尤其是在品牌认知相对有限的小品牌、非标产品中,达人承担着明显的信任背书和成交转化作用。
其次是品牌层面。随着SKU价位带向上,成熟品牌出现得更加频繁。白酒300—800元以及800元以上价位带中,汾酒、五粮液、泸州老窖、青花郎等品牌明显增加;葡萄酒800元以上则更多被拉菲、罗斯柴尔德系产品占据。SKU售价越高,消费者对品牌确定性的依赖越明显。
再者,规格也在进一步改变价位带本身的含义。8月啤酒100—300元价位带中出现三箱、四箱装,葡萄酒大量出现双支、六支和整箱商品,白酒300—800元同样频繁出现多瓶、整箱和组合装。
这意味着,一个SKU进入更高价位带,并不一定单纯地代表单瓶酒卖得更贵,也可能只是一次购买的数量更多。
而场景,则决定了一部分商品为什么会在某个时间集中爆发。
7月世界杯期间,啤酒热销SKU大量绑定“烧烤”“聚餐”“看球”等标签,百元以下价位带随之快速扩张;进入8月,相关场景退潮,啤酒价位带又重新回摆。
由此来看,快手酒水不同价位带已经不再只是简单的“低价、中价、高价”划分。
百元以下更多承担低门槛尝鲜和即时消费;100—300元既是大众消费的重要成交区,也是达人专属和组合商品最活跃的区域;继续向上,品牌背书、大规格购买和礼赠属性的重要性开始提高。
真正决定消费者愿不愿意掏这笔钱的,是这条链接里的品牌、达人、规格和场景,到底给了他多少个购买理由。同样一个价位带,有人靠品牌成交,有人靠达人转化,有人靠整箱放大单笔金额,还有人靠某个即时场景完成爆发。
对于酒企和酒商而言,未来在线上的销售策略,或许需要投入更多的精力去研究消费者会为怎样的一套购买理由花这笔钱,品牌背书、达人关系、规格设计、消费场景都需要更为严谨的逻辑紧密配置。
评论