
正在阅读:

千亿算力砸下去,字节阿里和腾讯都“买”到了什么?

扫一扫下载界面新闻APP

千亿算力砸下去,字节阿里和腾讯都“买”到了什么?

C端AI真实战局: 三条完全不同的增长路径。

文|硅基智能时代 君竹

同一年、同一场AI战争、同样砸下千亿级算力,三家中国互联网最有钱的公司,却在账本上写出了三个几乎不重叠的故事。一家赌流量,一家赌全栈,一家赌生态。一边是史无前例的算力投入,一边是尚未完全闭合的商业闭环。

字节跳动把2026年的资本开支上限推到最高700亿美元,几乎是上一年的三倍。阿里巴巴在一年里投掉1260亿元资本开支,把自由现金流从正738亿元拽成负466亿元。腾讯第二季度资本开支同比暴增176%,一个季度的投入超过了上半年以外任何一年的全年水平。

这三家公司烧掉的每一分钱,都流向了三种完全不同的发展逻辑。

AI决战之年资本开支狂飙:字节激进扩张,阿里全栈押注,腾讯加速补课

字节的路径最激进,也最有自己的风格。

2026年,字节被曝正在讨论把资本开支大幅提升至最高700亿美元,约为 2025年约250亿美元的三倍。为承接这笔投入,公司在9月敲定了一笔296亿美元的银团贷款,最初计划200亿美元,因认购踊跃而扩大48%,中资银行承贷超六成,这是也2026年亚洲第二大美元计价银团贷款。

支撑这种激进扩张的是“抖音式”的产品哲学,字节想要把AI做成无处不在、无感可用的“水电煤”。豆包大模型日均Token调用量从2025年底的63万亿一路冲到2026年6月的180万亿,较2024年5月发布时增长超过1500倍,这相当于每秒处理超过200亿个词元。

但代价也清晰地写在字节的报表上。据The Information援引知情人士数据,字节2026年上半年营收同比增长约30%、达到约1200亿美元,净利润却降至 200 亿美元,净利润率也连续下滑:2023年26%、2024年21%、2026年上半年 16.7%。

据公开报道,在2026年8月的年中全员会上,梁汝波承认字节的“大语言模型被海外领先模型拉大了差距”,表示愿意“接受短期落后、坚持自研”,并把AI重点转向To B生产力。

阿里则是这三家大厂中,唯一一家真正在赌“全栈”的公司。

阿里的投入量级不是最大的,但结构是最完整的,有芯片平头哥、阿里云模型Qwen、应用千问、夸克、钉钉、淘天等,四层全部自建。在中国,只有阿里具备这种纵深。

2025年2月,阿里宣布未来三年至少投入3800亿元建设云和AI硬件基础设施。截至2026年6月季度,阿里已累计投入约1900亿元。在2026年5月的财报电话会上,公司管理层进一步表态“未来五年AI基建投入将远超3800亿”。

阿里砸钱砸得非常凶,FY2026(截至2026年3月)资本开支达到1260.63亿元,同比增长46.63%。到2026年 6月季度,其单季资本开支冲到676.78亿元,同比暴增75%。

同时,公司自由现金流因此连续为负,FY2026净流出466.09亿元,2026年6月季度净流出446.70亿元。8月23日,阿里宣布配售新股募资800亿港元,为2019年港股上市以来首次,配售净额100%投向全栈AI能力与AI基础设施。

阿里巴巴集团CEO吴泳铭在FY2026Q4业绩电话会上表示:“利润率是次要目标。”这句话是理解阿里这一轮所有财务表现的钥匙。FY2026阿里营收1.02 万亿元、同比增长3%;净利润1021.27亿元、同比下滑19%;2026年6月季度经营利润151.61亿元,同比下降57%。

阿里正在用短期利润为代价,换一个长期的位置。

腾讯是三家中起步最晚、动作最谨慎、也是被批评最多的一家。

2026年第二季度,它的资本开支才突然放大到527.8亿元,同比暴增176%、环比增长65%。这个数字远超市场预期的约321亿元。上半年累计资本开支 847.2亿元,已经超过2025年全年的792 亿元。

但在此之前,腾讯被认为是“起大早、赶晚集”的典型。判断理由也很实在,腾讯的AI能力长期分散在搜索、广告、推荐各条业务线上,缺乏统一建制,内部争抢算力、人才与场景。

腾讯总裁刘炽平直到2026年1月才公开承认,一直到2024年底,腾讯的AI产品元宝和混元大模型才转到CSIG。而马化腾在2026年股东大会上的比喻更为传神:“一年前以为上了船,后来发现那个船漏水了,又开始换一艘船。现在感觉站上去了,还坐不下去,还是希望船速能快一点。”

美国VC Dimension的内部信,更是将腾讯直接踢出了第一梯队。“腾讯虽然在国内生态当中地位稳固,但是已经不在第一梯队。”而它列的第一梯队是DeepSeek、阿里 Qwen、Kimi、字节豆包、智谱 GLM,唯独没有混元。

2026年3月20日,腾讯正式撤销成立十年的AI Lab,部分人员并入大语言模型部,向首席AI科学家姚顺雨汇报。这标志着一个时代的结束,腾讯不再用“实验室”的方式做 AI了。

千亿烧钱战“烧”出了什么?

砸了这么多钱搞AI,三家大厂到底做出来了什么?

而一个关键的观察是,字节、阿里和腾讯三家的“护城河”,修在了完全不同的位置上,有的修在模型,有的修在场景,有的修在生态。

先看最能被第三方检验的模型能力:阿里领先在生态,字节领先在多模态,而腾讯全面落后。

阿里Qwen是这一轮全球开源浪潮的最大赢家。

2026年8月3日发布的Qwen3.8-Max,阿里以2.4万亿参数成为全球规模第二大的开源大模型,并在Text Arena排名全球第5、Vision Arena全球第2、前端代码榜全球第4。

更关键的是,这是Qwen历史上首次开源Max级旗舰。开源生态的领先幅度则更为夸张,Hugging Face 2026年8月发布的《开放模型现状》报告显示,2026年至今Qwen在HF Hub的下载量达20.45亿次,而同期Google约4.18亿Meta约2.27 亿,Qwen分别是它们的4.9倍和9倍;Qwen累计开源超460个模型,社区衍生模型超过30万个。

相比之下,字节则“偏科”得很明显。

在视频生成这个赛道上,字节是全球SOTA级别的选手。Seedance2.0采用双分支 DiT 架构、支持原生音画同步与多镜头叙事,被业界称为“地表最强视频生成模型”。2026年7月的Seedance2.5进一步实现30秒单段原生视频直出、最多支持50个全模态素材联合生成。

但在通用基座上,字节的表现被认为弱于阿里。梁汝波内部承认的“被海外领先模型拉大了差距”,指的就是这一块。值得注意的是,字节的主力大模型选择闭源,与阿里“全家桶开源”形成鲜明对照。

腾讯的模型位置则是最“尴尬”的存在。

混元Hy3正式版于2026年7月6日发布并开源,Apache 2.0,取消对欧盟、英国、韩国的授权限制。腾讯财报称按OpenRouter的Token消耗量计“持续位列全球前三”。

但在独立评测机构 Artificial Analysis 的 Intelligence Index 上,Hy3 的得分约41.9,与阿里Qwen3.7Max的56.6、DeepSeekV4 Pro的51.5存在近 10 分的档位差距。

2026年8月28日发布的 Hy4 Preview(770B 总参数、49B 激活、上下文突破 1M)是一次明显的补课,但腾讯自己也清楚,靠榜单已经追不上,所以换了赛道。

C端AI真实战局: 三条完全不同的增长路径

如果把AI原生App看成一个赛道,那么字节的优势是断层式的。

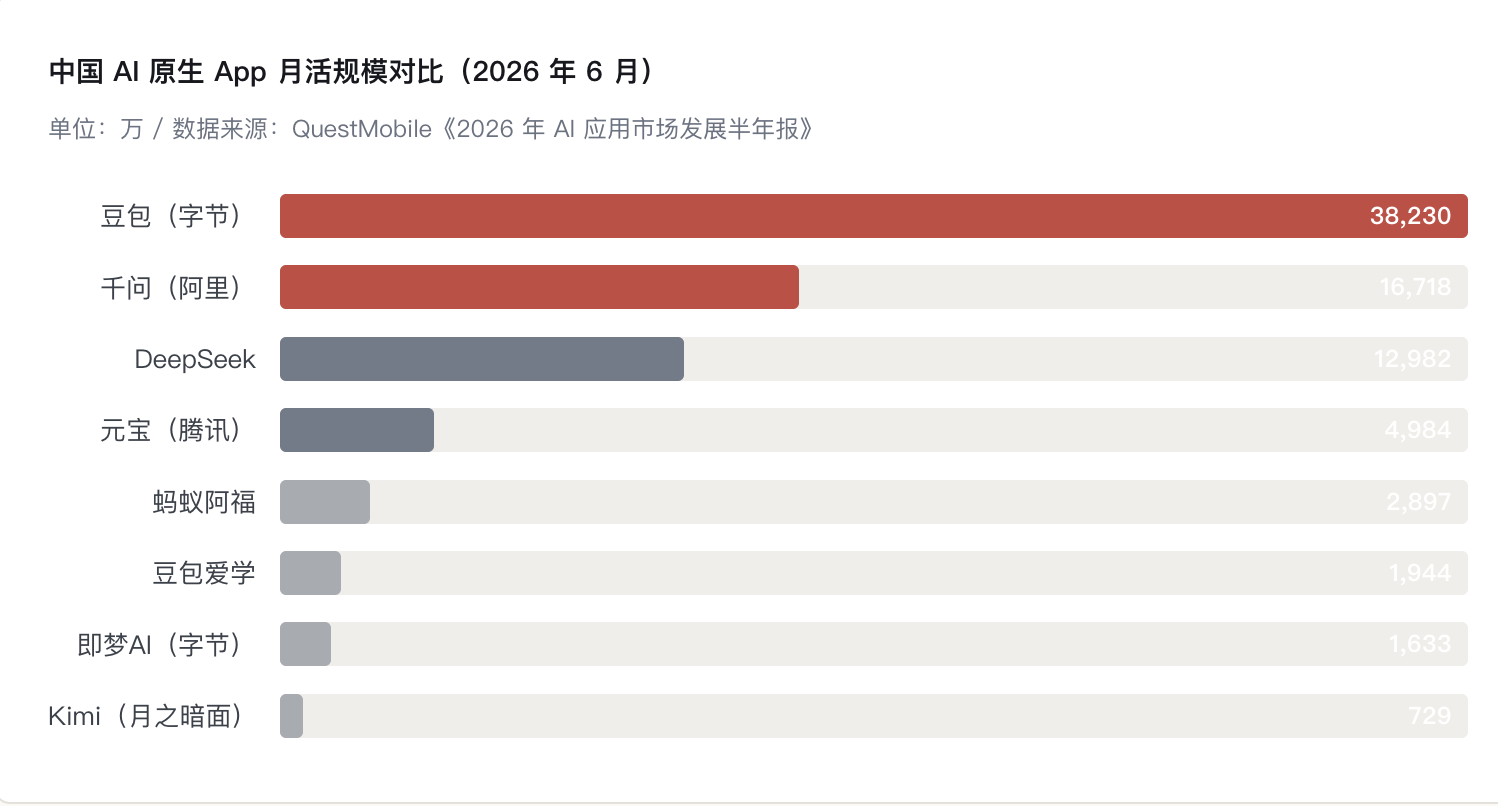
QuestMobile《2026年AI应用市场发展半年报》显示,2026年6月豆包以3.82亿月活稳居第一,同比增长172.1%,超过第二名与第三名之和。而整个AI原生App大盘的月活是4.99亿,同比增长85.4%,豆包一家占了近77%。
制图/硅基智能时代

字节真正的可怕之处不在豆包本身,而在矩阵的宽度。QuestMobile的TOP10 榜单里,字节独占三席,豆包(综合助手)、豆包爱学(学科教育)、即梦 AI(创作设计),再加上十名开外的猫箱(情感陪伴)。它把所有内容生产工具用AI重做了一遍。

阿里是第二名,但增长方式需要先打个问号。千问App在2026年6月达到1.67亿月活,同比增速高达5792.9%。这个数字之所以夸张,很大程度上源于通义更名为千问带来的统计基数跳变,而非纯粹的自然增长。

更值得警惕的是留存问题,2026年春节,阿里用30亿元级“免单”补贴把千问的日活一度推高727%,但月活从2月高峰的3.22亿回落至3月的1.66亿,人均使用时长从9.62分钟降至6.71分钟。由此可以看出,补贴可以买来下载,但买不来用户习惯。

腾讯的元宝是另一个故事。2026年除夕,靠10亿元春节营销,元宝日活峰值冲到4054万,但节后迅速回落至768.5万,跌幅超过八成。2026年6月月活4984万,虽然同比增长100.9%,但在四强中垫底,连DeepSeek的一半都不到。

不过,如果只看到元宝,就完全误读了腾讯。腾讯真正的C端AI产品不是元宝,而是微信里的“小微”。

2026年6 月 20 日,微信原生AI助手小微开启灰度测试,8月财报电话会上,腾讯首次披露它由微信自研的WeLM驱动,WeLM-80B 总参数800亿、激活约 30 亿,更大规模的 WeLM-617B(6170 亿总参数)仍在研发。

到9月15日,小微的灰度已延伸到PC端,能找视频号内容、处理文件、生成小工具。刘炽平在电话会上给出的愿景是,未来用户可以“直接向Agent下达复杂指令”,用户、小程序、商家都将拥有专属Agent,并相互完成交易闭环。

这是三家中唯一一条不依赖补贴、而依赖分发的AI增长路径。微信14.39亿月活、以及小程序提供的结构化接口,是全世界范围内都罕见的Agent落地土壤,Agent可以直接调用文档化的端点,而不必去猜网页。
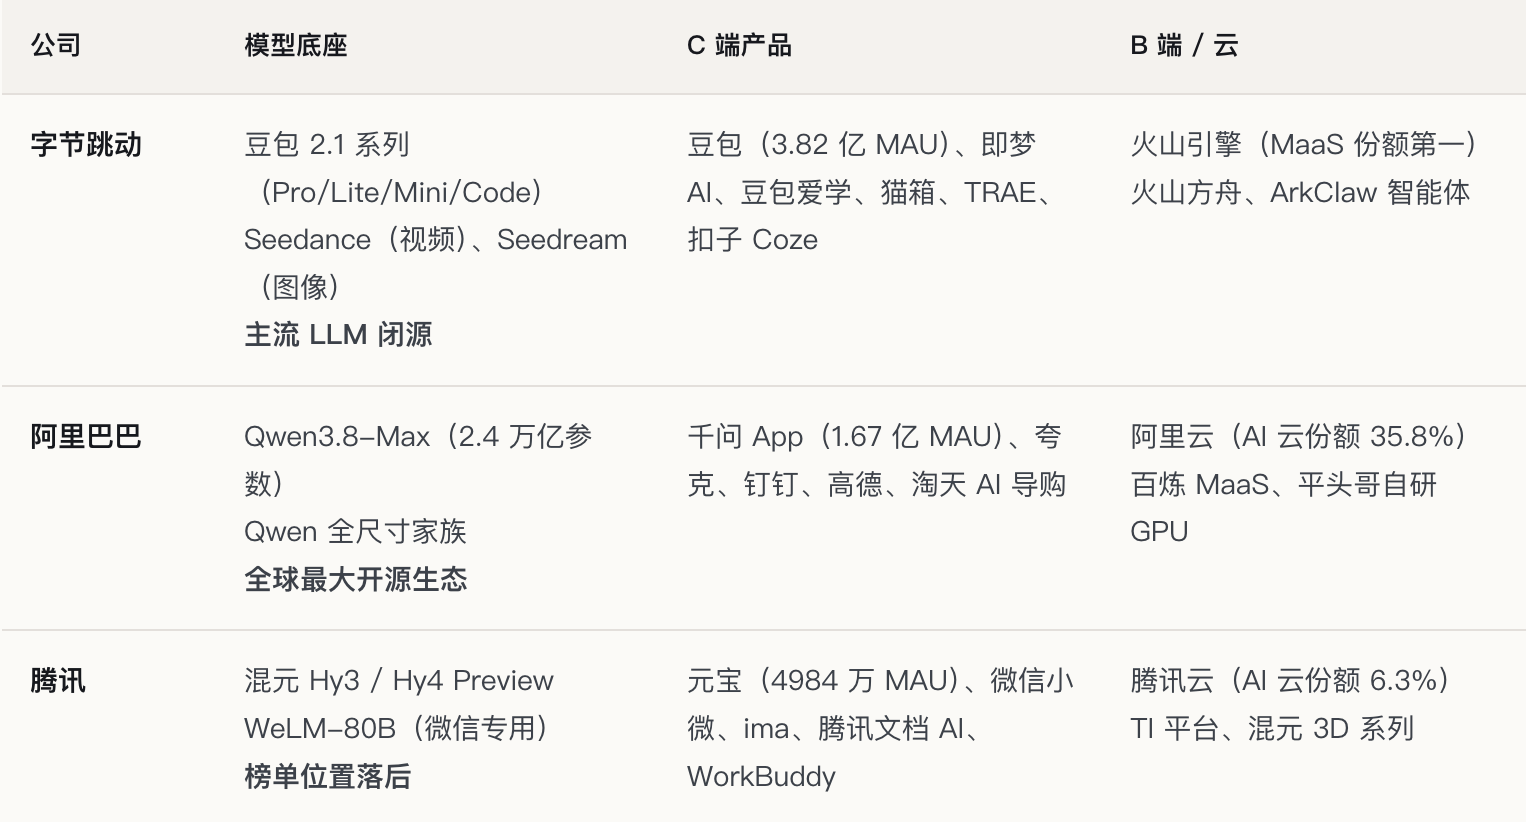
三家大厂核心产品矩阵对比/制图:硅基智能时代

数据来源各公司官方披露、QuestMobile 2026 年 6 月半年报、Omdia《中国 AI 云市场份额 2025》。

总结一下,字节与阿里把模型当产品,所以要比拼榜单与参数;腾讯把模型当零件,所以榜单最差,但广告和游戏的 AI 回报最实在。规模不等于深度,豆包3.82亿月活断层第一,但日活率33.5%、月人均使用54.8次,意味着用户约三天才打开一次、一天不到两次。

产品特点就讲到这儿,下一篇我们拆三家的商业模式,看看谁在真赚钱、谁在烧钱买位置。

本文为转载内容,授权事宜请联系原著作权人。

阿里巴巴

6k
  • DeepSeek-V4.1-Flash上线千问AI平台
  • 上海“明珠星座计划”正式启动,目标建设吉瓦级天基计算星座

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

千亿算力砸下去,字节阿里和腾讯都“买”到了什么?

C端AI真实战局: 三条完全不同的增长路径。

文|硅基智能时代 君竹

同一年、同一场AI战争、同样砸下千亿级算力,三家中国互联网最有钱的公司,却在账本上写出了三个几乎不重叠的故事。一家赌流量,一家赌全栈,一家赌生态。一边是史无前例的算力投入,一边是尚未完全闭合的商业闭环。

字节跳动把2026年的资本开支上限推到最高700亿美元,几乎是上一年的三倍。阿里巴巴在一年里投掉1260亿元资本开支,把自由现金流从正738亿元拽成负466亿元。腾讯第二季度资本开支同比暴增176%,一个季度的投入超过了上半年以外任何一年的全年水平。

这三家公司烧掉的每一分钱,都流向了三种完全不同的发展逻辑。

AI决战之年资本开支狂飙:字节激进扩张,阿里全栈押注,腾讯加速补课

字节的路径最激进,也最有自己的风格。

2026年,字节被曝正在讨论把资本开支大幅提升至最高700亿美元,约为 2025年约250亿美元的三倍。为承接这笔投入,公司在9月敲定了一笔296亿美元的银团贷款,最初计划200亿美元,因认购踊跃而扩大48%,中资银行承贷超六成,这是也2026年亚洲第二大美元计价银团贷款。

支撑这种激进扩张的是“抖音式”的产品哲学,字节想要把AI做成无处不在、无感可用的“水电煤”。豆包大模型日均Token调用量从2025年底的63万亿一路冲到2026年6月的180万亿,较2024年5月发布时增长超过1500倍,这相当于每秒处理超过200亿个词元。

但代价也清晰地写在字节的报表上。据The Information援引知情人士数据,字节2026年上半年营收同比增长约30%、达到约1200亿美元,净利润却降至 200 亿美元,净利润率也连续下滑:2023年26%、2024年21%、2026年上半年 16.7%。

据公开报道,在2026年8月的年中全员会上,梁汝波承认字节的“大语言模型被海外领先模型拉大了差距”,表示愿意“接受短期落后、坚持自研”,并把AI重点转向To B生产力。

阿里则是这三家大厂中,唯一一家真正在赌“全栈”的公司。

阿里的投入量级不是最大的,但结构是最完整的,有芯片平头哥、阿里云模型Qwen、应用千问、夸克、钉钉、淘天等,四层全部自建。在中国,只有阿里具备这种纵深。

2025年2月,阿里宣布未来三年至少投入3800亿元建设云和AI硬件基础设施。截至2026年6月季度,阿里已累计投入约1900亿元。在2026年5月的财报电话会上,公司管理层进一步表态“未来五年AI基建投入将远超3800亿”。

阿里砸钱砸得非常凶,FY2026(截至2026年3月)资本开支达到1260.63亿元,同比增长46.63%。到2026年 6月季度,其单季资本开支冲到676.78亿元,同比暴增75%。

同时,公司自由现金流因此连续为负,FY2026净流出466.09亿元,2026年6月季度净流出446.70亿元。8月23日,阿里宣布配售新股募资800亿港元,为2019年港股上市以来首次,配售净额100%投向全栈AI能力与AI基础设施。

阿里巴巴集团CEO吴泳铭在FY2026Q4业绩电话会上表示:“利润率是次要目标。”这句话是理解阿里这一轮所有财务表现的钥匙。FY2026阿里营收1.02 万亿元、同比增长3%;净利润1021.27亿元、同比下滑19%;2026年6月季度经营利润151.61亿元,同比下降57%。

阿里正在用短期利润为代价,换一个长期的位置。

腾讯是三家中起步最晚、动作最谨慎、也是被批评最多的一家。

2026年第二季度,它的资本开支才突然放大到527.8亿元,同比暴增176%、环比增长65%。这个数字远超市场预期的约321亿元。上半年累计资本开支 847.2亿元,已经超过2025年全年的792 亿元。

但在此之前,腾讯被认为是“起大早、赶晚集”的典型。判断理由也很实在,腾讯的AI能力长期分散在搜索、广告、推荐各条业务线上,缺乏统一建制,内部争抢算力、人才与场景。

腾讯总裁刘炽平直到2026年1月才公开承认,一直到2024年底,腾讯的AI产品元宝和混元大模型才转到CSIG。而马化腾在2026年股东大会上的比喻更为传神:“一年前以为上了船,后来发现那个船漏水了,又开始换一艘船。现在感觉站上去了,还坐不下去,还是希望船速能快一点。”

美国VC Dimension的内部信,更是将腾讯直接踢出了第一梯队。“腾讯虽然在国内生态当中地位稳固,但是已经不在第一梯队。”而它列的第一梯队是DeepSeek、阿里 Qwen、Kimi、字节豆包、智谱 GLM,唯独没有混元。

2026年3月20日,腾讯正式撤销成立十年的AI Lab,部分人员并入大语言模型部,向首席AI科学家姚顺雨汇报。这标志着一个时代的结束,腾讯不再用“实验室”的方式做 AI了。

千亿烧钱战“烧”出了什么?

砸了这么多钱搞AI,三家大厂到底做出来了什么?

而一个关键的观察是,字节、阿里和腾讯三家的“护城河”,修在了完全不同的位置上,有的修在模型,有的修在场景,有的修在生态。

先看最能被第三方检验的模型能力:阿里领先在生态,字节领先在多模态,而腾讯全面落后。

阿里Qwen是这一轮全球开源浪潮的最大赢家。

2026年8月3日发布的Qwen3.8-Max,阿里以2.4万亿参数成为全球规模第二大的开源大模型,并在Text Arena排名全球第5、Vision Arena全球第2、前端代码榜全球第4。

更关键的是,这是Qwen历史上首次开源Max级旗舰。开源生态的领先幅度则更为夸张,Hugging Face 2026年8月发布的《开放模型现状》报告显示,2026年至今Qwen在HF Hub的下载量达20.45亿次,而同期Google约4.18亿Meta约2.27 亿,Qwen分别是它们的4.9倍和9倍;Qwen累计开源超460个模型,社区衍生模型超过30万个。

相比之下,字节则“偏科”得很明显。

在视频生成这个赛道上,字节是全球SOTA级别的选手。Seedance2.0采用双分支 DiT 架构、支持原生音画同步与多镜头叙事,被业界称为“地表最强视频生成模型”。2026年7月的Seedance2.5进一步实现30秒单段原生视频直出、最多支持50个全模态素材联合生成。

但在通用基座上,字节的表现被认为弱于阿里。梁汝波内部承认的“被海外领先模型拉大了差距”,指的就是这一块。值得注意的是,字节的主力大模型选择闭源,与阿里“全家桶开源”形成鲜明对照。

腾讯的模型位置则是最“尴尬”的存在。

混元Hy3正式版于2026年7月6日发布并开源,Apache 2.0,取消对欧盟、英国、韩国的授权限制。腾讯财报称按OpenRouter的Token消耗量计“持续位列全球前三”。

但在独立评测机构 Artificial Analysis 的 Intelligence Index 上,Hy3 的得分约41.9,与阿里Qwen3.7Max的56.6、DeepSeekV4 Pro的51.5存在近 10 分的档位差距。

2026年8月28日发布的 Hy4 Preview(770B 总参数、49B 激活、上下文突破 1M)是一次明显的补课,但腾讯自己也清楚,靠榜单已经追不上,所以换了赛道。

C端AI真实战局: 三条完全不同的增长路径

如果把AI原生App看成一个赛道,那么字节的优势是断层式的。

QuestMobile《2026年AI应用市场发展半年报》显示,2026年6月豆包以3.82亿月活稳居第一,同比增长172.1%,超过第二名与第三名之和。而整个AI原生App大盘的月活是4.99亿,同比增长85.4%,豆包一家占了近77%。

制图/硅基智能时代

字节真正的可怕之处不在豆包本身,而在矩阵的宽度。QuestMobile的TOP10 榜单里,字节独占三席,豆包(综合助手)、豆包爱学(学科教育)、即梦 AI(创作设计),再加上十名开外的猫箱(情感陪伴)。它把所有内容生产工具用AI重做了一遍。

阿里是第二名,但增长方式需要先打个问号。千问App在2026年6月达到1.67亿月活,同比增速高达5792.9%。这个数字之所以夸张,很大程度上源于通义更名为千问带来的统计基数跳变,而非纯粹的自然增长。

更值得警惕的是留存问题,2026年春节,阿里用30亿元级“免单”补贴把千问的日活一度推高727%,但月活从2月高峰的3.22亿回落至3月的1.66亿,人均使用时长从9.62分钟降至6.71分钟。由此可以看出,补贴可以买来下载,但买不来用户习惯。

腾讯的元宝是另一个故事。2026年除夕,靠10亿元春节营销,元宝日活峰值冲到4054万,但节后迅速回落至768.5万,跌幅超过八成。2026年6月月活4984万,虽然同比增长100.9%,但在四强中垫底,连DeepSeek的一半都不到。

不过,如果只看到元宝,就完全误读了腾讯。腾讯真正的C端AI产品不是元宝,而是微信里的“小微”。

2026年6 月 20 日,微信原生AI助手小微开启灰度测试,8月财报电话会上,腾讯首次披露它由微信自研的WeLM驱动,WeLM-80B 总参数800亿、激活约 30 亿,更大规模的 WeLM-617B(6170 亿总参数)仍在研发。

到9月15日,小微的灰度已延伸到PC端,能找视频号内容、处理文件、生成小工具。刘炽平在电话会上给出的愿景是,未来用户可以“直接向Agent下达复杂指令”,用户、小程序、商家都将拥有专属Agent,并相互完成交易闭环。

这是三家中唯一一条不依赖补贴、而依赖分发的AI增长路径。微信14.39亿月活、以及小程序提供的结构化接口,是全世界范围内都罕见的Agent落地土壤,Agent可以直接调用文档化的端点,而不必去猜网页。

三家大厂核心产品矩阵对比/制图:硅基智能时代

数据来源各公司官方披露、QuestMobile 2026 年 6 月半年报、Omdia《中国 AI 云市场份额 2025》。

总结一下,字节与阿里把模型当产品,所以要比拼榜单与参数;腾讯把模型当零件,所以榜单最差,但广告和游戏的 AI 回报最实在。规模不等于深度,豆包3.82亿月活断层第一,但日活率33.5%、月人均使用54.8次,意味着用户约三天才打开一次、一天不到两次。

产品特点就讲到这儿,下一篇我们拆三家的商业模式,看看谁在真赚钱、谁在烧钱买位置。

本文为转载内容,授权事宜请联系原著作权人。