
正在阅读:

ETF市场周报 | 美联储加息靴子落地,A股市场触底反弹!半导体设备相关ETF表现强势

扫一扫下载界面新闻APP

ETF市场周报 | 美联储加息靴子落地,A股市场触底反弹!半导体设备相关ETF表现强势

本周,A股市场触底反弹,成长风格表现尤为突出。从风格分析,中小盘成长指数涨幅领先,其中科创50涨幅超6%,领跑主流指数;大盘蓝筹指数稳健上行,上证指数、深证成指温和收涨。

市场回顾:

本周(2026年9月14日-9月18日),A股市场触底反弹,成长风格表现尤为突出。从风格分析,中小盘成长指数涨幅领先,其中科创50涨幅超6%,领跑主流指数;此外,中证1000、中证500、北证50均有不错表现,涨幅均超2%。大盘蓝筹指数稳健上行,上证指数、深证成指温和收涨,沪深300微跌。市场交投活跃度有所回落,全周日均成交额约1.84万亿区间。指数方面,主要指数多数收涨:上证指数、深证成指、创业板指分别上涨0.61%、1.26%,上涨1.52%。

行业方面,申万一级行业跌多涨少,其中,建筑材料、电子、通信行业涨幅居前,而农林牧渔、商贸零售、石油石化行业跌幅居前。

相关机构指出,市场触底尝试反弹。伴随沪指跌至3900点下方,做空动能得到释放,指数也在低位实现整固。而海外的靴子落地,使外部风险趋于明确,这有助于风险释放后的情绪回升。国内货币政策将坚持以我为主下,外部压力不会对国内货币政策方向形成明显干扰,A股市场平稳运行的根基不会被动摇。

宏观层面,9月17日,美联储公布9月议息会议决议。在美国就业市场整体向好,而通胀仍然高企背景下,本次议息会议将联邦基金利率目标区间上调25BP至3.75%-4%,符合市场预期。最新点阵图显示,未来美国利率路径全面上移。

ETF涨跌幅:

涨幅方面,国产替代加速,半导体设备相关ETF受益明显
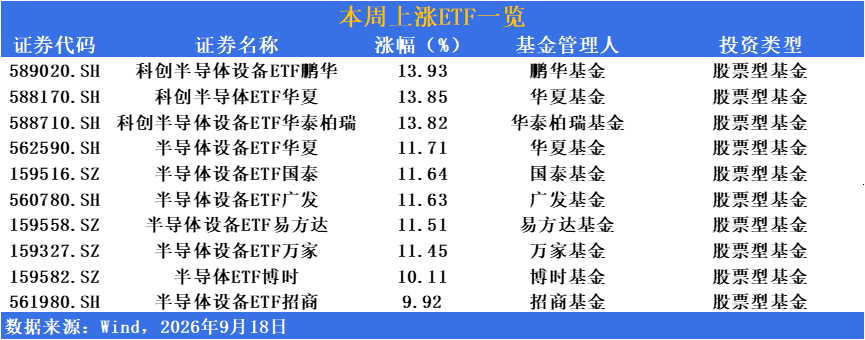
国产替代进程深化与AI算力需求高增形成共振,半导体设备板块迎来强势反弹。设备作为晶圆制造的核心环节,受益于国内晶圆厂持续扩产及关键设备验证导入进度加快,行业景气度呈现结构性修复。科创板块中硬科技方向受到市场重点关注,资金持续涌入半导体产业链上游。整体来看,半导体设备行业仍处于高景气与国产替代双轮驱动的共振阶段。

科创半导体设备、半导体设备等相关ETF涨幅领先。科创半导体设备ETF鹏华(589020)涨幅近14%;科创半导体ETF华夏(588170)、科创半导体设备ETF华泰柏瑞(588710)涨超13%。半导体设备ETF华夏(562590)、半导体设备ETF国泰(159516)、半导体设备ETF广发(560780)、半导体设备ETF易方达(159558)、半导体设备ETF万家(159327)等多只产品涨超11%。半导体ETF博时(159582)涨幅超10%;半导体设备ETF招商(561980)涨近10%。

机构研报指出,长期来看,国内晶圆厂资本开支保持韧性,设备国产化率仍有较大提升空间,远期预期行业景气度仍稳中有升。同时,AI算力基建与先进制程需求为半导体产业链提供增量空间,刻蚀、薄膜沉积、量测检测等核心设备企业的盈利能力有望继续提升。此外,科创板块走强,推动半导体等硬科技方向集体走高。

有机构指出,供给方面,由于国内半导体设备自给率仍有较大提升空间,未来增量将主要集中在刻蚀、薄膜沉积、量测检测等核心环节,考虑海外技术限制以及国内厂商验证导入进度加快,预期国产设备渗透率有望持续提升。在全球AI算力需求高增与晶圆厂资本开支回暖背景下,预期国内半导体设备市场规模有望保持较快增长。预期国产设备在2025-2027年市场份额持续走扩,设备板块作为半导体产业链的"卖铲人",其产业长线逻辑仍受市场关注。

跌幅方面,周期板块整体调整,粮食与工程机械相关ETF承压明显
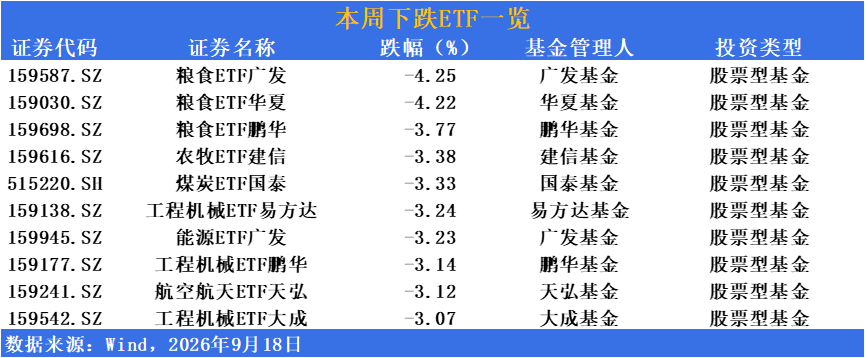
近期市场风格偏向半导体设备、科创成长等科技赛道,资金暂时从粮食、工程机械、煤炭这类周期板块流出,而粮食作为农业板块的"刚需担当",自然成为回调的重灾区。周期板块的整体调整从前期高点已有所显现。数据显示,本周粮食指数、工程机械指数与煤炭指数成为跌幅居前的板块,部分主题基金回撤幅度超3%。反映在市场上,包括粮食、工程机械、煤炭、能源等周期类ETF震荡持续。

值得关注的是,就在板块回调的同时,行业龙头传来了积极信号。近期头部粮食企业围绕"坚持高质量发展,保障国家粮食安全"与投资者深入交流,并通过了优化股东回报及股份回购等议案。上述举措向市场传递了正面预期:作为行业"稳定器",企业的战略定力未发生偏移,对粮食安全的承诺依然稳固。

有机构研判,当前粮食及工程机械板块估值"已处于历史合理偏低分位",但市场情绪的修复尚需时日。周期板块经历长期调整后,配置性价比逐步显现。"传统周期"如煤炭、基础能源、传统基建等传统周期板块,在宏观经济温和复苏、设备更新政策发力、能源安全战略强化的背景下,配置吸引力有望提升。上述细分领域竞争格局趋于优化,龙头企业地位稳固,现金流与股息率表现良好。"新兴周期"如粮食安全、高端装备、航空航天等,则呈现高景气度与高估值波动并存的特征。需甄别真正具备"资源护城河"与订单兑现能力的标的。

资金趋势:

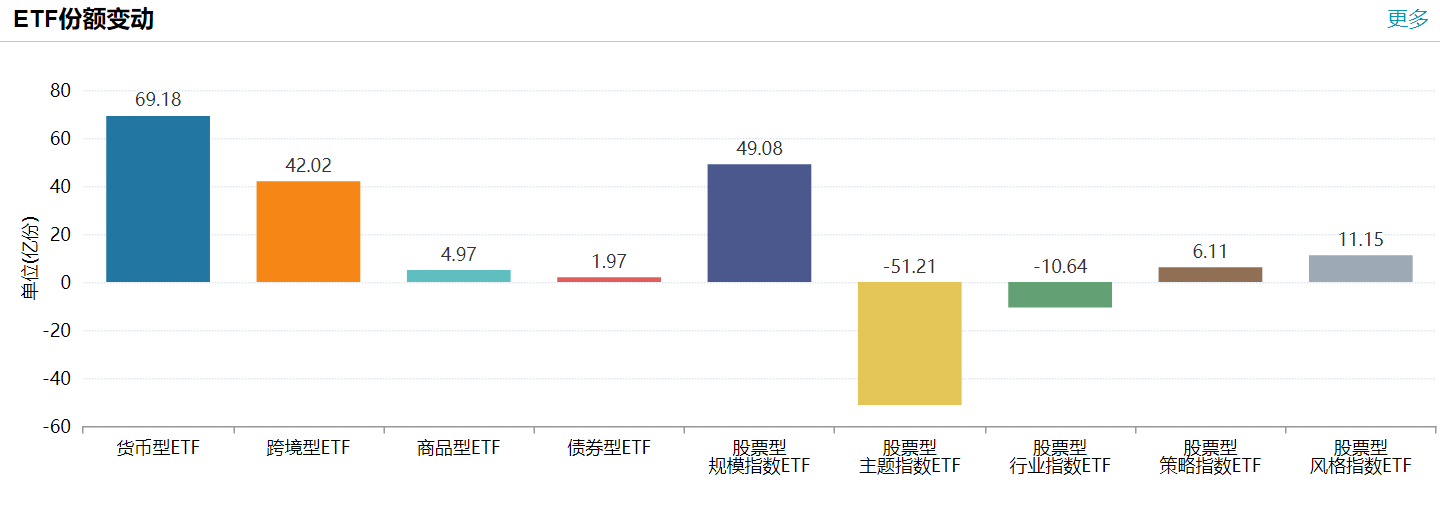
本期(2026年9月14日-9月17日),ETF市场存量份额与管理规模双双回升。截至统计期末,ETF总份额增加166.44亿份(+0.49%),至34,165.55亿份;总规模增加165.16亿元(+0.34%),至49,102.92亿元。与此同时,市场交投活跃度有所降温,区间成交额减少310.69亿元(-6.71%),至4,316.64亿元。

产品供给端,本周新发行ETF基金7只,全市场ETF产品数量增至1,686只。

资金流向方面,金融板块获资金净流入最多,共有33只ETF跟踪该行业;主题维度,中证全指通信设备主题份额增长领先,有1只ETF跟踪。指数标的层面,创业板算力指数获资金增持幅度最大,共8只产品布局;业绩表现上,科创半导体材料设备指数以11.87%的涨幅领跑,共有3只ETF跟踪该标的。
image

数据来源:Wind 截止:2026.09.14-2026.09.17

市场避险情绪升温,货币类与债券类ETF资金流入居前
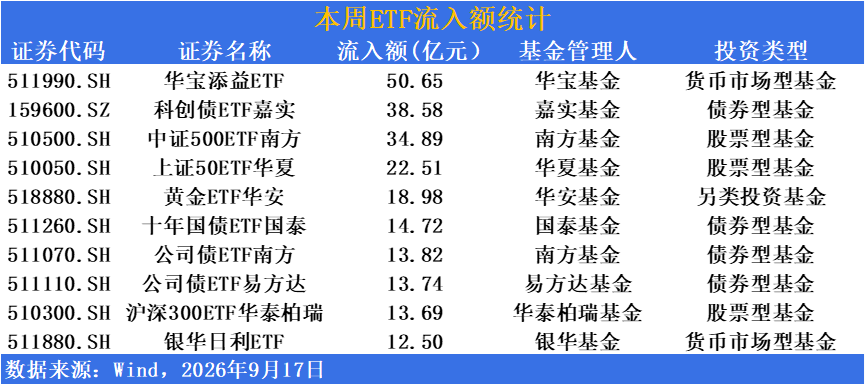
本期(2026年9月14日-9月17日),在市场展望方面,随着市场波动加大,资金呈现明显的避险配置特征。货币类工具与科创债、国债、公司债等固收类ETF持续获稳健资金流入,显示部分投资者风险偏好有所下降;与此同时,上证50、中证500、沪深300等宽基指数亦获资金布局,反映市场在防御与均衡之间寻求平衡。

黄金ETF亦获资金青睐,显示在不确定性增加的环境下,避险资产仍具配置吸引力。绩优基金普遍认为,在宏观经济温和修复与地缘不确定性仍存的背景下,债券类资产的配置价值逐步显现,而宽基指数可作为组合均衡配置的工具。

从具体产品看,华宝添益ETF(511990)流入超50亿元。科创债ETF嘉实(159600)流入超38亿元、中证500ETF南方(510500)流入超34亿元。上证50ETF华夏(510050)流入超22亿元、黄金ETF华安(518880)流入超18亿元、十年国债ETF国泰(511260)流入超14亿元、公司债ETF南方(511070)流入超13亿元、公司债ETF易方达(511110)流入超13亿元、沪深300ETF华泰柏瑞(510300)流入超13亿元、银华日利ETF(511880)流入超12亿元。

短融ETF海富通(511360)周成交额超1800亿
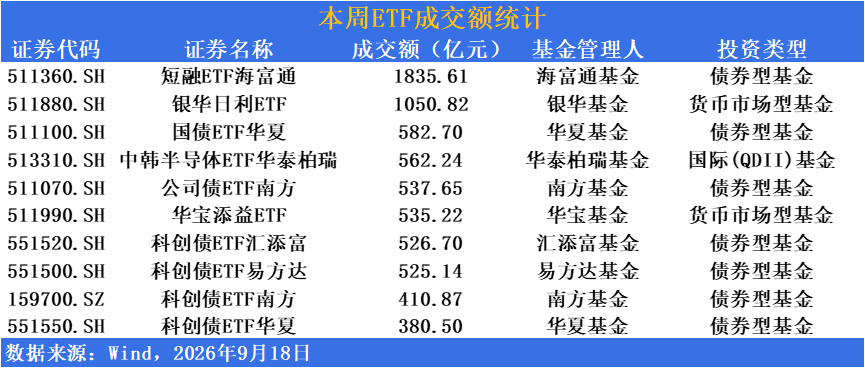
成交额方面,短融ETF海富通(511360)成交持续活跃,周成交额超1800亿,达1835.61亿,成交表现优异;银华日利ETF(511880)、国债ETF华夏(511100)周成交额分别为1050.82亿、582.70亿,成交额同样可圈可点,债券类基金场内交投保持较高活跃度。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

ETF市场周报 | 美联储加息靴子落地,A股市场触底反弹!半导体设备相关ETF表现强势

本周,A股市场触底反弹,成长风格表现尤为突出。从风格分析,中小盘成长指数涨幅领先,其中科创50涨幅超6%,领跑主流指数;大盘蓝筹指数稳健上行,上证指数、深证成指温和收涨。

市场回顾:

本周(2026年9月14日-9月18日),A股市场触底反弹,成长风格表现尤为突出。从风格分析,中小盘成长指数涨幅领先,其中科创50涨幅超6%,领跑主流指数;此外,中证1000、中证500、北证50均有不错表现,涨幅均超2%。大盘蓝筹指数稳健上行,上证指数、深证成指温和收涨,沪深300微跌。市场交投活跃度有所回落,全周日均成交额约1.84万亿区间。指数方面,主要指数多数收涨:上证指数、深证成指、创业板指分别上涨0.61%、1.26%,上涨1.52%。

行业方面,申万一级行业跌多涨少,其中,建筑材料、电子、通信行业涨幅居前,而农林牧渔、商贸零售、石油石化行业跌幅居前。

相关机构指出,市场触底尝试反弹。伴随沪指跌至3900点下方,做空动能得到释放,指数也在低位实现整固。而海外的靴子落地,使外部风险趋于明确,这有助于风险释放后的情绪回升。国内货币政策将坚持以我为主下,外部压力不会对国内货币政策方向形成明显干扰,A股市场平稳运行的根基不会被动摇。

宏观层面,9月17日,美联储公布9月议息会议决议。在美国就业市场整体向好,而通胀仍然高企背景下,本次议息会议将联邦基金利率目标区间上调25BP至3.75%-4%,符合市场预期。最新点阵图显示,未来美国利率路径全面上移。

ETF涨跌幅:

涨幅方面,国产替代加速,半导体设备相关ETF受益明显

国产替代进程深化与AI算力需求高增形成共振,半导体设备板块迎来强势反弹。设备作为晶圆制造的核心环节,受益于国内晶圆厂持续扩产及关键设备验证导入进度加快,行业景气度呈现结构性修复。科创板块中硬科技方向受到市场重点关注,资金持续涌入半导体产业链上游。整体来看,半导体设备行业仍处于高景气与国产替代双轮驱动的共振阶段。

科创半导体设备、半导体设备等相关ETF涨幅领先。科创半导体设备ETF鹏华(589020)涨幅近14%;科创半导体ETF华夏(588170)、科创半导体设备ETF华泰柏瑞(588710)涨超13%。半导体设备ETF华夏(562590)、半导体设备ETF国泰(159516)、半导体设备ETF广发(560780)、半导体设备ETF易方达(159558)、半导体设备ETF万家(159327)等多只产品涨超11%。半导体ETF博时(159582)涨幅超10%;半导体设备ETF招商(561980)涨近10%。

机构研报指出,长期来看,国内晶圆厂资本开支保持韧性,设备国产化率仍有较大提升空间,远期预期行业景气度仍稳中有升。同时,AI算力基建与先进制程需求为半导体产业链提供增量空间,刻蚀、薄膜沉积、量测检测等核心设备企业的盈利能力有望继续提升。此外,科创板块走强,推动半导体等硬科技方向集体走高。

有机构指出,供给方面,由于国内半导体设备自给率仍有较大提升空间,未来增量将主要集中在刻蚀、薄膜沉积、量测检测等核心环节,考虑海外技术限制以及国内厂商验证导入进度加快,预期国产设备渗透率有望持续提升。在全球AI算力需求高增与晶圆厂资本开支回暖背景下,预期国内半导体设备市场规模有望保持较快增长。预期国产设备在2025-2027年市场份额持续走扩,设备板块作为半导体产业链的"卖铲人",其产业长线逻辑仍受市场关注。

跌幅方面,周期板块整体调整,粮食与工程机械相关ETF承压明显

近期市场风格偏向半导体设备、科创成长等科技赛道,资金暂时从粮食、工程机械、煤炭这类周期板块流出,而粮食作为农业板块的"刚需担当",自然成为回调的重灾区。周期板块的整体调整从前期高点已有所显现。数据显示,本周粮食指数、工程机械指数与煤炭指数成为跌幅居前的板块,部分主题基金回撤幅度超3%。反映在市场上,包括粮食、工程机械、煤炭、能源等周期类ETF震荡持续。

值得关注的是,就在板块回调的同时,行业龙头传来了积极信号。近期头部粮食企业围绕"坚持高质量发展,保障国家粮食安全"与投资者深入交流,并通过了优化股东回报及股份回购等议案。上述举措向市场传递了正面预期:作为行业"稳定器",企业的战略定力未发生偏移,对粮食安全的承诺依然稳固。

有机构研判,当前粮食及工程机械板块估值"已处于历史合理偏低分位",但市场情绪的修复尚需时日。周期板块经历长期调整后,配置性价比逐步显现。"传统周期"如煤炭、基础能源、传统基建等传统周期板块,在宏观经济温和复苏、设备更新政策发力、能源安全战略强化的背景下,配置吸引力有望提升。上述细分领域竞争格局趋于优化,龙头企业地位稳固,现金流与股息率表现良好。"新兴周期"如粮食安全、高端装备、航空航天等,则呈现高景气度与高估值波动并存的特征。需甄别真正具备"资源护城河"与订单兑现能力的标的。

资金趋势:

本期(2026年9月14日-9月17日),ETF市场存量份额与管理规模双双回升。截至统计期末,ETF总份额增加166.44亿份(+0.49%),至34,165.55亿份;总规模增加165.16亿元(+0.34%),至49,102.92亿元。与此同时,市场交投活跃度有所降温,区间成交额减少310.69亿元(-6.71%),至4,316.64亿元。

产品供给端,本周新发行ETF基金7只,全市场ETF产品数量增至1,686只。

资金流向方面,金融板块获资金净流入最多,共有33只ETF跟踪该行业;主题维度,中证全指通信设备主题份额增长领先,有1只ETF跟踪。指数标的层面,创业板算力指数获资金增持幅度最大,共8只产品布局;业绩表现上,科创半导体材料设备指数以11.87%的涨幅领跑,共有3只ETF跟踪该标的。

image

数据来源:Wind 截止:2026.09.14-2026.09.17

市场避险情绪升温,货币类与债券类ETF资金流入居前

本期(2026年9月14日-9月17日),在市场展望方面,随着市场波动加大,资金呈现明显的避险配置特征。货币类工具与科创债、国债、公司债等固收类ETF持续获稳健资金流入,显示部分投资者风险偏好有所下降;与此同时,上证50、中证500、沪深300等宽基指数亦获资金布局,反映市场在防御与均衡之间寻求平衡。

黄金ETF亦获资金青睐,显示在不确定性增加的环境下,避险资产仍具配置吸引力。绩优基金普遍认为,在宏观经济温和修复与地缘不确定性仍存的背景下,债券类资产的配置价值逐步显现,而宽基指数可作为组合均衡配置的工具。

从具体产品看,华宝添益ETF(511990)流入超50亿元。科创债ETF嘉实(159600)流入超38亿元、中证500ETF南方(510500)流入超34亿元。上证50ETF华夏(510050)流入超22亿元、黄金ETF华安(518880)流入超18亿元、十年国债ETF国泰(511260)流入超14亿元、公司债ETF南方(511070)流入超13亿元、公司债ETF易方达(511110)流入超13亿元、沪深300ETF华泰柏瑞(510300)流入超13亿元、银华日利ETF(511880)流入超12亿元。

短融ETF海富通(511360)周成交额超1800亿

成交额方面,短融ETF海富通(511360)成交持续活跃,周成交额超1800亿,达1835.61亿,成交表现优异;银华日利ETF(511880)、国债ETF华夏(511100)周成交额分别为1050.82亿、582.70亿,成交额同样可圈可点,债券类基金场内交投保持较高活跃度。

未经正式授权严禁转载本文,侵权必究。