正在阅读:

Puig全资吞下怡思丁,皮肤科学迎来新一轮卡位战

扫一扫下载界面新闻APP

Puig全资吞下怡思丁,皮肤科学迎来新一轮卡位战

皮肤科学进入认知重构的品牌化运作时代。

文|美觉BeautyNEXT

在夯实了香氛与彩妆业务之后,西班牙时尚美妆巨头Puig正在持续押注皮肤科学赛道。

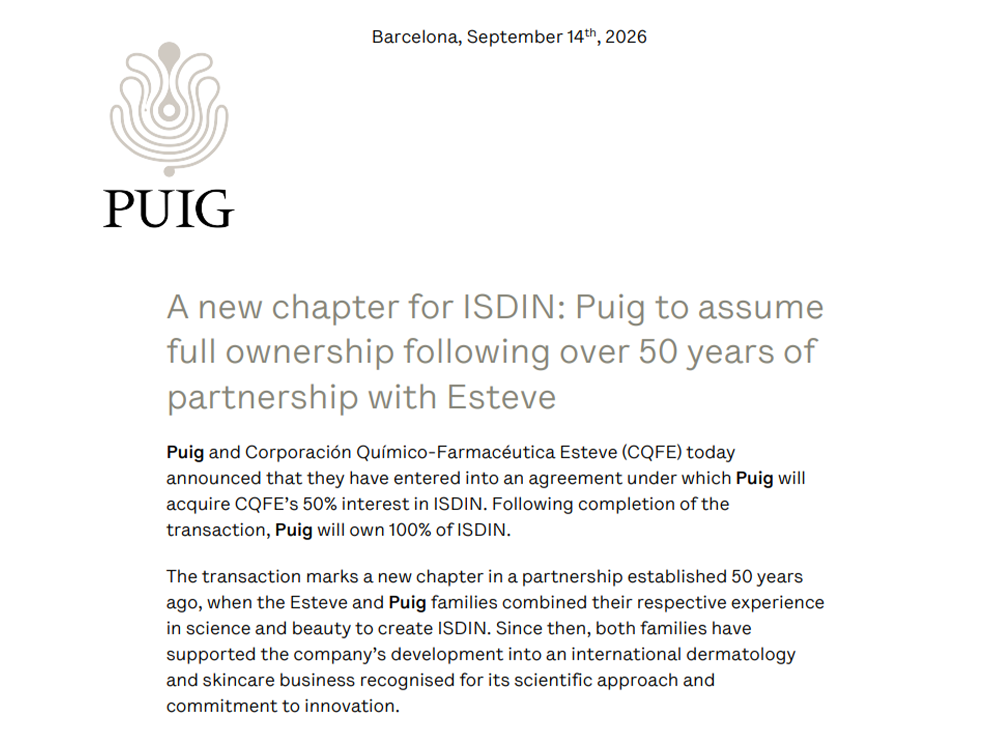
近期,Puig集团斥资12亿欧元(约合人民币92.3亿元)收购了西班牙科学护肤品牌怡思丁ISDIN剩余50%股权,正式将后者纳入全资版图。

怡思丁诞生于1975年,由Esteve与Puig集团各持股50%合资运营。交易完成后,Puig将全资持有怡思丁,进一步强化其在皮肤学护肤领域的布局。
图片来自Puig官网

早前,在2026年6月的股东大会上,Puig管理层就已明确:将皮肤学护肤培育为全新的业绩增长支柱,并列为集团四大战略方向之一。

放眼全球,欧莱雅、雅诗兰黛、资生堂、皮尔法伯等头部企业早已将皮肤科学置于战略地位。巨头加速入局,正在改写这一赛道的竞争规则。尽管皮肤科学作为护肤领域专业且基础的赛道,几乎与护肤潮流同步发展、历史悠久,但这一轮的竞争逻辑,已与此前截然不同。

怡思丁:亟需破局的皮肤科学“强者”

怡思丁诞生于1975年,自创立之初便以“制药标准生产护肤品”与“光防护防晒”在业内著称。其美妆与药企合资的基因,决定了它从一开始就走“科学驱动”的路线——主打皮肤护理与治疗的综合方案,而非纯消费品逻辑的美妆品牌。

借助制药背景,怡思丁很早就聚焦专业护肤市场。创立次年(1976年),品牌便建立了透明科研实验室,搭建起医研研发体系,为后续产品(如尿素系列)的研发奠定基础。

怡思丁最鲜明的标签是“抗光老专家”。它在防晒领域的差异化,不在于单纯“阻挡紫外线”,而在于修复紫外线造成的细胞损伤。其标志性技术是“DNA Repairsomes®”,核心是一种名为光裂合酶(Photolyase)的酶——它能识别并修复紫外线导致的DNA损伤(环丁烷嘧啶二聚体),这是传统防晒剂做不到的:传统防晒只能“挡”,它试图“修”。
图片来自怡思丁官网

依托这项技术,怡思丁的Eryfotona系列甚至被归类为欧盟CE医疗器械,而非普通化妆品,在皮肤科医生中用于光化性角化病(一种癌前病变)的辅助管理。此外,品牌还拥有40款注册药品和12款具备欧盟资质的医疗器械。

技术的积累,让“防晒”成为怡思丁的王牌品类。

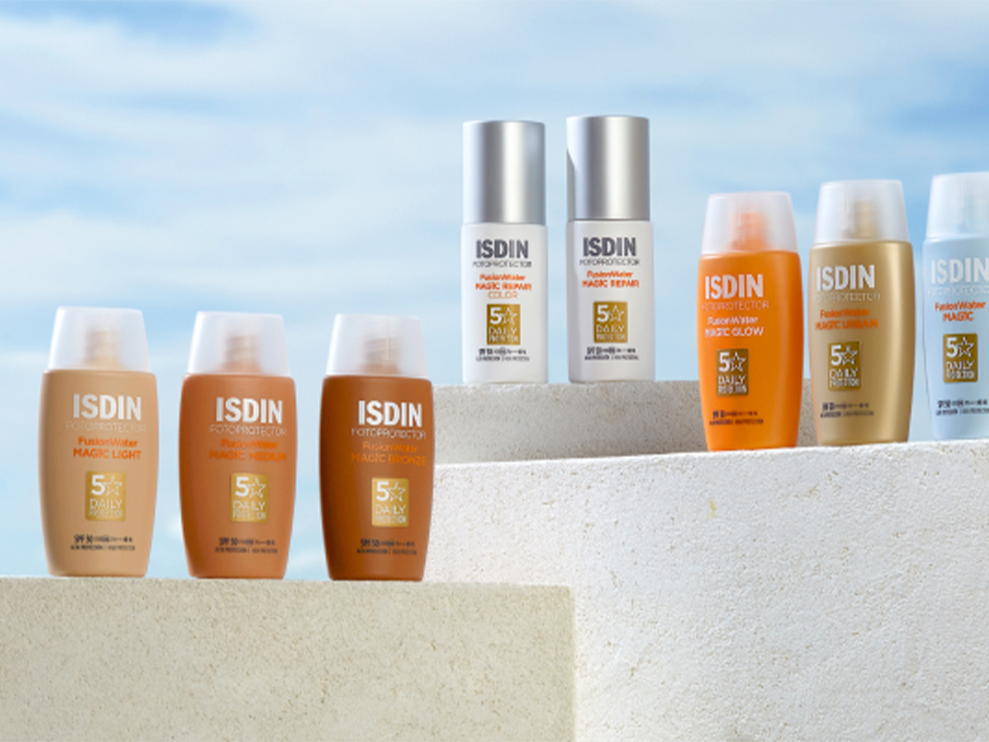
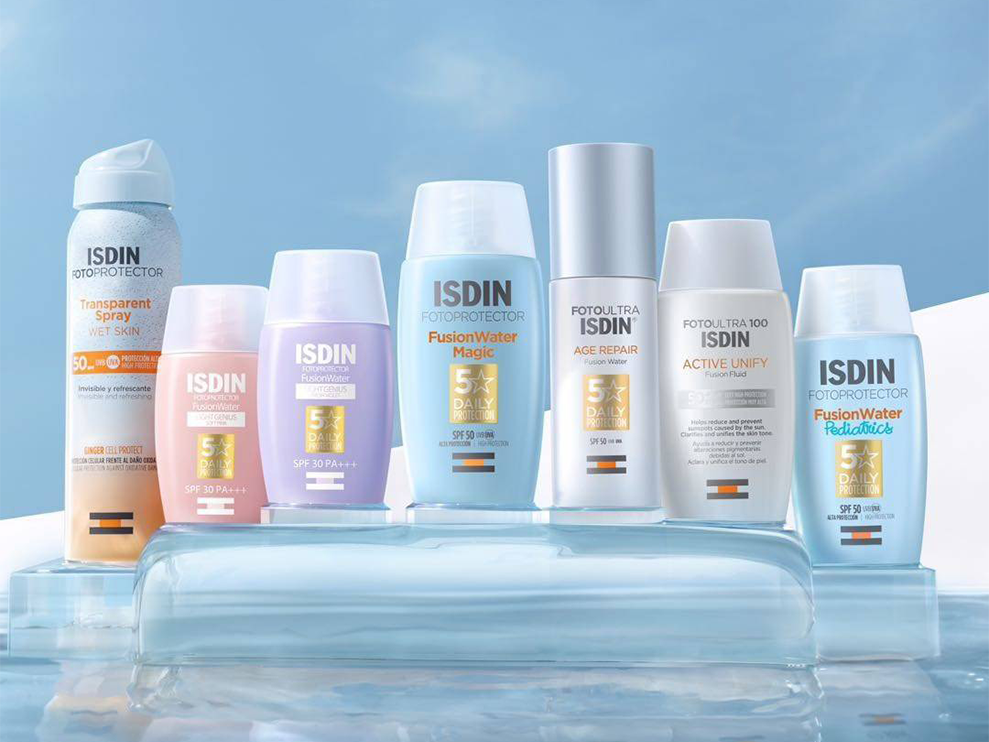
数据显示,防晒品类占其总体业务的一半,其“水感防晒液”(FusionWater)系列以质地轻薄、肤感好著称,解决了防晒“难坚持涂抹”的体验痛点。产品线则覆盖防晒、安瓶精华、院线修护、母婴护理、身体护理等多个细分品类,其彩妆线的抗光老化粉底液也围绕核心技术开发,宣称可减少蓝光引起的氧化损伤。

五十年来,怡思丁实现了稳步的全球化布局,业务覆盖全球近60个国家及地区,在14个核心市场设立直属子公司。欧睿数据显示,2025年其在西班牙防晒护理领域占据约23%的市场份额,并通过约1.2万家药房进行销售。其防晒产品在西班牙、南美等地均位居市场第一。
图片来自怡思丁社交媒体

在中国市场,怡思丁于2015年通过天猫国际进入,凭借防晒这一品类大单品,迅速抢占市场。2018年,其天猫国际店铺销售额便突破两亿,此后长期稳居国内线上防晒品类TOP2。

然而,随着皮肤科学与防晒领域涌入更多品牌,怡思丁逐渐失去了往日的位置。从某种角度看,当前,怡思丁需要更为专业、广泛且精细的品牌化运营。

作为较早一批拥有制药背景的皮肤科学品牌,怡思丁目前的业绩却呈现停滞状态。多家西班牙媒体披露,2025年其营收仅微增0.8%至6.48亿欧元(约50.18亿元人民币),与2024年13%的增速形成鲜明对比;盈利端压力更大:净利润同比下降14%至5670万欧元(约4.39亿元人民币),营业利润更下滑26.6%。

彩妆、香氛提振后,Puig开始整合护肤业务

业绩停滞的背后,折射出的是一个典型老牌品牌的运营僵化。

许多欧洲老牌皮肤科学品牌,早期依靠技术定位与专业渠道壁垒起家,但最终被不断膨胀的SKU拖累了成本结构,与此同时,其专属的技术叙事却变得越来越模糊。

而如今,市场的底层逻辑已经改变——品牌形象如何被感知、目标人群如何被锚定、科学传播如何进行、渠道如何渗透进消费者的日常,每一个环节的逻辑都在被重新定义。

更重要的是,品牌竞争已进入精细化运营的时代——故事的迭代、营销的节奏、SKU的精简、渠道的把控,皆成胜负手。可以说,当下的皮肤科学赛道,更偏向一场“商业力”的竞争,而非仅仅围绕“科学”本身。

此次脱离药企背景、与Puig全面整合,正是怡思丁迈出的关键一步。

而对于Puig而言,护肤板块的加码与整合同样迫在眉睫。尤其是在与雅诗兰黛的合作谈判中止后,Puig只能转向内部,从自身护肤矩阵中寻找整合路径。相比香氛与彩妆,护肤正成为一块越来越明显的“短板”。

在全面吸纳怡思丁之前,其护肤矩阵有五个品牌:Uriage依泉、Dr. Barbara Sturm、Kama Ayurveda、Loto del Sur与Apivita艾蜜塔。

2025年财报显示,Puig护肤板块净收入5.51亿欧元(约42.67亿元人民币),同比增长7.3%,占总营收的11%;但营业利润同比下跌11%至3290万欧元(约2.55亿元人民币)。增长核心为依泉,而Dr. Barbara Sturm等品牌的整合成本拖累了板块利润。

这个情况也延续到了2026年上半年的业绩,皮肤科学品帕爱Uriage依旧实现两位数的增长,但受高端护肤消费趋势的放缓,加上产品线的调整,导致整体增长被部分取消。

观察Puig的护肤矩阵,Kama Ayurveda、Loto del Sur接近香氛个护,Apivita属于自然疗愈系列的美妆,与集团香氛与生活方式业务存在一些重合;而最具商业力的依泉与Dr. Barbara Sturm则同属皮肤科学赛道,是整合重点。

而在这一重点赛道上,能否通过不同品牌在风格、渠道与技术优势上的差异化,让整个皮肤科学矩阵形成真正的集群力量,将决定Puig护肤板块能否从“短板”变为“支柱”之一。
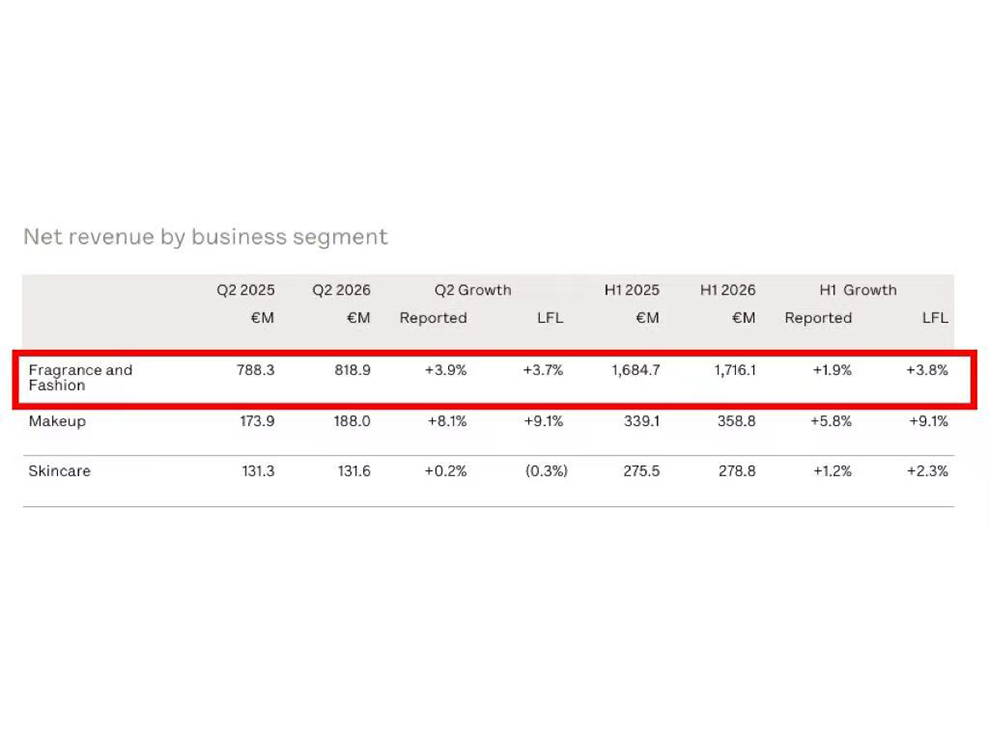
与此同时,皮肤科学能否真正释放出业务潜力,也在很大程度上决定着Puig全球影响力的扩展空间,尤其是在中国。

财报数据显示,亚太(含中国)地区已成为Puig集团2026上半年增长最快的市场,有机增速达20.9%,但这一增长主要来自香水与彩妆业务。换言之,护肤仍是一大尚未被充分激活的增量市场。

而一旦怡思丁全面纳入Puig集团,便有望为其在中国乃至亚太的规模扩容提供一个关键支点。对于此次收购,怡思丁方面也表示,品牌的目标是在2030年前,将美国与中国市场的销售额占比提升至30%。

“科学”是底牌,“品牌化”才是胜负手

事实上,“皮肤科学”正在成为高端美妆增长放缓之外,巨头们业绩的新支柱。

2025年,欧莱雅皮肤科学美容事业部销售额达72.04亿欧元(约合人民币554.10亿元),同比增长5.5%,第四季度加速至11.5%;拜尔斯道夫皮肤科学业务有机增长11.7%,销售额达15亿欧元(约合人民币115.37亿元),连续第五年双位数增长;高德美皮肤科学业务销售额达14.49亿美元(约合人民币97.05亿元),按固定汇率增长9.3%。

事实上,虽然“皮肤科学”“功效护肤”等是近年来被频频提及的热词,但现代护肤品的起源本,本就与皮肤科医学密不可分。19世纪末至20世纪初,第一批现代护肤品(冷霜、凡士林、防晒剂)大多由药剂师、皮肤科医生或化学家开发,以药房渠道、医生背书、临床验证为评价体系。

从理肤泉、怡思丁到雅漾、修丽可等等,再到海外越来越多从美容诊所走出来的品牌,皮肤科学已经历了一代又一代的扩充,不同品牌以不同的痛点和技术创新持续升级着这个历史悠久的赛道。

与此同时,虽然科研创新常有,但这个赛道的基本规则框架,实际上一直都延续着传统。比如长期遵循“问题-机制-成分-验证”的医学逻辑,长期依托药房、皮肤科诊所、医学会议等渠道传播,话语体系偏向专业、克制、实证导向,与大众美妆的“感官叙事”“情绪营销”等形成鲜明对比。

如今,这套延续百年的专业逻辑,正被两股力量重新激活:一边是消费者需求的细分爆发,一边是皮肤科学从专业圈层向大众日常的渗透。

具体需求的心智卡位

“皮肤科学”正从一个大一统的专业标签,演变为一个需要细分深耕的竞争框架。

皮肤是人体最大的器官,问题极其庞杂:屏障、免疫、色素、皮脂、光老化、微生物组……每一个方向都足以独立成课。而消费者的诉求,也从泛化需求转向更专业、更具体的解决方案。

于是,当越来越多品牌涌入这条赛道,“皮肤科学”本身只是一个大的框架。真正入局的品牌,必须拿出更细致的科学内容与叙事——敏感肌、痤疮、防晒、抗老……谁能在消费者心智中锚定一个具体的问题域,谁就占据了一个位置,这本质上是一场“科学内容深度”的竞争。

从专业语境,到生活场景

这实际上指向了护肤行业的一次结构性变化:皮肤科学,正在从皮肤科医生与少数成分党的专属话语,转变为普通消费者的日常决策依据。

事实上,它早已是美妆行业增速最快的板块之一。而当市场潜力被进一步打开,许多皮肤科学品牌也不得不面对一个新命题:如何从专业圈层走向更广泛的日常生活?

正因如此,如今经常被讨论的“皮肤科学最终的杀手锏是信任”,便有了更具体的落脚点——传播与沟通,成为这类品牌在当下时代最重要的任务之一。

科学叙事传播,也由此成为检验品牌能力的一项重要标准:谁能把科学讲清楚、讲准确、讲得让人愿意相信,谁就更有机会赢得市场。

而在执行的时候,不是将所有专业内容一股脑地堆到消费者面前,而是遵循“场景先打动、科学再承接”的逻辑——先用消费者熟悉的场景建立情感入口,再用科学内容完成信任交付,把复杂的技术语言转译成他们愿意听、听得懂的表达。

跳出单纯的“科学思维”,融入“品牌逻辑”

如果说皮肤科学正日益成为护肤领域的红海赛道,那么一个值得注意的变化是:曾经属于大众护肤的营销逻辑,也正在被移植到这条曾以专业、克制著称的赛道上。

对皮肤科学品牌而言,竞争的重点已不再只是“科学”本身,而是能否像真正的品牌那样,构建起关于生活方式的想象空间。

而这样的定位升级,也对品牌运营提出了新的要求——必须建立更具“一致性”的品牌逻辑。这意味着,在做皮肤科学品牌的品牌建设时,科学叙事不应被当作孤立的“证据”或“卖点”,而应被纳入品牌内容叙事的整体结构之中。

无论是科学原理还是功效数据,都应围绕品牌背后的核心科学依据,被编织进一套统一、连贯、可被持续感知的品牌表达之中。

巨头持续加码之下,皮肤科学赛道正在完成一场从专业逻辑到品牌逻辑的转身。科学依然是底牌,但决定胜负的,已经变成品牌化运作的系统能力。未来,当科学壁垒、品牌能力与渠道资源被整合进同一个体系,皮肤科学赛道更将从单一品牌的专业竞争,升级为集团生态之间的系统对垒。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

Puig全资吞下怡思丁,皮肤科学迎来新一轮卡位战

皮肤科学进入认知重构的品牌化运作时代。

文|美觉BeautyNEXT

在夯实了香氛与彩妆业务之后,西班牙时尚美妆巨头Puig正在持续押注皮肤科学赛道。

近期,Puig集团斥资12亿欧元(约合人民币92.3亿元)收购了西班牙科学护肤品牌怡思丁ISDIN剩余50%股权,正式将后者纳入全资版图。

怡思丁诞生于1975年,由Esteve与Puig集团各持股50%合资运营。交易完成后,Puig将全资持有怡思丁,进一步强化其在皮肤学护肤领域的布局。

图片来自Puig官网

早前,在2026年6月的股东大会上,Puig管理层就已明确:将皮肤学护肤培育为全新的业绩增长支柱,并列为集团四大战略方向之一。

放眼全球,欧莱雅、雅诗兰黛、资生堂、皮尔法伯等头部企业早已将皮肤科学置于战略地位。巨头加速入局,正在改写这一赛道的竞争规则。尽管皮肤科学作为护肤领域专业且基础的赛道,几乎与护肤潮流同步发展、历史悠久,但这一轮的竞争逻辑,已与此前截然不同。

怡思丁:亟需破局的皮肤科学“强者”

怡思丁诞生于1975年,自创立之初便以“制药标准生产护肤品”与“光防护防晒”在业内著称。其美妆与药企合资的基因,决定了它从一开始就走“科学驱动”的路线——主打皮肤护理与治疗的综合方案,而非纯消费品逻辑的美妆品牌。

借助制药背景,怡思丁很早就聚焦专业护肤市场。创立次年(1976年),品牌便建立了透明科研实验室,搭建起医研研发体系,为后续产品(如尿素系列)的研发奠定基础。

怡思丁最鲜明的标签是“抗光老专家”。它在防晒领域的差异化,不在于单纯“阻挡紫外线”,而在于修复紫外线造成的细胞损伤。其标志性技术是“DNA Repairsomes®”,核心是一种名为光裂合酶(Photolyase)的酶——它能识别并修复紫外线导致的DNA损伤(环丁烷嘧啶二聚体),这是传统防晒剂做不到的:传统防晒只能“挡”,它试图“修”。

图片来自怡思丁官网

依托这项技术,怡思丁的Eryfotona系列甚至被归类为欧盟CE医疗器械,而非普通化妆品,在皮肤科医生中用于光化性角化病(一种癌前病变)的辅助管理。此外,品牌还拥有40款注册药品和12款具备欧盟资质的医疗器械。

技术的积累,让“防晒”成为怡思丁的王牌品类。

数据显示,防晒品类占其总体业务的一半,其“水感防晒液”(FusionWater)系列以质地轻薄、肤感好著称,解决了防晒“难坚持涂抹”的体验痛点。产品线则覆盖防晒、安瓶精华、院线修护、母婴护理、身体护理等多个细分品类,其彩妆线的抗光老化粉底液也围绕核心技术开发,宣称可减少蓝光引起的氧化损伤。

五十年来,怡思丁实现了稳步的全球化布局,业务覆盖全球近60个国家及地区,在14个核心市场设立直属子公司。欧睿数据显示,2025年其在西班牙防晒护理领域占据约23%的市场份额,并通过约1.2万家药房进行销售。其防晒产品在西班牙、南美等地均位居市场第一。

图片来自怡思丁社交媒体

在中国市场,怡思丁于2015年通过天猫国际进入,凭借防晒这一品类大单品,迅速抢占市场。2018年,其天猫国际店铺销售额便突破两亿,此后长期稳居国内线上防晒品类TOP2。

然而,随着皮肤科学与防晒领域涌入更多品牌,怡思丁逐渐失去了往日的位置。从某种角度看,当前,怡思丁需要更为专业、广泛且精细的品牌化运营。

作为较早一批拥有制药背景的皮肤科学品牌,怡思丁目前的业绩却呈现停滞状态。多家西班牙媒体披露,2025年其营收仅微增0.8%至6.48亿欧元(约50.18亿元人民币),与2024年13%的增速形成鲜明对比;盈利端压力更大:净利润同比下降14%至5670万欧元(约4.39亿元人民币),营业利润更下滑26.6%。

彩妆、香氛提振后,Puig开始整合护肤业务

业绩停滞的背后,折射出的是一个典型老牌品牌的运营僵化。

许多欧洲老牌皮肤科学品牌,早期依靠技术定位与专业渠道壁垒起家,但最终被不断膨胀的SKU拖累了成本结构,与此同时,其专属的技术叙事却变得越来越模糊。

而如今,市场的底层逻辑已经改变——品牌形象如何被感知、目标人群如何被锚定、科学传播如何进行、渠道如何渗透进消费者的日常,每一个环节的逻辑都在被重新定义。

更重要的是,品牌竞争已进入精细化运营的时代——故事的迭代、营销的节奏、SKU的精简、渠道的把控,皆成胜负手。可以说,当下的皮肤科学赛道,更偏向一场“商业力”的竞争,而非仅仅围绕“科学”本身。

此次脱离药企背景、与Puig全面整合,正是怡思丁迈出的关键一步。

而对于Puig而言,护肤板块的加码与整合同样迫在眉睫。尤其是在与雅诗兰黛的合作谈判中止后,Puig只能转向内部,从自身护肤矩阵中寻找整合路径。相比香氛与彩妆,护肤正成为一块越来越明显的“短板”。

在全面吸纳怡思丁之前,其护肤矩阵有五个品牌:Uriage依泉、Dr. Barbara Sturm、Kama Ayurveda、Loto del Sur与Apivita艾蜜塔。

2025年财报显示,Puig护肤板块净收入5.51亿欧元(约42.67亿元人民币),同比增长7.3%,占总营收的11%;但营业利润同比下跌11%至3290万欧元(约2.55亿元人民币)。增长核心为依泉,而Dr. Barbara Sturm等品牌的整合成本拖累了板块利润。

这个情况也延续到了2026年上半年的业绩,皮肤科学品帕爱Uriage依旧实现两位数的增长,但受高端护肤消费趋势的放缓,加上产品线的调整,导致整体增长被部分取消。

观察Puig的护肤矩阵,Kama Ayurveda、Loto del Sur接近香氛个护,Apivita属于自然疗愈系列的美妆,与集团香氛与生活方式业务存在一些重合;而最具商业力的依泉与Dr. Barbara Sturm则同属皮肤科学赛道,是整合重点。

而在这一重点赛道上,能否通过不同品牌在风格、渠道与技术优势上的差异化,让整个皮肤科学矩阵形成真正的集群力量,将决定Puig护肤板块能否从“短板”变为“支柱”之一。

与此同时,皮肤科学能否真正释放出业务潜力,也在很大程度上决定着Puig全球影响力的扩展空间,尤其是在中国。

财报数据显示,亚太(含中国)地区已成为Puig集团2026上半年增长最快的市场,有机增速达20.9%,但这一增长主要来自香水与彩妆业务。换言之,护肤仍是一大尚未被充分激活的增量市场。

而一旦怡思丁全面纳入Puig集团,便有望为其在中国乃至亚太的规模扩容提供一个关键支点。对于此次收购,怡思丁方面也表示,品牌的目标是在2030年前,将美国与中国市场的销售额占比提升至30%。

“科学”是底牌,“品牌化”才是胜负手

事实上,“皮肤科学”正在成为高端美妆增长放缓之外,巨头们业绩的新支柱。

2025年,欧莱雅皮肤科学美容事业部销售额达72.04亿欧元(约合人民币554.10亿元),同比增长5.5%,第四季度加速至11.5%;拜尔斯道夫皮肤科学业务有机增长11.7%,销售额达15亿欧元(约合人民币115.37亿元),连续第五年双位数增长;高德美皮肤科学业务销售额达14.49亿美元(约合人民币97.05亿元),按固定汇率增长9.3%。

事实上,虽然“皮肤科学”“功效护肤”等是近年来被频频提及的热词,但现代护肤品的起源本,本就与皮肤科医学密不可分。19世纪末至20世纪初,第一批现代护肤品(冷霜、凡士林、防晒剂)大多由药剂师、皮肤科医生或化学家开发,以药房渠道、医生背书、临床验证为评价体系。

从理肤泉、怡思丁到雅漾、修丽可等等,再到海外越来越多从美容诊所走出来的品牌,皮肤科学已经历了一代又一代的扩充,不同品牌以不同的痛点和技术创新持续升级着这个历史悠久的赛道。

与此同时,虽然科研创新常有,但这个赛道的基本规则框架,实际上一直都延续着传统。比如长期遵循“问题-机制-成分-验证”的医学逻辑,长期依托药房、皮肤科诊所、医学会议等渠道传播,话语体系偏向专业、克制、实证导向,与大众美妆的“感官叙事”“情绪营销”等形成鲜明对比。

如今,这套延续百年的专业逻辑,正被两股力量重新激活:一边是消费者需求的细分爆发,一边是皮肤科学从专业圈层向大众日常的渗透。

具体需求的心智卡位

“皮肤科学”正从一个大一统的专业标签,演变为一个需要细分深耕的竞争框架。

皮肤是人体最大的器官,问题极其庞杂:屏障、免疫、色素、皮脂、光老化、微生物组……每一个方向都足以独立成课。而消费者的诉求,也从泛化需求转向更专业、更具体的解决方案。

于是,当越来越多品牌涌入这条赛道,“皮肤科学”本身只是一个大的框架。真正入局的品牌,必须拿出更细致的科学内容与叙事——敏感肌、痤疮、防晒、抗老……谁能在消费者心智中锚定一个具体的问题域,谁就占据了一个位置,这本质上是一场“科学内容深度”的竞争。

从专业语境,到生活场景

这实际上指向了护肤行业的一次结构性变化:皮肤科学,正在从皮肤科医生与少数成分党的专属话语,转变为普通消费者的日常决策依据。

事实上,它早已是美妆行业增速最快的板块之一。而当市场潜力被进一步打开,许多皮肤科学品牌也不得不面对一个新命题:如何从专业圈层走向更广泛的日常生活?

正因如此,如今经常被讨论的“皮肤科学最终的杀手锏是信任”,便有了更具体的落脚点——传播与沟通,成为这类品牌在当下时代最重要的任务之一。

科学叙事传播,也由此成为检验品牌能力的一项重要标准:谁能把科学讲清楚、讲准确、讲得让人愿意相信,谁就更有机会赢得市场。

而在执行的时候,不是将所有专业内容一股脑地堆到消费者面前,而是遵循“场景先打动、科学再承接”的逻辑——先用消费者熟悉的场景建立情感入口,再用科学内容完成信任交付,把复杂的技术语言转译成他们愿意听、听得懂的表达。

跳出单纯的“科学思维”,融入“品牌逻辑”

如果说皮肤科学正日益成为护肤领域的红海赛道,那么一个值得注意的变化是:曾经属于大众护肤的营销逻辑,也正在被移植到这条曾以专业、克制著称的赛道上。

对皮肤科学品牌而言,竞争的重点已不再只是“科学”本身,而是能否像真正的品牌那样,构建起关于生活方式的想象空间。

而这样的定位升级,也对品牌运营提出了新的要求——必须建立更具“一致性”的品牌逻辑。这意味着,在做皮肤科学品牌的品牌建设时,科学叙事不应被当作孤立的“证据”或“卖点”,而应被纳入品牌内容叙事的整体结构之中。

无论是科学原理还是功效数据,都应围绕品牌背后的核心科学依据,被编织进一套统一、连贯、可被持续感知的品牌表达之中。

巨头持续加码之下,皮肤科学赛道正在完成一场从专业逻辑到品牌逻辑的转身。科学依然是底牌,但决定胜负的,已经变成品牌化运作的系统能力。未来,当科学壁垒、品牌能力与渠道资源被整合进同一个体系,皮肤科学赛道更将从单一品牌的专业竞争,升级为集团生态之间的系统对垒。

本文为转载内容,授权事宜请联系原著作权人。