

文|新消费财研社
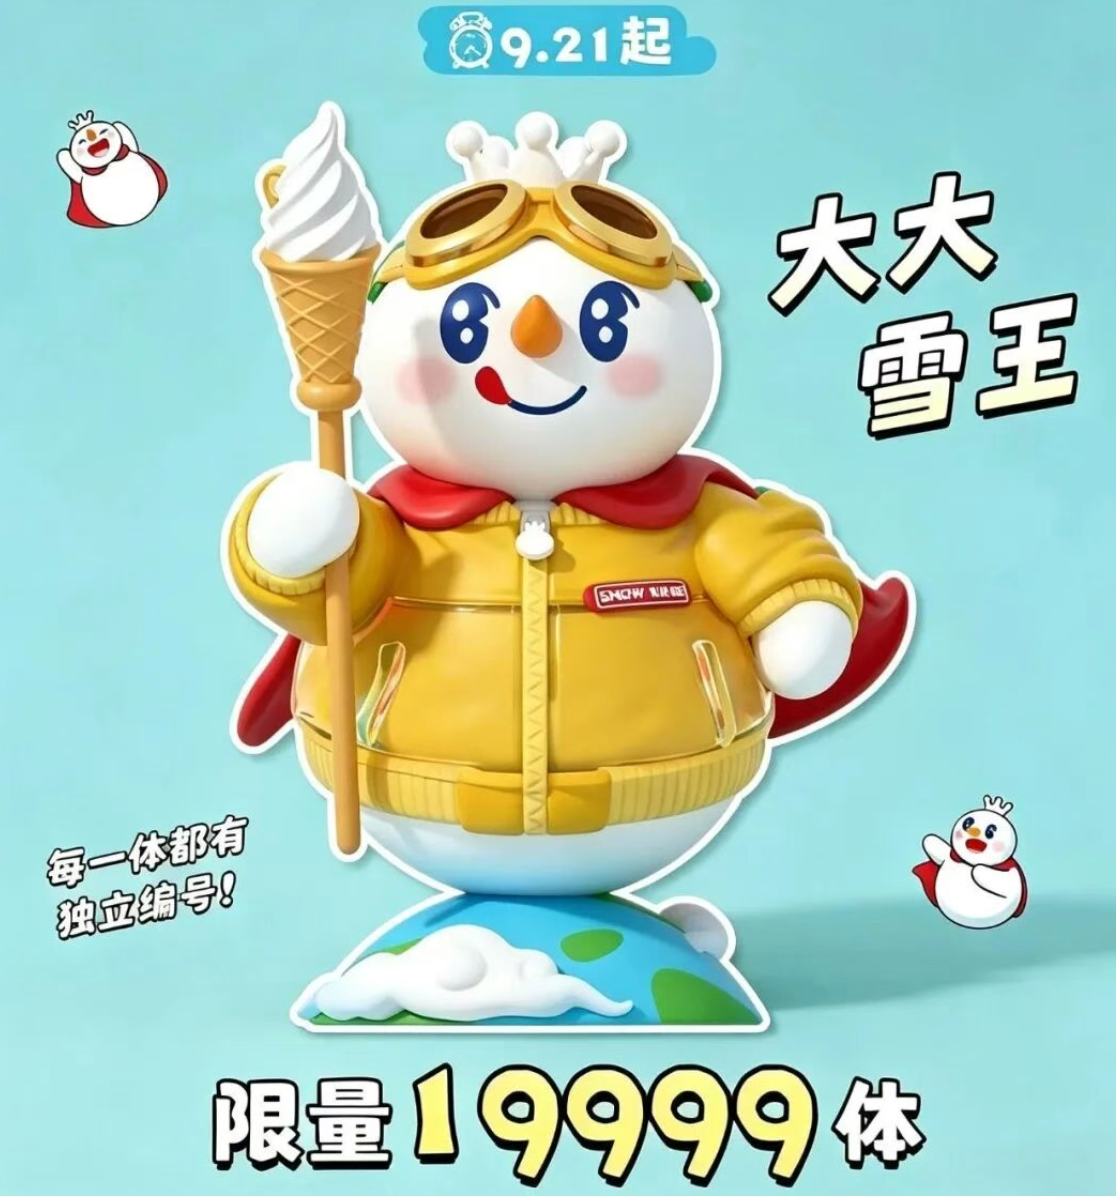
蜜雪冰城的雪王系列,又双叒叕要推出新手办了!
2026年9月21日,一款名为“雪王探险家”的20cm大体手办正式发售,全国限量19999个,每体独立编号,售价达到139元。该款手办还配备护目镜、披风、冰淇淋权杖等配件,且腹部透明舱体内置柠檬元素彩色毛绒球,配置堪称“豪华”。
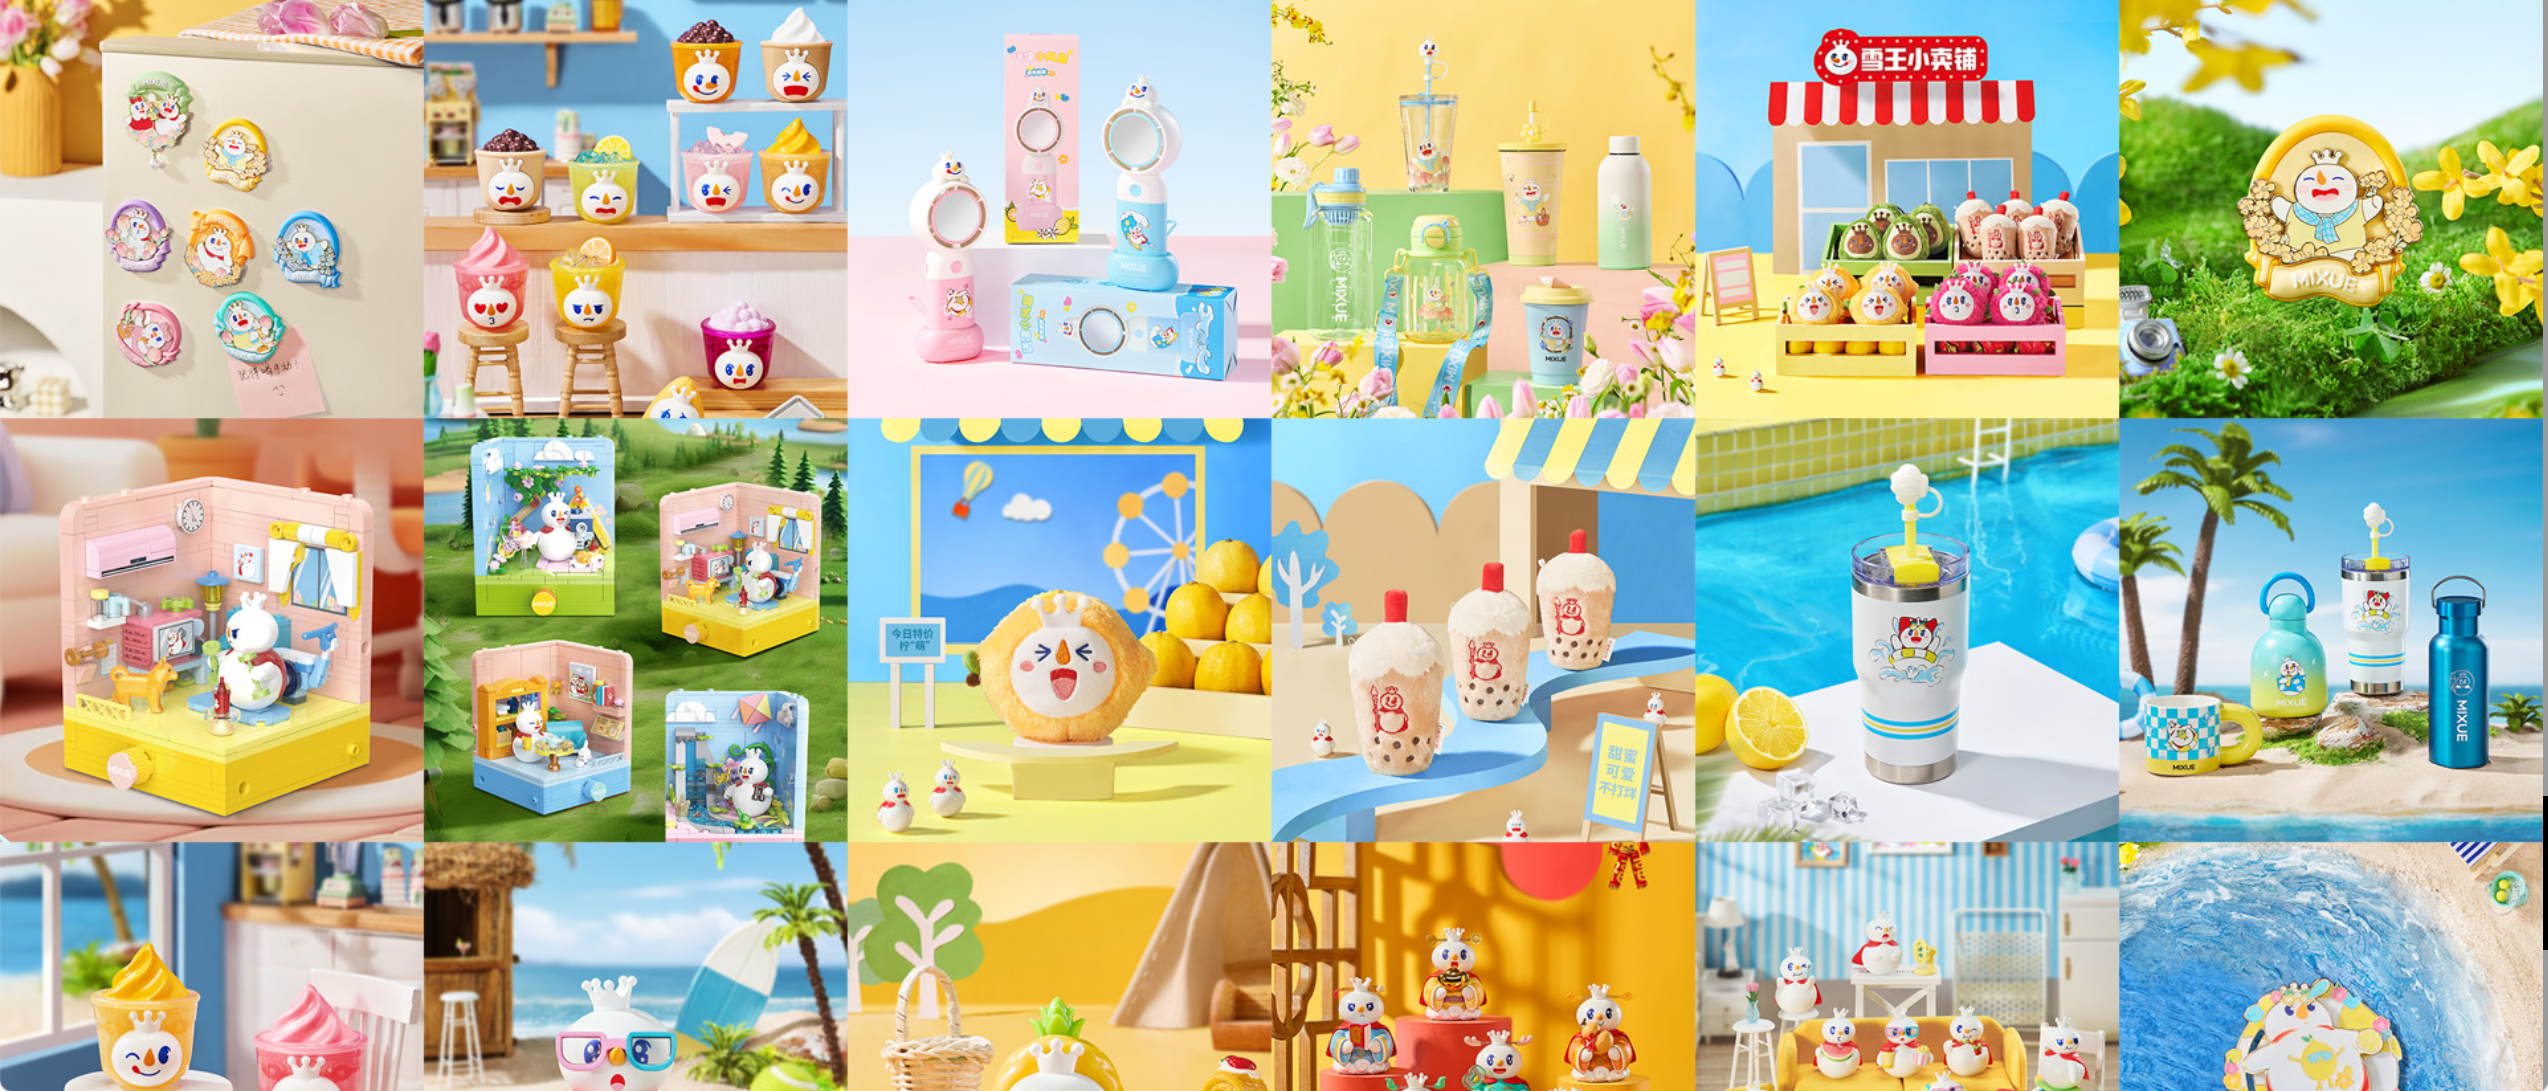
这并非蜜雪冰城首次推出IP衍生品。自2019年起,蜜雪冰城成立零售品牌“雪王魔法铺”,专营雪王IP周边产品。2022年初,一款售价89元、限量2000个的雪王跳舞公仔在B站开箱视频带动下迅速售罄,二手市场一度炒到530元。同年,9.9元的雪王吨吨桶上线当月淘宝月销突破六万件,小红书相关话题浏览量破百万。
最新数据显示,雪王IP衍生品年销售额已突破9亿元,郑州全球总部旗舰店收入中约七成来自IP周边零售。商品种类也从早期的袋泡茶、杯子,到后来的盲盒、积木,再到如今的限量手办。
当平价茶饮品牌频频发力高端IP周边,品类越铺越广、价格越走越高,不少人疑惑:主打亲民茶饮的蜜雪冰城,为何频频“不务正业”?
雪王开始“不务正业”
从卖手办到建乐园,蜜雪冰城近两年的动作,蜜雪冰城近两年看似偏离茶饮主业的诸多动作,并非一时兴起跟风布局。早在2025年品牌上市阶段,蜜雪冰城便将品牌塑造与IP生态建设,纳入企业核心发展规划。
蜜雪冰城在递交港交所的招股书中明确表示,IPO募资中的12%(约3.95亿港元)将用于品牌和IP的建设与推广,投向包括动画、电影和特色商品以扩充雪王的内容矩阵,并为庞大门店网络生产宣传物料。这代表,雪王正在从“茶饮品牌IP”转向具备独立内容生产和商业变现能力的文化“IP”。
图源:蜜雪冰城官网
在此前,公司曾于2021年推出的“你爱我,我爱你,蜜雪冰城甜蜜蜜”魔性主题曲,将雪王从静态形象升级成为动态IP。2023年,雪王又进军二次元,推出首部品牌动画《雪王驾到》。行业数据显示,开播当天门店客流量增长20%、销售额增长30%。
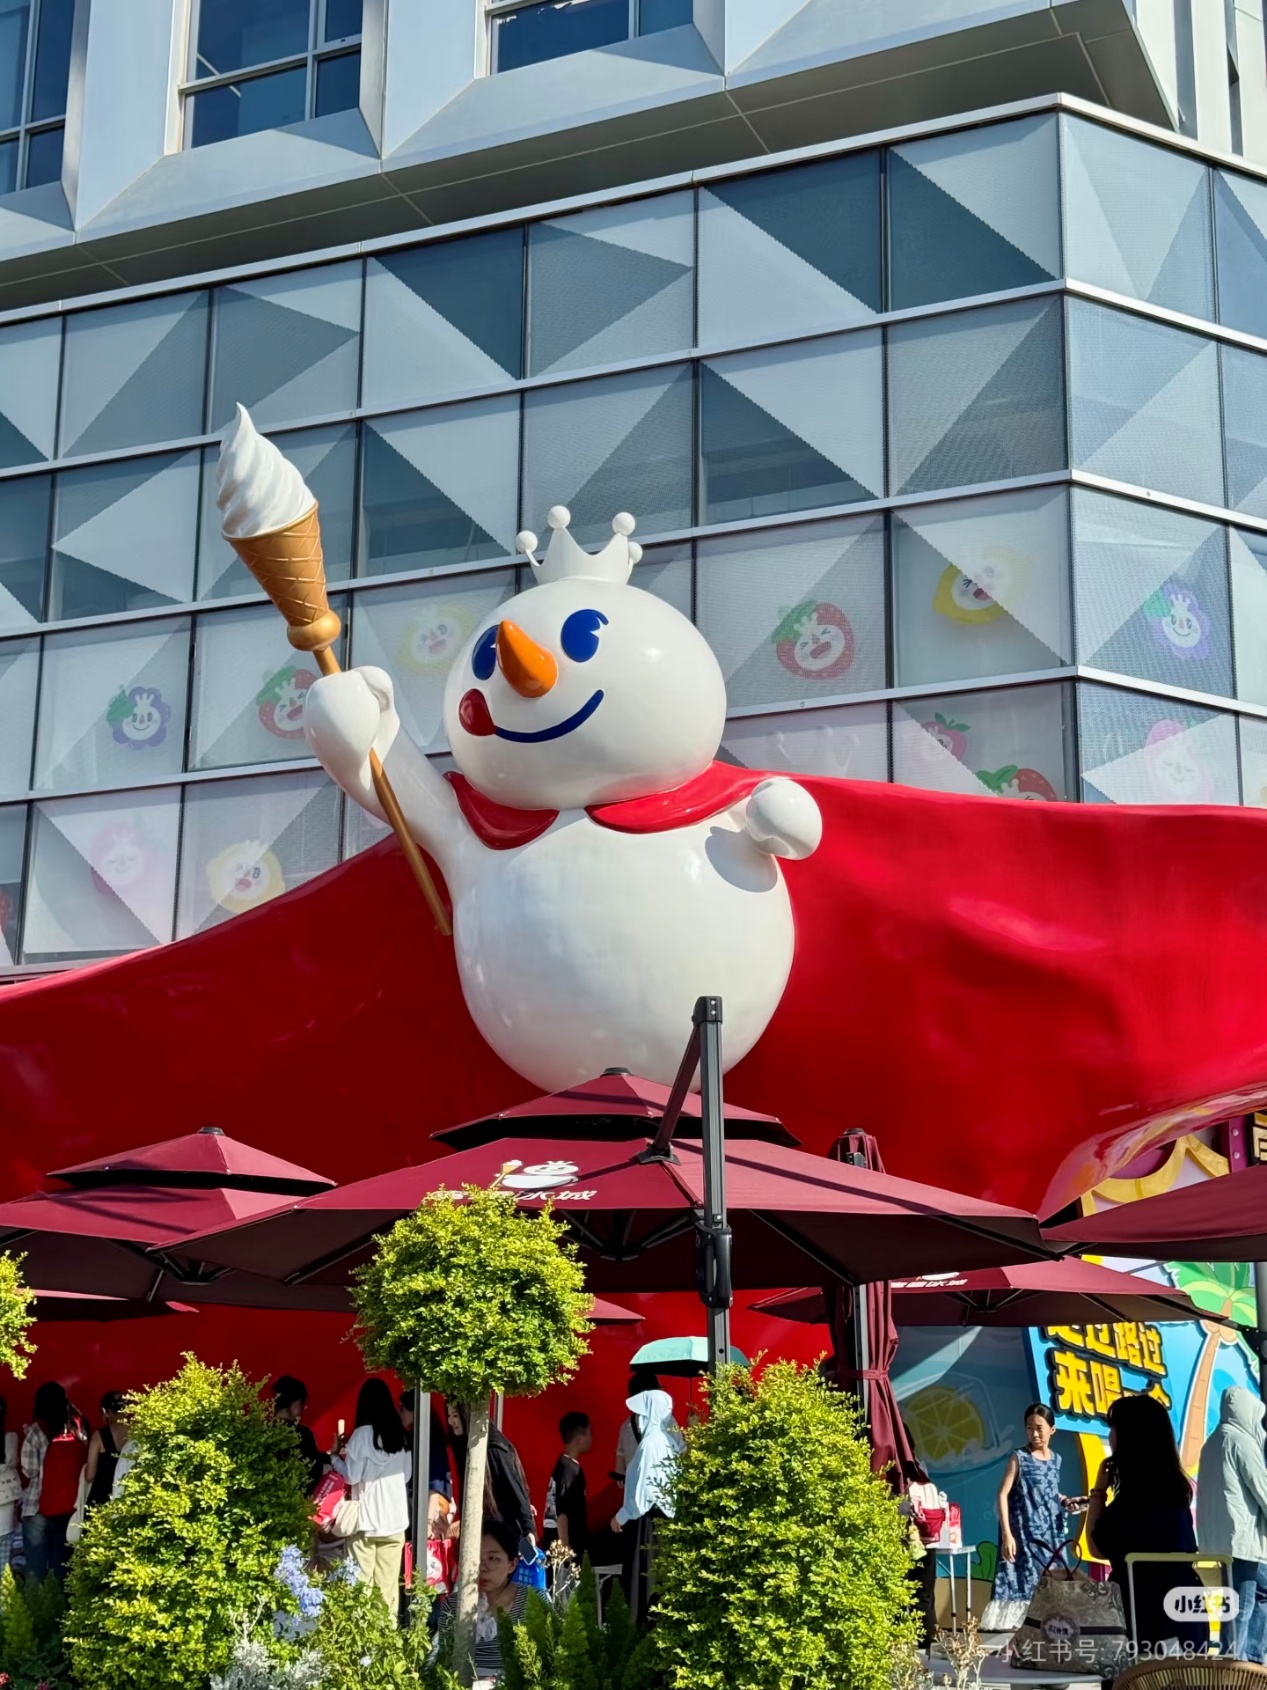
如今,这份流量正被引导至线下变现。2025年1月,蜜雪冰城郑州总部旗舰店正式亮相,全年总人流量超过570万人次,总订单量超过240万单,总营业额超过9800万元,其中雪王IP和文创周边营收占比超过八成。
除此之外,蜜雪冰城还将IP延伸至重资产的线下业态。2026年7月,雪王乐园(郑州)有限公司成立,全国首家“雪王室内乐园”将落地郑州集团总部,并与全球总部、旗舰店、主题乐园等合并运营。
蜜雪冰城郑州总部/图源:小红书
雪王IP化进展之外,蜜雪冰城拓展主业的步伐也并未停止。2026年度半年报显示,公司将多品牌、全球化、数智化列为集团战略方向,并在海外市场与产品升级上持续加码。
海外市场方面,蜜雪冰城分别于南美墨西哥、巴西圣保罗以及吉尔吉斯斯坦等地开设新店。管理层将目标设定为2027年底海外门店突破1万家,集团副总裁、美洲大区首席执行官孙建涛在巴西首店开业时表示,将继续推进全球化布局,讲好中国品牌的国际故事。
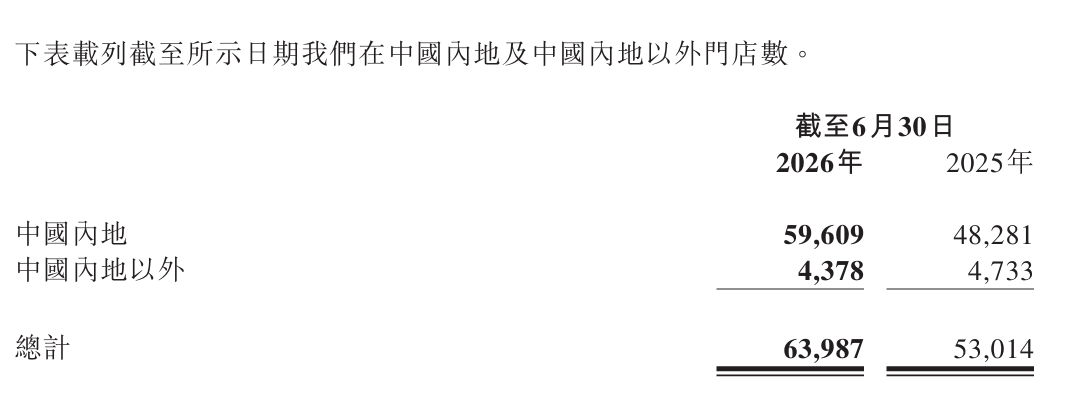
不过海外拓新的背后,是传统海外市场的持续收缩。截至2026年6月30日,蜜雪冰城海外门店4378家,报告期内净减少355家。2025年全年,海外门店净减少428家,主要集中在印尼、越南等早期扩张较快的老市场。
关店的主因是门店密度过高,一条街上扎堆三四家、缺少区域保护,加盟商互相分流客流,单店收入受到明显挤压。
图源:蜜雪冰城2026年半年度报告
此次升级中,蜜雪冰城明确提出“品质全面升级,价格一分不涨”的核心承诺。但在终端售价保持稳定的前提下,原料升级带来的成本上涨压力,短期内将由品牌总部与国内加盟商共同承担。
成本承压也直接体现在财务数据上,2026年上半年,蜜雪冰城毛利率从31.6%降至30.4%,同比下滑1.2个百分点,品质升级的成本代价已然显现。
针对蜜雪冰城提质不提价的运营策略,中国企业资本联盟副理事长、中国区首席经济学家柏文喜认为,公司的短期利润必然会被升级成本所拖累。若2027年后,单店动销、鲜料损耗率、三温履约成本随规模下降,盈利可回稳。
面对这一成本是否会在将来转接至消费者身上,柏文喜则分析称,蜜雪冰城涨价的概率较低。在百道、库迪、瑞幸均在10元以下贴身竞争的情况下,更可能出现的是“结构式传导”,由总部承担主料升级、通过集采或自产降本;对部分高成本城市、鲜奶咖啡、橙类新品做小幅度价格带微调;对加盟商供货价按原料品类分批传导,以避免终端普涨动摇低价心智。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪同样认为,蜜雪冰城短期业绩将持续承压,在单店产出下滑、品质升级成本高企的背景下,直接大幅涨价会动摇核心平价心智,更可能通过优化SKU结构、推出少量高价款间接传导成本,不会贸然全面提价。
增长见顶,IP破局
当全球化战略叠加门店数量收缩,产品升级同步带来毛利率承压之时,蜜雪冰城仍在持续推进IP化与供应链升级。看似分散的战略布局,实则并非“不务正业”,而是茶饮主业增长触顶后,企业为突破增长瓶颈、寻找第二曲线的被动突围之举。
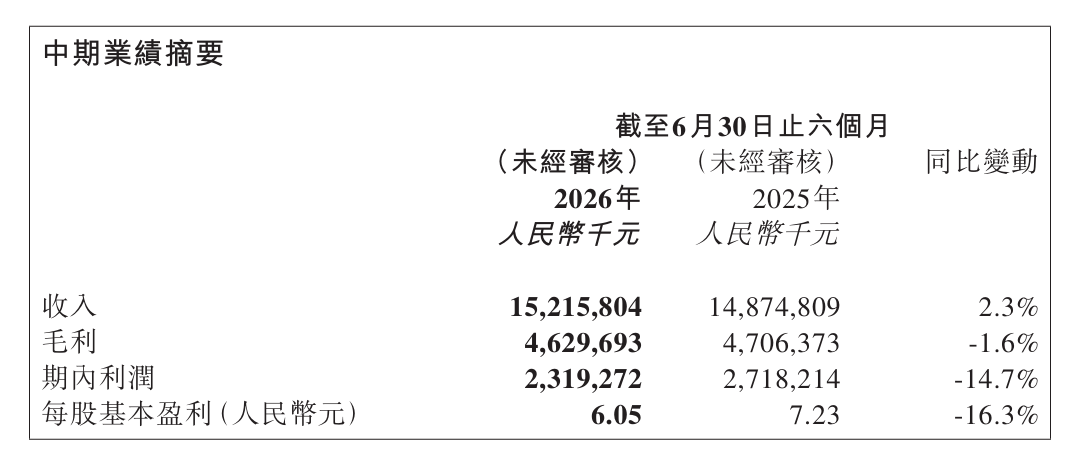
2026年上半年,蜜雪冰城实现营收152.16亿元,同比微增2.3%。拆开来看,商品和设备销售收入由上年同期的144.95亿元增至147.98亿元,增幅2.1%;加盟和相关服务收入则由3.80亿元增至4.18亿元,增长10.0%。
图源:蜜雪冰城2026年半年度报告
回到利润端,报告期内,公司实现毛利润46.30亿元,同比下降1.6%;期内利润由27.18亿元降至23.19亿元,同比下降14.7%。每股基本盈利也从7.23元降至6.05元,降幅16.3%。
利润被吞噬的背后,是费用端的结构性膨胀。销售与行政费用的增加,成为营收近乎停滞背景下,利润被挤压的主要因素。
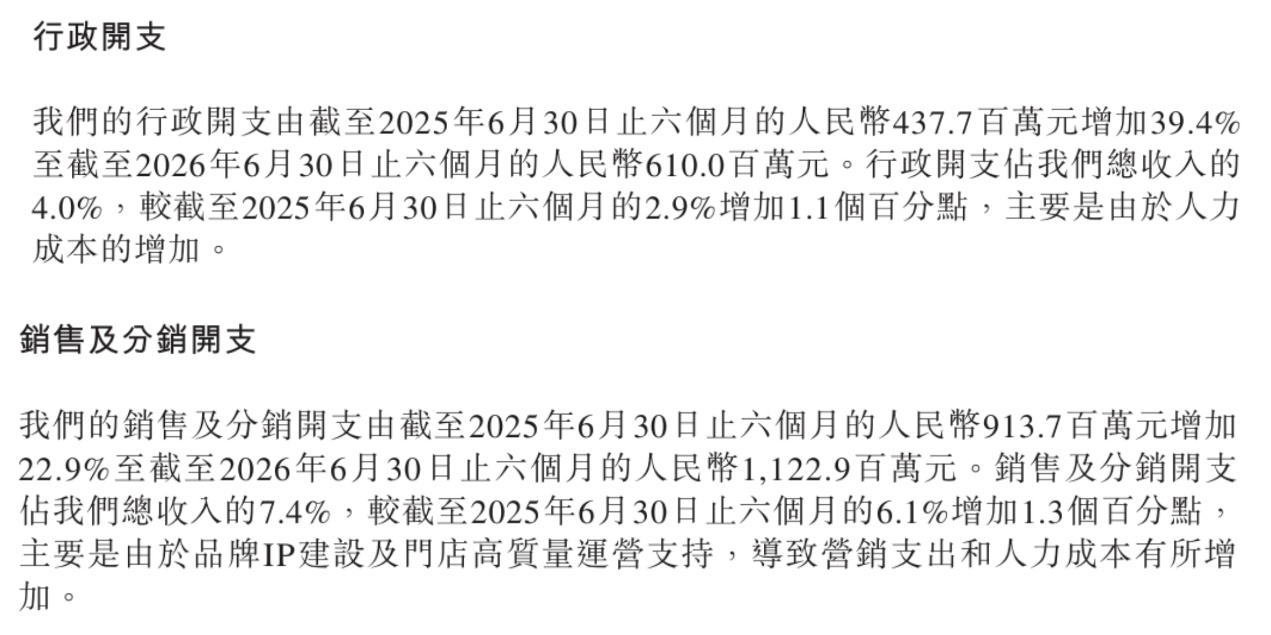
2026年上半年,蜜雪冰城的销售及分销开支达到11.23亿元,同比增长22.9%,占总收入比重从6.1%升至7.4%,额外增加的支出主要用于品牌IP建设及门店高质量运营支持。行政开支的增速更为突出,由去年同期的4.38亿元增至6.1亿元,同比增长39.4%,系人力成本增加所致。
图源:蜜雪冰城2026年半年度报告
与之形成对比的是近乎原地踏步的研发开支。报告期内达到4109万元,较上年同期的4040万元微降1.6%,占总收入比重维持在0.3%,与去年持平。
当费用膨胀吞噬利润,蜜雪冰城过去靠开店拉动增长的模式也在同步失效。截至2026年6月30日,全球门店达63987家,同比增长20.7%,但商品和设备销售收入仅增长2.1%。
经测算,店均半年收入已从上年同期的约28万元降至不足24万元,降幅接近15%。这意味着,新开门店带来的增量采购,几乎被存量门店的产出下滑完全抵消。国内三线及以下城市门店占比高达58%,下沉市场已逼近天花板,门店加密带来的不再是红利,而是内耗与分流。
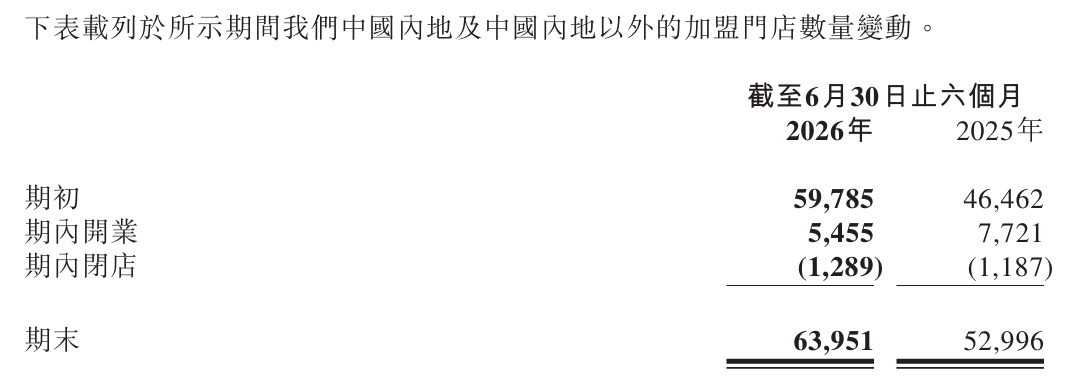
当单店模型不再赚钱,加盟商的扩张意愿也自然退潮。2026年上半年,蜜雪冰城新开门店5455家,较上年同期减少近三成,而关闭门店则增至1289家。若将时间线拉长,2025年全年,关闭的加盟门店数量达到2527家,较去年同期则大增57.1%。
图源:蜜雪冰城2026年半年度报告
蜜雪集团CEO张渊在业绩会上则将这一变化定义为主动调整,他明确表示,“主动放缓国内开店节奏不是阶段性的调整,而是公司主动选择、并会长期坚持的发展方向。”
然而,开店节奏放缓之后,增长的压力却并未消失,而是转向了存量门店的深度挖掘和多品牌矩阵的协同加密。在此之前,蜜雪冰城试图用幸运咖等子品牌继续加密市场,但实际上,幸运咖的门店分布与蜜雪冰城高度重合。以上海为例,17家幸运咖门店中有8家距蜜雪冰城不到500米,最近的两家则不足30米。
对此,柏文喜认为,若蜜雪冰城与幸运咖同商圈同菜单,则必定分流幸运咖单店。但若能实现分层,将幸运咖转向地级市或核心商圈,区分专业咖啡师和半自动;同时主品牌只做茶饮附加咖啡,并通过系统强制新店间距、区分会员权益,则有可能避免“贴身肉搏”。
就实际情况而言,在具体方案尚未明确之前,这种内耗已率先反映至资本市场,资本市场的消极反馈,也带动多家机构下调公司估值与业绩预期。
中期业绩披露前后,摩根大通将评级由增持下调至减持,不仅将目标价从521港元削减至270港元,还对2026及2027年盈利预测下调9%至14%,并明确将蜜雪冰城与幸运咖之间的竞争作为影响因素之一。华兴证券同样将评级由买入下调至持有,目标价大幅削减45%至211.50港元,认为公司短期逻辑已由开店转向同店,股价可能转为区间震荡。
对此,詹军豪认为,蜜雪冰城现磨咖啡业务会直接分流幸运咖客群,内部竞争进一步加剧。雪王IP变现、出海是第二增长曲线的重要尝试,但海外高租金、本地化成本高企,其低价护城河很难直接复刻,长期盈利仍存在较大不确定性。
评论