

文 | 陈明一
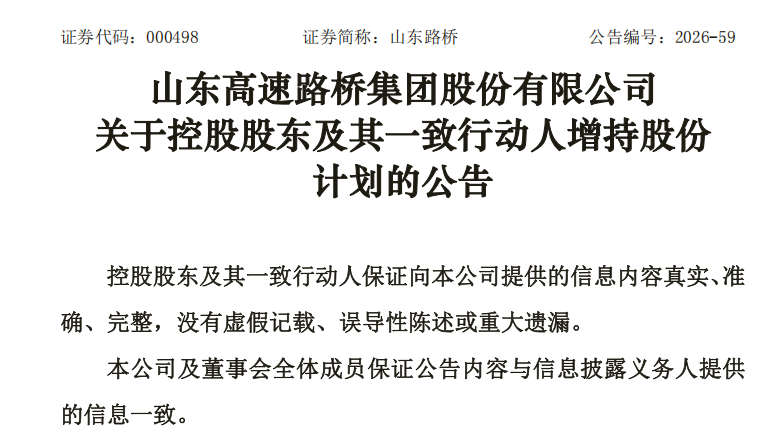
9月23日,山东路桥(000498.SZ)公告称,控股股东山东高速集团及一致行动人山东高速投资控股计划在未来6个月内,以集中竞价方式增持公司股份,增持总金额不低于4.5亿元、不超过9亿元。其中高速集团拟增持3亿至6亿元,高速投资控股拟增持1.5亿至3亿元。
资金来源为专项贷款及自有资金——高速集团已获恒丰银行济南分行5.4亿元专项贷款授信,高速投资控股获2.7亿元授信,贷款期限均不超过36个月。
公告显示,截至披露日,两家增持主体合计持有山东路桥8.69亿股,占总股本55.98%,其中高速集团持股50.02%,高速投资控股持股5.96%。增持主体在过去12个月内未披露过增持计划,过去6个月内不存在减持情形。增持计划不设价格区间,将根据市场走势和对公司价值的判断择机实施。
增持公告释放的信号清晰,但公司当前经营基本面同样值得关注。
半年报:营收与利润双降,现金流承压
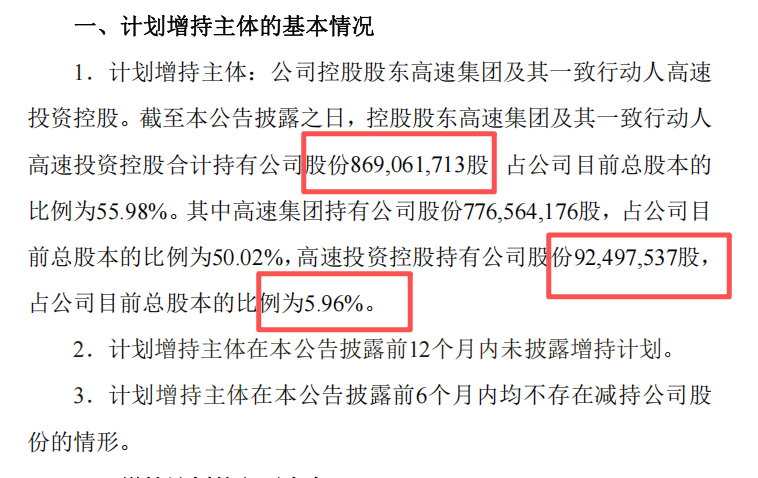
根据山东路桥2026年半年度报告,上半年公司实现营业收入253.57亿元,同比下降11.26%;归属母公司股东净利润7.31亿元,同比下降28.93%;扣非后净利润6.47亿元,同比下降34.98%。营收下滑的直接原因是地方债务化解及投资节奏调整。
半年报明确指出,部分项目落地、开工不及预期,施工进度受限,对当期收入确认形成影响。经营活动现金流净额为-29.52亿元,较上年同期的-17.21亿元进一步流出,主要系销售回款与采购付款时点错配所致。
分业务看,路桥工程施工收入221.54亿元,同比下降13.21%,占总营收的87.37%,是拖累主因。但路桥养护施工逆势增长10.27%,收入达20.21亿元,占比从上年同期的6.41%提升至7.97%,成为少数亮点之一。周转材料、设备租赁及其他业务收入8.86亿元,同比增长16.50%。
区域结构:海外增长显著,中南地区翻倍
从区域分布看,华东地区仍是核心市场,贡献收入171.35亿元,但同比下降23.52%,占比从78.41%降至67.58%。海外市场表现突出,收入30.77亿元,同比大增61.51%,占比从6.67%提升至12.13%。中南地区收入15.07亿元,同比增长111.54%,西北地区增长35.84%。
这一变化与其“进城出海”战略直接相关。半年报披露,上半年公司中标额498.44亿元,其中海外紧跟“一带一路”倡议,巩固中东欧、非洲传统市场,加快开拓南美、中亚、东南亚等新兴区域,业务已覆盖全球44个国家。城市业务中标271.3亿元,占比54.43%,成为稳增长的重要支撑。
此外,公司新兴业务持续拓展,先后中标青岛海洋生态保护修复、100MW飞轮储能调频电站等项目,业务领域已拓展至21个。
控股股东大手笔增持,但综合财报数据,后续增持进展及公司经营数据变化,有待持续观察。
评论