
正在阅读:

不赚钱的客户不要了:17家上市械企集中做减法

扫一扫下载界面新闻APP

不赚钱的客户不要了:17家上市械企集中做减法

砍掉哪些客户?

文|动脉网

医疗器械行业正在发生一件反常的事:越来越多的企业开始主动放弃一些客户。

我们梳理医疗器械上市企业2026年半年报发现:至少17家企业提到了优化客户结构。只是说法各不相同,粗分为两类。
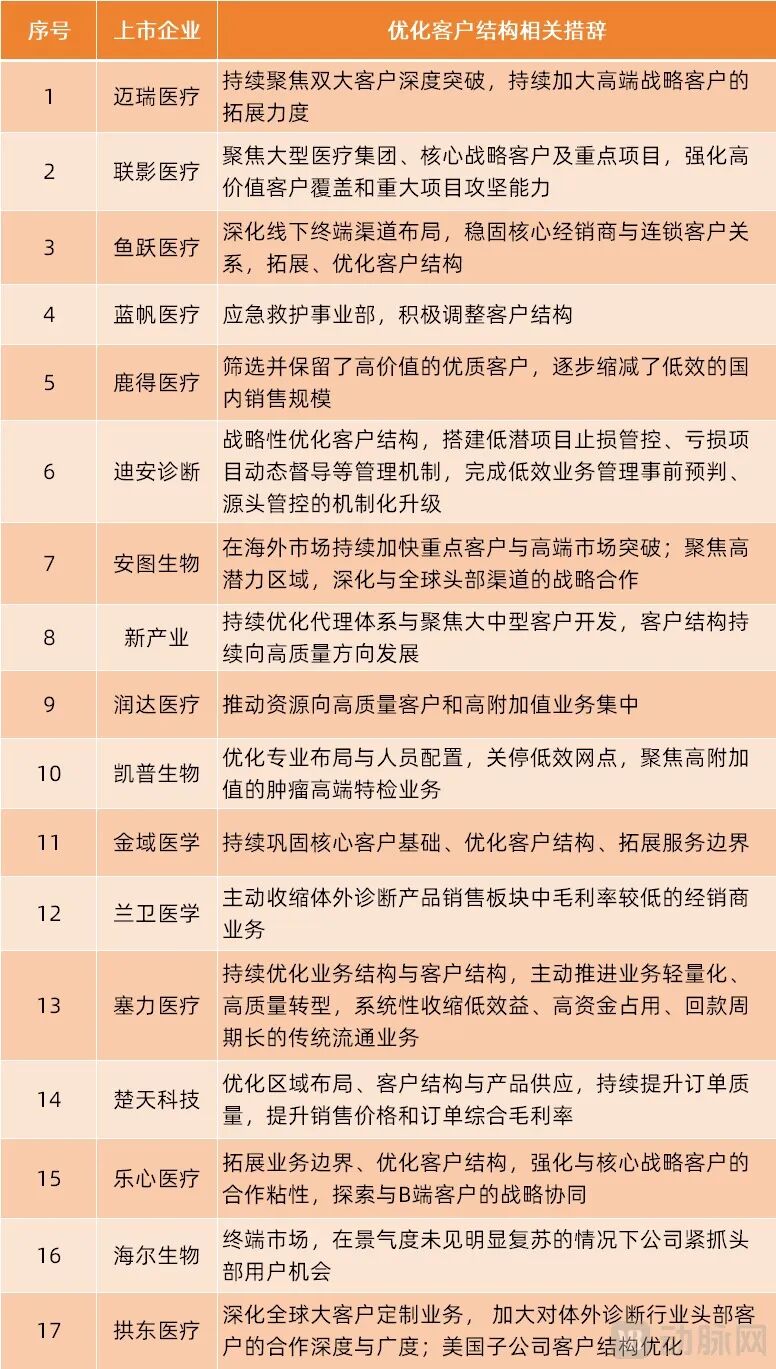
一类说得比较直接,就是要筛选优质客户、去掉低价值客户。

鹿得医疗筛选并保留了高价值的优质客户;迪安诊断止损低潜项目、管控亏损项目、管理低效业务;凯普生物关停低效网点;兰卫医学主动收缩体外诊断产品销售板块中毛利率较低的经销商业务;塞力医疗系统性收缩低效益、高资金占用、回款周期长的传统流通业务……

有的直接说“筛选优质客户”,有的用“收缩低效益业务”“放弃低毛利订单”“压降低效率业务”来表述。但业务和订单背后都是客户,砍掉低毛利业务、放弃低毛利订单,本质上就是放弃低毛利客户。

另一类说得比较委婉,不说“放弃”,只说“聚焦”。

迈瑞医疗聚焦双大客户深度突破、加大高端战略客户的拓展力度;联影医疗聚焦大型医疗集团、核心战略客户及重点项目;鱼跃医疗稳固核心经销商与连锁客户关系;新产业延续大客户营销策略,聚焦大中型客户开发;润达医疗推动资源向高质量客户和高附加值业务集中;拱东医疗深化全球大客户定制业务, 持续推进与全球IVD龙头企业的定制化合……

说法不同,方向是一个:资源往头部客户集中,开发小客户、低质量客户的资源自然减少了。

从IVD到医学影像,从家用医疗到制药装备,从第三方检测到高值耗材,17家企业横跨多个细分赛道,却做出了同一个选择。

这不是某几家企业的“过冬策略”,而是整个行业的集体转向:从“抢客户”到“挑客户”,从“拼规模”到“拼质量”。

这些企业到底在砍什么样的客户?为什么要砍?砍完之后靠什么增长?这背后折射出行业怎样的范式切换?

砍掉哪些客户?

17家医疗器械企业筛选掉的客户,名字各不相同,但按类型看,主要集中在两类:小经销商、基层医院。

小经销商是被砍掉最多的一类。这些经销商规模小、订单散,集采压价后拿货量越来越少,贡献的收入也越来越低。

以前的逻辑很简单:医疗器械产品单价高,每套产品的销售都能产生充足利润。这种背景下,每增加一个经销商就多一条出货渠道,经销商自然多多益善。

但现在的市场变了。医疗器械终端价格大幅下降,留给流通环节的利润空间所剩无几,厂商不再盲目扩张渠道,转而衡量每一位经销商的实际效益。与此同时,行业渠道向头部集中,大型经销商话语权不断增强;而小型经销商拿货体量持续萎缩,无法为器械企业创造收益,因而逐步被企业放弃。

比如鹿得医疗,其上半年逐步缩减了低效的国内销售规模,筛选并保留了高价值的优质客户,导致国内销售营收同比下降34.24%,毛利率却同比增长1.51%。

基层医院和资金困难的医疗机构是另一类重点出清对象。过去行业默认几乎所有医院信用稳健,属于优质客户,回款只是时间问题,因此对3-9个月的账期接受度较高。但是近几年,部分医疗机构账期拉长至1-3年。

表面看,开拓账期过长的医院客户,医疗器械企业账面上将增加营收与利润,但实际上是企业先行垫付资金,挤占现金流。这类客户越多,应收账款规模越大,企业的现金流压力随之加剧,最终出现营收持续增长,经营性现金流减少的局面。

而现金流,往往是决定企业能否持续经营的生死线。

更严重的是,一些医疗机构不仅回款慢,还可能付不了钱。比如凯普生物,应收账款的回收工作已成为其管理层的第一要务,其甚至开始通过法律诉讼途径追讨账款,但对应计提坏账准备仍达9.15亿元;塞力医疗的医疗机构坏账计提比例由期初的12.98%明显上调到期末的15.82%。

除了账期和现金流,投入产出比同样关键。

无论客户是三甲医院还是基层医疗机构,进院准入、招投标、合规备案、售后运维等环节缺一不可。这意味着器械企业服务单家医院(进院)的前置投入基本相近,但不同机构的产品使用量差异巨大,导致不同医院给企业带来的收益也有极大差距。

以心脏电生理领域为例,安贞、阜外等国内顶尖心血管中心,年电生理手术量可达4000-5000 台;而多数基层医院,受术者、导管室限制,全年电生理手术往往仅几十台,很多甚至不足20台。

因此,越来越多的医疗器械企业将更多销售资源投入国内三甲医院、海外顶尖中心等战略客户。如迈瑞医疗聚焦双大客户,上半年突破了近40家国际重点战略客户,超60家已有国际重点战略客户实现了横向突破;新产业通过大客户营销策略持续拓展国内大型医疗终端,上半年装机的化学发光免疫分析仪中大型机占比达到85.86%;金域医学加强三级医院及核心客户的开发与运营,上半年来自三级医院的收入占比提升至54.37%……

两笔账算下来,结论很清晰:小经销商投入多产出少,基层医院账期长风险高,且投入产出差距大,所以要集中资源专注服务战略客户。

这不是企业突然变聪明了,而是行业环境变了。以前行业高速增长,大小客户通吃,哪怕小客户赚得少,也能凑规模。增长掩盖了大部分隐藏问题:低效的客户、不赚钱的业务、臃肿的组织……只要营收在涨,一切都不是问题。

现在行业增速放缓,蛋糕不再快速变大,再去啃低质量客户,就是“赔本赚吆喝”。企业不得不从“以量取胜”转向“以质取胜”。

不过,砍掉低质量客户,不是放弃增长,而是换一种方式增长。

砍完之后,靠什么增长?

“砍客户”只是第一步,“提质”才是目的。

砍完低质量客户之后,增长从哪里来?17家企业给出的答案高度一致:客户升级。

从“小客户”到“大客户”,从“低端客户”到“高端客户”,这是行业最主流、也是验证最充分的升级路径。

客户升级不只是上文提到的从基层医院转向三甲医院,还另有两条升级路径:一条是往深度走,把客户做深做透;另一条是往海外走,把客户范围扩大一个量级。

往深度走,核心是持续做好客户服务,提升客户粘性,推动客户持续复购。

例如,联影推出CT、磁共振、超声、PET/CT、放疗等产品矩阵,满足各级医院需求。在放疗设备市场,上半年其头部医院客户的复购率达到30%,已有14家高水平临床及科研机构实现复购,累计复购38台。DSA市场,其180多家客户中,包含30余家国内百强医院,三级医院用户占比超过70%,复购率接近30%。

拱东医疗则提供从研发到生产的全生命周期“解决方案”,使其客户转换供应商的成本提升(需重新完成技术适配与合规验证),从而构筑客户黏性护城河。

此外,塞力医疗、楚天科技、乐心医疗、拱东医疗等企业也表示要增强客户粘性,从“单纯卖产品”向“为客户提供一体化解决方案”升级。

由此可见,深度经营存量客户,能够充分挖掘存量客户价值,为企业长期业务增长提供支撑。

往海外走,核心是布局海外市场,发掘全球优质客户,将客户体量提升一个量级。

如迈瑞医疗,其上半年突破了140多家体外诊断领域海外高端客户,近40家生命信息与支持领域高端客户,近20家医学影像领域高端客户。在海外高端客户的推动下,迈瑞国际业务营收达94.7亿元,以美元口径计算,同比增长18.42%。其国际业务收入占公司整体收入的比重达到53%。

迈瑞还表示:未来,公司将争取突破更多空白高端客户,并持续深耕已有客户,推动其复购或采购公司其他产品。

除了迈瑞,海尔生物、安图生物、联影医疗、鱼跃医疗、拱东医疗、乐心医疗等企业也在投入更多资源,加强与全球头部渠道、海外优质客户的战略合作。

在国内市场承压的背景下,海外市场既是增长引擎,也是风险对冲。

谁的“减法”做成了,谁还在挣扎?

“优化客户结构”听起来很美,但不是所有企业都能做成。17家企业的“减法”结果,已经出现了明显分化。

做得最成功的一批企业,低端砍得坚决,高端接得上。这批企业的特征很清晰:营收小幅下滑或持平,但利润大幅增长;三级医院和高端客户占比持续提升;现金流明显改善。

迪安诊断是最典型的成功案例。其上半年营收下降3.30%,但扭亏为盈,扣非归母净利润达2.39 亿元。其中,三级医院收入占比提升至52.68%,新签三级医院121家。

迪安诊断还推出精准中心业务模式,与三级医院合作共建院内综合特检平台(精准中心)。报告期内,其对存量客户、重点科室实施精细化运营,推动高毛利检测项目放量落地,提升单中心业务产出与盈利质量。

截至6月底,其建设精准中心累计达117 家,85家已实现盈利,业务收入同比增长47%。

客户结构调整下,其信用减值损失下降89.60%,应收账款坏账计提大幅收缩,经营性现金流显著改善。

金域医学同样亮眼。上半年,金域医学营收同比下降 3.76%,归母净利润大幅增长 324.27%,经营态势由“扭亏止血”迈入质量型复苏周期。其客户结构持续向高价值终端转型,三级医院收入占比达 54.37%,同比提升3.19%;共建实验室累计超 800 家,其中三级医院精准医学中心近 110 家。

楚天科技则从2025年开始放弃低毛利订单,使其综合毛利率提升6.29%至32.23%。2026上半年,其继续提升订单质量,提升销售价格和订单综合毛利率,并将针对头部药企、创新生物企业、特色细分赛道客户建立分层专属服务体系,常态化开展全生命周期客户需求深挖。

这批企业的共同特点是:低端客户砍掉的同时,高端客户能快速补上,甚至补上更多。结果就是:营收可能短期承压,但利润、现金流、客户质量都在改善。

还在阵痛期的一批企业,减法做完了,高端客户还在拓展中。这批企业的特征是:营收大幅下滑,利润还在承压,但客户结构在改善。核心问题是高端客户拓展速度决定了阵痛期有多长。

例如,塞力医疗上半年优化客户结构,使其营收同比下降41%;但扣非亏损同比收窄32.7%。这说明其还在亏,但亏得少了。

在调整客户结构的这些企业中,塞力医疗的举措相对最为激进:主动转让一批负责传统流通业务的子公司,将资源集中于SPD核心业务。从财务数据看,这个方向是对的,但转型包袱重,还在阵痛期。

鹿得医疗也在阵痛期。其逐步缩减了低效的国内销售规模,导致上半年国内营收下降34.24%。但是,其海外营收同比增长25.38%。整体营收实现同比增长10.90%。

与塞力医疗不同,鹿得医疗在优化国内客户结构,但其海外业务能够提供缓冲。

最难受的是“中间派”,低端留不住,高端进不去。

这批企业的特征是:想砍低端客户,但高端客户又拿不下来,卡在中间,两头不讨好。

它们的困境很现实:产品不够强,进不了三甲医院;渠道实力弱,打不开海外市场;资金实力也熬不到转型成功。

这是行业大多数中小企业的处境,“减量”容易,“提质”难。

从“规模扩张”到“质量深耕”的行业拐点

17家企业的“客户结构优化”,不是17个孤立的商业故事,而是一个行业范式切换的缩影。

过去二十年,医疗器械行业的主旋律是“增长”,营收增长、客户增长、渠道增长、人员增长。“做大”就是正确,客户越多越好,规模越大越强。

但现在,增长的潮水退去了。企业一算账发现:小经销商不赚钱、基层医院收不回钱、大客户和小客户的投入产出比差距极大,低质量客户,留着不如砍掉。

从抢客户到挑客户,从拼规模到拼利润,这个转向,痛苦但必要。未来的医疗器械行业,不会再奖励“做得最大的”,而会奖励“做得最好的”。

但市场也要清醒地看到:头部企业的减法是腾笼换鸟,中小企业的减法可能是被迫收缩。

头部企业有产品力、品牌力、服务能力,砍掉低端客户后可以快速向高端客户升级;中小企业可能只是被动流失低端客户,高端客户又拿不下来,结果就是规模萎缩。

行业分化会越来越剧烈,头部收割高端客户,腰部挣扎求生,尾部加速出清。

这不是什么新鲜事,几乎每个行业从增量时代进入存量时代都会经历这个过程。医疗器械行业,只是走到了这个拐点。

客户结构优化只是第一步,真正的考验在后面:高端客户能不能稳住、新产品能不能放量、海外市场能不能打开。

这是所有医疗器械企业都要面对的下半场考题。

本文为转载内容,授权事宜请联系原著作权人。

塞力医疗

  • 机构风向标 | 塞力医疗(603716)2026年二季度已披露前十大机构持股比例合计下跌1.57个百分点
  • 塞力医疗(603716.SH):2026年中报净利润为-4783.59万元

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

不赚钱的客户不要了:17家上市械企集中做减法

砍掉哪些客户?

文|动脉网

医疗器械行业正在发生一件反常的事:越来越多的企业开始主动放弃一些客户。

我们梳理医疗器械上市企业2026年半年报发现:至少17家企业提到了优化客户结构。只是说法各不相同,粗分为两类。

一类说得比较直接,就是要筛选优质客户、去掉低价值客户。

鹿得医疗筛选并保留了高价值的优质客户;迪安诊断止损低潜项目、管控亏损项目、管理低效业务;凯普生物关停低效网点;兰卫医学主动收缩体外诊断产品销售板块中毛利率较低的经销商业务;塞力医疗系统性收缩低效益、高资金占用、回款周期长的传统流通业务……

有的直接说“筛选优质客户”,有的用“收缩低效益业务”“放弃低毛利订单”“压降低效率业务”来表述。但业务和订单背后都是客户,砍掉低毛利业务、放弃低毛利订单,本质上就是放弃低毛利客户。

另一类说得比较委婉,不说“放弃”,只说“聚焦”。

迈瑞医疗聚焦双大客户深度突破、加大高端战略客户的拓展力度;联影医疗聚焦大型医疗集团、核心战略客户及重点项目;鱼跃医疗稳固核心经销商与连锁客户关系;新产业延续大客户营销策略,聚焦大中型客户开发;润达医疗推动资源向高质量客户和高附加值业务集中;拱东医疗深化全球大客户定制业务, 持续推进与全球IVD龙头企业的定制化合……

说法不同,方向是一个:资源往头部客户集中,开发小客户、低质量客户的资源自然减少了。

从IVD到医学影像,从家用医疗到制药装备,从第三方检测到高值耗材,17家企业横跨多个细分赛道,却做出了同一个选择。

这不是某几家企业的“过冬策略”,而是整个行业的集体转向:从“抢客户”到“挑客户”,从“拼规模”到“拼质量”。

这些企业到底在砍什么样的客户?为什么要砍?砍完之后靠什么增长?这背后折射出行业怎样的范式切换?

砍掉哪些客户?

17家医疗器械企业筛选掉的客户,名字各不相同,但按类型看,主要集中在两类:小经销商、基层医院。

小经销商是被砍掉最多的一类。这些经销商规模小、订单散,集采压价后拿货量越来越少,贡献的收入也越来越低。

以前的逻辑很简单:医疗器械产品单价高,每套产品的销售都能产生充足利润。这种背景下,每增加一个经销商就多一条出货渠道,经销商自然多多益善。

但现在的市场变了。医疗器械终端价格大幅下降,留给流通环节的利润空间所剩无几,厂商不再盲目扩张渠道,转而衡量每一位经销商的实际效益。与此同时,行业渠道向头部集中,大型经销商话语权不断增强;而小型经销商拿货体量持续萎缩,无法为器械企业创造收益,因而逐步被企业放弃。

比如鹿得医疗,其上半年逐步缩减了低效的国内销售规模,筛选并保留了高价值的优质客户,导致国内销售营收同比下降34.24%,毛利率却同比增长1.51%。

基层医院和资金困难的医疗机构是另一类重点出清对象。过去行业默认几乎所有医院信用稳健,属于优质客户,回款只是时间问题,因此对3-9个月的账期接受度较高。但是近几年,部分医疗机构账期拉长至1-3年。

表面看,开拓账期过长的医院客户,医疗器械企业账面上将增加营收与利润,但实际上是企业先行垫付资金,挤占现金流。这类客户越多,应收账款规模越大,企业的现金流压力随之加剧,最终出现营收持续增长,经营性现金流减少的局面。

而现金流,往往是决定企业能否持续经营的生死线。

更严重的是,一些医疗机构不仅回款慢,还可能付不了钱。比如凯普生物,应收账款的回收工作已成为其管理层的第一要务,其甚至开始通过法律诉讼途径追讨账款,但对应计提坏账准备仍达9.15亿元;塞力医疗的医疗机构坏账计提比例由期初的12.98%明显上调到期末的15.82%。

除了账期和现金流,投入产出比同样关键。

无论客户是三甲医院还是基层医疗机构,进院准入、招投标、合规备案、售后运维等环节缺一不可。这意味着器械企业服务单家医院(进院)的前置投入基本相近,但不同机构的产品使用量差异巨大,导致不同医院给企业带来的收益也有极大差距。

以心脏电生理领域为例,安贞、阜外等国内顶尖心血管中心,年电生理手术量可达4000-5000 台;而多数基层医院,受术者、导管室限制,全年电生理手术往往仅几十台,很多甚至不足20台。

因此,越来越多的医疗器械企业将更多销售资源投入国内三甲医院、海外顶尖中心等战略客户。如迈瑞医疗聚焦双大客户,上半年突破了近40家国际重点战略客户,超60家已有国际重点战略客户实现了横向突破;新产业通过大客户营销策略持续拓展国内大型医疗终端,上半年装机的化学发光免疫分析仪中大型机占比达到85.86%;金域医学加强三级医院及核心客户的开发与运营,上半年来自三级医院的收入占比提升至54.37%……

两笔账算下来,结论很清晰:小经销商投入多产出少,基层医院账期长风险高,且投入产出差距大,所以要集中资源专注服务战略客户。

这不是企业突然变聪明了,而是行业环境变了。以前行业高速增长,大小客户通吃,哪怕小客户赚得少,也能凑规模。增长掩盖了大部分隐藏问题:低效的客户、不赚钱的业务、臃肿的组织……只要营收在涨,一切都不是问题。

现在行业增速放缓,蛋糕不再快速变大,再去啃低质量客户,就是“赔本赚吆喝”。企业不得不从“以量取胜”转向“以质取胜”。

不过,砍掉低质量客户,不是放弃增长,而是换一种方式增长。

砍完之后,靠什么增长?

“砍客户”只是第一步,“提质”才是目的。

砍完低质量客户之后,增长从哪里来?17家企业给出的答案高度一致:客户升级。

从“小客户”到“大客户”,从“低端客户”到“高端客户”,这是行业最主流、也是验证最充分的升级路径。

客户升级不只是上文提到的从基层医院转向三甲医院,还另有两条升级路径:一条是往深度走,把客户做深做透;另一条是往海外走,把客户范围扩大一个量级。

往深度走,核心是持续做好客户服务,提升客户粘性,推动客户持续复购。

例如,联影推出CT、磁共振、超声、PET/CT、放疗等产品矩阵,满足各级医院需求。在放疗设备市场,上半年其头部医院客户的复购率达到30%,已有14家高水平临床及科研机构实现复购,累计复购38台。DSA市场,其180多家客户中,包含30余家国内百强医院,三级医院用户占比超过70%,复购率接近30%。

拱东医疗则提供从研发到生产的全生命周期“解决方案”,使其客户转换供应商的成本提升(需重新完成技术适配与合规验证),从而构筑客户黏性护城河。

此外,塞力医疗、楚天科技、乐心医疗、拱东医疗等企业也表示要增强客户粘性,从“单纯卖产品”向“为客户提供一体化解决方案”升级。

由此可见,深度经营存量客户,能够充分挖掘存量客户价值,为企业长期业务增长提供支撑。

往海外走,核心是布局海外市场,发掘全球优质客户,将客户体量提升一个量级。

如迈瑞医疗,其上半年突破了140多家体外诊断领域海外高端客户,近40家生命信息与支持领域高端客户,近20家医学影像领域高端客户。在海外高端客户的推动下,迈瑞国际业务营收达94.7亿元,以美元口径计算,同比增长18.42%。其国际业务收入占公司整体收入的比重达到53%。

迈瑞还表示:未来,公司将争取突破更多空白高端客户,并持续深耕已有客户,推动其复购或采购公司其他产品。

除了迈瑞,海尔生物、安图生物、联影医疗、鱼跃医疗、拱东医疗、乐心医疗等企业也在投入更多资源,加强与全球头部渠道、海外优质客户的战略合作。

在国内市场承压的背景下,海外市场既是增长引擎,也是风险对冲。

谁的“减法”做成了,谁还在挣扎?

“优化客户结构”听起来很美,但不是所有企业都能做成。17家企业的“减法”结果,已经出现了明显分化。

做得最成功的一批企业,低端砍得坚决,高端接得上。这批企业的特征很清晰:营收小幅下滑或持平,但利润大幅增长;三级医院和高端客户占比持续提升;现金流明显改善。

迪安诊断是最典型的成功案例。其上半年营收下降3.30%,但扭亏为盈,扣非归母净利润达2.39 亿元。其中,三级医院收入占比提升至52.68%,新签三级医院121家。

迪安诊断还推出精准中心业务模式,与三级医院合作共建院内综合特检平台(精准中心)。报告期内,其对存量客户、重点科室实施精细化运营,推动高毛利检测项目放量落地,提升单中心业务产出与盈利质量。

截至6月底,其建设精准中心累计达117 家,85家已实现盈利,业务收入同比增长47%。

客户结构调整下,其信用减值损失下降89.60%,应收账款坏账计提大幅收缩,经营性现金流显著改善。

金域医学同样亮眼。上半年,金域医学营收同比下降 3.76%,归母净利润大幅增长 324.27%,经营态势由“扭亏止血”迈入质量型复苏周期。其客户结构持续向高价值终端转型,三级医院收入占比达 54.37%,同比提升3.19%;共建实验室累计超 800 家,其中三级医院精准医学中心近 110 家。

楚天科技则从2025年开始放弃低毛利订单,使其综合毛利率提升6.29%至32.23%。2026上半年,其继续提升订单质量,提升销售价格和订单综合毛利率,并将针对头部药企、创新生物企业、特色细分赛道客户建立分层专属服务体系,常态化开展全生命周期客户需求深挖。

这批企业的共同特点是:低端客户砍掉的同时,高端客户能快速补上,甚至补上更多。结果就是:营收可能短期承压,但利润、现金流、客户质量都在改善。

还在阵痛期的一批企业,减法做完了,高端客户还在拓展中。这批企业的特征是:营收大幅下滑,利润还在承压,但客户结构在改善。核心问题是高端客户拓展速度决定了阵痛期有多长。

例如,塞力医疗上半年优化客户结构,使其营收同比下降41%;但扣非亏损同比收窄32.7%。这说明其还在亏,但亏得少了。

在调整客户结构的这些企业中,塞力医疗的举措相对最为激进:主动转让一批负责传统流通业务的子公司,将资源集中于SPD核心业务。从财务数据看,这个方向是对的,但转型包袱重,还在阵痛期。

鹿得医疗也在阵痛期。其逐步缩减了低效的国内销售规模,导致上半年国内营收下降34.24%。但是,其海外营收同比增长25.38%。整体营收实现同比增长10.90%。

与塞力医疗不同,鹿得医疗在优化国内客户结构,但其海外业务能够提供缓冲。

最难受的是“中间派”,低端留不住,高端进不去。

这批企业的特征是:想砍低端客户,但高端客户又拿不下来,卡在中间,两头不讨好。

它们的困境很现实:产品不够强,进不了三甲医院;渠道实力弱,打不开海外市场;资金实力也熬不到转型成功。

这是行业大多数中小企业的处境,“减量”容易,“提质”难。

从“规模扩张”到“质量深耕”的行业拐点

17家企业的“客户结构优化”,不是17个孤立的商业故事,而是一个行业范式切换的缩影。

过去二十年,医疗器械行业的主旋律是“增长”,营收增长、客户增长、渠道增长、人员增长。“做大”就是正确,客户越多越好,规模越大越强。

但现在,增长的潮水退去了。企业一算账发现:小经销商不赚钱、基层医院收不回钱、大客户和小客户的投入产出比差距极大,低质量客户,留着不如砍掉。

从抢客户到挑客户,从拼规模到拼利润,这个转向,痛苦但必要。未来的医疗器械行业,不会再奖励“做得最大的”,而会奖励“做得最好的”。

但市场也要清醒地看到:头部企业的减法是腾笼换鸟,中小企业的减法可能是被迫收缩。

头部企业有产品力、品牌力、服务能力,砍掉低端客户后可以快速向高端客户升级;中小企业可能只是被动流失低端客户,高端客户又拿不下来,结果就是规模萎缩。

行业分化会越来越剧烈,头部收割高端客户,腰部挣扎求生,尾部加速出清。

这不是什么新鲜事,几乎每个行业从增量时代进入存量时代都会经历这个过程。医疗器械行业,只是走到了这个拐点。

客户结构优化只是第一步,真正的考验在后面:高端客户能不能稳住、新产品能不能放量、海外市场能不能打开。

这是所有医疗器械企业都要面对的下半场考题。

本文为转载内容,授权事宜请联系原著作权人。