
正在阅读:

渤海租赁109亿卖飞机背后,33亿债券再展期三年

扫一扫下载界面新闻APP

渤海租赁109亿卖飞机背后,33亿债券再展期三年

一卖一借一延,是集团在境内外两套债务框架下同步开展的流动性管理。

文 | 债市观察 刘银平

全球飞机租赁巨头渤海租赁(000415.SZ)接连披露两项重磅文件,释放出资产处置、新增境外融资、境内债券持续重组三重信号,市场目光迅速聚焦公司资金链与债务压力。

9月28日都柏林时间,渤海租赁境外控股子公司Avolon下属子公司与买方签署协议,出售33架带租约飞机,市场价格约16.09亿美元、折合人民币约109.24亿元,公告于次日披露。

与卖飞机公告相隔一天,债券受托管理人长城证券(002939.SZ)披露,渤海租赁存续的5只境内公司债,第三轮展期至此全部谈成,票面利率由最初的7%一路降到2.85%;同一份受托报告还指向第三件事,Avolon拟申请8.55亿美元无抵押定期贷款。

一卖一借一延,三组操作在同一时间落地,市场开始审视背后的资金逻辑,这一系列动作并非简单的变卖资产还债,而是集团在境内外两套债务框架下同步开展的流动性管理。

市场给出的是偏正面的回应。在股价连续一周下调之后,公告挂网后的两个交易日渤海租赁股价连续收涨,9月29日涨0.25%、9月30日涨1.47%,收于4.13元/股,总市值255.42亿元。

01 109亿元出售33架飞机

本次交易标的为33架附带租约的飞机:22架窄体机、9架宽体机和2架支线飞机。截至6月1日,平均机龄约8.7年,平均剩余租期约7.8年。这批飞机机龄高于均值、剩余租期长于均值且满租,是相对老又容易出手的那部分。

买家LAC Ireland 1是一家成立仅6个月的爱尔兰特殊目的载体(SPV)。市场目前还无法确认本次交易最终的成交折溢价水平,仅公告披露交易定价参考16.09亿美元市场价格,最终价格双方协商确定。

交易时机踩在价值高位:上半年新机交付受限,飞机市场价值和租金率维持高位,此时卖掉老机队是租赁商的经典操作。

卖掉这批带租约飞机,意味着公司未来7年,将不再享有这部分飞机持续稳定租金收入。短期拿到一次性美元现金,长期会减少经营性租金流入,属于用长期租金换取短期流动性。

卖飞机对渤海租赁已不是偶发动作:上半年飞机销售收入128.56亿元、同比下降16.11%,毛利率却从约3.14%升至6.73%。这33架是流水线上的又一批,预计2027年3月31日前交割,钱要明年才能到账。

在Avolon卖飞机的前一天,还新增了一笔8.55亿美元(按最新汇率折算约人民币57亿元)无抵押贷款。

9月28日,长城证券出具临时受托管理事务报告,披露Avolon拟以AALL及Avolon Funding 2为共同借款人,申请8.55亿美元无抵押定期贷款:6.8亿美元利率为3个月SOFR加1.05%、期限60个月,1.75亿美元为SOFR加1.25%、期限84个月,用于企业一般用途,该融资9月22日公司层面已披露过。

一边卖出约109亿元资产,一边借入约58亿元新钱。但这笔新钱并不便宜:按9月末3个月Term SOFR约4.07%测算,两档实际成本约5.1%—5.3%,略高于Avolon存量债务4.7%的平均成本。它的价值在结构而非价格——5年期与7年期、无抵押,不占用飞机资产作担保,配合公司"边卖边租"的周转节奏。交割后33架飞机移出Avolon机队,所得用于企业一般用途及偿还债务。

这轮资产处置不止飞机一条线。境外,公司已于2025年12月15日完成集装箱子公司GSCL的100%股权交割,调整后交易价格约16.32亿美元(约117.5亿元),公司自此退出集装箱租赁业务,所得主要用于偿还融资成本高达11.25%的境外高息美元债务。

境内,全资子公司天津渤海租赁正将所持皖江金融租赁20.97%股权(约8.18亿股)转让给安徽省交通控股集团,合计对价7亿元,交易完成后天津渤海不再持有皖江金租股权。公司给出的理由一致:聚焦飞机租赁主业、回笼资金偿债。

02 33亿债券第三轮展期完成

市场关注的另一焦点,集中在渤海租赁母公司发行的5只境内公募公司债。

这5只债券同属一个“发行总额40亿元、分期发行”的批文。2018年6月至12月陆续起息,原期限3年,票面均为7%,全部无担保,受托管理人均为长城证券;募集资金用于补流及偿还有息负债,2022年末已用完。

8年过去,5只债合计余额约33.44亿元,较发行规模净减少约6.56亿元,减少部分来自展期方案中的本金兑付与此前的要约回购。
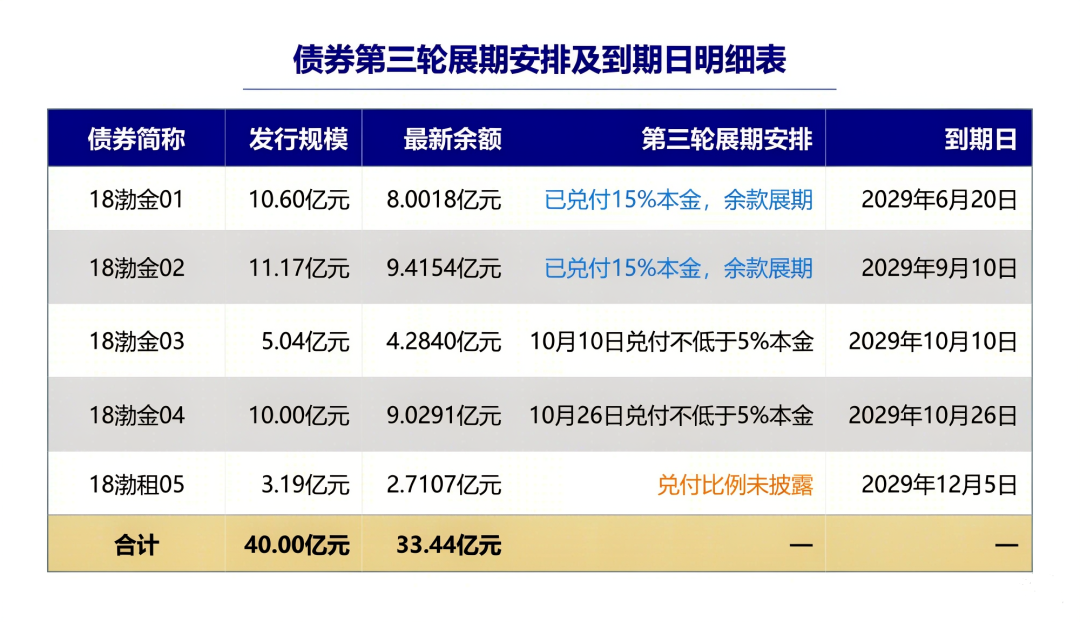
三轮展期走的是同一个模板,先付一部分本金,剩余展期,票面同步下调。第一轮在2021年,本金展期2年,票面利率从7%降至4%;第二轮在2023年,再展期3年,票面维持4%;第三轮从2025年末延续到2026年9月,五只债全部谈成,票面统一降至2.85%。从7%到2.85%,票息被砍掉近六成,期限则拉长8年,从2021年到期一路拉长到2029年。

此外,还有一只违约债19渤海租赁SCP002,发行5亿元、原定2022年3月2日兑付。公司称已与持有80%份额的四家持有人签署分期兑付协议并完成五期兑付,剩余20%仍在协商中。

为什么要展期?

答案在现金流结构里。资产端是飞机,重资产、流动性弱、变现周期长,截至2025年末飞机租赁资产占租赁资产的98.42%;负债端是有息负债,到期必须付。当资产变现跟不上债务到期,展期就成了最现实的选择,要么同意展期,要么进入违约处置、面对一架架飞机的变现周期,表决结果说明持有人选了前者。

渤海租赁短期兑付压力可控,国庆后两期债券仅需兑付不足1亿元本金,公司账面资金足以覆盖。飞机出售回款预计2027年一季度完成交割,早于5只债券2029年集中到期。但资金位于境外主体,扣除对应境外债务后,能否顺利回流境内偿债存在不确定性。出售资产意在优化长期资产负债表,并非应对近期到期债务。

03 32.04亿净利润的成色:主业修复与1703亿债务

渤海租赁是一家在深交所主板上市的公司,总部位于乌鲁木齐,目前主要做飞机租赁业务,依托境外子公司Avolon运营,是全球前三大飞机租赁商之一。上半年渤海租赁交出一份增利不增收的报表:营业收入236.63亿元,同比下降16.86%;归母净利润32.04亿元,上年同期为亏损20.19亿元。

营收下滑有两个原因:飞机销售数量减少;集装箱子公司GSCL于2025年末出表不再并表,收入基数下降。

利润转正来自三处。

一是主业改善:飞机租赁收入107亿元、同比增长6.62%,毛利率提升3.13个百分点。

二是上年同期低基数:2025年上半年因出售GSCL计提约32.9亿元商誉减值。

三是最关键的一项——债务重组收益,上半年确认税前16.4亿元,来自境内外子公司债务重组、展期、降息,也包括收回海航系航司存量飞机租金及抵债股票。

换句话说,32.04亿元归母净利润中有16.4亿元(税前)来自债务重组收益,税后非经常性损益13.76亿元、占比42.9%。利润表的修复,很大程度上是债权人用票息和期限换来的。

剔除重组收益后,主业是否真的变好?

根据国联民生证券测算,若2025年上半年剔除商誉减值、2026年上半年剔除债务重组收益,上半年归母净利润约15.65亿元,同比增长约35%;毛利率、租金率、出租率同步走高,核心业务确实在修复。

信用资质同步改善:惠誉、穆迪、标普相继上调Avolon主体评级,2026年5月标普将其由BBB-上调至BBB。

债务与资金流动性的真实状况如何?

债务确实在缩表。截至上半年末,有息负债1703.46亿元,较2025年末减少96.24亿元,降幅5.35%;资产负债率80.24%,下降1.02个百分点;一年内到期的非流动负债149.9亿元,较年末大降30.57%;流动比率由0.66升至0.99。反映到利润表上,上半年财务费用36.39亿元、同比下降26.71%,其中利息费用42.47亿元、同比下降22.49%。

拆分看,1703.46亿元分作三块,成本悬殊:Avolon及其下属子公司1438.15亿元,占比84.4%,平均有效融资成本4.7%;公司本部及境内子公司196.11亿元,平均有效融资成本3.81%;子公司GALC 69.2亿元,融资利率高达8.75%。

也就是说,集团八成以上的债务在境外平台,成本不到5%;真正贵的是GALC那69.2亿元——公司今年完成的约1.49亿美元GALC债券回购。

压力仍在流动性上。截至6月30日,货币资金78.4亿元,较2025年末减少19.14%;而流动负债合计228.23亿元,按货币资金/流动负债口径测算,覆盖率已从一季度末的37.62%降至34.35%,更直观的是,流动资产226.29亿元,已低于流动负债约1.94亿元。

半年报还直接点出了两处缺口:合计3.99亿元的债务本金及利息未按协议约定按时偿还(较上年末下降10.05%),其中3.09亿元已偿付或达成展期安排、剩余0.9亿元仍在协商;因部分借款逾期触发交叉违约条款,重分类至一年内到期非流动负债的金额达9.73亿元。账上有钱但相对短债并不宽裕,这也是公司持续变卖非主业资产的动因。

缓冲垫主要在Avolon,其可用流动性约120亿美元,含3.56亿美元非受限现金和80亿美元可动用授信额度,净债务与权益比2.5倍,无抵押债务占债务总额79%。

整体来看,渤海租赁境外飞机租赁业务经营稳健,Avolon信用资质修复,资产处置与新增融资都有操作空间;境内公募债靠债权人持续让步,平稳度过了短期到期节点。

但结构性矛盾并未根除:钱在境外、债在境内,境内偿债只能依赖子公司分红和资产处置回款,而半年报把分红风险单列为风险项——境外分红的时间、金额甚至适用税率都不确定;已同意出售但尚未交割的飞机多达109架,回款节奏并不由公司单方面决定;五只境内债33.44亿元又堆到2029年6月至12月。这三件事,仍是悬在渤海租赁和债券持有人头上的长期问题。

本文为转载内容,授权事宜请联系原著作权人。

渤海租赁

280
  • 渤海租赁:控股子公司Avolon拟出售33架飞机租赁资产,市场价格约16.09亿美元
  • 渤海租赁(000415.SZ):2026年中报净利润为32.04亿元,同比扭亏为盈

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

渤海租赁109亿卖飞机背后,33亿债券再展期三年

一卖一借一延,是集团在境内外两套债务框架下同步开展的流动性管理。

文 | 债市观察 刘银平

全球飞机租赁巨头渤海租赁(000415.SZ)接连披露两项重磅文件,释放出资产处置、新增境外融资、境内债券持续重组三重信号,市场目光迅速聚焦公司资金链与债务压力。

9月28日都柏林时间,渤海租赁境外控股子公司Avolon下属子公司与买方签署协议,出售33架带租约飞机,市场价格约16.09亿美元、折合人民币约109.24亿元,公告于次日披露。

与卖飞机公告相隔一天,债券受托管理人长城证券(002939.SZ)披露,渤海租赁存续的5只境内公司债,第三轮展期至此全部谈成,票面利率由最初的7%一路降到2.85%;同一份受托报告还指向第三件事,Avolon拟申请8.55亿美元无抵押定期贷款。

一卖一借一延,三组操作在同一时间落地,市场开始审视背后的资金逻辑,这一系列动作并非简单的变卖资产还债,而是集团在境内外两套债务框架下同步开展的流动性管理。

市场给出的是偏正面的回应。在股价连续一周下调之后,公告挂网后的两个交易日渤海租赁股价连续收涨,9月29日涨0.25%、9月30日涨1.47%,收于4.13元/股,总市值255.42亿元。

01 109亿元出售33架飞机

本次交易标的为33架附带租约的飞机:22架窄体机、9架宽体机和2架支线飞机。截至6月1日,平均机龄约8.7年,平均剩余租期约7.8年。这批飞机机龄高于均值、剩余租期长于均值且满租,是相对老又容易出手的那部分。

买家LAC Ireland 1是一家成立仅6个月的爱尔兰特殊目的载体(SPV)。市场目前还无法确认本次交易最终的成交折溢价水平,仅公告披露交易定价参考16.09亿美元市场价格,最终价格双方协商确定。

交易时机踩在价值高位:上半年新机交付受限,飞机市场价值和租金率维持高位,此时卖掉老机队是租赁商的经典操作。

卖掉这批带租约飞机,意味着公司未来7年,将不再享有这部分飞机持续稳定租金收入。短期拿到一次性美元现金,长期会减少经营性租金流入,属于用长期租金换取短期流动性。

卖飞机对渤海租赁已不是偶发动作:上半年飞机销售收入128.56亿元、同比下降16.11%,毛利率却从约3.14%升至6.73%。这33架是流水线上的又一批,预计2027年3月31日前交割,钱要明年才能到账。

在Avolon卖飞机的前一天,还新增了一笔8.55亿美元(按最新汇率折算约人民币57亿元)无抵押贷款。

9月28日,长城证券出具临时受托管理事务报告,披露Avolon拟以AALL及Avolon Funding 2为共同借款人,申请8.55亿美元无抵押定期贷款:6.8亿美元利率为3个月SOFR加1.05%、期限60个月,1.75亿美元为SOFR加1.25%、期限84个月,用于企业一般用途,该融资9月22日公司层面已披露过。

一边卖出约109亿元资产,一边借入约58亿元新钱。但这笔新钱并不便宜:按9月末3个月Term SOFR约4.07%测算,两档实际成本约5.1%—5.3%,略高于Avolon存量债务4.7%的平均成本。它的价值在结构而非价格——5年期与7年期、无抵押,不占用飞机资产作担保,配合公司"边卖边租"的周转节奏。交割后33架飞机移出Avolon机队,所得用于企业一般用途及偿还债务。

这轮资产处置不止飞机一条线。境外,公司已于2025年12月15日完成集装箱子公司GSCL的100%股权交割,调整后交易价格约16.32亿美元(约117.5亿元),公司自此退出集装箱租赁业务,所得主要用于偿还融资成本高达11.25%的境外高息美元债务。

境内,全资子公司天津渤海租赁正将所持皖江金融租赁20.97%股权(约8.18亿股)转让给安徽省交通控股集团,合计对价7亿元,交易完成后天津渤海不再持有皖江金租股权。公司给出的理由一致:聚焦飞机租赁主业、回笼资金偿债。

02 33亿债券第三轮展期完成

市场关注的另一焦点,集中在渤海租赁母公司发行的5只境内公募公司债。

这5只债券同属一个“发行总额40亿元、分期发行”的批文。2018年6月至12月陆续起息,原期限3年,票面均为7%,全部无担保,受托管理人均为长城证券;募集资金用于补流及偿还有息负债,2022年末已用完。

8年过去,5只债合计余额约33.44亿元,较发行规模净减少约6.56亿元,减少部分来自展期方案中的本金兑付与此前的要约回购。

三轮展期走的是同一个模板,先付一部分本金,剩余展期,票面同步下调。第一轮在2021年,本金展期2年,票面利率从7%降至4%;第二轮在2023年,再展期3年,票面维持4%;第三轮从2025年末延续到2026年9月,五只债全部谈成,票面统一降至2.85%。从7%到2.85%,票息被砍掉近六成,期限则拉长8年,从2021年到期一路拉长到2029年。

此外,还有一只违约债19渤海租赁SCP002,发行5亿元、原定2022年3月2日兑付。公司称已与持有80%份额的四家持有人签署分期兑付协议并完成五期兑付,剩余20%仍在协商中。

为什么要展期?

答案在现金流结构里。资产端是飞机,重资产、流动性弱、变现周期长,截至2025年末飞机租赁资产占租赁资产的98.42%;负债端是有息负债,到期必须付。当资产变现跟不上债务到期,展期就成了最现实的选择,要么同意展期,要么进入违约处置、面对一架架飞机的变现周期,表决结果说明持有人选了前者。

渤海租赁短期兑付压力可控,国庆后两期债券仅需兑付不足1亿元本金,公司账面资金足以覆盖。飞机出售回款预计2027年一季度完成交割,早于5只债券2029年集中到期。但资金位于境外主体,扣除对应境外债务后,能否顺利回流境内偿债存在不确定性。出售资产意在优化长期资产负债表,并非应对近期到期债务。

03 32.04亿净利润的成色:主业修复与1703亿债务

渤海租赁是一家在深交所主板上市的公司,总部位于乌鲁木齐,目前主要做飞机租赁业务,依托境外子公司Avolon运营,是全球前三大飞机租赁商之一。上半年渤海租赁交出一份增利不增收的报表:营业收入236.63亿元,同比下降16.86%;归母净利润32.04亿元,上年同期为亏损20.19亿元。

营收下滑有两个原因:飞机销售数量减少;集装箱子公司GSCL于2025年末出表不再并表,收入基数下降。

利润转正来自三处。

一是主业改善:飞机租赁收入107亿元、同比增长6.62%,毛利率提升3.13个百分点。

二是上年同期低基数:2025年上半年因出售GSCL计提约32.9亿元商誉减值。

三是最关键的一项——债务重组收益,上半年确认税前16.4亿元,来自境内外子公司债务重组、展期、降息,也包括收回海航系航司存量飞机租金及抵债股票。

换句话说,32.04亿元归母净利润中有16.4亿元(税前)来自债务重组收益,税后非经常性损益13.76亿元、占比42.9%。利润表的修复,很大程度上是债权人用票息和期限换来的。

剔除重组收益后,主业是否真的变好?

根据国联民生证券测算,若2025年上半年剔除商誉减值、2026年上半年剔除债务重组收益,上半年归母净利润约15.65亿元,同比增长约35%;毛利率、租金率、出租率同步走高,核心业务确实在修复。

信用资质同步改善:惠誉、穆迪、标普相继上调Avolon主体评级,2026年5月标普将其由BBB-上调至BBB。

债务与资金流动性的真实状况如何?

债务确实在缩表。截至上半年末,有息负债1703.46亿元,较2025年末减少96.24亿元,降幅5.35%;资产负债率80.24%,下降1.02个百分点;一年内到期的非流动负债149.9亿元,较年末大降30.57%;流动比率由0.66升至0.99。反映到利润表上,上半年财务费用36.39亿元、同比下降26.71%,其中利息费用42.47亿元、同比下降22.49%。

拆分看,1703.46亿元分作三块,成本悬殊:Avolon及其下属子公司1438.15亿元,占比84.4%,平均有效融资成本4.7%;公司本部及境内子公司196.11亿元,平均有效融资成本3.81%;子公司GALC 69.2亿元,融资利率高达8.75%。

也就是说,集团八成以上的债务在境外平台,成本不到5%;真正贵的是GALC那69.2亿元——公司今年完成的约1.49亿美元GALC债券回购。

压力仍在流动性上。截至6月30日,货币资金78.4亿元,较2025年末减少19.14%;而流动负债合计228.23亿元,按货币资金/流动负债口径测算,覆盖率已从一季度末的37.62%降至34.35%,更直观的是,流动资产226.29亿元,已低于流动负债约1.94亿元。

半年报还直接点出了两处缺口:合计3.99亿元的债务本金及利息未按协议约定按时偿还(较上年末下降10.05%),其中3.09亿元已偿付或达成展期安排、剩余0.9亿元仍在协商;因部分借款逾期触发交叉违约条款,重分类至一年内到期非流动负债的金额达9.73亿元。账上有钱但相对短债并不宽裕,这也是公司持续变卖非主业资产的动因。

缓冲垫主要在Avolon,其可用流动性约120亿美元,含3.56亿美元非受限现金和80亿美元可动用授信额度,净债务与权益比2.5倍,无抵押债务占债务总额79%。

整体来看,渤海租赁境外飞机租赁业务经营稳健,Avolon信用资质修复,资产处置与新增融资都有操作空间;境内公募债靠债权人持续让步,平稳度过了短期到期节点。

但结构性矛盾并未根除:钱在境外、债在境内,境内偿债只能依赖子公司分红和资产处置回款,而半年报把分红风险单列为风险项——境外分红的时间、金额甚至适用税率都不确定;已同意出售但尚未交割的飞机多达109架,回款节奏并不由公司单方面决定;五只境内债33.44亿元又堆到2029年6月至12月。这三件事,仍是悬在渤海租赁和债券持有人头上的长期问题。

本文为转载内容,授权事宜请联系原著作权人。