正在阅读:

百亿入股彪马,能否接住安踏的增长期待?

扫一扫下载界面新闻APP

百亿入股彪马,能否接住安踏的增长期待?

成为全球品牌的重要股东之后,安踏还需要证明,自己能从这份全球化资产中创造足够的收益。

文|识礁Farsight

2026年10月7日,安踏发布公告称,已斥资15.055亿欧元(约合人民币123亿元)现金,向法国皮诺家族旗下投资公司Artémis SAS收购彪马29.06%股权,成为该德国老牌运动品牌第一大股东。

过去几年,通过有机整合FILA、可隆、始祖鸟等品牌,安踏已蜕变为中国头部体育用品集团。此番收购彪马,承载着安踏在全球运动市场攻城略地的野望。

不过需要注意的是,彪马并非业绩稳步向好的优质投资标的,而安踏也没有控股该品牌。凡此种种,预示着安踏与彪马的合作,面临巨大的不确定性。

安踏还在增长,但增长愈发依赖其他品牌

近年来,安踏之所以热衷于收购外部品牌,很大程度上都是因为主品牌增长乏力。财报显示,2026年上半年,安踏集团安踏分部营收177.71亿元,同比只增长4.8%;经营溢利39.92亿元,同比增速更是仅有1.2%,几乎原地踏步。
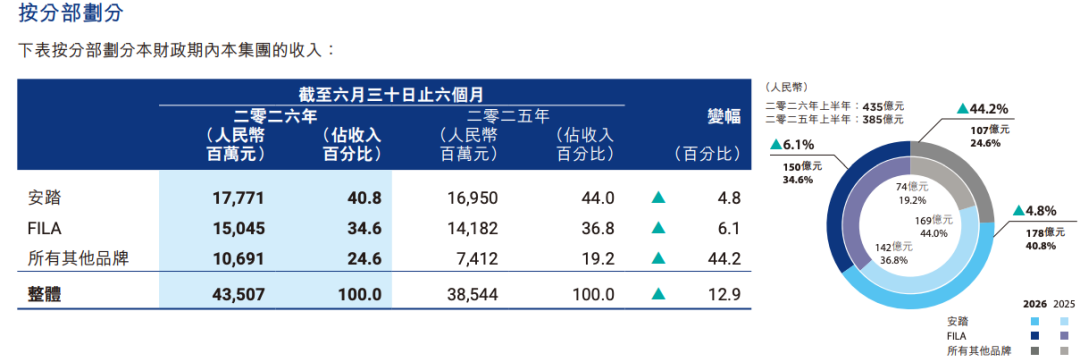
图片来源:安踏2026年上半年财报

由于大众运动市场需求饱和、竞争激烈,直营零售增长较弱,批发及其他业务有所下降,安踏品牌成长性日趋放缓。与此同时,品牌建设、研发和全球化投入持续增加,进一步导致安踏品牌的经营溢利增长落后于收入。

尽管安踏分部成长性走弱,安踏集团的业绩仍保持双位数增长。2026年上半年,安踏集团营收435.07亿元,同比增长12.9%;经营溢利117.6亿元,同比增长16.1%。
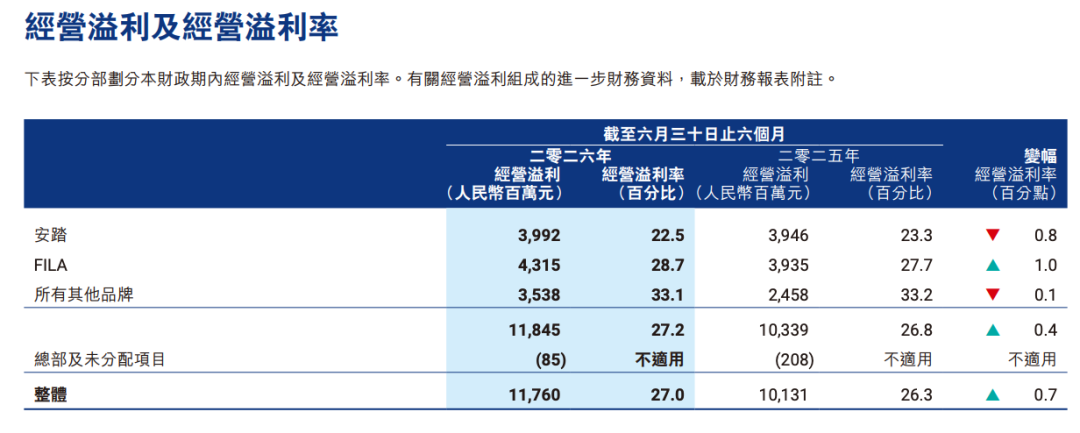
图片来源:安踏2026年上半年财报

究其原因,安踏品牌之外的其他品牌已成为安踏集团的增长引擎。2026年上半年,安踏集团FILA分部营收150.45亿元,同比增长6.1%;经营溢利43.15亿元,同比增长9.7%。所有其他品牌营收106.91亿元,同比增长44.2%;经营溢利35.38亿元,同比增长43.9%。

结合收入及增速粗略测算,2026年上半年,所有其他品牌分部以约四分之一的集团营收规模,为安踏贡献了约三分之二的同比营收和经营溢利增量。

可以发现,与继续在成熟的大众运动市场加大对安踏主品牌的投入相比,将有限的资源投入到新兴品牌,对安踏集团来说,更符合长远利益。在此背景下,安踏选择斥资超百亿元收购彪马品牌。

溢价60%背后,彪马深陷亏损泥潭

安踏于2026年1月27日公布与Artémis SAS就彪马达成交易,交易价为35欧元/股,较前一交易日21.63欧元的收盘价溢价约61.8%。即便以10月6日、交割公告前一交易日22.16欧元/股的收盘价衡量,收购价仍高出约57.9%。

虽然安踏以高溢价收购彪马,但该品牌并非业绩稳步向好的优质投资标的。财报显示,2025年,彪马营收72.96亿欧元,同比下降13.1%,剔除汇率影响后下降8.1%;净亏损6.46亿欧元,上年净利润2.82亿欧元;毛利率同比下降2.6个百分点至45%。
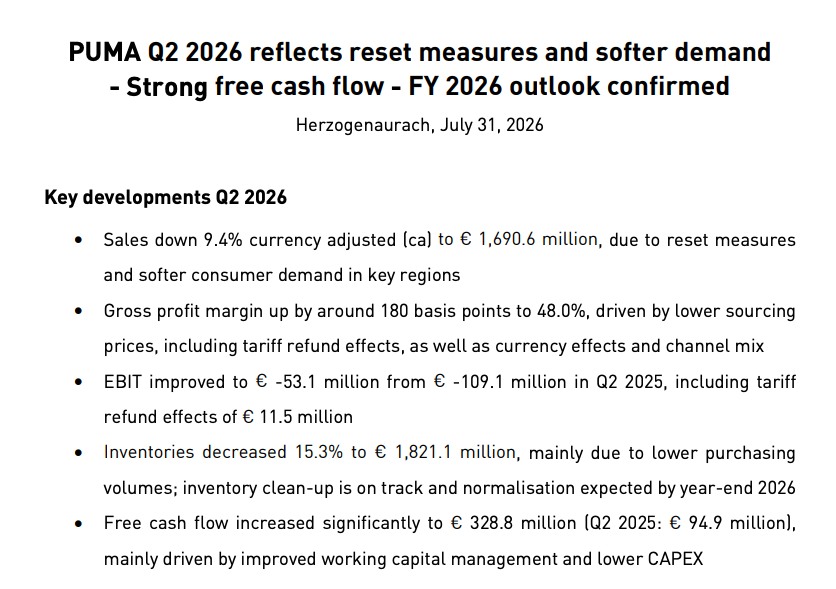
图片来源:彪马2026年Q2财报

时间来到2026年,彪马仍未恢复增长、摆脱亏损。2026年上半年,彪马营收35.54亿欧元,同比下跌7.9%,剔除汇率影响后下降5.2%;净亏损4630万欧元。其中第二季度,彪马营收16.91亿欧元,剔除汇率影响后下降9.4%,经营亏损5310万欧元。

彪马给出的业绩指引显示,预计2026年,经汇率调整后,公司销售额将出现低至中等个位数百分比的下降;经营亏损5000万-1.5亿欧元。
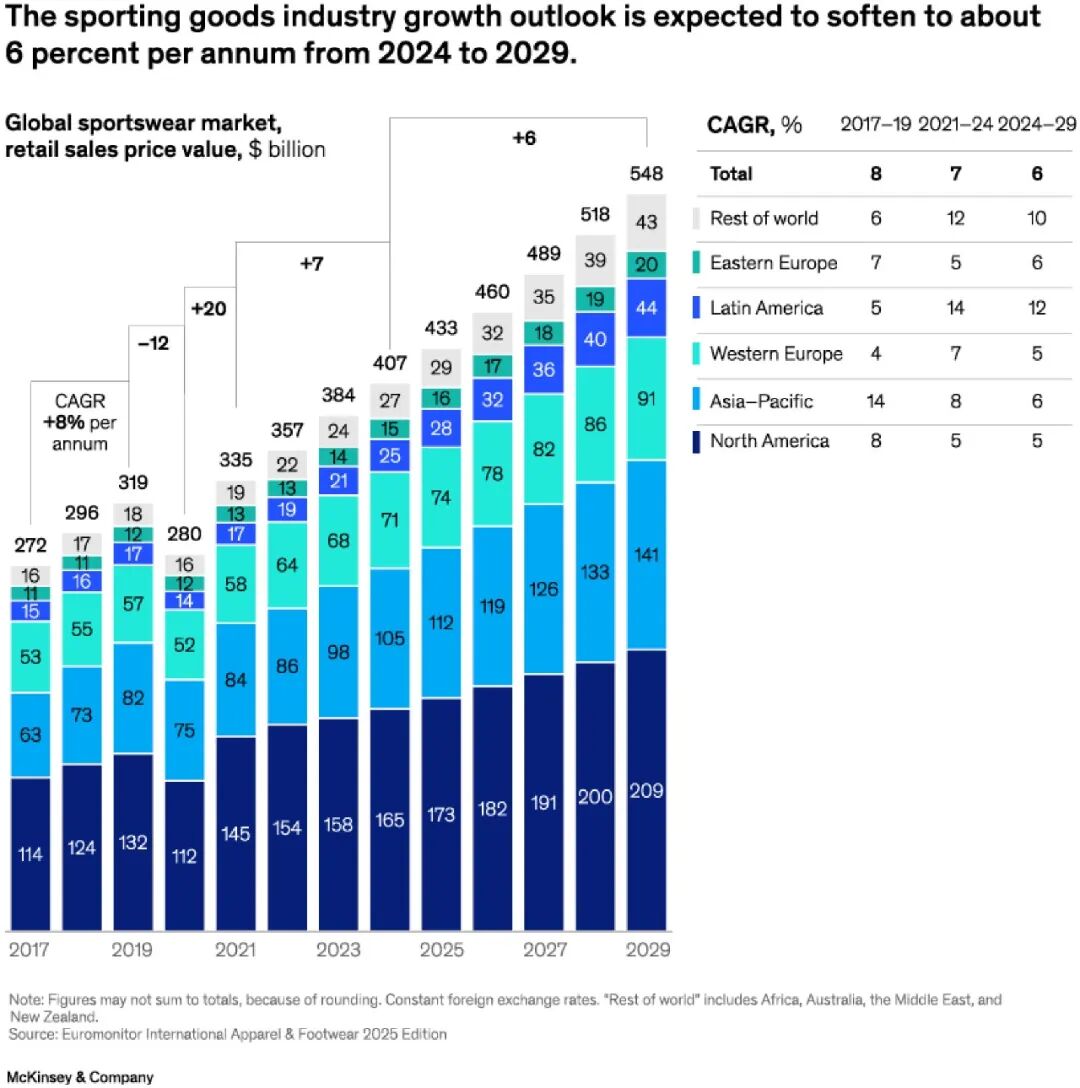
图源:麦肯锡

彪马业绩下滑,确实与全球运动服装行业下行压力较大有一定联系。麦肯锡披露的调研报告显示,预计2024年-2029年,全球运动服装市场规模年均增速仅为6%,相较2021年-2024年的7%,下降1个百分点。

不过横向对比来看,并非所有国际运动巨头均深陷负增长泥潭。2026年Q2,阿迪达斯营收67.43亿欧元,汇率调整后增长14%,经营利润5.74亿欧元;On昂跑营收8.5亿瑞士法郎,按固定汇率计算增长21.6%,经营利润1.19亿瑞士法郎。

如果仅以业绩论之,深陷负增长泥潭的彪马并不“性感”,然而,安踏却选择高溢价收购该品牌,显然是因为对其未来充满信心,希望像操盘FILA一样,发挥自身多年沉淀的多品牌管理、零售及全球资源整合能力,为彪马提供协同赋能,助力其打开成长空间。

不过,虽然安踏拥有修复能力,但股权与治理结构将决定其是否有足够的施展空间。

最大股东的身份,能换来多少经营回报?

与此前直接经营FILA中国业务、参与亚玛芬管理等方式不同,此番安踏仅收购彪马29.06%股权,未达德国规定的30%强制要约收购线。

官方公告中,安踏表示,“没有对彪马发起要约收购的计划”,仅寻求在彪马监事会取得适当的席位,未来将充分尊重彪马的体育传承、独特的品牌身份和企业文化,以及其独立治理架构和品牌自主权。

虽然不触及强制要约收购线,有助于控制收购资金规模,但安踏未全面接管彪马运营,也可能限制协同落地速度、增加协调成本。

以FILA为例,2008年,其在中国市场仅拥有约50家门店,亏损3218万元。2009年,安踏以约3.26亿元现金对价收购FILA中国业务相关权益。

随后,安踏全面调整FILA中国的经营模式,包括聘请原Lacoste中国行政总裁姚伟雄担任品牌负责人、为该品牌确立“时尚运动”的定位、采用全直营渠道等。
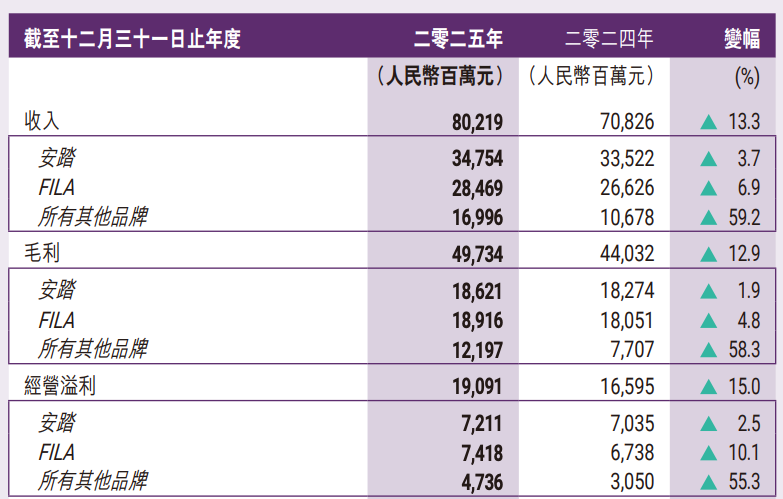
图片来源:安踏2025年财报

安踏深度赋能之下,FILA不光走出亏损泥潭,更已成长为中国头部运动品牌。财报显示,2025年,FILA营收284.69亿元,同比增长6.9%;经营利润74.18亿元,同比增长10.1%。

对比而言,此次入股彪马,安踏寻求监事会席位,虽然可以对品牌后续发展施加一定的影响,但具体的客户调整、库存处置和直营投入,仍须由彪马管理层及当地团队落实。

在此背景下,安踏很难将自身成熟的零售和运营经验无缝植入彪马实际的经营链路,进而带动后者打开成长空间。

总而言之,安踏主品牌增量有限,其他品牌开始承担越来越多的增长任务,彪马因而承载着新的期待。但一个业绩下滑、持续亏损的品牌,短期内可能增加安踏的成本。安踏需要新的增长来源,彪马却需要时间恢复增长,两者之间存在明显的节奏错位。

这笔交易特殊的财务结构,也决定了安踏的品牌版图扩张不会立即转化为业绩增长。彪马作为联营公司按权益法核算,其收入不会全额计入安踏营收。未来该品牌可以贡献多少利润,取决于自身经营修复,以及双方能否将协同落实到产品和渠道。

因此,收购彪马给安踏带来的最大考验,是如何在扩大投资版图的同时,保持资本效率。安踏过去通过品牌定位、管理团队和零售体系调整取得的成果,此次需要在不同的治理条件下重新证明。如果协同收益迟迟不能覆盖投资与等待的成本,收购就可能把当下的增长压力,转化为更长周期的回报压力。

成为全球品牌的重要股东之后,安踏还需要证明,自己能从这份全球化资产中创造足够的收益。

本文为转载内容,授权事宜请联系原著作权人。

安踏集团

4k
  • 豪掷113亿元!安踏拿下彪马近三成股权成为其最大股东
  • 安踏集团完成收购彪马29.06%股权,正式成为最大股东

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

百亿入股彪马,能否接住安踏的增长期待?

成为全球品牌的重要股东之后,安踏还需要证明,自己能从这份全球化资产中创造足够的收益。

文|识礁Farsight

2026年10月7日,安踏发布公告称,已斥资15.055亿欧元(约合人民币123亿元)现金,向法国皮诺家族旗下投资公司Artémis SAS收购彪马29.06%股权,成为该德国老牌运动品牌第一大股东。

过去几年,通过有机整合FILA、可隆、始祖鸟等品牌,安踏已蜕变为中国头部体育用品集团。此番收购彪马,承载着安踏在全球运动市场攻城略地的野望。

不过需要注意的是,彪马并非业绩稳步向好的优质投资标的,而安踏也没有控股该品牌。凡此种种,预示着安踏与彪马的合作,面临巨大的不确定性。

安踏还在增长,但增长愈发依赖其他品牌

近年来,安踏之所以热衷于收购外部品牌,很大程度上都是因为主品牌增长乏力。财报显示,2026年上半年,安踏集团安踏分部营收177.71亿元,同比只增长4.8%;经营溢利39.92亿元,同比增速更是仅有1.2%,几乎原地踏步。

图片来源:安踏2026年上半年财报

由于大众运动市场需求饱和、竞争激烈,直营零售增长较弱,批发及其他业务有所下降,安踏品牌成长性日趋放缓。与此同时,品牌建设、研发和全球化投入持续增加,进一步导致安踏品牌的经营溢利增长落后于收入。

尽管安踏分部成长性走弱,安踏集团的业绩仍保持双位数增长。2026年上半年,安踏集团营收435.07亿元,同比增长12.9%;经营溢利117.6亿元,同比增长16.1%。

图片来源:安踏2026年上半年财报

究其原因,安踏品牌之外的其他品牌已成为安踏集团的增长引擎。2026年上半年,安踏集团FILA分部营收150.45亿元,同比增长6.1%;经营溢利43.15亿元,同比增长9.7%。所有其他品牌营收106.91亿元,同比增长44.2%;经营溢利35.38亿元,同比增长43.9%。

结合收入及增速粗略测算,2026年上半年,所有其他品牌分部以约四分之一的集团营收规模,为安踏贡献了约三分之二的同比营收和经营溢利增量。

可以发现,与继续在成熟的大众运动市场加大对安踏主品牌的投入相比,将有限的资源投入到新兴品牌,对安踏集团来说,更符合长远利益。在此背景下,安踏选择斥资超百亿元收购彪马品牌。

溢价60%背后,彪马深陷亏损泥潭

安踏于2026年1月27日公布与Artémis SAS就彪马达成交易,交易价为35欧元/股,较前一交易日21.63欧元的收盘价溢价约61.8%。即便以10月6日、交割公告前一交易日22.16欧元/股的收盘价衡量,收购价仍高出约57.9%。

虽然安踏以高溢价收购彪马,但该品牌并非业绩稳步向好的优质投资标的。财报显示,2025年,彪马营收72.96亿欧元,同比下降13.1%,剔除汇率影响后下降8.1%;净亏损6.46亿欧元,上年净利润2.82亿欧元;毛利率同比下降2.6个百分点至45%。

图片来源:彪马2026年Q2财报

时间来到2026年,彪马仍未恢复增长、摆脱亏损。2026年上半年,彪马营收35.54亿欧元,同比下跌7.9%,剔除汇率影响后下降5.2%;净亏损4630万欧元。其中第二季度,彪马营收16.91亿欧元,剔除汇率影响后下降9.4%,经营亏损5310万欧元。

彪马给出的业绩指引显示,预计2026年,经汇率调整后,公司销售额将出现低至中等个位数百分比的下降;经营亏损5000万-1.5亿欧元。

图源:麦肯锡

彪马业绩下滑,确实与全球运动服装行业下行压力较大有一定联系。麦肯锡披露的调研报告显示,预计2024年-2029年,全球运动服装市场规模年均增速仅为6%,相较2021年-2024年的7%,下降1个百分点。

不过横向对比来看,并非所有国际运动巨头均深陷负增长泥潭。2026年Q2,阿迪达斯营收67.43亿欧元,汇率调整后增长14%,经营利润5.74亿欧元;On昂跑营收8.5亿瑞士法郎,按固定汇率计算增长21.6%,经营利润1.19亿瑞士法郎。

如果仅以业绩论之,深陷负增长泥潭的彪马并不“性感”,然而,安踏却选择高溢价收购该品牌,显然是因为对其未来充满信心,希望像操盘FILA一样,发挥自身多年沉淀的多品牌管理、零售及全球资源整合能力,为彪马提供协同赋能,助力其打开成长空间。

不过,虽然安踏拥有修复能力,但股权与治理结构将决定其是否有足够的施展空间。

最大股东的身份,能换来多少经营回报?

与此前直接经营FILA中国业务、参与亚玛芬管理等方式不同,此番安踏仅收购彪马29.06%股权,未达德国规定的30%强制要约收购线。

官方公告中,安踏表示,“没有对彪马发起要约收购的计划”,仅寻求在彪马监事会取得适当的席位,未来将充分尊重彪马的体育传承、独特的品牌身份和企业文化,以及其独立治理架构和品牌自主权。

虽然不触及强制要约收购线,有助于控制收购资金规模,但安踏未全面接管彪马运营,也可能限制协同落地速度、增加协调成本。

以FILA为例,2008年,其在中国市场仅拥有约50家门店,亏损3218万元。2009年,安踏以约3.26亿元现金对价收购FILA中国业务相关权益。

随后,安踏全面调整FILA中国的经营模式,包括聘请原Lacoste中国行政总裁姚伟雄担任品牌负责人、为该品牌确立“时尚运动”的定位、采用全直营渠道等。

图片来源:安踏2025年财报

安踏深度赋能之下,FILA不光走出亏损泥潭,更已成长为中国头部运动品牌。财报显示,2025年,FILA营收284.69亿元,同比增长6.9%;经营利润74.18亿元,同比增长10.1%。

对比而言,此次入股彪马,安踏寻求监事会席位,虽然可以对品牌后续发展施加一定的影响,但具体的客户调整、库存处置和直营投入,仍须由彪马管理层及当地团队落实。

在此背景下,安踏很难将自身成熟的零售和运营经验无缝植入彪马实际的经营链路,进而带动后者打开成长空间。

总而言之,安踏主品牌增量有限,其他品牌开始承担越来越多的增长任务,彪马因而承载着新的期待。但一个业绩下滑、持续亏损的品牌,短期内可能增加安踏的成本。安踏需要新的增长来源,彪马却需要时间恢复增长,两者之间存在明显的节奏错位。

这笔交易特殊的财务结构,也决定了安踏的品牌版图扩张不会立即转化为业绩增长。彪马作为联营公司按权益法核算,其收入不会全额计入安踏营收。未来该品牌可以贡献多少利润,取决于自身经营修复,以及双方能否将协同落实到产品和渠道。

因此,收购彪马给安踏带来的最大考验,是如何在扩大投资版图的同时,保持资本效率。安踏过去通过品牌定位、管理团队和零售体系调整取得的成果,此次需要在不同的治理条件下重新证明。如果协同收益迟迟不能覆盖投资与等待的成本,收购就可能把当下的增长压力,转化为更长周期的回报压力。

成为全球品牌的重要股东之后,安踏还需要证明,自己能从这份全球化资产中创造足够的收益。

本文为转载内容,授权事宜请联系原著作权人。