
正在阅读:

香飘飘,把增长赊给了经销商

扫一扫下载界面新闻APP

香飘飘,把增长赊给了经销商

压货时代终结,香飘飘提前转身。

文|财报纪 言舟

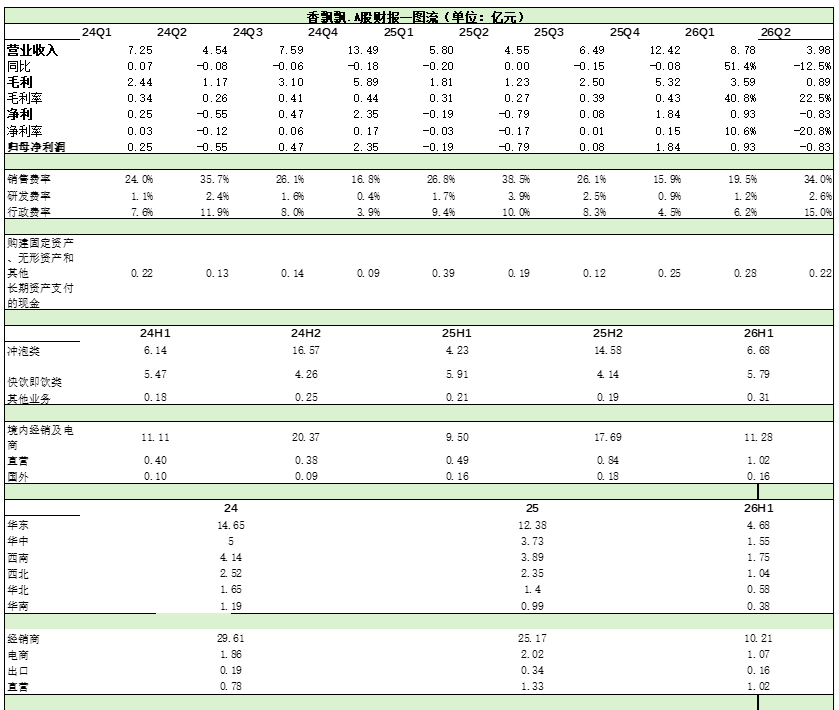
曾经风靡一时的冲泡茶饮第一股香飘飘,26年上半年营收12.77亿元,同比增长23.31%;归母净利润0.11亿元,虽然利润垫很薄,但好歹是扭亏为盈了,上年同期这一栏还是亏损0.97亿元。2019年以来,这是公司第一份盈利的半年报。

单看二季度,画风陡转。收入3.98亿元,同比下滑12.49%,一季度还在高歌猛进,二季度主动收了力。一涨一落之间,香飘飘在做一道白酒行业刚刚做完的考题,把经销商的利润表,摆到自家利润表前面。

2025年,天风证券统计的15家酒企先后控货挺价,五粮液把部分渠道第八代五粮液的合同计划量最高调减了50%,用一季度的收入,换渠道的现金流。

香飘飘抄的是同一份作业。

所谓“花钱”给经销商减负,花的是三笔钱,少发货让出去的收入、自己扛下来的成本、去库存拖累的报表。这份半年报里,每一笔都找得到出处。
01 上半年营收增长主要来自于经销渠道修复

先看收入结构。上半年香飘飘收入12.77亿元,比上年同期增加2.41亿元。冲泡业务收入6.68亿元,同比增加2.45亿元;即饮业务5.79亿元,同比减少约1250万元。增长全部由冲泡贡献,即饮小幅回撤,两边一升一降,大盘的修复全押在旺季生意上。
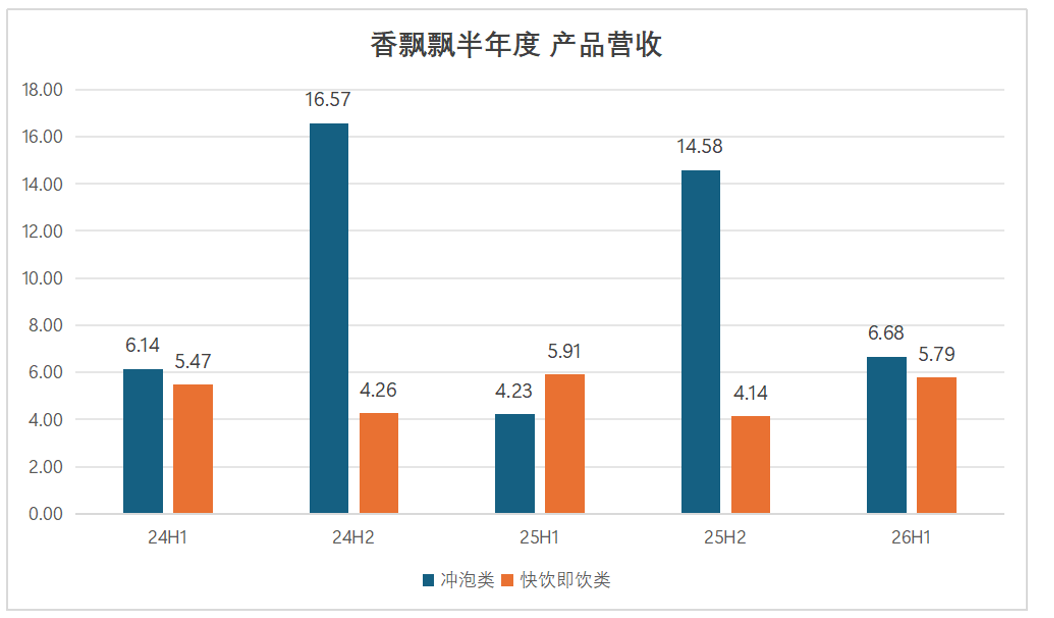
修复的起点有多低,要先看2025年香飘飘营收29.26亿元,同比下滑11%;归母净利润0.95亿元,下滑62.38%,是2012年以来净利润第一次跌破1亿元。冲泡奶茶全年卖出8.16亿杯,比上年少了将近1.7亿杯。杯子连起来绕地球的广告语还在播,绕的圈数在缩水。

下行的第一张多米诺骨牌倒在渠道。经典奶茶礼品市场价格竞争加剧,经销商被两头挤压,货卖得慢,资金压在仓库里;售价往下走,卖一箱赚的钱又变薄。做这门生意的回报下降,下一轮订货自然更谨慎。

过去一年香飘飘对应做了三件事。主动控制发货节奏,减少渠道积压;调整渠道价格和货物流转,加强订货指导;用脆啵啵奶茶、原叶现泡奶茶礼盒丰富产品结构。年报里把这叫渠道价值链梳理,翻译成大白话,先让经销商有钱赚,再谈自己发多少货。

春节错期又放大了修复的成色。冲泡奶茶带礼赠属性,春节前是最大的销售窗口。2025年春节落在1月,2026年在2月,更大一块旺季留在了今年一季度。为了剔除这个扰动,公司把2025年四季度与2026年一季度合并计算,完整旺季周期的冲泡收入同比增长10.74%。

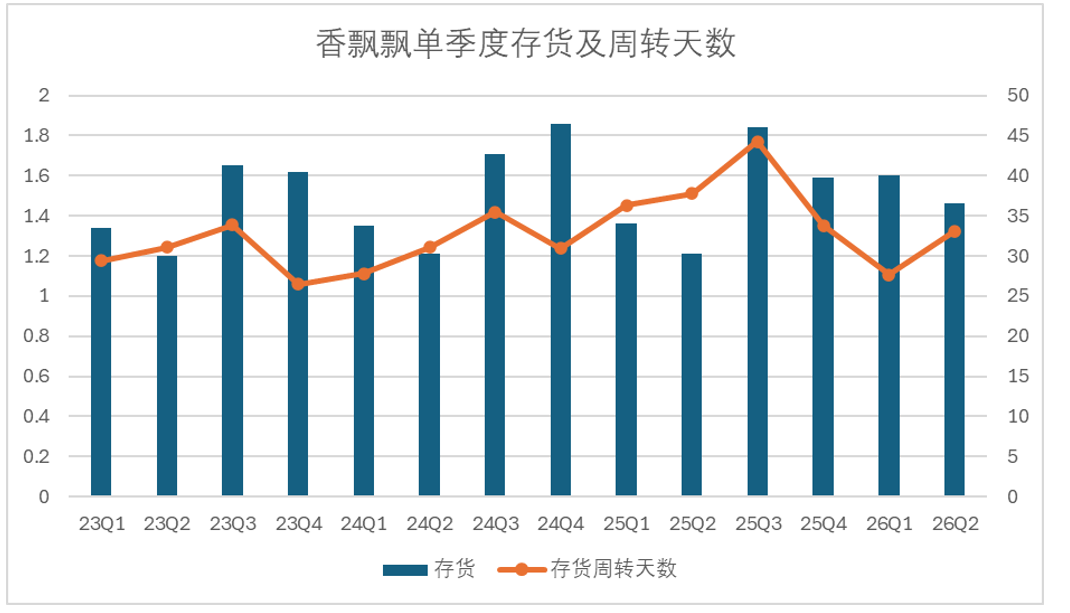
23.31%的增速里有多少低基数的成分,也有参照系。和2024年同期比,今年上半年收入只增长约8.25%,两年一拉平,增速温和得多。真正值钱的信号藏在渠道里,二季度末冲泡渠道库存处于低位,周转天数明显下滑。
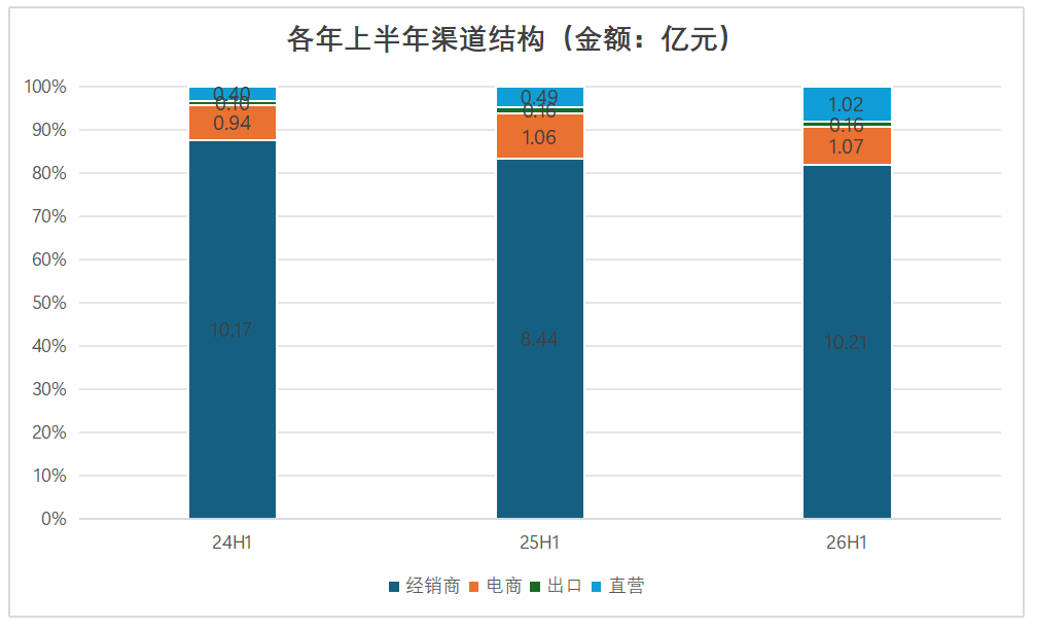
按渠道拆开,修复的来源更清楚。上半年直营收入约1.02亿元,同比增加约5326万元,翻了一倍,占主营收入约8.2%;经销收入增加约1.77亿元。零食量贩的直营合作已覆盖约四万家门店,万辰系、很忙系、有鸣系都推出了定制款,声势不小,直营的增量依然不到经销的四分之一。香飘飘的盘子,还是1700家经销商撑起来的。
新旧渠道之间横着一道价格题。同一款货在不同货架出现价差,消费者随手比价,经销商的售价体系就守不住。限定口味、透明杯装果茶、渠道专供产品,都是快消行业处理渠道冲突的标准答案,让口味、包装和规格错开,给新旧渠道各自留出销售空间。

02 主动放低营收增速,为了让经销商有利可图

二季度收入3.98亿元,同比下滑12.49%。冲泡下滑13.32%,即饮下滑13.48%,两边一起收,事出同源,香飘飘在主动给渠道卸担子。

利润表的表现更刺眼。一季度收入8.78亿元,归母净利润9339万元;二季度收入3.98亿元,归母净亏损8253万元。一季度赚的钱,二季度亏掉大半,上半年最后剩下1085.97万元。
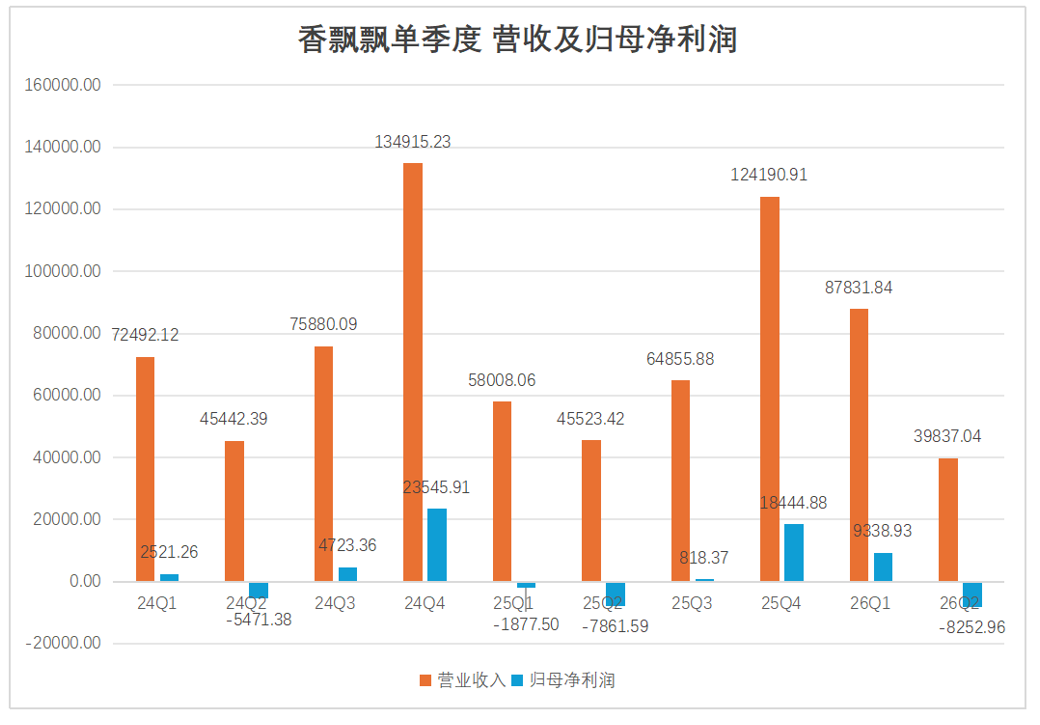
冲泡是冬季生意,这个节奏本身不奇怪,需要解释的是二季度为什么比去年同期更弱。

冲泡的去库存藏着一个会计细节。春节过后,香飘飘推动渠道消化库存,不给经销商压新订单。经销商把手里囤的货卖给消费者;新一轮补货经签收,才形成新的经销收入。二季度直营收入增加约343万元,经销减少约4764万元,一升一降之间,发货的闸门握在公司自己手里。

即饮这边,公司把修复经销商利润空间写进了经营重点,叠加天气对Meco果茶销量的影响,收入同样回落。两个板块一起收,收的都是渠道的负担。

这套打法,白酒行业在2024到2025年完整演示过一遍。中国酒业协会的数据,2025年上半年白酒行业平均存货周转天数拉长到900天,同比再增10%;约六成企业价格倒挂;58.1%的经销商库存仍在增加。压货压到尽头,批价失守,渠道账面上赚的只是仓库里落灰的库存。

酒企的应对是集体控货。五粮液1月调减部分渠道第八代五粮液合同计划量,比例最高到50%,还在北京、上海等20个城市试点终端直配,降低经销商配送成本;泸州老窖一度传出全品系停货;舍得、酒鬼酒、今世缘先后发布停货通知。效果看得见,第八代普五批价从900元以下回升到950元附近。牺牲一个季度的量,换回价格的锚,渠道的利润才有得算。

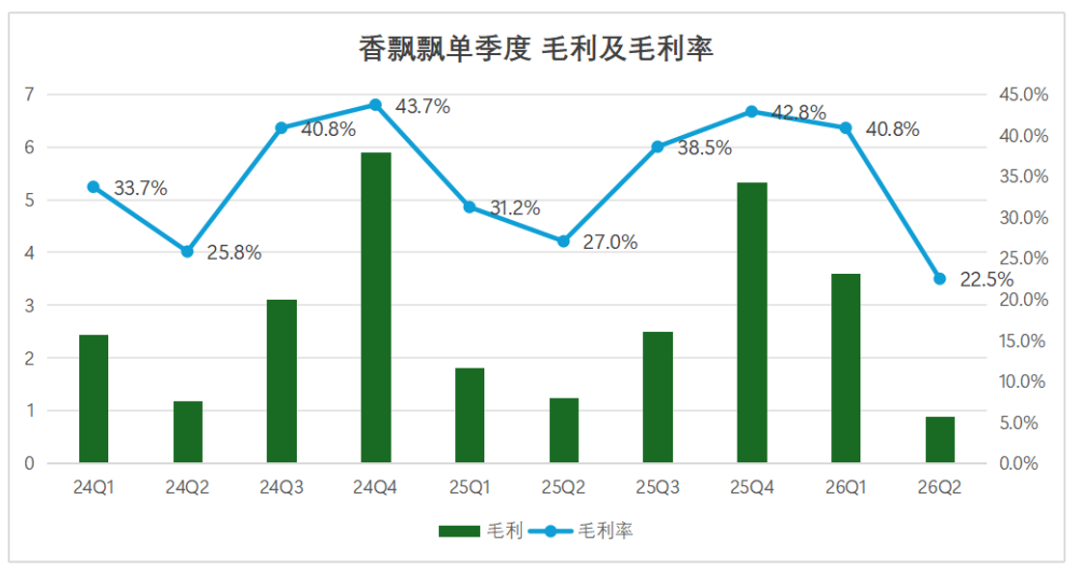
香飘飘抄的是同一份作业,只是把“批价”换成了“渠道利润率”。二季度油价上涨推高杯材和物流成本,大宗原料提前锁价稳住了采购端,杯材和运输的涨价,公司在自己的毛利率里消化,季度毛利率22.45%,比上年同期低了4.57个百分点。
供应链教科书把这叫牛鞭效应,需求的波动沿着链条向上游逐级放大,零售端晃一晃,到了厂家手里就成了鞭梢。

麻省理工学院的福雷斯特1961年在《工业动力学》里最早描述了这个现象,后来演变成商学院课堂上的啤酒游戏。压货式增长的实质,是厂家亲手把鞭子甩得更长;去库存,就是人为把鞭子按住。二季度这份难看的收入,正是按住鞭子的代价。

03 去库存抑制了费控表现,实际经营利润还不错

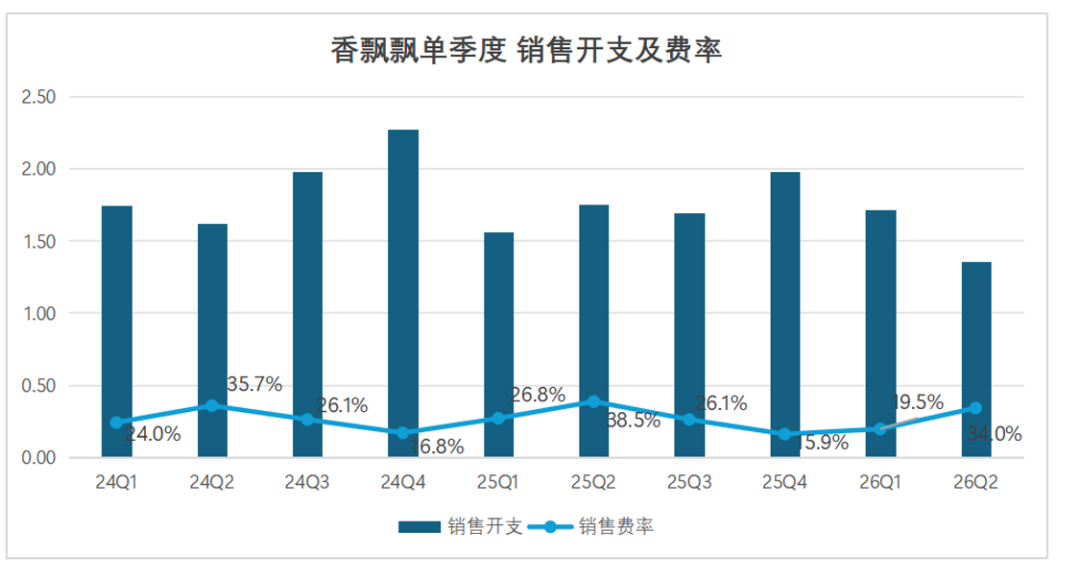
其实香飘飘在费控层面的表现,成色要好得多。上半年销售费用3.07亿元,同比下降7.26%,销售费用率从31.97%降到24.04%。

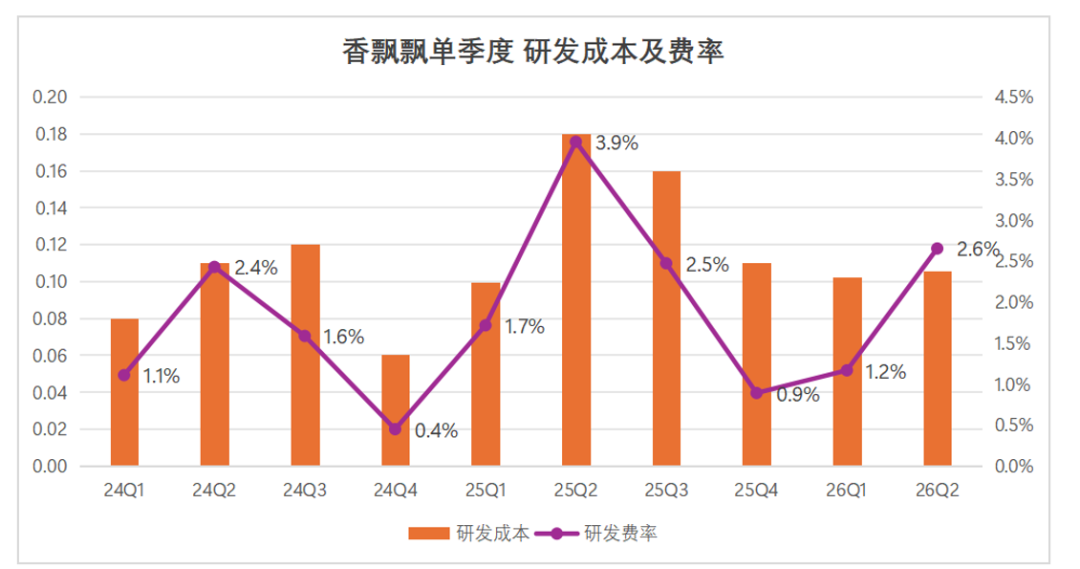
销售团队按城市重新整合,下沉市场主推冲泡,核心城市主推即饮,2025年底销售人员减少222人;二季度销售费用里的薪酬少约1072万元,市场推广费少约737万元,研发费用半年下降约714万元。销售加研发,二季度合计省下约4715万元,本足以覆盖毛利损失的3357万元。

费控的效果被三件事吃掉了。管理费用同比增加约1412万元,去年同期有一笔约817万元的股权激励费用冲回垫低了基数,今年没有;咨询服务费又多了约441万元,两项解释了管理费用增量的九成。信用减值损失多计约415万元,客户A约1095万元应收款全额计提坏账。
三件事没有一件和卖货直接相关,加起来却吃掉了费用端省下的余量,当季归母净亏损同比扩大391万元。

把视线拉回整个上半年,经营性的修复是实打实的。扣非归母净利润从去年同期亏损约1.11亿元,收窄到亏损约148万元;综合毛利率从29.36%提升到35.10%,营业成本增速13.28%,明显低于收入增速。半年归母净利润转正,里面有约1234万元非经常性净收益,政府补助和金融资产收益把利润推过了零点。主业的盈利尚未完全回来,亏损的口子已经基本合上。

换句话说,二季度报表上难看的地方,恰好都是给渠道花的钱,少确认的收入、自己扛的成本、清理旧账的减值。费控的成效被收入下滑暂时稀释,等渠道库存出清、补货周期重启,大概率会在未来两个季度里显现出来。

04 压货时代终结,香飘飘提前转身

二季度账面上少掉的收入、多扛的成本,看起来不过几千万,但对于利润垫一直都很薄的香飘飘而言,实际的代价并不小,那么香飘飘为什么愿意在这个节点,主动把到手的营收往外推。

我们认为核心的原因有二:

(1)想要拓品,是需要和经销商搞好关系的

香飘飘的品类清单已经越拉越长。Meco果茶2025年收入8.83亿元,增长13.16%;兰芳园的泰式奶茶登上叮咚买菜新品榜第一;古方五红暖乳茶多次拿下抖音、京东、天猫奶茶细分榜单第一,古方八舒轻乳茶瞄准助眠场景;明前龙井限定款55万杯售罄,香咖豹手冲鲜咖拿铁继续加码咖啡。年报里管这叫药食同源和双轮驱动,翻译过来是一句话,冲泡奶茶这台旧引擎带不动了,必须换新的。

旧引擎的失速,背景是现制茶饮的全面围剿。截至2026年6月末,蜜雪冰城全球门店63987家,内地三线以下城市占了58%,核心产品定价2到8元,柠檬水一杯4块钱。不到10块钱的现制奶茶送到家门口,冲泡奶茶赖以起家的便携和性价比被稀释殆尽。

香飘飘目前也打算杀入现制茶饮赛道,目前已开设及筹备开设的线下奶茶门店共9家,分布在杭州、湖州两地。定价与蜜雪冰城类似,那么是必要和原有的冲泡和即饮产品形成竞争,肯定也得安抚渠道商。

罗杰斯在《创新的扩散》里给出的结论是,一项创新被市场接受的速度,和它借以扩散的渠道同样重要。对老品牌来说,渠道就是新品落地的放大器。经销商愿意进货、愿意把新品摆上好位置,拓品才成立;经销商赚不到钱,再好的新品也只配堆在仓库里。先把关系修好,再上新的菜,顺序不能反。

(2)酒企的压货模式转变,也在影响着快消品

白酒这轮调整留下的最大遗产,是压货式增长的破产。行业的方向被概括成从B端压货转向C端动销,五粮液推出市场收货转码政策,允许经销商回收市场低价货冲抵任务量;古井贡酒三季度主动降速。

这个转变正在向整个快消行业蔓延。2026年6月,万辰和鸣鸣很忙两大零食量贩巨头联合发布反内卷倡议,补贴战缓和,供应链利润开始修复。零售链路的每一环,都在从向渠道压货,转向帮渠道动销。

香飘飘提前一年半开始的渠道价值链梳理,方向上没有踩错。

现阶段看香飘飘在平衡渠道商这道考题上,交出了一份还算及格的答卷。但真正的问题是,香飘飘本身的利润垫就很薄,未必扛得住反复投入,拓品的节奏和速度,或许才是决定成败的关键。

本文为转载内容,授权事宜请联系原著作权人。

香飘飘

2.9k
  • TOPBRAND | Strathberry获投资;CVC或出售护理平台Arthea;香飘飘试水现制茶饮;水獭吨吨冷榨果汁上新;SKIMS任命新高管
  • 香飘飘(603711.SH)2026年中报净利润为1085.97万元,扭亏为盈

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

香飘飘,把增长赊给了经销商

压货时代终结,香飘飘提前转身。

文|财报纪 言舟

曾经风靡一时的冲泡茶饮第一股香飘飘,26年上半年营收12.77亿元,同比增长23.31%;归母净利润0.11亿元,虽然利润垫很薄,但好歹是扭亏为盈了,上年同期这一栏还是亏损0.97亿元。2019年以来,这是公司第一份盈利的半年报。

单看二季度,画风陡转。收入3.98亿元,同比下滑12.49%,一季度还在高歌猛进,二季度主动收了力。一涨一落之间,香飘飘在做一道白酒行业刚刚做完的考题,把经销商的利润表,摆到自家利润表前面。

2025年,天风证券统计的15家酒企先后控货挺价,五粮液把部分渠道第八代五粮液的合同计划量最高调减了50%,用一季度的收入,换渠道的现金流。

香飘飘抄的是同一份作业。

所谓“花钱”给经销商减负,花的是三笔钱,少发货让出去的收入、自己扛下来的成本、去库存拖累的报表。这份半年报里,每一笔都找得到出处。

01 上半年营收增长主要来自于经销渠道修复

先看收入结构。上半年香飘飘收入12.77亿元,比上年同期增加2.41亿元。冲泡业务收入6.68亿元,同比增加2.45亿元;即饮业务5.79亿元,同比减少约1250万元。增长全部由冲泡贡献,即饮小幅回撤,两边一升一降,大盘的修复全押在旺季生意上。

修复的起点有多低,要先看2025年香飘飘营收29.26亿元,同比下滑11%;归母净利润0.95亿元,下滑62.38%,是2012年以来净利润第一次跌破1亿元。冲泡奶茶全年卖出8.16亿杯,比上年少了将近1.7亿杯。杯子连起来绕地球的广告语还在播,绕的圈数在缩水。

下行的第一张多米诺骨牌倒在渠道。经典奶茶礼品市场价格竞争加剧,经销商被两头挤压,货卖得慢,资金压在仓库里;售价往下走,卖一箱赚的钱又变薄。做这门生意的回报下降,下一轮订货自然更谨慎。

过去一年香飘飘对应做了三件事。主动控制发货节奏,减少渠道积压;调整渠道价格和货物流转,加强订货指导;用脆啵啵奶茶、原叶现泡奶茶礼盒丰富产品结构。年报里把这叫渠道价值链梳理,翻译成大白话,先让经销商有钱赚,再谈自己发多少货。

春节错期又放大了修复的成色。冲泡奶茶带礼赠属性,春节前是最大的销售窗口。2025年春节落在1月,2026年在2月,更大一块旺季留在了今年一季度。为了剔除这个扰动,公司把2025年四季度与2026年一季度合并计算,完整旺季周期的冲泡收入同比增长10.74%。

23.31%的增速里有多少低基数的成分,也有参照系。和2024年同期比,今年上半年收入只增长约8.25%,两年一拉平,增速温和得多。真正值钱的信号藏在渠道里,二季度末冲泡渠道库存处于低位,周转天数明显下滑。

按渠道拆开,修复的来源更清楚。上半年直营收入约1.02亿元,同比增加约5326万元,翻了一倍,占主营收入约8.2%;经销收入增加约1.77亿元。零食量贩的直营合作已覆盖约四万家门店,万辰系、很忙系、有鸣系都推出了定制款,声势不小,直营的增量依然不到经销的四分之一。香飘飘的盘子,还是1700家经销商撑起来的。

新旧渠道之间横着一道价格题。同一款货在不同货架出现价差,消费者随手比价,经销商的售价体系就守不住。限定口味、透明杯装果茶、渠道专供产品,都是快消行业处理渠道冲突的标准答案,让口味、包装和规格错开,给新旧渠道各自留出销售空间。

02 主动放低营收增速,为了让经销商有利可图

二季度收入3.98亿元,同比下滑12.49%。冲泡下滑13.32%,即饮下滑13.48%,两边一起收,事出同源,香飘飘在主动给渠道卸担子。

利润表的表现更刺眼。一季度收入8.78亿元,归母净利润9339万元;二季度收入3.98亿元,归母净亏损8253万元。一季度赚的钱,二季度亏掉大半,上半年最后剩下1085.97万元。

冲泡是冬季生意,这个节奏本身不奇怪,需要解释的是二季度为什么比去年同期更弱。

冲泡的去库存藏着一个会计细节。春节过后,香飘飘推动渠道消化库存,不给经销商压新订单。经销商把手里囤的货卖给消费者;新一轮补货经签收,才形成新的经销收入。二季度直营收入增加约343万元,经销减少约4764万元,一升一降之间,发货的闸门握在公司自己手里。

即饮这边,公司把修复经销商利润空间写进了经营重点,叠加天气对Meco果茶销量的影响,收入同样回落。两个板块一起收,收的都是渠道的负担。

这套打法,白酒行业在2024到2025年完整演示过一遍。中国酒业协会的数据,2025年上半年白酒行业平均存货周转天数拉长到900天,同比再增10%;约六成企业价格倒挂;58.1%的经销商库存仍在增加。压货压到尽头,批价失守,渠道账面上赚的只是仓库里落灰的库存。

酒企的应对是集体控货。五粮液1月调减部分渠道第八代五粮液合同计划量,比例最高到50%,还在北京、上海等20个城市试点终端直配,降低经销商配送成本;泸州老窖一度传出全品系停货;舍得、酒鬼酒、今世缘先后发布停货通知。效果看得见,第八代普五批价从900元以下回升到950元附近。牺牲一个季度的量,换回价格的锚,渠道的利润才有得算。

香飘飘抄的是同一份作业,只是把“批价”换成了“渠道利润率”。二季度油价上涨推高杯材和物流成本,大宗原料提前锁价稳住了采购端,杯材和运输的涨价,公司在自己的毛利率里消化,季度毛利率22.45%,比上年同期低了4.57个百分点。

供应链教科书把这叫牛鞭效应,需求的波动沿着链条向上游逐级放大,零售端晃一晃,到了厂家手里就成了鞭梢。

麻省理工学院的福雷斯特1961年在《工业动力学》里最早描述了这个现象,后来演变成商学院课堂上的啤酒游戏。压货式增长的实质,是厂家亲手把鞭子甩得更长;去库存,就是人为把鞭子按住。二季度这份难看的收入,正是按住鞭子的代价。

03 去库存抑制了费控表现,实际经营利润还不错

其实香飘飘在费控层面的表现,成色要好得多。上半年销售费用3.07亿元,同比下降7.26%,销售费用率从31.97%降到24.04%。

销售团队按城市重新整合,下沉市场主推冲泡,核心城市主推即饮,2025年底销售人员减少222人;二季度销售费用里的薪酬少约1072万元,市场推广费少约737万元,研发费用半年下降约714万元。销售加研发,二季度合计省下约4715万元,本足以覆盖毛利损失的3357万元。

费控的效果被三件事吃掉了。管理费用同比增加约1412万元,去年同期有一笔约817万元的股权激励费用冲回垫低了基数,今年没有;咨询服务费又多了约441万元,两项解释了管理费用增量的九成。信用减值损失多计约415万元,客户A约1095万元应收款全额计提坏账。

三件事没有一件和卖货直接相关,加起来却吃掉了费用端省下的余量,当季归母净亏损同比扩大391万元。

把视线拉回整个上半年,经营性的修复是实打实的。扣非归母净利润从去年同期亏损约1.11亿元,收窄到亏损约148万元;综合毛利率从29.36%提升到35.10%,营业成本增速13.28%,明显低于收入增速。半年归母净利润转正,里面有约1234万元非经常性净收益,政府补助和金融资产收益把利润推过了零点。主业的盈利尚未完全回来,亏损的口子已经基本合上。

换句话说,二季度报表上难看的地方,恰好都是给渠道花的钱,少确认的收入、自己扛的成本、清理旧账的减值。费控的成效被收入下滑暂时稀释,等渠道库存出清、补货周期重启,大概率会在未来两个季度里显现出来。

04 压货时代终结,香飘飘提前转身

二季度账面上少掉的收入、多扛的成本,看起来不过几千万,但对于利润垫一直都很薄的香飘飘而言,实际的代价并不小,那么香飘飘为什么愿意在这个节点,主动把到手的营收往外推。

我们认为核心的原因有二:

(1)想要拓品,是需要和经销商搞好关系的

香飘飘的品类清单已经越拉越长。Meco果茶2025年收入8.83亿元,增长13.16%;兰芳园的泰式奶茶登上叮咚买菜新品榜第一;古方五红暖乳茶多次拿下抖音、京东、天猫奶茶细分榜单第一,古方八舒轻乳茶瞄准助眠场景;明前龙井限定款55万杯售罄,香咖豹手冲鲜咖拿铁继续加码咖啡。年报里管这叫药食同源和双轮驱动,翻译过来是一句话,冲泡奶茶这台旧引擎带不动了,必须换新的。

旧引擎的失速,背景是现制茶饮的全面围剿。截至2026年6月末,蜜雪冰城全球门店63987家,内地三线以下城市占了58%,核心产品定价2到8元,柠檬水一杯4块钱。不到10块钱的现制奶茶送到家门口,冲泡奶茶赖以起家的便携和性价比被稀释殆尽。

香飘飘目前也打算杀入现制茶饮赛道,目前已开设及筹备开设的线下奶茶门店共9家,分布在杭州、湖州两地。定价与蜜雪冰城类似,那么是必要和原有的冲泡和即饮产品形成竞争,肯定也得安抚渠道商。

罗杰斯在《创新的扩散》里给出的结论是,一项创新被市场接受的速度,和它借以扩散的渠道同样重要。对老品牌来说,渠道就是新品落地的放大器。经销商愿意进货、愿意把新品摆上好位置,拓品才成立;经销商赚不到钱,再好的新品也只配堆在仓库里。先把关系修好,再上新的菜,顺序不能反。

(2)酒企的压货模式转变,也在影响着快消品

白酒这轮调整留下的最大遗产,是压货式增长的破产。行业的方向被概括成从B端压货转向C端动销,五粮液推出市场收货转码政策,允许经销商回收市场低价货冲抵任务量;古井贡酒三季度主动降速。

这个转变正在向整个快消行业蔓延。2026年6月,万辰和鸣鸣很忙两大零食量贩巨头联合发布反内卷倡议,补贴战缓和,供应链利润开始修复。零售链路的每一环,都在从向渠道压货,转向帮渠道动销。

香飘飘提前一年半开始的渠道价值链梳理,方向上没有踩错。

现阶段看香飘飘在平衡渠道商这道考题上,交出了一份还算及格的答卷。但真正的问题是,香飘飘本身的利润垫就很薄,未必扛得住反复投入,拓品的节奏和速度,或许才是决定成败的关键。

本文为转载内容,授权事宜请联系原著作权人。