
正在阅读:

前三季度增长近60%,多个“贵妇”品牌开抢洗护生意

扫一扫下载界面新闻APP

前三季度增长近60%,多个“贵妇”品牌开抢洗护生意

国货的集体上位,不再是低价替代的逻辑,而是基于科研和产品定义能力的正面竞争。

文|C2CC新传媒

现代人的养护清单,正在从面部护肤延伸到发丝与头皮。美妆行业的聚光灯,也随之从脸面转向头顶。

当面部护理的增量空间收窄,各大美妆巨头相继在洗护发赛道密集落子:近期,娇韵诗和欧莱雅旗下顶奢护肤品牌凯芮黛均在国内完成数款洗护发产品备案,9月,欧莱雅集团旗下美发品牌COLOR WOW珂洛魔法正式官宣进入中国市场......

近年来,COLOR WOW、OLAPLEX、K18等一批原本并不属于传统洗护版图的品牌,相继进入美妆巨头的视野,连高端护肤玩家也忍不住下场分食。与此同时,国货美妆企业也在不断押注洗护发赛道。这场围绕“头顶”的争夺战悄然升级,洗护发领域的竞争将走向何处?

“贵妇”品牌下场“护发”,巨头密集收编沙龙美发

今年7月,娇韵诗发布全新护发系列“Hair Therapy”,主打以“护肤级配方理念”切入头皮与发丝的长效健康管理。该系列依托与面部护肤同源的研发实验室,复配有机白鸢尾提取物与藏红花花多酚两种植物活性成分,推出头皮强韧精华、洗发露、护发素、发膜、护发精油共5款产品。
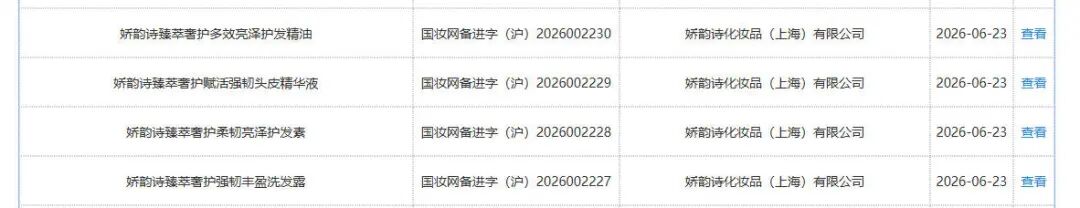
截图自:进口普通化妆品备案信息

该系列在中国市场的落点也较为清晰。C2CC传媒X新妆梳理进口备案信息发现,娇韵诗备案的“臻萃奢护”洗护发产品线正对应Hair Therapy系列,除发膜外,其余4款产品均已于2026年6月23日完成备案。
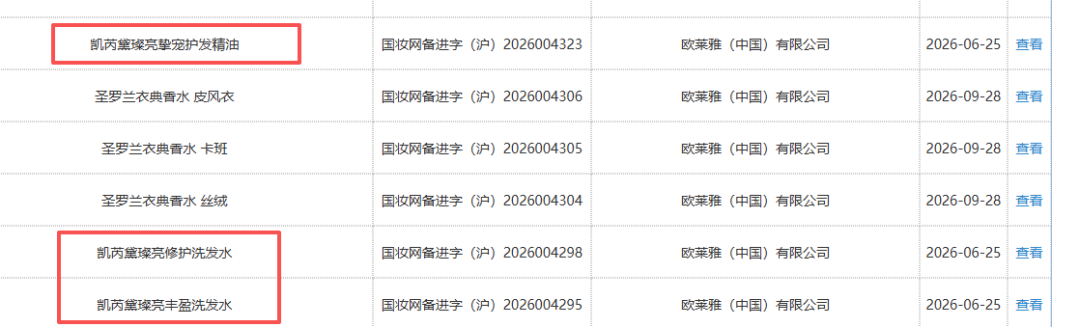
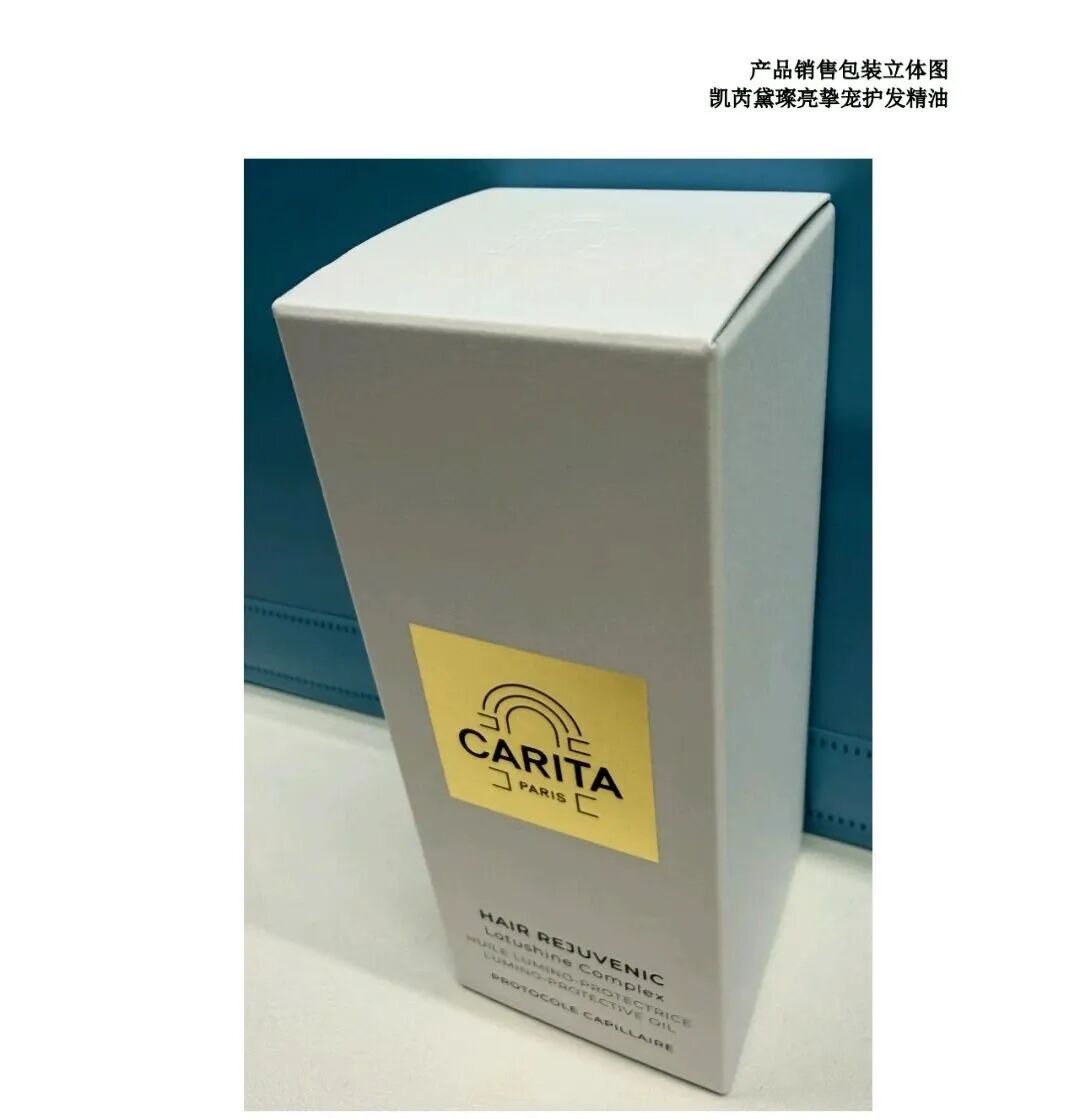
几乎同一时间,欧莱雅旗下奢华护肤品牌凯芮黛也完成“凯芮黛璨亮”洗护系列备案,包含润泽强韧发膜、丰盈洗发水、挚宠护发精油、修护洗发水4款产品,暂未正式上架。

1945年,该品牌以美发沙龙起家,后通过注射针剂及美容仪器等创新引领护肤行业数十年;1991年被资生堂收入麾下,2013年又由欧莱雅接管。此次备案的“璨亮”系列,或是其回归高端护发赛道后推出的首个独立洗护发产品线。

如果说娇韵诗、凯芮黛代表的是护肤品牌向下延伸,那么另一条路径来自巨头对专业护发品牌的收编与引进。

9月,欧莱雅旗下美发品牌COLOR WOW珂洛魔法正式进入中国市场。该品牌以沙龙起家,海外约有30个SKU,核心单品“WOW水光”顺发喷雾号称全球平均每4秒售出一瓶,稳居美国亚马逊护发喷雾类产品NO.1。其天猫海外旗舰店共上架了顺发喷雾、净发喷雾、抛光发膜、洗发水等4款产品,定价200-300元之间。

联合利华也在“抢跑”。今年8月,旗下高端品牌K18推出一款高端的头皮抗衰精华,其MultiVital™技术能在3个月内能开始逆转头发衰老,减少脱发、白发和头皮老化。

另一高端沙龙美护发品牌NEXXUS,则已于2025年2月登陆中国市场。据第三方平台统计,2021年至2026年1-8月,NEXXUS在主流电商平台的销售额从为29.6万元攀升至4673.2万元。

汉高也在发力。7月,其宣布以14亿美元完成对高端专业护发品牌OLAPLEX的收购,后者年销售额约3.7亿欧元。OLAPLEX已通过天猫海外旗舰店进入中国市场,多款产品销量破万。

这笔交易让汉高预计将跃升为全球专业美发业务第二大企业,也补齐了其在高端功效护发领域的短板——OLAPLEX的“修复科技”路线,恰好与汉高现有品牌形成差异化互补。

从护肤品牌跨界推出护发线,到巨头收编专业沙龙品牌,再到头皮抗衰等功效产品不断出现,洗护发的竞争进入新阶段。

头皮护理进入科研时代,从成分复刻到机制解码

欧睿国际预计,到2030年全球洗发护发市场规模有望提升24%。而驱动增长的已不再只是消费升级带来的量价齐升,更关键的是产品定义的改变:品牌正将独家核心成分与前沿技术迁移至洗护产品中,尝试把面部护肤的成功路径复刻到头皮之上。

这一迁移最先体现在高端护肤品牌的产品延伸上。今年6月,娇兰帝皇蜂姿系列多款洗护发产品完成国内备案。品牌将护肤线中积累的黑蜂蜂蜜修护技术平移至头皮与发丝护理,包括护发精华、修护发膜、洗发露、护发素等产品。

8月,巴黎卡诗推出黑钻“玻色因”头皮精华,以35%高浓度玻色因溶液与99%+菁纯深海巨藻精粹组成活性物组合。玻色因(Pro-Xylane)自欧莱雅集团研发并应用以来,一直是其旗下高端品牌的核心抗老成分,如今进入头皮护理场景,意味着头皮与面部在抗衰逻辑上正在走向同一套科研体系。

成分迁移并未停留在高端线的专利成分层面,经典护肤活性物也开始批量进入洗护产品。

多芬将胜肽、神经酰胺和透明质酸钠纳入发膜修护;海飞丝将果酸、水杨酸应用于头皮预洗环节;The Ordinary则将眼霜中验证过的咖啡因和肌氨酸复配,推出“1%咖啡因+肌氨酸头皮精华”,针对性改善头皮水肿与毛囊活力。

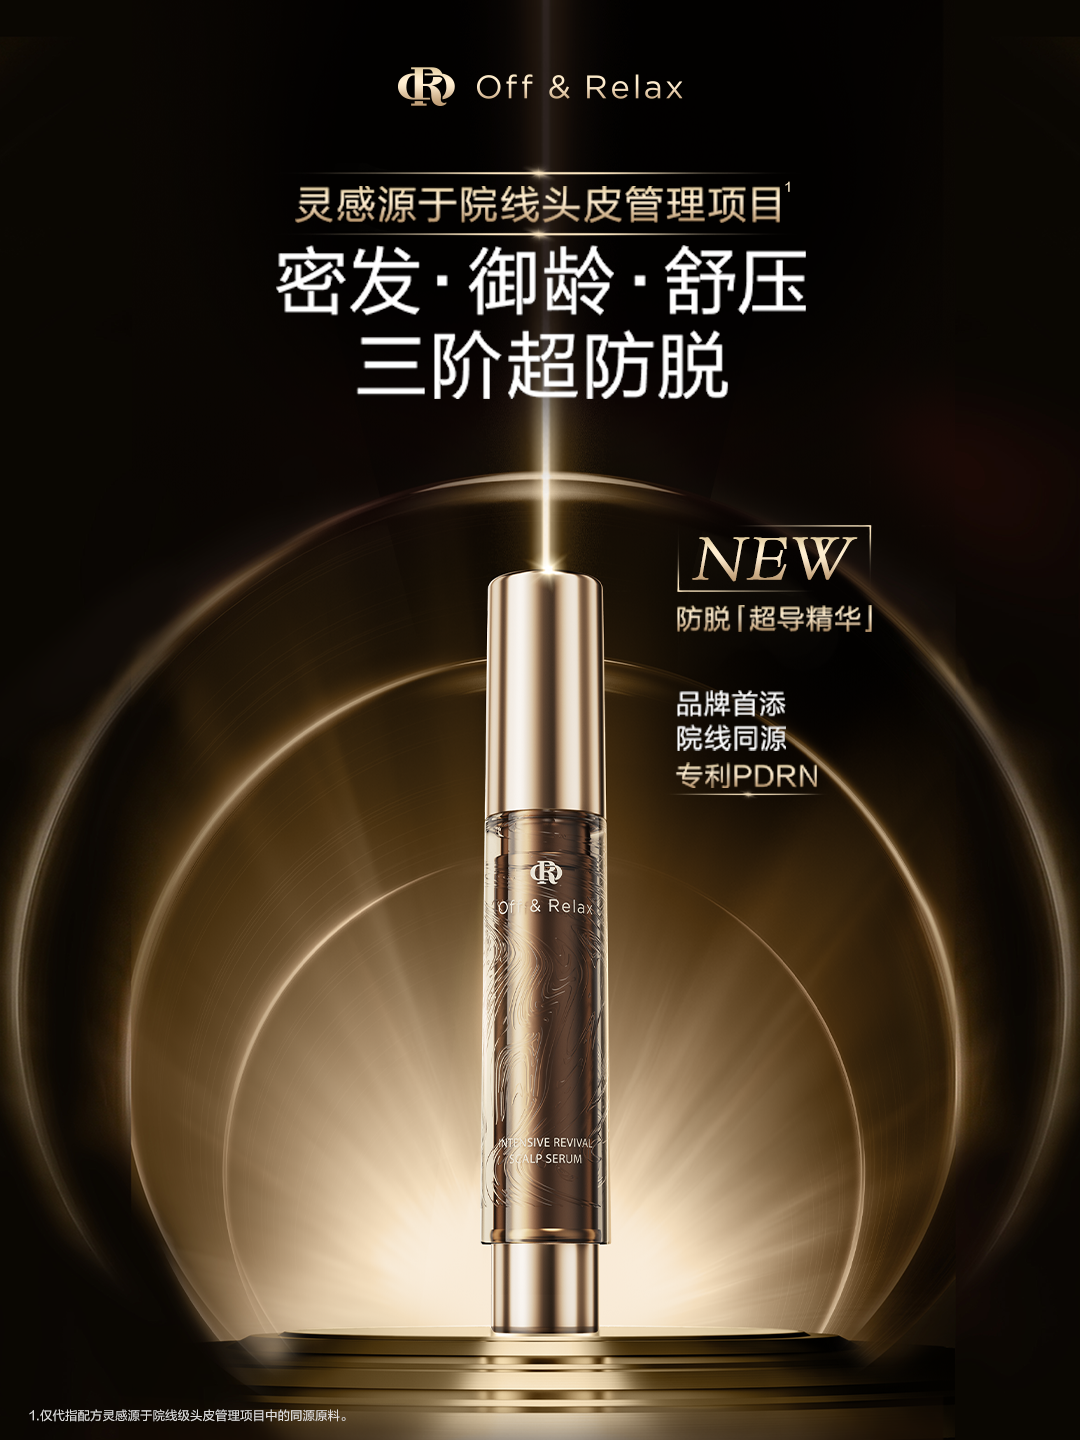
更前沿的迁移来自再生医学领域。有着“三文鱼针”之称的PDRN,长期应用于受损皮肤的再生修复。Off&Relax将此成分首次系统性引入防脱超导精华,尝试在毛囊修护、防脱和头皮状态管理之间建立新的技术路线。
这一动向意味着,头皮护理开始借鉴再生医学的干预思路,从单纯的表面清洁与滋养,走向更深层的组织修复与功能重建。

此外,植物成分和生物发酵在洗护领域中已从“概念性添加”转向“机制性应用”。欧舒丹「黄金不凋花」养发系列「高光」头皮精华,就是以意大利腊菊花油为核心,延续其在面部修护中验证的植物细胞自噬理论;丰添「锁鲜瓶」头皮焕活精华、防脱精华喷雾,则以海藻多糖生长素与抑脱密源因子的海洋生物提取路线。

成分迁移的表象之下,是科研视角的根本转向。洗护行业的竞争,正从解决表面问题深入到头皮生物机制的研究。欧莱雅集团提出“毛囊生物学年龄”概念,建立针对毛囊的长寿科学体系;联合利华旗下清扬则提出“细胞级修护”理念。欧莱雅与联合利华的两大研发动向,恰好对应洗护发行业正在形成的两条探索路径:

一是向毛囊机制深处延伸,围绕防脱和头皮抗衰建立技术壁垒;二是将头皮置于屏障、微生态和敏感管理的护理框架下审视,使其成为与面部同级的护理对象。

而这两条路径的最终落点,都会通过科研叙事与成分创新,外化为整个品类向“护肤化”的全面升级。

2026洗护发品类增速领跑,国货品牌集体上位

洗护发之所以成为巨头加码的目标,根本原因在于其确定性的增长空间。
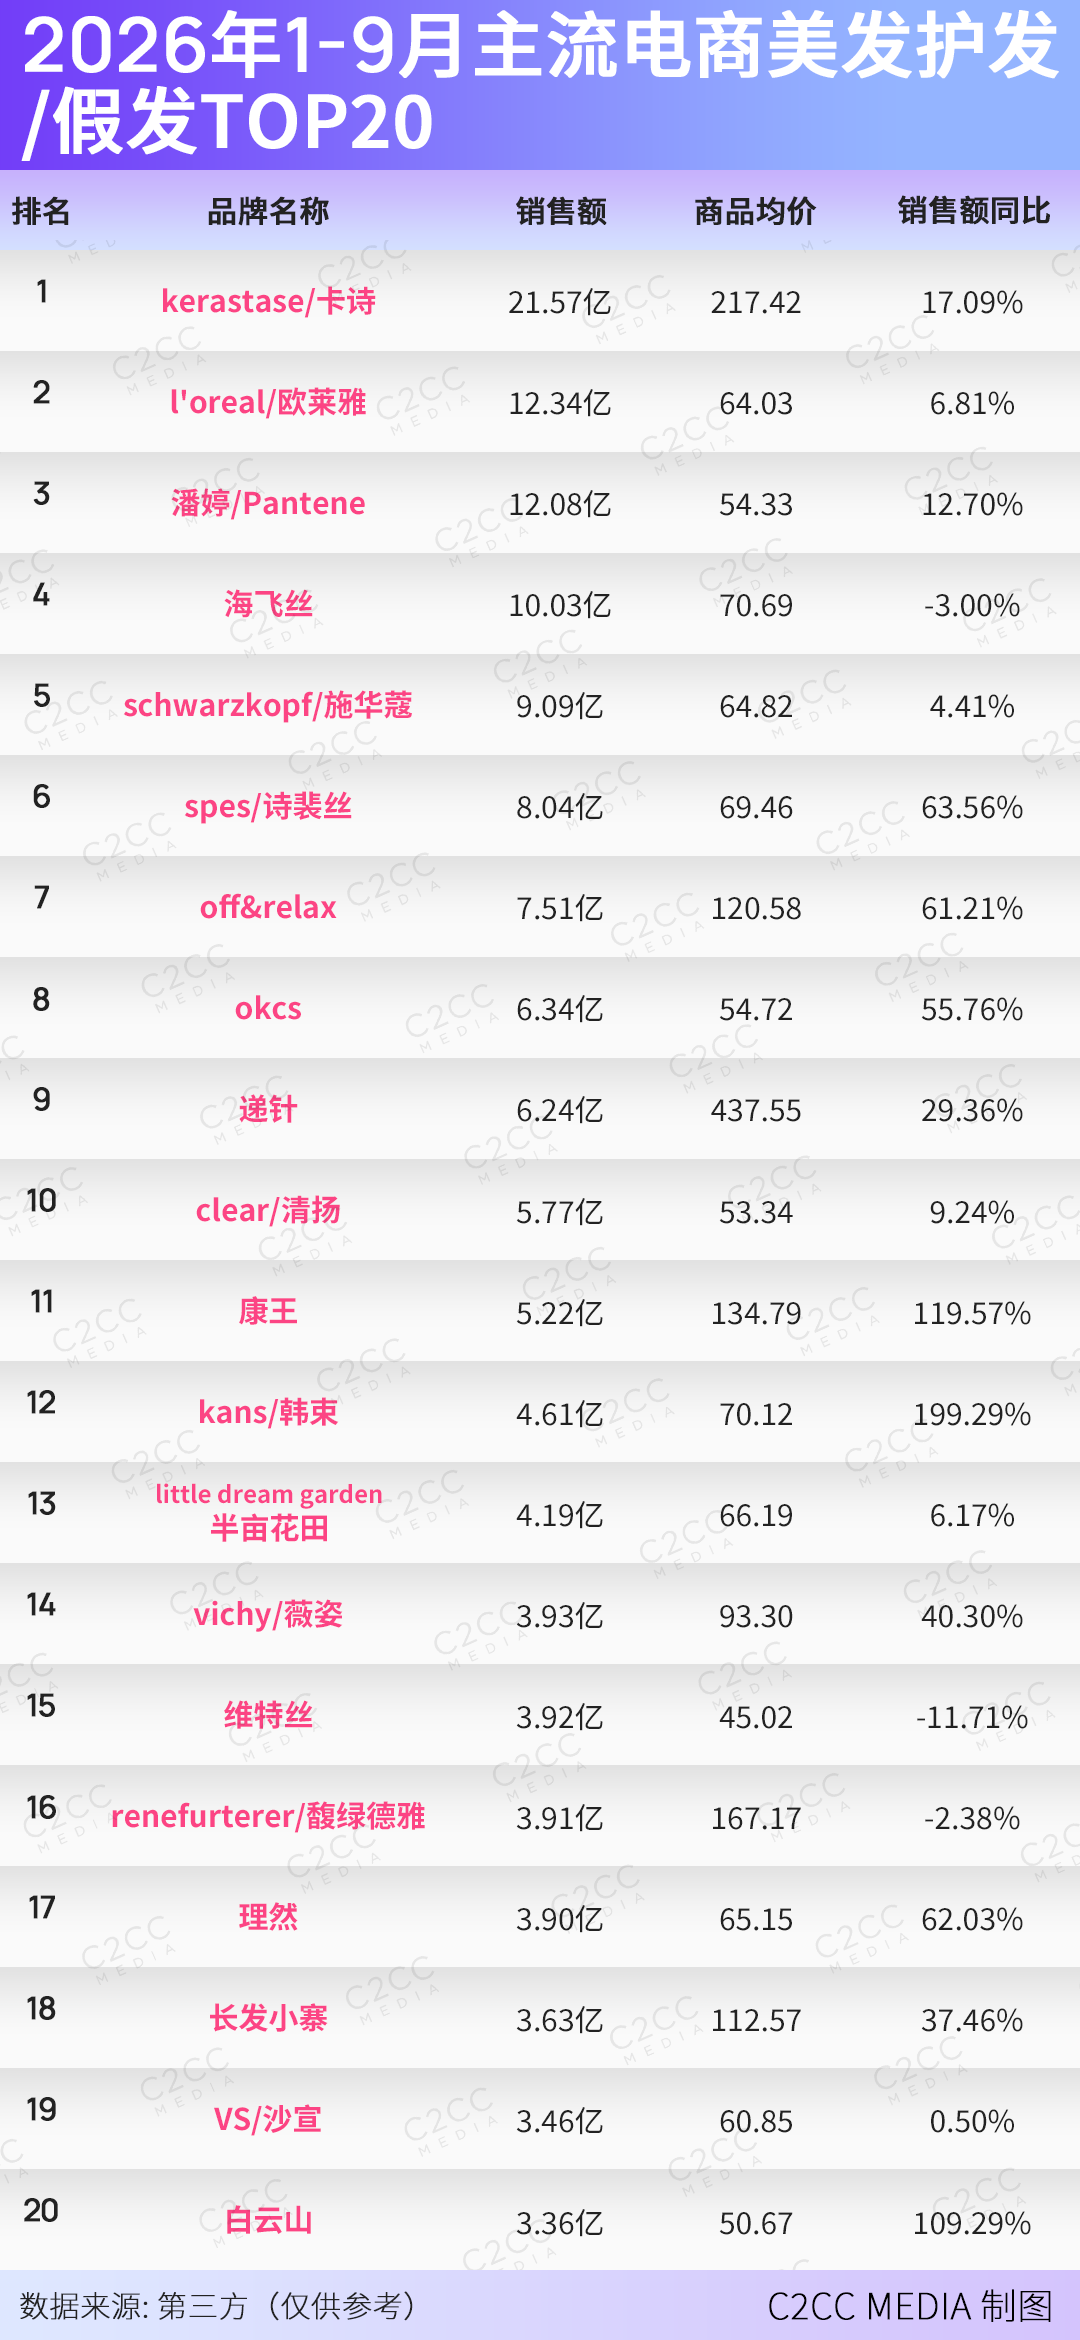
第三方数据显示,今年1-9月,在抖音、天猫、淘宝、京东四个主流电商平台,美容护肤/美体/精华品类GMV同比下滑0.18%,彩妆香水增速放缓至个位数;而美发护发/假发实现499亿元GMV,同比增长达15%,成为所有二级类目中增长最快的品类。

其中,头皮护理和头发护理的增速最为突出,销售额同比分别增长58.49%、34%;体量超过220亿的头发清洁品类,也维持了10%以上的增速。这意味着洗护发市场正处在全面扩容阶段,从清洁到养护,从头皮到发丝,每个细分环节都还有增量空间。

从TOP20品牌榜来看,外资仍占据头部位置。卡诗、欧莱雅、潘婷、海飞丝、施华蔻守住TOP5,但增长动力已经显现疲态:欧莱雅与施华蔻增速仅为个位数,海飞丝同比下滑3%。

相比之下,国货品牌的追赶节奏明显更快。诗裴丝和off&relax分别以8.04亿元和7.51亿元的GMV位列第6和第7,增速均超过60%;康王、韩束、半亩花田、长发小寨、理然、白云山等品牌也进入TOP20,并实现不同程度的增长。

韩束是今年最大的变量。1-9月,其洗护GMV达到4.61亿元,同比增长199%,为TOP20品牌中增速最高。韩束洗护以“分型功效洗护专家”为定位,延续品牌既有的科学基因,把护肤级的成分、技术和理念延伸到洗护产品中。康王与白云山的增速也超过100%。

国货的集体上位,不再是低价替代的逻辑,而是基于科研和产品定义能力的正面竞争。不过,当消费者追问“为什么有效”,品牌也必须给出比成分表更完整的科学回答。

洗护发市场的增长,同样源于消费需求的重新分层。

护理焦点正从头皮延伸到发丝,目标从修护拓宽至造型,价值从功效深入感官,继而触及情绪与身体感受——市场正在围绕这些具体的生活场景重新组织。真正需要回答的问题是:怎样的效果能被真切感知?怎样的需求足以支撑消费者持续溢价?

本文为转载内容,授权事宜请联系原著作权人。

欧莱雅

3.9k
  • 欧莱雅陷“滑石粉致癌风险”诉讼,中国区回应
  • “抖音销冠”蒂洛薇被欧莱雅关联基金看上了

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

前三季度增长近60%,多个“贵妇”品牌开抢洗护生意

国货的集体上位,不再是低价替代的逻辑,而是基于科研和产品定义能力的正面竞争。

文|C2CC新传媒

现代人的养护清单,正在从面部护肤延伸到发丝与头皮。美妆行业的聚光灯,也随之从脸面转向头顶。

当面部护理的增量空间收窄,各大美妆巨头相继在洗护发赛道密集落子:近期,娇韵诗和欧莱雅旗下顶奢护肤品牌凯芮黛均在国内完成数款洗护发产品备案,9月,欧莱雅集团旗下美发品牌COLOR WOW珂洛魔法正式官宣进入中国市场......

近年来,COLOR WOW、OLAPLEX、K18等一批原本并不属于传统洗护版图的品牌,相继进入美妆巨头的视野,连高端护肤玩家也忍不住下场分食。与此同时,国货美妆企业也在不断押注洗护发赛道。这场围绕“头顶”的争夺战悄然升级,洗护发领域的竞争将走向何处?

“贵妇”品牌下场“护发”,巨头密集收编沙龙美发

今年7月,娇韵诗发布全新护发系列“Hair Therapy”,主打以“护肤级配方理念”切入头皮与发丝的长效健康管理。该系列依托与面部护肤同源的研发实验室,复配有机白鸢尾提取物与藏红花花多酚两种植物活性成分,推出头皮强韧精华、洗发露、护发素、发膜、护发精油共5款产品。

截图自:进口普通化妆品备案信息

该系列在中国市场的落点也较为清晰。C2CC传媒X新妆梳理进口备案信息发现,娇韵诗备案的“臻萃奢护”洗护发产品线正对应Hair Therapy系列,除发膜外,其余4款产品均已于2026年6月23日完成备案。

几乎同一时间,欧莱雅旗下奢华护肤品牌凯芮黛也完成“凯芮黛璨亮”洗护系列备案,包含润泽强韧发膜、丰盈洗发水、挚宠护发精油、修护洗发水4款产品,暂未正式上架。

1945年,该品牌以美发沙龙起家,后通过注射针剂及美容仪器等创新引领护肤行业数十年;1991年被资生堂收入麾下,2013年又由欧莱雅接管。此次备案的“璨亮”系列,或是其回归高端护发赛道后推出的首个独立洗护发产品线。

如果说娇韵诗、凯芮黛代表的是护肤品牌向下延伸,那么另一条路径来自巨头对专业护发品牌的收编与引进。

9月,欧莱雅旗下美发品牌COLOR WOW珂洛魔法正式进入中国市场。该品牌以沙龙起家,海外约有30个SKU,核心单品“WOW水光”顺发喷雾号称全球平均每4秒售出一瓶,稳居美国亚马逊护发喷雾类产品NO.1。其天猫海外旗舰店共上架了顺发喷雾、净发喷雾、抛光发膜、洗发水等4款产品,定价200-300元之间。

联合利华也在“抢跑”。今年8月,旗下高端品牌K18推出一款高端的头皮抗衰精华,其MultiVital™技术能在3个月内能开始逆转头发衰老,减少脱发、白发和头皮老化。

另一高端沙龙美护发品牌NEXXUS,则已于2025年2月登陆中国市场。据第三方平台统计,2021年至2026年1-8月,NEXXUS在主流电商平台的销售额从为29.6万元攀升至4673.2万元。

汉高也在发力。7月,其宣布以14亿美元完成对高端专业护发品牌OLAPLEX的收购,后者年销售额约3.7亿欧元。OLAPLEX已通过天猫海外旗舰店进入中国市场,多款产品销量破万。

这笔交易让汉高预计将跃升为全球专业美发业务第二大企业,也补齐了其在高端功效护发领域的短板——OLAPLEX的“修复科技”路线,恰好与汉高现有品牌形成差异化互补。

从护肤品牌跨界推出护发线,到巨头收编专业沙龙品牌,再到头皮抗衰等功效产品不断出现,洗护发的竞争进入新阶段。

头皮护理进入科研时代,从成分复刻到机制解码

欧睿国际预计,到2030年全球洗发护发市场规模有望提升24%。而驱动增长的已不再只是消费升级带来的量价齐升,更关键的是产品定义的改变:品牌正将独家核心成分与前沿技术迁移至洗护产品中,尝试把面部护肤的成功路径复刻到头皮之上。

这一迁移最先体现在高端护肤品牌的产品延伸上。今年6月,娇兰帝皇蜂姿系列多款洗护发产品完成国内备案。品牌将护肤线中积累的黑蜂蜂蜜修护技术平移至头皮与发丝护理,包括护发精华、修护发膜、洗发露、护发素等产品。

8月,巴黎卡诗推出黑钻“玻色因”头皮精华,以35%高浓度玻色因溶液与99%+菁纯深海巨藻精粹组成活性物组合。玻色因(Pro-Xylane)自欧莱雅集团研发并应用以来,一直是其旗下高端品牌的核心抗老成分,如今进入头皮护理场景,意味着头皮与面部在抗衰逻辑上正在走向同一套科研体系。

成分迁移并未停留在高端线的专利成分层面,经典护肤活性物也开始批量进入洗护产品。

多芬将胜肽、神经酰胺和透明质酸钠纳入发膜修护;海飞丝将果酸、水杨酸应用于头皮预洗环节;The Ordinary则将眼霜中验证过的咖啡因和肌氨酸复配,推出“1%咖啡因+肌氨酸头皮精华”,针对性改善头皮水肿与毛囊活力。

更前沿的迁移来自再生医学领域。有着“三文鱼针”之称的PDRN,长期应用于受损皮肤的再生修复。Off&Relax将此成分首次系统性引入防脱超导精华,尝试在毛囊修护、防脱和头皮状态管理之间建立新的技术路线。

这一动向意味着,头皮护理开始借鉴再生医学的干预思路,从单纯的表面清洁与滋养,走向更深层的组织修复与功能重建。

此外,植物成分和生物发酵在洗护领域中已从“概念性添加”转向“机制性应用”。欧舒丹「黄金不凋花」养发系列「高光」头皮精华,就是以意大利腊菊花油为核心,延续其在面部修护中验证的植物细胞自噬理论;丰添「锁鲜瓶」头皮焕活精华、防脱精华喷雾,则以海藻多糖生长素与抑脱密源因子的海洋生物提取路线。

成分迁移的表象之下,是科研视角的根本转向。洗护行业的竞争,正从解决表面问题深入到头皮生物机制的研究。欧莱雅集团提出“毛囊生物学年龄”概念,建立针对毛囊的长寿科学体系;联合利华旗下清扬则提出“细胞级修护”理念。欧莱雅与联合利华的两大研发动向,恰好对应洗护发行业正在形成的两条探索路径:

一是向毛囊机制深处延伸,围绕防脱和头皮抗衰建立技术壁垒;二是将头皮置于屏障、微生态和敏感管理的护理框架下审视,使其成为与面部同级的护理对象。

而这两条路径的最终落点,都会通过科研叙事与成分创新,外化为整个品类向“护肤化”的全面升级。

2026洗护发品类增速领跑,国货品牌集体上位

洗护发之所以成为巨头加码的目标,根本原因在于其确定性的增长空间。

第三方数据显示,今年1-9月,在抖音、天猫、淘宝、京东四个主流电商平台,美容护肤/美体/精华品类GMV同比下滑0.18%,彩妆香水增速放缓至个位数;而美发护发/假发实现499亿元GMV,同比增长达15%,成为所有二级类目中增长最快的品类。

其中,头皮护理和头发护理的增速最为突出,销售额同比分别增长58.49%、34%;体量超过220亿的头发清洁品类,也维持了10%以上的增速。这意味着洗护发市场正处在全面扩容阶段,从清洁到养护,从头皮到发丝,每个细分环节都还有增量空间。

从TOP20品牌榜来看,外资仍占据头部位置。卡诗、欧莱雅、潘婷、海飞丝、施华蔻守住TOP5,但增长动力已经显现疲态:欧莱雅与施华蔻增速仅为个位数,海飞丝同比下滑3%。

相比之下,国货品牌的追赶节奏明显更快。诗裴丝和off&relax分别以8.04亿元和7.51亿元的GMV位列第6和第7,增速均超过60%;康王、韩束、半亩花田、长发小寨、理然、白云山等品牌也进入TOP20,并实现不同程度的增长。

韩束是今年最大的变量。1-9月,其洗护GMV达到4.61亿元,同比增长199%,为TOP20品牌中增速最高。韩束洗护以“分型功效洗护专家”为定位,延续品牌既有的科学基因,把护肤级的成分、技术和理念延伸到洗护产品中。康王与白云山的增速也超过100%。

国货的集体上位,不再是低价替代的逻辑,而是基于科研和产品定义能力的正面竞争。不过,当消费者追问“为什么有效”,品牌也必须给出比成分表更完整的科学回答。

洗护发市场的增长,同样源于消费需求的重新分层。

护理焦点正从头皮延伸到发丝,目标从修护拓宽至造型,价值从功效深入感官,继而触及情绪与身体感受——市场正在围绕这些具体的生活场景重新组织。真正需要回答的问题是:怎样的效果能被真切感知?怎样的需求足以支撑消费者持续溢价?

本文为转载内容,授权事宜请联系原著作权人。